又一家国家级“小巨人”企业重启IPO!
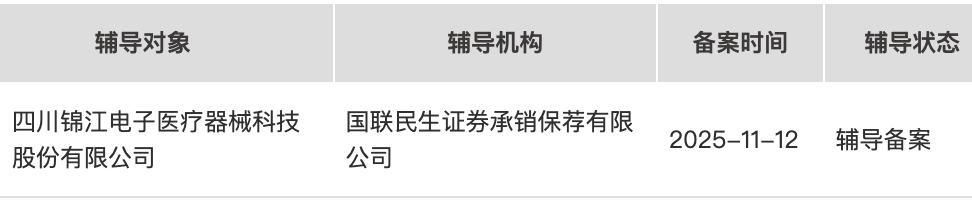
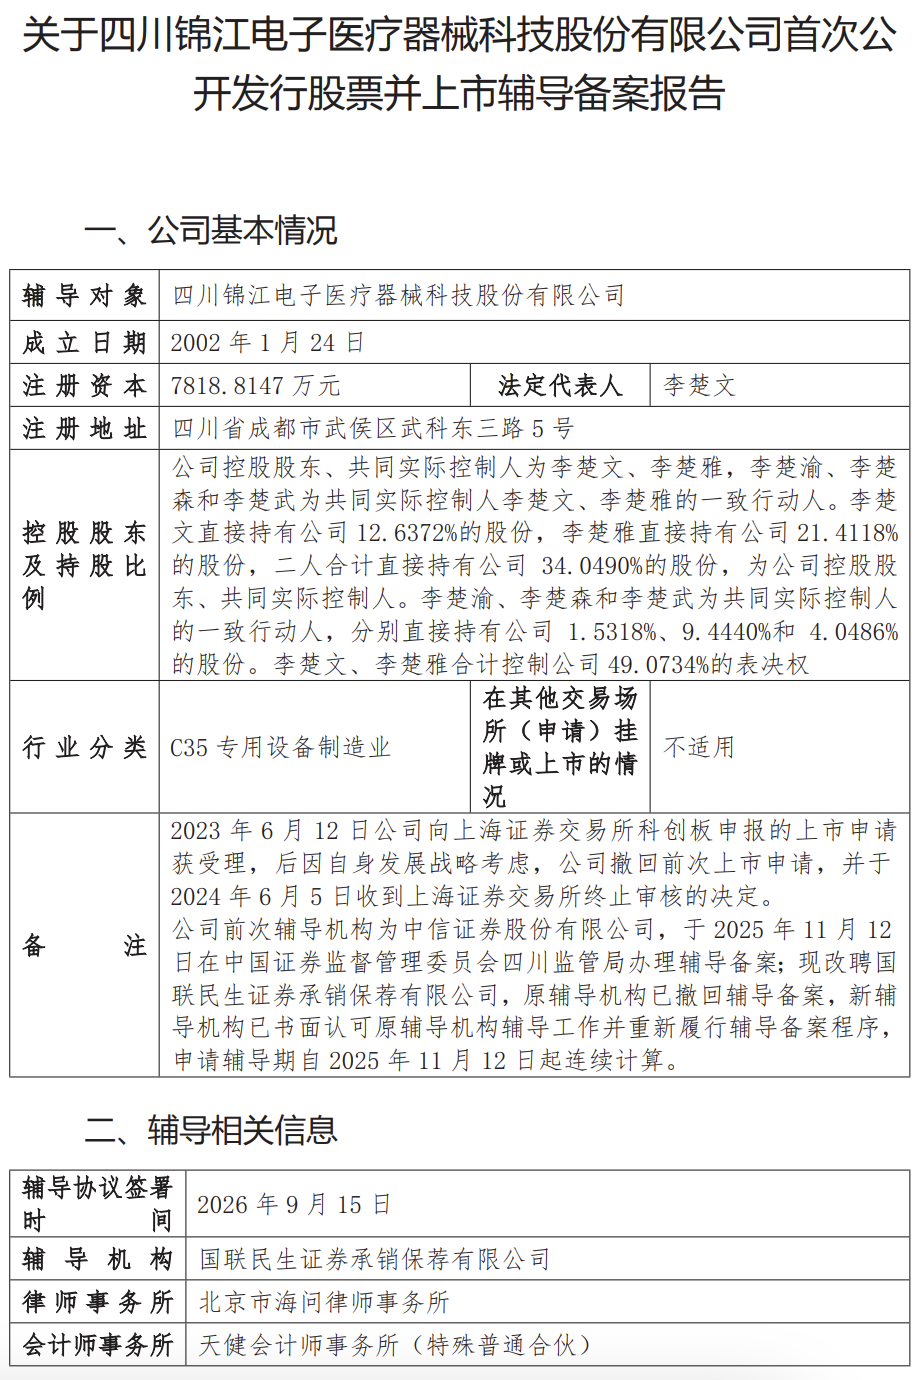
证监会官网显示,2026年9月20日,四川锦江电子医疗器械科技股份有限公司(“锦江电子”)在四川证监局更新辅导备案登记,国联民生证券承销保荐辅导。
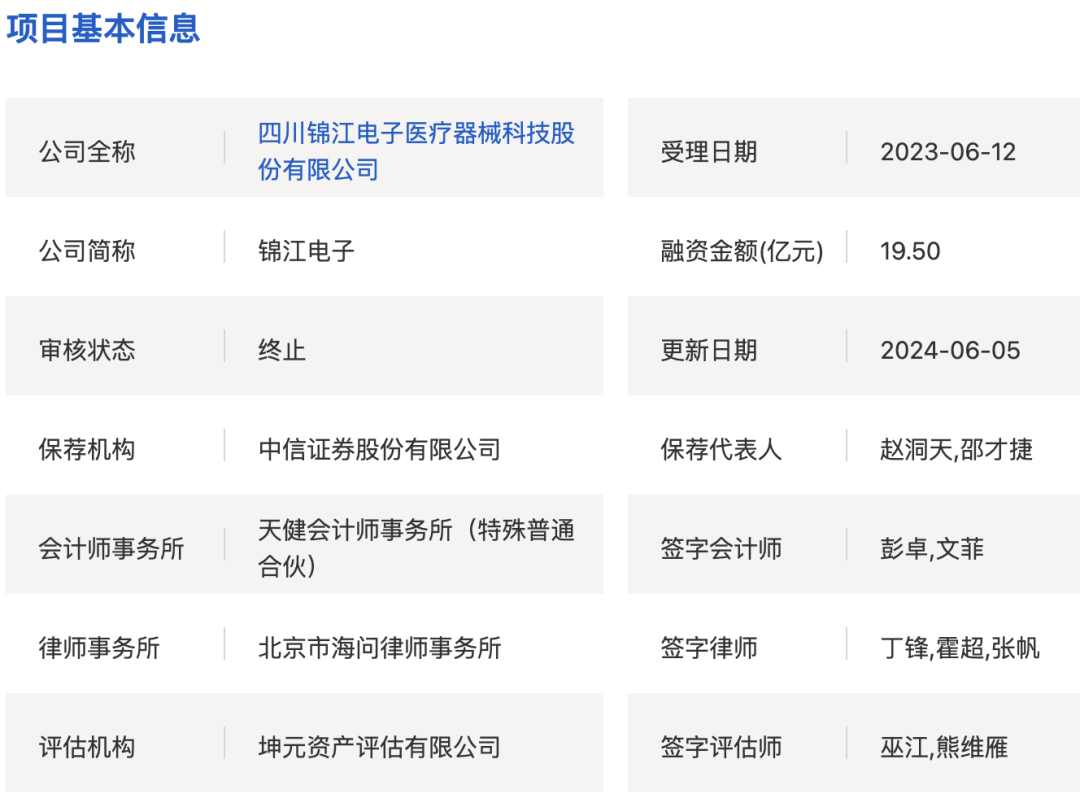
2023年6月12日,四川锦江电子医疗器械科技股份有限公司科创板IPO申请获上交所受理,2024年6月,公司主动撤回科创板IPO申请。
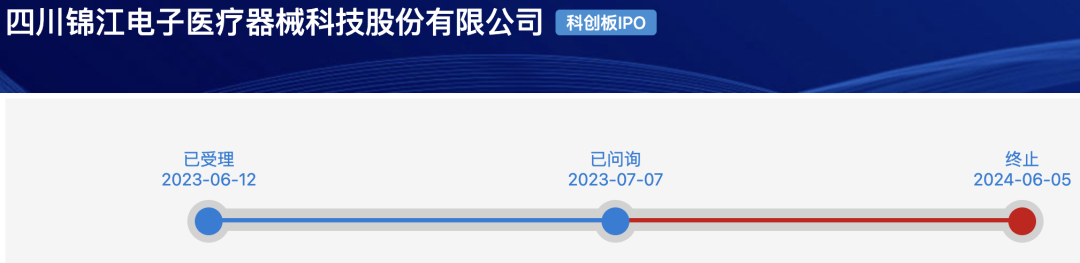
2025年11月12日,公司在四川证监局重新办理辅导备案登记,由中信证券担任辅导券商,重启A股上市推进工作,现更换辅导机构,继续推进IPO进程。
前次申报科创板资料显示:
公司2002年成立,总部位于成都,是国内心脏电生理领域的国家级专精特新“小巨人”企业,核心产品对标国际龙头,拥有七大自主核心技术平台,具备电生理全品类设备与耗材的自研能力。
截至 2023 年 4 月 30 日,公司已取得 13 项 III 类医疗器械产品注册证、4 项 II 类医疗器械产品注册证以及 3 项产品的欧盟 CE 认证。公司 LEAD-Mapping?心脏电生理三维标测系统及 NAVABLATOR?一次性使用磁定位盐水灌注射频消融导管于 2022 年 12 月获批,上述产品与外资竞品进行的对照临床试验数据显示,公司产品在安全性、有效性上与外资竞品实质性等同,表明了公司产品性能达到行业领先水平。在研产品方面,公司共有 20 余个在研产品,覆盖电生理诊疗设备及耗材、疼痛治疗设备及耗材。
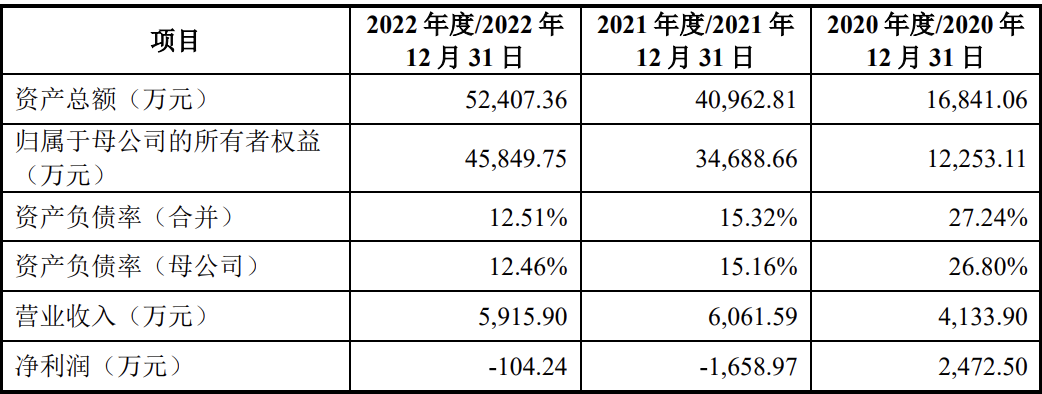
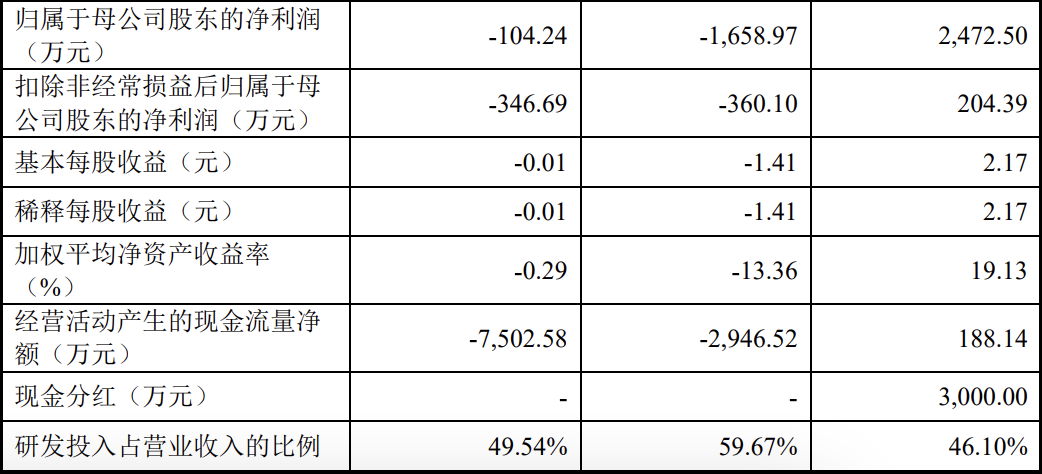
前次申报报告期,2020-2022年公司营收分别为4133.9万元、6061.6万元、5915.9万元,同期归母净利润分别为2472.5万元、-1659万元、-104.2万元。
前次申报公司采用的具体上市标准:
公司符合并适用《科创板上市规则》第 2.1.2 条第一款第(五)项规定的上市标准:预计市值不低于人民币 40 亿元,主要业务或产品需经国家有关部门批准,市场空间大,目前已取得阶段性成果。医药行业企业需至少有一项核心产品获准开展二期临床试验,其他符合科创板定位的企业需具备明显的技术优势并满足相应条件。同时,公司符合《上海证券交易所科创板发行上市审核规则适用指引第7号—医疗器械企业适用第五套上市标准》的具体要求。
前次申报,募集资金(扣除发行费用后)将投资以下项目:
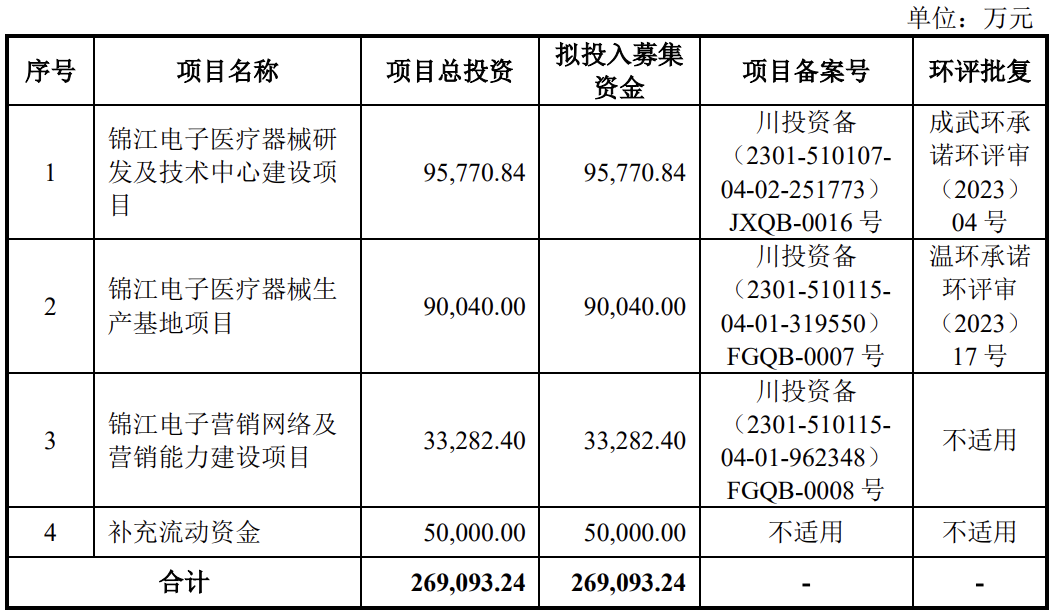
公司官方披露终止主要受两方面因素影响:
当时资本市场整体环境变化,叠加科创板针对医疗器械企业的监管政策调整,新规对发明专利产业化程度、研发投入规模、专利数量、营收复合增长率等指标提出了更严格的要求;
公司表示旗下PFA(脉冲电场消融)系列产品市场反馈良好,业绩保持稳步增长,后续将择机重新启动上市相关工作。
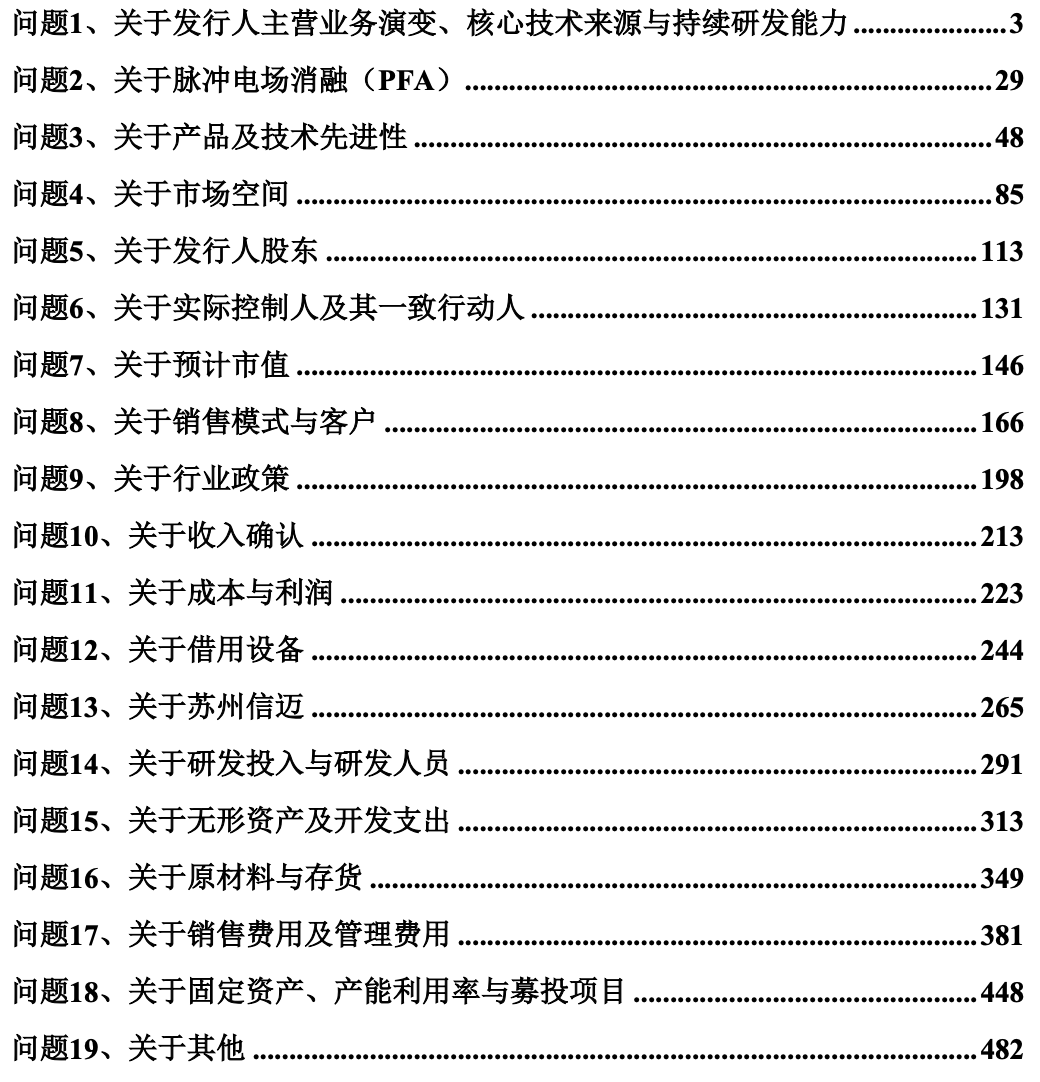
前次申报公司进行了一轮问询回复:
问题 1、关于发行人主营业务演变、核心技术来源与持续研发能力
根据申报材料:(1)早期锦江电子部分技术系继承自锦江通用电子仪器厂及锦江实业,射频消融仪等产品系在锦江通用电子仪器厂阶段研制成功,锦江通用电子仪器厂于 2006 年 1 月被吊销营业执照;(2)公司于 2004 年为美国医疗器械企业 C.R.Bard 公司成功研发了 HL-100G 射频消融仪;2011 年公司收购美国创新型心脏电生理器械公司 CARDIMA 的实质全部资产;(3)报告期内发行人销售规模较同行业上市公司尚存在一定差距,产品销售以多道生理记录仪为主、与同行业上市公司亦存在一定差异,同时报告期内公司其他业务收入中包含经销收入;(4)发行人员工中硕士及以上教育程度人数占比为 4.67%,公司创始人李楚文硕士毕业于北京医科大学(现北京大学医学部)心血管专业、未被认定为公司核心技术人员。核心技术人员史天才、邹波均为本科学历,且未有其他医疗器械行业内任职经验;(5)公司存在 5 项继受取得专利,均系公司研发团队自主研发形成,以专利发明人作为专利权人申请专利,后专利发明人将相关专利无偿转让给公司。
请发行人说明:(1)全面梳理发行人前身及发行人各阶段主营业务、主要产品及经营模式的演变的情况,收入规模及盈利水平变化情况,发行人经营主体更替时相关人员、资产、技术和业务的整合情况,锦江通用电子仪器厂被吊销营业执照的原因及详细经过,相关经营主体、股东或人员等是否存在违法违规情况;(2)发行人是否从事 ODM 业务、经销或代理业务,相关业务的规模及来源,全面梳理发行人现有及在研产品管线的研发时间、研发阶段及完整脉络、主要研发人员;(3)结合发行人产品管线布局与行业主要企业对比情况,客观分析发行人成立时间较早、在电生理行业发展多年的背景下,产品结构、销售规模较同行业上市公司依旧存在差异和较大差距的原因与合理性,2020 年发行人导管类产品上市以来未实现规模化销售的原因,发行人三维标测系统、磁定位标测与消融导管的获批时间是否显著落后于竞争对手;(4)发行人与 C.R.Bard 达成合作的背景,具体合作方式和过程,是否存在相关技术源自 C.R.Bard 的情况,双方是否存在知识产权相关纠纷及潜在风险;(5) CARDIMA 技术积累和主营业务情况,发行人收购 CARDIMA 后相关人员、资产、技术及业务等整合情况,是否存在发行人现有核心技术和产品、业务直接源自 CARDIMA 的情况;(6)继受取得专利相关特殊安排的背景、原因及过程,各方是否存在知识产权纠纷或潜在风险;(7)发行人对核心技术人员的认定标准,发行人核心技术人员学历背景、研发成果等情况,发行人核心技术人员相关情况及员工教育程度结构与同行业公司是否存在较大差距及其原因,并结合前述问题及核心技术情况充分论证发行人研发能力的具体体现、是否取得实质性成果,发行人是否具备持续研发能力。
请保荐机构核查发行人业务、产品及技术来源情况,发行人是否具备持续的研发能力,并发表明确意见问题。
7、关于预计市值
根据申报材料,发行人选用科创板第五套上市标准申报,参考因素包括:(1)公司于 2022 年 7 月完成最近一轮融资,引入外部投资者,投后估值为 49.145 亿元人民币;(2)公司主营业务类似的可比上市公司微电生理、惠泰医疗基准日市值均值为 184.40 亿元;(3)公司产品结构将由以设备销售为主转向以耗材销售为主,预计公司未来的收入和利润将表现为非线性增长,采用 DCF 现金流量折现法测算,并对 WACC 值和永续增长率进行合理区间的敏感性分析,得到发行人的合理估值区间不低于 40 亿元。
根据申报材料,2021 年 12 月,锦江电子有限引入高瓴祈翼等外部投资者,股权转让价格和增资价格分别为 306.03-306.04 元/注册资本、340.04 元/注册资本,投前估值 36/40 亿元,发行人后续对外融资价格均参考上一轮估值。
请发行人说明:(1)结合当时发行人经营业绩、在研产品进展情况等因素,说明 2021 年 12 月引入外部投资者确定投前估值的依据及合理性,发行人与 2021 年 12 月后入股的外部投资者之间是否存在其他利益安排;(2)结合发行人成立时间较早但产品市场化状况不佳、所处细分行业市场空间及在研竞品数量众多等特征,说明估值方法的选择是否客观、准确;(3)结合发行人研发管线拓展、研发进展、资产规模变化、外部融资价格公允性、与可比公司经营业绩差距等情况,充分、审慎论证市值预计的合理性。
请保荐机构结合上述问询问题完善申报材料,说明对发行人预计市值的测算的明确结论,并客观、谨慎发表意见。请保荐机构质控及内核等部门就上述事项出具专项说明文件。