来源 :最新IPO2026-09-04
最新IPO发现,2026年9月4日,深交所官网显示,超聚变数字技术股份有限公司(简称:超聚变)创业板IPO第二轮审核问询回复挂网,保荐机构为中信证券股份有限公司,审计机构为安永华明会计师事务所(特殊普通合伙),律师事务所为北京市竞天公诚律师事务所。
最新IPO将持续关注超聚变IPO进展!
主营业务情况
公司是一家算力基础设施与数智化服务提供商,深耕 AI 与数据时代的技术革新与产业赋能需求,定位于企业在 AI 和数据时代的水平全栈解决方案提供者。依托在算力领域的技术积淀与产业实践,公司提供行业领先的算力业务,并在城企数智业务、能源智慧解决方案等新兴业务领域进行探索。
算力业务系公司核心业务,公司聚焦算力基础设施与算力服务领域,持续推进以数据中心服务器为主的技术创新、产品研发及市场拓展,以全面响应 AI 产业在快速发展的行业需求。在算力基础设施方面,公司为客户提供全球领先的双生态数据中心服务器产品,面向 AI 算力及通用算力两大算力需求类型,覆盖数据中心场景下 AI 服务器及通用计算服务器的全系列产品;同时,公司积极布局边缘计算领域,通过多元化产品矩阵全面覆盖云端与边缘端算力需求,并在液冷组件及电源模块等关键配套部件产品领域进行拓展。在算力服务方面,公司围绕各行业AI 规模化落地的核心诉求,提供 AI 解决方案以及操作系统等产品,通过软硬件协同赋能,高效释放算力价值。
新兴业务是公司未来重点布局的战略方向,包含城企数智业务与能源智慧解决方案。城企数智业务系基于公司自主研发“超聚变?智企 ERP”等核心商业软件,赋能客户实现智能体时代的数智化转型,公司已同步预研 AI 原生的新一代企业级软件;公司提供的能源智慧解决方案主要为充电网络解决方案,并已立项研发面向AI DC、兆瓦充电站等高压直流场景的产品及解决方案,包括数字储能系统、固态变压器、能量管理系统等。
公司作为国内算力产业的龙头企业,依托在算力基础设施领域多年的技术、品牌、市场积淀,在软硬件层面与上下游深度合作,协同生态伙伴在战略拓展、业务合作、技术支持以及市场培育等多个层面开展合作,共同推动着中国算力基础设施市场的发展。2022年至2025年,公司实现营收规模与市场份额的双重稳定增长,在中国市场位列领先地位。根据IDC统计数据,2022年至2025年,公司服务器在中国x86服务器市场的市场占有率从11.7%提升到14.2%,出货量排名跃升至第二位,并在部分细分赛道形成领先优势。公司国产化服务器销售额位居中国市场第一,整体市场地位稳居行业第一梯队;2022年至2025年,公司标准液冷服务器市场份额均稳居中国市场第一。
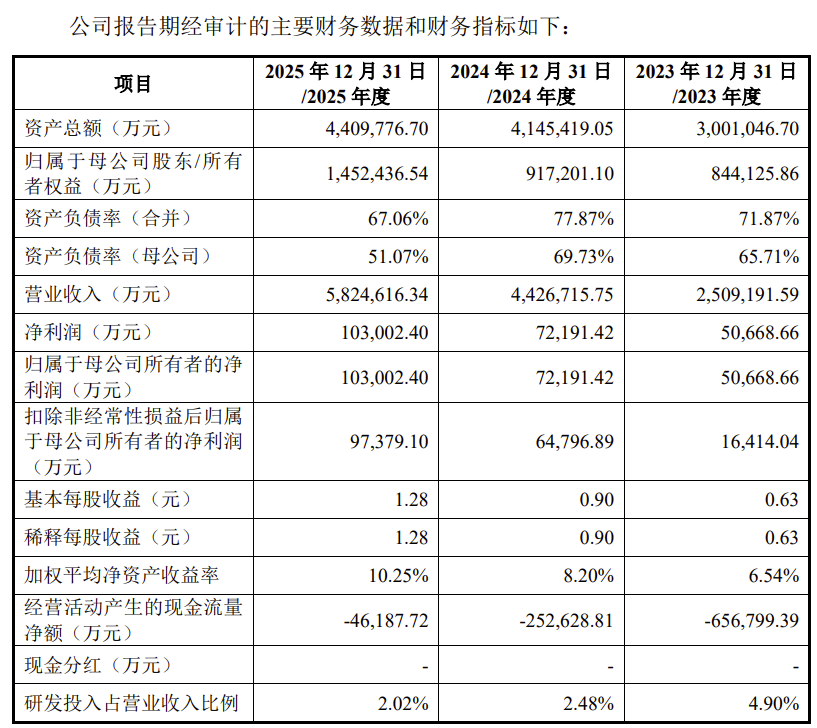
主要财务数据和财务指标
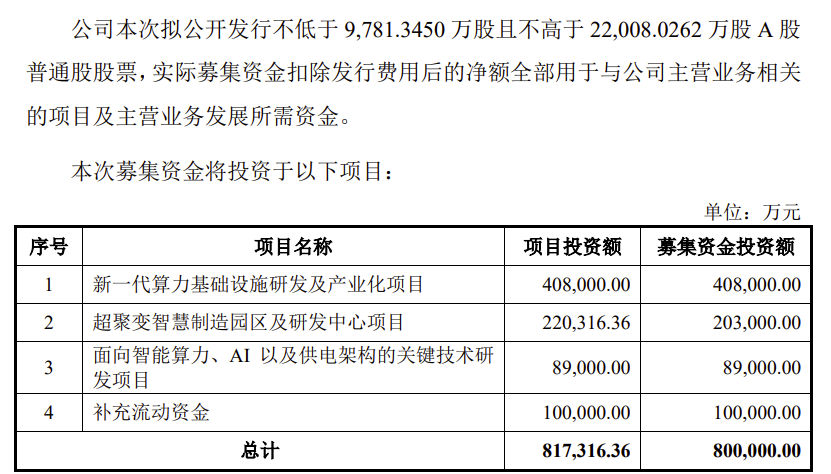
募集资金用途
问询内容
问题1、关于技术及产品
申报材料及问询回复显示:在散热、供电、互联等数据中心基础技术层面,发行人持续积累,形成可复用技术支撑。在主要硬件平台,发行人采用开放架构,通过模块化、标准化与解耦设计实现定制化配置需求。请发行人披露:(1)结合下游客户对数据中心在标准模块化部署、多生态兼容、软硬件协同、高效稳定运维方面的技术需求,分析发行人服务器产品在不同业务领域、平台层面的技术优势。(2)结合稳定供电、有效散热及高速互联等数据中心基础层面技术需求,分析发行人已有成果与技术储备对竞争优势的支撑作用。请保荐人简要概括核查过程,并发表明确核查意见。
问题2、关于市场空间及竞争格局
申报材料及问询回复显示:为扩大下游客户与算力场景,发行人搭建双生态架构,满足国内自主可控需求,同时服务全球开放市场。围绕国产化、AI与液冷相关市场需求,发行人重点开拓互联网客户。请发行人披露:(1)结合发行人在机架服务器、液冷整机柜服务器、超节点的产线布局及收入利润结构情况,分析发行人不同类型产品对目前服务器市场AI、国产化及液冷需求变化的适应能力。(2)结合服务器业务在技术积累与市场培育方面向其他业务拓展的影响因素,分析发行人目前开展边缘计算、数智化转型解决方案等业务取得的成效及面临的困难,发行人后续的业务发展安排。请保荐人、申报会计师简要概括核查过程,并发表明确核查意见。
问题3、关于历史沿革与控制权架构
申请文件和问询回复显示:发行人历史沿革涉及国资背景主体收购、境外股东入股及股权流转、申报前夕新股东入股等事项。请发行人披露:(1)结合超聚变有限的设立背景,披露其设立以来的重大股权变化、所履行的法定程序,对管理层、控制权、业务发展及经营业绩的影响情况。(2)结合发行人股本情况、实际控制人认定及国资管理相关规定,分析发行人股东中标注“SS”“CS”国有股东完整性。(3)结合发行人申报前十二个月内新增股东情况,分析相关股东入股定价依据及公允性。(4)结合发行人董事及高级管理人员变动情况,分析其是否对发行人正常生产经营造成重大不利影响,发行人就管理层稳定等公司治理事项的保障措施。请保荐人、发行人律师简要概括核查过程,并发表明确核查意见。
问题4、关于业务独立性
申报材料及问询回复显示:发行人与华为技术生态及相关主体存在技术合作与市场协同,同时又与豫信电科及其控制的企业存在较多业务往来。请发行人披露:(1)结合发行人的技术生态和产品布局,从资产完整、人员独立、财务独立、机构独立及业务独立方面分析发行人面向市场的独立持续经营能力。(2)结合发行人控股股东、实际控制人及其控制的其他企业业务情况,分析其是否对发行人构成重大不利影响,发行人防范利益输送、利益冲突及保持独立性的具体安排。请保荐人、申报会计师、发行人律师简要概括核查过程,并发表明确核查意见。
问题5、关于收入变动
申请文件和问询回复显示:报告期内,发行人AI服务器销售数量增长较多,主要系下游客户算力资本支出增加。请发行人披露:(1)结合下游主要客户未来资本开支计划和预计落地时间、同行业可比公司产能及扩产情况,发行人期后业绩表现等,进一步分析发行人成长性情况。(2)报告期内AI服务器、通用服务器中x86系统和国产芯片系统的销售金额和对应客户及变动分析,结合发行人在x86系统和国产芯片系统的核心竞争优势、市场发展趋势、在手订单变动和期后收入等,进一步分析发行人期后能否持续保持竞争优势和成长性。请保荐人、申报会计师简要概括核查过程,并发表明确核查意见。
问题6、关于采购和供应商
申请文件及问询回复显示:报告期内,发行人GPU、内存、存储等原材料价格呈上升趋势,模组价格2024年上升较多。2025年第四季度以来,发行人主要原材料价格上升较多。请发行人披露:结合期后主要原材料价格变动情况,发行人采购和销售定价策略,分析发行人是否具有价格传导能力;量化分析期后原材料价格上涨对毛利率等经营情况的影响,并针对性完善招股说明书关于“关键原材料价格波动风险”。请保荐人、申报会计师简要概括核查过程,并发表明确核查意见。