8月20日晚,中信证券正式披露2026年半年度报告。公司上半年营业收入为496.92亿元,同比增长50%;归母净利润为233.43亿元,创下历史同期最高水平,同比增幅为69.60%,。
根据中证协8月3日发布的行业数据,2026年上半年证券行业营收、净利润分别同比增长32%、23%。作为行业仅有的两家总资产突破两万亿的券商之一,中信证券营收与利润体量稳居头部。公司这一亮眼业绩增速的背后,是行业资源与增长红利正向着头部机构集中的现实。
然而这份成绩单并未充分反映在二级市场的股价表现上。截至8月20日收盘,中信证券A股报27.04元,港股报25.86港元,年内分别下跌3.28%、3.90%,A股对应市净率约1.4倍。半年报公布次日,中信证券A股微涨0.30%,市场反应较为平淡,或许是对公司盈利的可持续性、长期股东回报仍存在分歧。
中信证券同步公布2026年中期利润分配方案,拟向全体股东每10股派现4.27元(含税),合计派现66.72亿元,股利支付率为28.58%。
自2024年首次推出半年度分红以来,中信证券已连续三年实施中期分红。相较于2025年中期每10股派2.90元(含税,合计派现42.98亿元、对应股利支付率32.53%)的分红方案,本次现金分红规模显著提升,但股利支付率继续回落,分红策略较为审慎。
重资本扩张现实与出海叙事下的约束
资产负债端,截至2026年6月末,中信证券总资产达2.47万亿元,较年初增长18.65%;总负债达1.91万亿元,较年初增长20.32%,总负债增速略高于总资产。
一方面2026年A股市场交投活跃,客户交易保证金增加,推高代理买卖证券款这类被动负债,这部分资金归属于客户,对公司不形成偿债压力;另一方面,为支撑自营投资、两融业务、衍生品业务等,公司通过债券发行等工具扩大主动负债。
从母公司的各项风险指标来看,中信证券的净资本较去年同期显著增长,但风险覆盖率、资本杠杆率、流动性覆盖率及净稳定资金率等指标均有所下行。这一变化反映出业务扩张带来资本占用加大,也对中信证券的分红策略产生制约。即便当期盈利实现大幅增长,公司仍需留存部分利润以充实净资本。
表:中信证券母公司净资本及风险控制指标
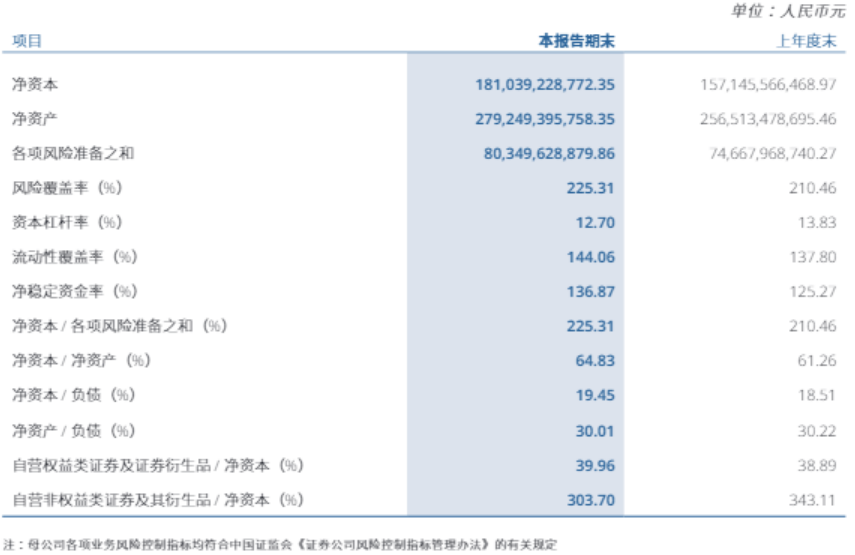
数据来源:公司2026年半年报
业务层面,资本占用较大的证券投资业务撑起中信证券2026年上半年营收大盘,占总营收比例约四成。在科技主线的结构性行情助推下,该板块收入同比增长36.96%,跑赢行业平均水平。
与此同时,公司融出资金规模较2026年初增长20.99%,两融业务规模扩张明显;母公司自营权益类证券及证券衍生品占净资本的比例较年初抬升1.07个百分点,权益风险敞口进一步放大。
公司经纪业务、资产管理业务、证券承销业务2026上半年分别实现收入131.42亿元、80.03亿元、29.14亿元,同比增幅分别为41.02%、33.00%、41.92%。三大轻资本业务虽短期受益于市场贝塔行情,但本土业务增长空间逐步受限,国际化布局成为公司延续业绩成长性的关键抓手。
财富管理领域,中信证券于2025年12月在境内推出“信100”财富管理品牌,带动经纪业务毛利率从2025年的37.53%提升至2026年上半年的42.03%;境外则依托子公司中信证券国际拓展东南亚市场。据报道,其旗下香港财富平台发力DPM全权委托业务,推出“信享全球财富配置”标准化方案,相关业务实现较快增长。
证券承销业务毛利率小幅回落2.30个百分点至34.27%。2026年上半年公司境外股权项目承销规模达42.18亿美元,较2025年同期增长41.12%,涵盖牧原股份港股IPO等标杆项目。随着“A+H”上市模式成为国内头部企业的主流选择,跨境投行业务的重要性不断提高。
区别于经纪、投行较强的周期属性,资产管理业务一向被视作券商穿越市场波动的压舱石。上半年该板块毛利率为42.60%,与2025年基本持平。面对国内公募行业费率下行、同质化竞争加剧的挑战,中信证券控股的华夏基金一方面持续丰富QDII产品线,另一方面探索合资品牌、投顾服务等模式,稳步向海外输出成熟资管方案。
值得一提的是,为支持海外业务扩张,中信证券于今年8月完成向控股股东中信金控的H股定向增发,合计募资160亿元人民币,发行价为23.13港元/股。现阶段头部券商的国际化不仅要搭建离岸基金、跨境理财等服务体系,服务境内外高净值客户,还需加码FICC、衍生品等资本消耗型业务,二者协同有望抬升公司整体ROE水平。
对于中信证券来说,出海是缩小与国际一流投行差距的必答题。但这并非低成本的成长叙事,而是一场需要真金白银投入的持久战。投资者又是否愿意为远期的愿景,接受业绩端的波动以及分红端的让步呢?
国际化的多重考验
中信证券的国际化起步于2005年设立的香港子公司“中信证券(香港)有限公司”(后更名为“中信证券国际”);2012年,公司以12.52亿美元收购里昂证券,后逐步将其业务纳入中信证券国际体系。
2023年9月,时任总经理杨明辉公开提出香港—亚洲—全球“三步走”的国际化战略,即先在香港搭建全牌照全业务体系,扩大在亚洲区域的市场份额与行业影响力,待区域基础稳固后,再切入欧美市场完成全球布局。目前公司已实现香港区域全业务覆盖,并以新加坡为区域中心,辐射马来西亚、印尼、菲律宾、泰国等市场。
相较于中金公司多市场同步布局的出海模式,这套渐进式扩张思路能够更好管控境外资本投放与多区域合规风险。不过公司的国际业务优势更多体现在服务中资企业的跨境投融资需求,而对标国际一流投行的FICC、衍生品做市等核心交易能力,或需要更长的培养周期。
国际化进程中,跨境合规治理同样是绕不开的话题。收购里昂证券后,子公司新老团队曾面临较长时间的磨合;2022年,国内监管也曾针对中信证券境外子公司股权架构层级过多、部分业务开展不规范等问题出具责令改正的监管意见。
今年3月,中信里昂证券卷入香港证监会与廉政公署代号“Fuse”的联合调查,涉及股票配售环节信息泄露等问题。这也反映出,中资券商走向全球,除资本、业务能力建设之外,还需完善内控与治理机制。