几个月前,看懂经济在分析民生银行2025年业绩时,曾经用“生长和止血”来概括它当时的状态——一边是经营端在修复,另一边,是利润仍被风险成本拖住。
2026年半年报,同样的问题又来了。
上半年,民生银行实现营业收入 751.66 亿元,同比增长 3.84%;归属于本行股东的净利润 195.37 亿元,同比下降 8.62%。收入向上、利润向下,原因主要落在风险成本上。上半年民生银行信用减值损失314.57亿元,同比增加54.18亿元,增幅20.81%。
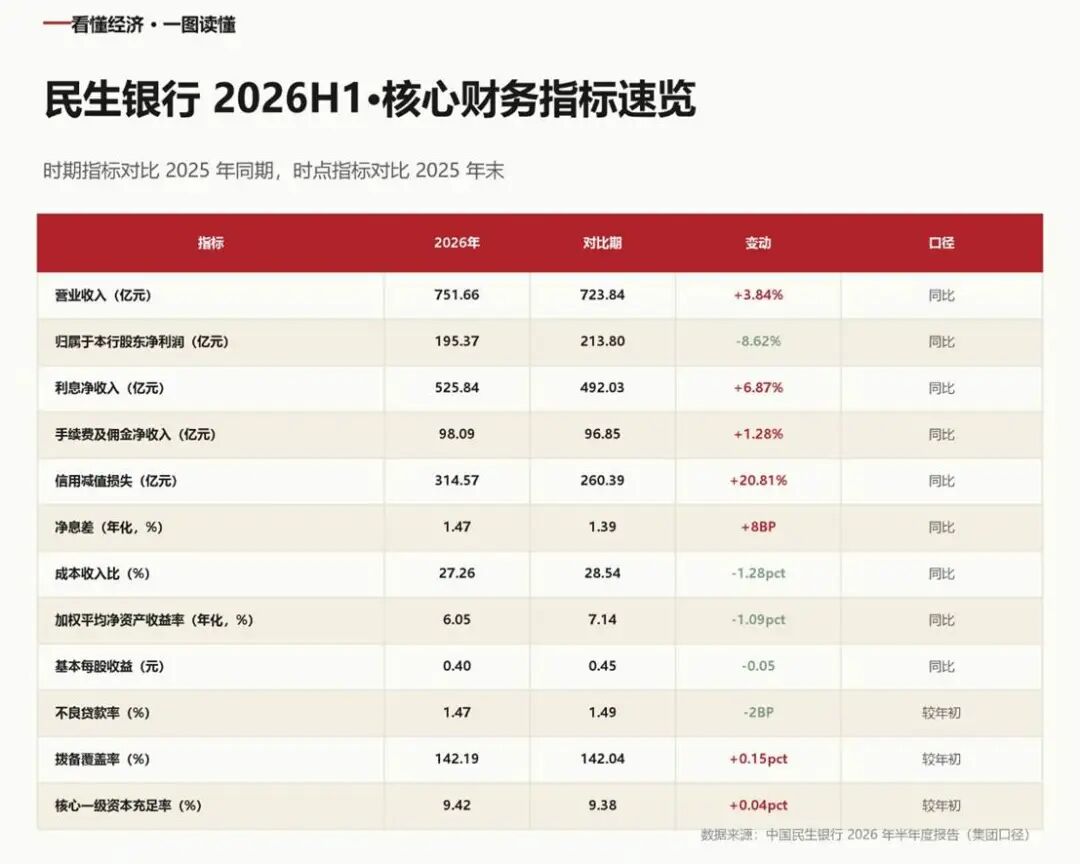
当然,如果只看利润,民生银行的修复显然还没有完成。但把几个指标放在一起,会发现一些更深层的变化已经出现:净息差升至1.47%,同比提高8个基点;存款付息率同比下降40个基点,推动净息差逆势回升;存款在负债中的占比提高2.08个百分点,一般性贷款在总资产中的占比提高1.19个百分点;集团不良贷款率降至1.47%,较年初下降0.02个百分点。
8月31日的业绩说明会上,行长王晓永给出了一句自评:今年以来,民生银行经营业绩有亮点,当然也有不足。对于民生银行来说,利润仍在承担过较高的风险成本,但与此同时,负债成本、息差、收入和资产负债结构已经出现改善。
营收回血与利润承压
营业收入增长3.84%,为什么归母净利润反而下降8.62%?
收入端其实已经有所修复。上半年民生银行利息净收入525.84亿元,同比增加33.81亿元,增长6.87%;手续费及佣金净收入98.09亿元,同比增长1.28%。与此同时,成本收入比降至27.26%,同比下降1.28个百分点。
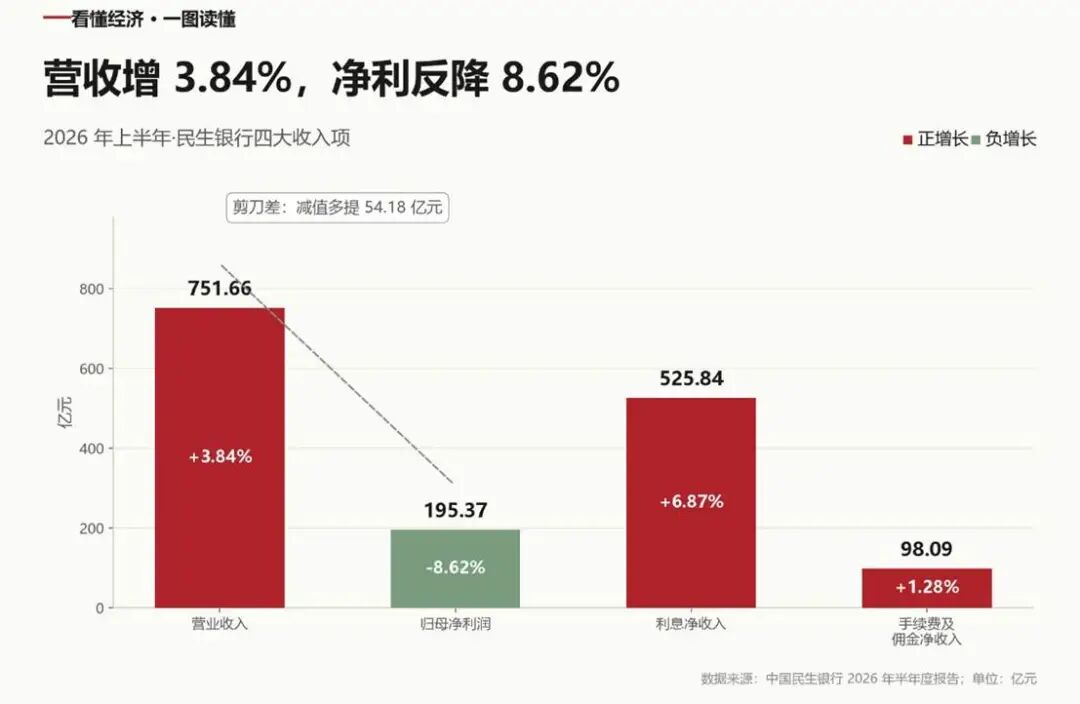
也就是说,这一次利润下滑,主要问题并不在收入,也不在日常经营费用,而在风险成本。
上半年民生银行信用减值损失达到314.57亿元,同比多提54.18亿元,增长20.81%。在8月31日的业绩说明会上,黄红日副行长进一步拆解了这笔增量:一方面,大零售尤其是消费信贷和信用卡新生成不良增加,推高减值计提;另一方面,随着不良资产处置力度加大,而不良资产市场定价仍相对审慎,处置损失有所上升。与此同时,上半年已核销资产清收22.84亿元,同比减少21.57亿元,对拨备的回补也有所减弱。
所以,54亿元更准确的理解,是过去和当期风险在利润表上的集中体现。
风险成本仍然是利润修复最大的拖累,但另一边,集团不良贷款率为1.47%,较年初下降0.02个百分点,拨备覆盖率升至142.19%。
对民生银行而言,当下仍处在一个比较典型的阶段:一边继续消化风险、承担减值压力,一边修复正常经营能力。
息差回升的 8 个基点
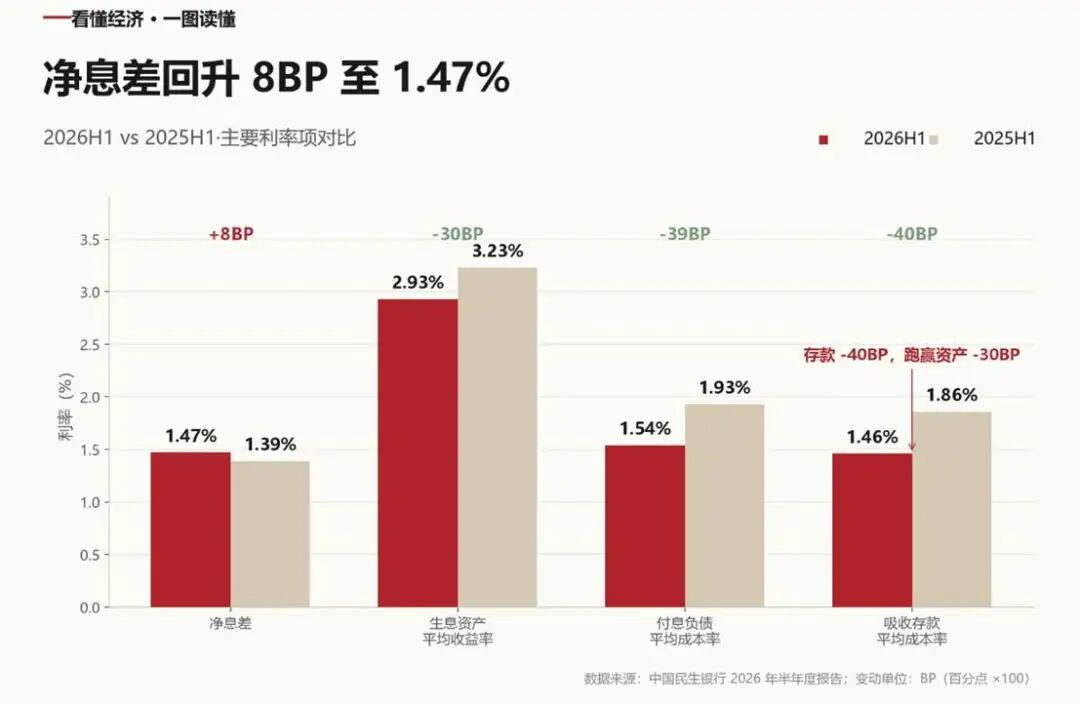
民生银行半年报中最大的变化,就是净息差回升至1.47%,同比提高8个基点。
在低利率环境下,资产端收益率仍然承压。上半年民生银行生息资产平均收益率为2.93%,同比下降30个基点;其中贷款和垫款平均收益率3.24%,同比下降30个基点。公司贷款、个人贷款收益率也分别下降21个和37个基点。
负债端的降幅要更大一些。同期付息负债平均成本率降至1.54%,同比下降39个基点;存款平均成本率降至1.46%,同比下降40个基点。其中,公司存款平均成本率从1.85%降至1.45%,个人存款则从1.89%降至1.49%。
这意味着,在资产收益率继续下行的情况下,民生银行通过更快地压降负债成本,阶段性缓解了息差压力。
价格之外,民生银行的结构正在调整。截至6月末,存款在总负债中的占比提高至62.07%,较年初提升2.08个百分点;活期存款在各项存款中的占比提高0.46个百分点。与此同时,一般性贷款在总资产中的占比提高1.19个百分点至56.14%,生息资产日均余额同比增加781.15亿元。
因此,上半年利息净收入增长6.87%,并不只是存量高成本存款重定价带来的阶段性红利。负债结构优化、信贷资产占比提升和规模增长,也在共同发挥作用。
8个基点的回升,并不能说明民生银行解决了息差问题,但它证明了一件事:在行业共同面对低利率约束时,民生银行的资产负债表已经开始产生一些内部修复能力。
公司进,个人退
负债成本下降,给民生银行上半年的息差修复提供了最直接的支撑。
但管理层也说得很清楚,随着存量高成本存款逐步完成置换,负债成本继续下降的幅度会趋缓。
接下来如果还想稳住息差和收入,更多压力会回到资产端。
上半年,民生银行的贷款结构已经出现比较明显的变化。截至6月末,公司贷款和垫款29069.25亿元,比年初增长5.64%;个人贷款和垫款16030.72亿元,比年初下降4.52%。公司类贷款不良率则从年初的1.24%降至1.17%,个人类不良率由1.92%升至2.01%。
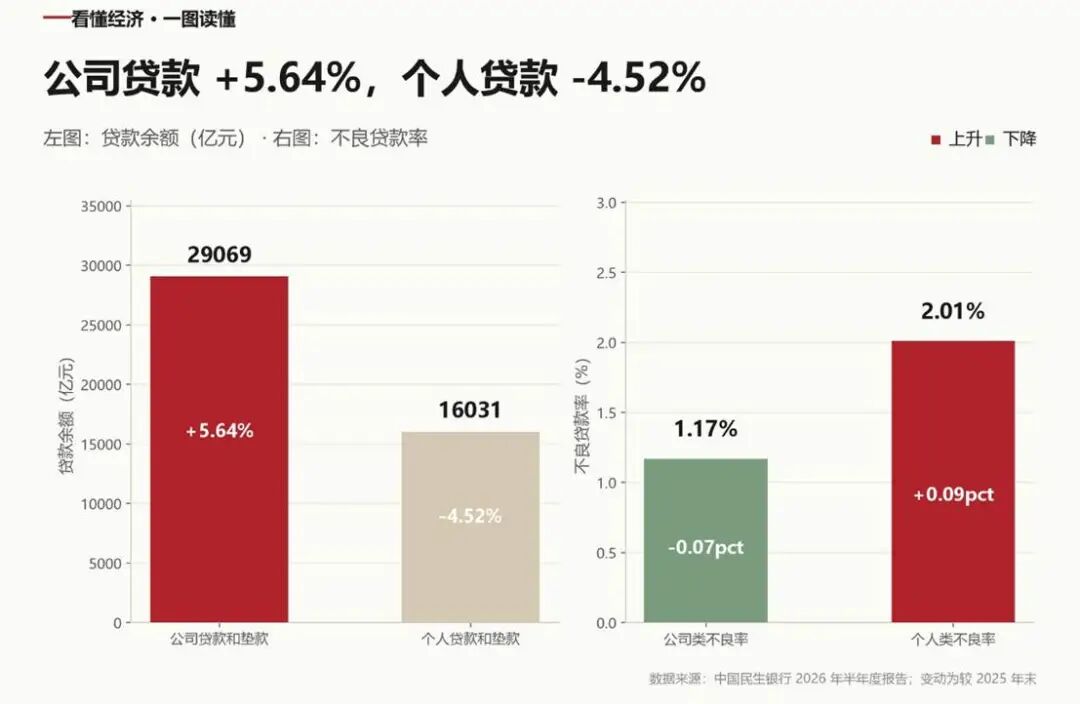
这组变化背后,其实对应着民生银行现在两个不同的任务。
对公业务需要继续找增量。2026年是民生银行2026—2030年五年发展规划的开局之年,管理层在业绩会上明确,对公转型是贯穿整个五年周期的长期工程,经营导向也进一步从规模扩张转向质效优先,上半年战略客户接近2000户,贷款规模超过1.5万亿元。
零售业务面对的则是调结构。管理层解释,个人贷款下降,与主动清退风险较高的合作类互联网贷款和高共债客户有关。在这个过程中,余额收缩和风险暴露会同时出现,这也是上半年零售不良压力仍然偏高的重要背景。
但民生银行的公司贷款增长、个人贷款下降,不能简单理解成资源从零售转向对公。管理层仍然把零售定义为长期性、基础性的优先发展业务,只是经营方式在变。比如按揭不再只看房贷投放,而是向“按揭+财富管理+综合服务”延伸,信用卡也更强调回归支付和客户经营。
也就是说,对公端增加相对优质的信贷资产,零售端主动退出部分高风险业务,同时把经营重心更多放到客户综合价值上。
这也是接下来观察民生银行更重要的一点。
结语
几个月前,我们用“生长和止血之间”来形容民生银行。看完2026年半年报,民生银行仍然处于这个阶段,但进度条已经在向前走了。
“生长”的一面比之前更清楚了。营业收入继续增长,净息差从2025年上半年的1.40%进一步升至1.47%,利息净收入增长6.87%,负债结构和信贷结构也都在继续调整。
但“止血”还没有结束。上半年信用减值损失同比又增加54.18亿元,个人贷款不良率仍在上升。更重要的是,现在的风险压力已经不能全部归结为过去留下的旧账——消费信贷、信用卡的新生成不良,也在继续影响利润表现。
所以,民生银行现在的状态,比“增收不增利”要复杂一些。经营端确实在往好的方向走,但风险成本还没有跟上;息差已经修复,但负债降本的空间不会一直存在;对公业务在增加资产,零售业务也还需要经历一轮结构调整。
这也是接下来真正需要看的地方。