来源 :商讯杂志2026-09-03
作为中国首家民营全国性股份制商业银行,民生银行的零售业务曾经是该行区别于其他银行的一张名片。
自2006年起开始推进支行重心转向零售业务,2007年通过事业部制改革为对公业务减负、为零售业务开辟渠道阵地,2009年又将服务民营企业、小微企业、高端客户的战略定位写入零售业务的发展规划之中,民生银行零售业务一路凯歌高奏。
2017年,该行发布“懂你的银行”零售品牌,个人客户突破5350万。然而,2026年上半年的半年报,却给这份二十余年的零售梦泼了一盆冷水。
零售分部由盈转亏,信用卡成主要拖累
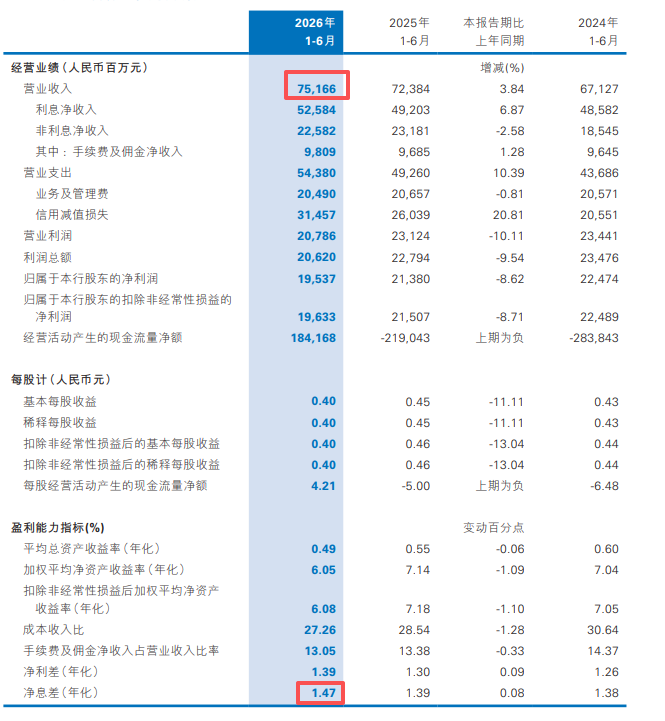
数据显示,民生银行上半年营业收入751.66亿元,同比增长3.84%;净息差1.47%,逆势回升8个基点。但光鲜的整体数据下,零售板块全面承压。
图源:2026半年度报告
截至6月末,零售贷款(含信用卡透支)余额15905.72亿元,较年初减少704.10亿元,降幅4.24%;其中信用卡透支减少260.03亿元。
个人贷款不良率由年初1.92%升至2.01%,而信用卡透支不良率从3.87%攀升至4.22%,上升35个基点,在上市银行中处于较高水平。
横向对比,招商银行信用卡不良率1.90%,平安、浦发控制在2%附近,民生银行的信用卡风险释放压力明显更大。
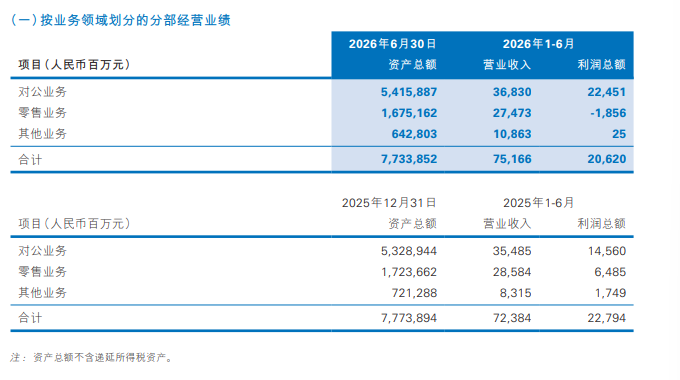
资产质量恶化直接侵蚀利润。上半年民生银行零售分部营收274.73亿元,营业支出却高达293.2亿元,收入无法覆盖支出,最终录得18.56亿元亏损。而2025年同期,该分部还贡献了64.85亿元利润,一来一回摆动超83亿元。
图源:2026半年度报告
全行信用减值损失计提314.57亿元,其中贷款减值损失293.63亿元,同比大增25.2%,成为“增收不增利”的主因。对公贷款不良率仅1.17%,信用减值的增量显然主要来自零售端。
转型进入深水区
零售业务颓势不是一朝一夕造成的。
2021年民生银行零售业务收入首次下降之后,继续出现多年的持续负增长,直到2026年上半年才开始出现亏损。这也正对应2020年高迎欣接任董事长之后提出“零售作为优先发展的长期性、基础性战略业务”这一时点,结构上调整加上存量信用风险出清,让转型之痛比预想时间更长。
好消息是,零售客群基本盘依然稳固。截至6月末,管理零售客户总资产35350.53亿元,较年初增长7.65%;金卡及以上客户金融资产30524.70亿元,占比高达86.35%;零售客户数14663.25万户,较年初增长2.56%。财富中收30.13亿元,同比大增47.66%,代理业务手续费27.13亿元,同比猛增64.92%。
8月31日业绩说明会上分管零售副行长张俊潼表示,“未来五年零售优先的战略定位不动摇”,并将“AI+零售”作为下一阶段的转型主线。
管理层希望从客户优质获客渠道的获取、把客户生命周期管理作为经营管理工作中的重点内容、利用智能化手段来进行经营管理工作等三个方面推动零售业务从“规模驱动”切向“AUM驱动”。
副行长黄红日也表示,接下来将按照新的客户准入标准进行严格的客户准入管理,并且严格控制存量,加大不良贷款回收力度以促进资产质量尽快好转。
上半年民生银行共清收处置不良资产389.86亿元,核销199.61亿元、不良资产证券化84.18亿元。
对于民生银行来说,目前要解决的问题就是:信用卡不良何时达到顶峰,减值计提的力度何时减弱。在此之前,零售业仍然会受到压力。财富管理业务的高增速是否可以保持下去,“AI+零售”能否真正在风控和客户经营方面带来改变,这将决定这家成立三十年的股份制商业银行能不能在深水区实现触底反弹。
转型的方向已经很明确,剩下的就是时间问题了。