续8月底披露半年报之后,华夏银行又在近日、发布了一则高层人事消息。
该行“董事会收到副行长唐一鸣先生的书面辞职报告。唐一鸣先生因工作原因,辞去本行副行长职务,自2026年9月30日起生效”。
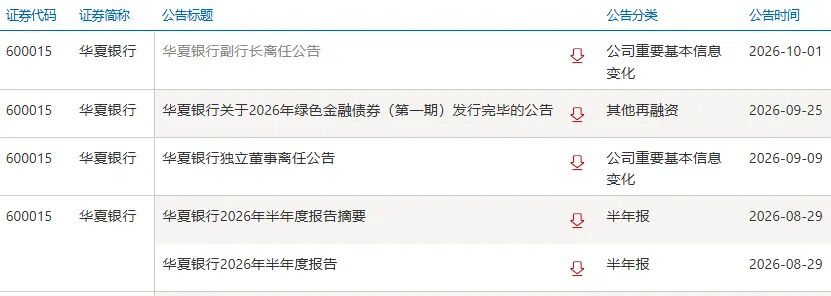
基础图表来源:上交所网站。
至于其去向,消息比预计的更快到来。
满族的唐一鸣、蒙古族的杨靖国,已被任命为东城区的副区长。
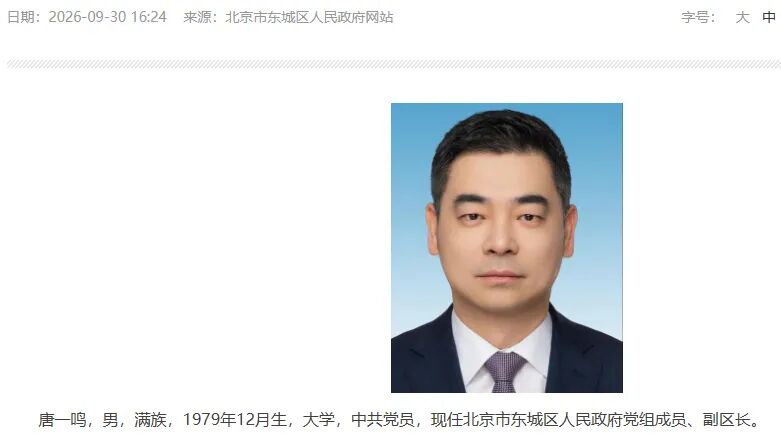
基础图表来源:东城区人民政府网站。
华夏银行、北京银行和北京农商行,均有当地的国资背景;其高管从银行转任地方,倒也在情理之中。
但我们注意到,2025年北京银行资产同比增速16.98%、利润却为-22.24%,行长戴炜表示系主动调整所致;而从6月末数据来看,华夏银行似乎也出现了相似的一幕,资产同比增速9.58%、归母净利润却为-18.35%。
故而,总部同城、高管交流密切的两家银行,是否先后遇到了类似局面、从而不得不走上类似的路径?颇值得关注。
从北京银行到华夏银行
作为总部位处京畿之地的全国性股份制行,华夏银行由首钢集团于1992年独资组建。1996年该行完成股份制改造,并于2003年挂牌上市,此后又在2005年顺着业内的潮流、引入境外战略投资者,以期促进经营治理水平的接轨、提升。
据天眼查的华夏银行股东一览表显示,当前首钢集团以21.68%的持股仍为第一大股东,国网英大、人民保险分别以19.33%、16.11%的持股位列第2、第3大股东。而德意志银行作为昔日的战略投资者,获利颇丰后、早在2016年就已退出。
据Wind数据(下同),历经多年的发展、该行在2025年末已有一支3.68万人的员工队伍,人均创收250.09万元、人均创利74.01万元,包括人事费用、福利在内的人均薪酬为42.86万元。
公开资料显示,本次传来消息的唐一鸣出生于1979年12月,满族、大学学历。此前曾在北京银行任职多年,后调任华夏银行。
早年,唐一鸣曾任北京银行研究发展部(创新办公室)总经理;之后,则转向业务管理方向,先是担任通州管理部党总支书记、总经理,之后任京南管理部党总支书记、常务副总经理。
接着,唐一鸣又被外放,远赴江西、担任该行南昌分行的党委书记、行长,正式“独挡一面”、全面负责一家分行的各项工作;并在此后,又担任该行北京分行的党委书记、行长。
2024年8月初,唐一鸣获批为华夏银行副行长,不但正式迈入了A股上市行的高管序列,还是该行最年轻的副行长。
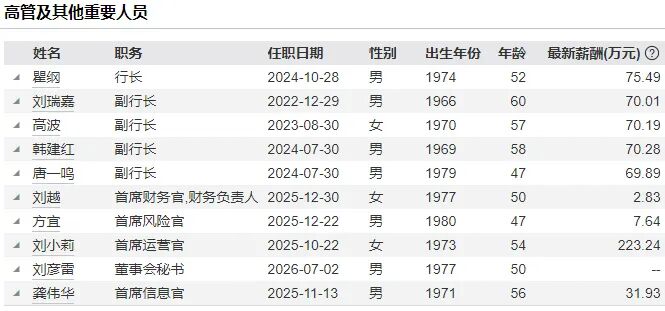
注:华夏银行高管情况一览;
基础图表来源:Wind归并。
事实上,从北京银行到华夏银行,唐一鸣的情况在当地三行的高管中、并非个例。
如华夏银行现任董事长杨书剑,此前曾任北京银行行长;北京银行现任董事长关文杰,此前曾任北京农商行董事长、华夏银行行长;
总部同城、高管交流密切的银行,如遇到类似局面、走上类似路径,其实也无可厚非。
类似的业务局面及路径?
我们对均有当地国资背景,又高管交流密切的华夏银行、北京银行和北京农商行进行比较。
如以2016年末各行的总资产为基数“1”,那么至今年6月末华夏银行已增至原来的2.12倍,北京银行为2.24倍;北京农商行在去年末为1.78倍。除北京农商行的增长或受地域限制,华夏银行和北京银行的资产规模、增势接近。
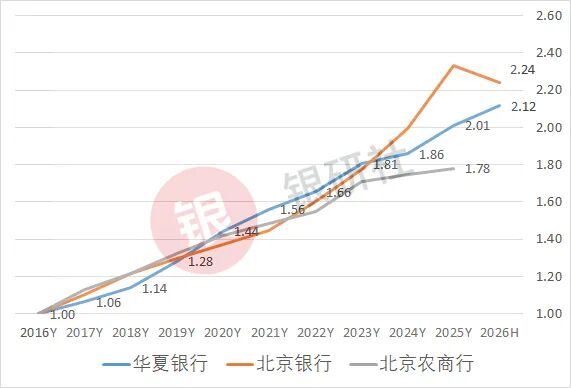
注:当地3家行历年资产增势一览;
基础数据来源:Wind。
具体地,6月末华夏银行的总资产已达4.99万亿元、同比增速9.58%,当期营业收入513.08亿元、同比增速12.71%,归母净利润为93.65亿元、同比增速-18.35%。
至于质效指标,成本收入比25.22%、同比优化3.79个百分点,期末净息差1.59%、同比优化扩大0.04个百分点,不良率1.50%、同比优化0.10个百分点,拨备覆盖率144.80%、同比下降11.87个百分点。
可见,华夏银行当前的业务增长其实情况较好,资产、营收增速较高;主要“症结”,或在于资产质量引发的风险支出。
2025年末的北京银行:
资产、营收、归母净利润增速,分别为16.98%、-3.39%和-22.24%,该行行长戴炜表示利润系主动调整所致,“与其把问题放在后面,不如主动理清家底”。
北京银行当年的归母净利润为200.86亿元、同比减少57.45亿元,除“收入端”的投资净收益、同比减少12.48亿元,主要是“支出端”的信用减值损失、同比增加51.47亿元。
尽管拨备支出大幅增加,但去年末该行拨备覆盖率为200.21%、仍同比下降8.54个百分点;同时作为资产质量“里子”的逾期贷款为470.48亿元、同比增加111.99亿元。
那么,该行的资产质量情况,已一目了然;究竟是“形势所致”、还是“主动调整”,也不言自明。
今年6月末的华夏银行:
资产、营收、归母净利润增速,分别为9.58%、12.71%和-18.35%,“增收不增利”的迹象有所显现。
与去年北京银行不同的是,华夏银行今年上半年的营收增长颇为积极,故而对利润的影响、来自于“支出端”。信用减值损失为234.02亿元、同比增加84.14亿元。
类似的是,尽管拨备支出大幅增加,但6月末该行拨备覆盖率为144.80%、同比仍下降11.87个百分点;而期末逾期贷款为631.03亿元,同比增加221.27亿元、相比去年末增加216.76亿元。
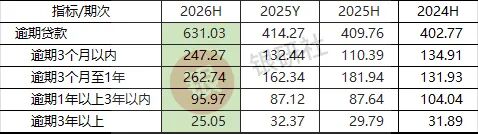
注:华夏银行近年逾期贷款明细;
单位:亿元;基础数据来源:Wind。
仅从数据来看,北京银行、华夏银行似乎先后遇到了类似的问题,即如何控制好资产质量、减少风险支出。
当前银行主营的存贷款业务、愈发呈现“薄利多销”的趋势,更薄的利润、也更难承受风险的侵蚀。同步抓好业务营销、风控管理,已是绩优行的不二法门。
华夏银行在资产、营收复苏增长的基础上,后续如能业务“开源”与风控“节流”并举,那么业务条线的创收、能更多落袋为风险拨备后的利润,业绩也将有明显的改善。
每家银行都有各自的问题,直面问题才能更好地解决问题。我们祝华夏银行后续顺利,也盼着早日收到该行的好消息!