账面上的利润可以被出清的代价吞噬,真正难补的是战略重心塌下的那一角。9月16日,银登中心官网挂出的一份招商公告,恰好为这个判断提供了一个微观切口。《华夏银行杭州分行关于2026年第2期个人不良贷款(个人消费信用贷款)转让项目的招商公告》显示,该项目拟转让不良贷款本金余额6.12亿元,利息2.85亿元,代垫诉讼费用0.30万元,债权合计8.97亿元;该批贷款全部为信用贷款、无担保,加权平均逾期天数高达966.56天,债务人年龄主要分布在30岁至40岁,预计竞价时间为11月20日,受让方限于金融资产管理公司或符合条件的地方资产管理公司。
近966天的加权平均逾期,意味着这批消费信用贷款早已深度逾期,基本丧失内生清收价值;单笔金额小、无抵押、借款人年轻化的组合特征,正是当前银行零售不良批量出清的典型样本。而这笔转让只是华夏银行庞大零售风险处置版图的一角。对这家总部位于北京、以京津冀为区域战略重心的全国性股份制银行而言,分布零散的存量不良资产也在加速打包出表,风险出清的力度与代价,正在成为审视其区域战略重心能否守得住的重要考题。
更深层的信号藏在半年报里:利润的天平,正在从京津冀悄然向长三角倾斜。2026年半年报显示,华夏银行上半年实现营业收入513.08亿元,同比增长12.71%,利息净收入与非利息净收入双双保持两位数增长,净息差同比回升5个基点;然而归母净利润93.65亿元,同比下降18.35%。京津冀地区实现营业收入216.06亿元,居全国各区域之首,但营业利润同比下降48.97%;粤港澳大湾区营业收入同比下降6.10%,营业利润亏损17.30亿元。收入向好而利润失色,区域战略中心与湾区市场同时承压,华夏银行“基本盘”的成色,成为半年报之后资本市场最集中的疑问之一。
不良加速出清
杭州分行这笔转让,并非一笔寻常的资产处置。8.97亿元债权全部为无担保消费信用贷款,加权平均逾期966.56天,远超90天的减值认定门槛;公告披露,部分客户虽已聘请律师诉讼代理,但案件尚未立案受理。银行选择在司法程序实质性推进之前整体挂牌,意味着自行清收的性价比已不具备,批量转让成为现实选项。而债务人以30岁至40岁为主、结构年轻的表述,客观上也印证了消费信贷客群违约的普遍性。
这与半年报披露的整体图景高度吻合。截至2026年6月末,华夏银行个人贷款不良率2.85%,较上年末上升74个基点;个人贷款不良余额185.71亿元,较上年末增加38.39亿元,占全部不良贷款余额的比例约为44.8%。与此同时,零售信贷规模在主动收缩:本行个人贷款(不含信用卡)余额4969.93亿元,较上年末下降6.76%;信用卡贷款余额1373.91亿元,较上年末下降9.06%;零售贷款占总贷款比重降至23.5%。规模压降与不良抬升双向挤压之下,零售资产正在进入“边收缩、边出清”的通道。
出清的速度有多快?该行上半年累计清收处置不良资产265.78亿元,其中现金清收59.71亿元、呆账核销204.03亿元、以物抵债2.04亿元;集团层面通过向第三方转让方式处置贷款账面原值24.41亿元。中泰证券在其研报中测算,华夏银行上半年核销及转出208.56亿元,已达2025年全年327.83亿元的64%,核销转出率(测算)达104.58%。广发证券研报亦指出,公司处置力度已开至上限,零售风险出清仍需时间。银登网上的这份招商公告,正是这套“核销+转让”组合拳的一个公开切片。
需要说明的是,不良批量转让是银行业普遍采用的合规处置工具,消费信用贷款无抵押、回收率低的特征决定了转让折价属行业常态,单笔项目本身不足以定性。
利润去哪儿了
收入端的改善是真实且全面的。上半年营业收入同比增加57.86亿元,利息净收入增长13.03%,非利息净收入增长12.06%。国联民生证券研报评价称,华夏银行核心营收保持高增,量价协同带动净利息收入增长,代理业务和托管业务手续费表现较好,同比分别增长23.86%和7.32%。
但利润端的答卷截然不同。半年报显示,营业支出同比增长28.97%,其中信用及其他资产减值损失235.99亿元,同比激增58.49%,发放贷款和垫款减值损失206.47亿元、同比增长66.17%。减值多提一项即吞噬了全部收入增量,直接导致利润总额下降19.12%。中金公司研报直言,上半年业绩低于其预期,主要由于公司二季度主动审慎确认不良风险所致;中泰证券亦认为,减值计提大幅增加是利润下滑的主因。
对于利润的阶段性失色,华夏银行管理层给出了正面回应。
8月31日,行长瞿纲在2026年半年度业绩说明会上表示,“信用减值损失的大幅增加,主要是增加了贷款减值损失,这是我行加速出清、化解风险的战略选择。一方面是贷款规模增长较快,拨备计提自然增加,另一方面是加大拨备计提力度,加快出清存量风险,夯实资产质量,提高风险抵补能力”。他同时坦承,“目前,我行资产质量主要指标与可比同业相比还有差距”,并强调“用阶段性的利润波动换取更干净、更健康的资产负债表,是负责任的选择,也是实现更高质量、更可持续增长的必要路径”。
独立董事郭庆旺则在同一场合表示,董事会及风险合规与消费者权益保护委员会高度关注全面风险治理体系建设情况,截至2026年半年末,华夏银行风险偏好执行情况符合预期。
值得一提的是,郭庆旺的表态发表数日后即迎来职务变动。9月9日,华夏银行发布公告称,董事会收到独立董事赵红女士、郭庆旺先生、丁益女士的书面辞职报告,三人因担任独立董事职务时间已满6年,辞去华夏银行独立董事及董事会专门委员会相关职务。
由于上述离任将导致华夏银行董事会中独立董事人数占比少于三分之一,公告明确,郭庆旺先生、丁益女士的离任将自本行股东会选举新任独立董事、并经国家金融监督管理总局核准新任独立董事任职资格后生效,在此之前二人将继续履行独立董事及相关职责;赵红女士的离任自2026年9月8日起生效。三位任职满六年的独立董事同期提交辞呈,意味着董事会风险监督条线将迎来换血,其继任者对资产质量议题的把关力度,同样是观察这家银行风险治理走向的一个窗口。
管理层的辩护是否成立,前瞻指标提供了检验的标尺。中泰证券研报测算,华夏银行上半年不良净生成率(累计年化)1.75%,同比上升32个基点,二季度单季年化达1.93%,较一季度的1.39%明显加快;逾期率2.28%,较上年末上升67个基点,其中逾期90天以上占比1.39%,逾期/不良升至152.2%,不良认定的缓冲空间有所收窄。
广发证券研报则将“零售风险暴露加速”列为首要关注点,指出26H1末零售不良余额占不良总额44.8%,不良净生成率同比上升0.31个百分点,生成端压力有所抬升。
基于上述判断,多家机构普遍下调了盈利预测:中金公司将华夏银行2026年、2027年归母净利润预测下调16.2%、13.2%至220亿元、225亿元;中泰证券调整后预测为267.69亿元、277.16亿元、288.88亿元;广发证券预测两年增速分别为-20.69%和-10.31%。
值得注意的是,对公端构成了有效对冲,公司贷款不良率1.13%,较上年末下降29个基点,房地产、基建类和建筑业不良额较年初分别下降12.17亿元、9.39亿元和5.19亿元,广发证券称之为“对公不良贷款加速出清”。基本盘内部“对公修复、零售恶化”的跷跷板,正在剧烈摆动。
对于对公端业务的下一步,瞿纲在业绩说明会上给出了明确路径。他表示,下半年将通过差异化授信策略严把准入关,精准赋能重点区域以优化业务结构;同时强化风控中台与投贷后管理,严防新增风险,并多措并举加速不良资产处置,夯实资产质量。
市场对出清节奏的分歧,已经从研报蔓延到投资者层面。有一位投资者直言,华夏银行当前的不良率还是太高,至少需要3至5年的消化,才能降至同类股份制银行的平均水平。这种判断指向一个更冷静的现实:即便本期不良率1.50%、较上年末下降5个基点,其绝对水平在股份制银行中依然偏高,而3.39%的京津冀不良率意味着区域战略中心的修复周期可能更为漫长。
京津冀失速
当战略重头的盈利能力出现显著波动,而长三角、粤港澳大湾区等其他区域的增长尚难以完全填补这一缺口时,市场的焦点便自然从总量的起伏转向了结构的安全。财报中的分部数据,清晰地展示了一幅区域格局正在剧烈重构的现实图景。
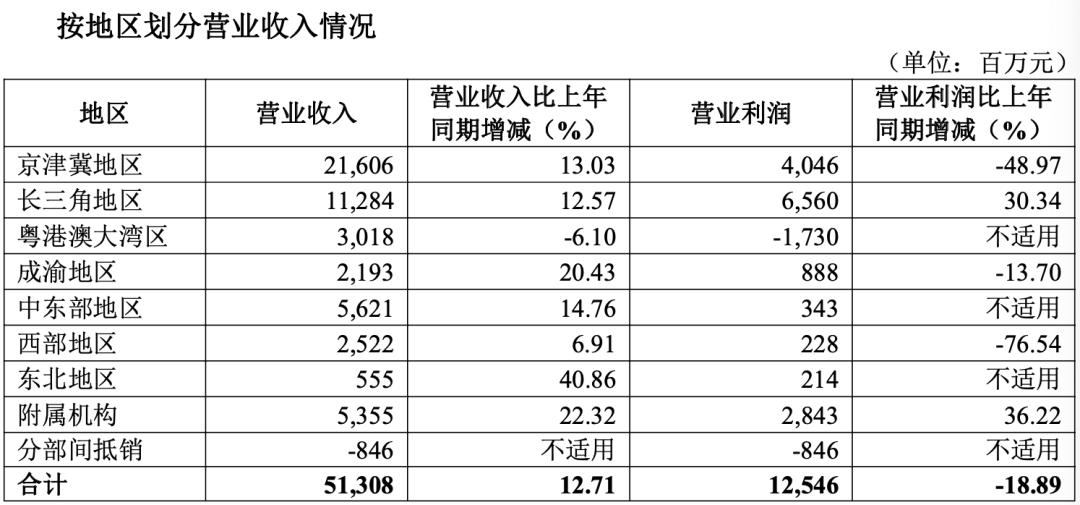
数据来源:华夏银行2026年半年度报告
上表直观呈现出清晰的区域分化格局。
作为全行区域战略重心,京津冀地区贡献了42.1%的营业收入,但在风险出清的高压下,营业利润仅40.46亿元,同比骤降48.97%,呈现出“增收不增利”的严峻局面。
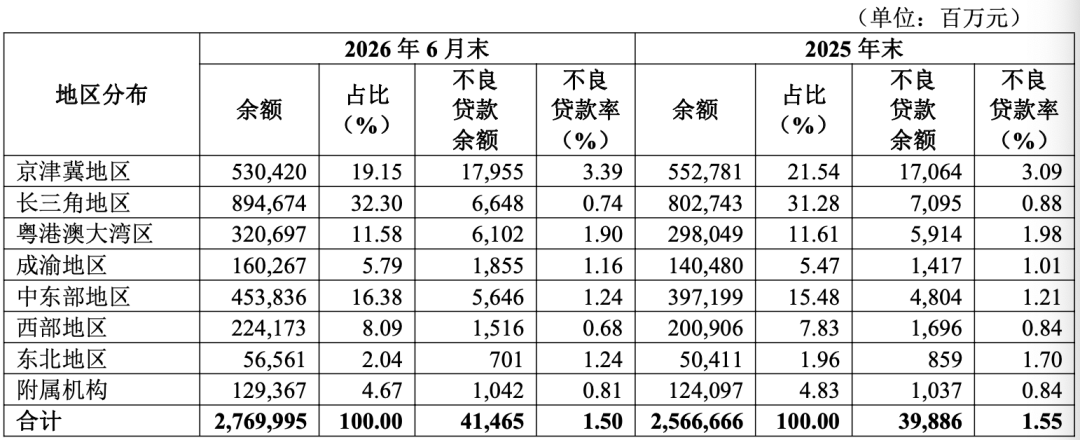
中泰证券研报指出,截至2026年6月末,京津冀地区不良贷款率3.39%,较上年末上升30个基点,为全行最高,且该地区贷款余额较年初压降4.05%,占比降至19.15%。一边压缩投放、一边多提减值,区域战略中心正处于风险出清的深水区。
按地区划分的贷款及不良贷款分布情况(单位:百万元)
数据来源:华夏银行2026年半年度报告
这进一步印证了区域利润格局重塑的内在逻辑:长三角地区不良贷款率仅0.74%、较上年末下降14个基点,贷款占比升至32.30%,对应图表中30.34%的营业利润增速,已成全行最大利润来源;而粤港澳大湾区营业收入仅30.18亿元,营业利润却亏损17.30亿元,呈现出明显的“入不敷出”态势。
耐人寻味的是,华夏银行管理层在业绩说明会上明确,将持续优化区域布局,主动融入京津冀、长三角、粤港澳大湾区、成渝经济圈等国家战略。区域战略定位未变,但区域内的利润与风险分布已然洗牌,如何在不放弃京津冀的同时让长三角承担更多利润产出,考验着管理层的平衡术。
利润下滑的连锁反应正在资本端显现。半年报显示,核心一级资本充足率8.84%,较上年末下降54个基点。中泰证券研报按较年初口径测算,风险加权资产增长7.72%,快于核心一级资本净额1.50%的增速。广发证券研报则按同比口径测算,华夏银行上半年内生资本增速(ROE×(1-上年分红比例))为4.13%,低于13.48%的风险加权资产同比增速,直言公司资本水平偏低、扩表消耗加快。
在此背景下,华夏银行也在积极寻找资金补充与结构优化的新路径。9月17日,全国银行间同业拆借中心官网显示,华夏银行将发行2026年绿色金融债券(第一期)。本期债券募集资金将专项用于绿色产业项目,具体投向涵盖节能环保、清洁能源等领域,以强化对绿色发展的金融支持。在资本消耗加快的关口,发行绿债不仅是补充资金来源的常规动作,更显示出其在重资产压力下试图优化信贷结构的战略意图。
机构的最终定调呈现出谨慎的底色:广发证券维持“买入”评级,目标价10.07元,对应0.50倍PB;中泰证券维持“增持”;国联民生证券维持“谨慎推荐”;中金公司在下调盈利预测的同时维持“跑赢行业”。但对于券商给出的估值逻辑,投资者并不买账。
有投资者直言,“0.5倍PB,难啊,最起码拨备要回到170以上”。这种质疑并非没有依据:截至6月末,华夏银行拨备覆盖率为144.80%,中泰证券研报评价其“仍处于相对偏低水平”。若以半年报数据测算,当前不良贷款余额414.65亿元、贷款损失准备余额600.43亿元;覆盖率若要提升至170%,拨备余额需增至约704.90亿元,意味着还需多计提逾百亿元,在净利润已经承压的背景下,这个数字本身就是一道横亘在估值修复面前的现实门槛。