在研判银行盈利水平的诸多指标中,ROE已经成为市场最为看重的“黄金标尺”。
据统计,今年上半年,A股42家上市银行ROE(以年化加权平均净资产收益率衡量)均值为10.48%,与去年同期相比有所下降。从各行表现来看,共计32家A股银行ROE出现同比下滑,仅9家为正增长,1家与上年持平。值得关注的是,前述9家上市银行均为城、农商行,包括青岛银行、重庆银行、宁波银行、厦门银行、兰州银行、江苏银行、渝农商行、紫金银行和郑州银行。其中增幅最高的是青岛银行,同比增加1.24个百分点。
从不同机构类型看,国有大行与股份制银行整体承压,ROE均较上年同期下降。相对而言,城商行展现出较强的资本回报能力,ROE均值达11.78%,并且杭州银行以17.74%的高ROE水平居首。从未来趋势看,有机构认为,未来几年ROE仍有下行压力,但下降斜率将逐步放缓,并最终由趋势性下行转向低位稳定。
农行ROE居大行之首,
华夏银行5.22%垫底
今年上半年,A股42家上市银行ROE均值为10.48%。按银行类型看,城商行、农商行整体ROE水平显著优于全国性银行(国有大行+股份行)。
其中,城商行以11.78%的ROE均值位居首位,超出42家上市行1.3个百分点;农商行以10.77%紧随其后,同样超过42家上市行均值。相对来看,国有大行ROE均值为9.11%,股份行仅8.62%。
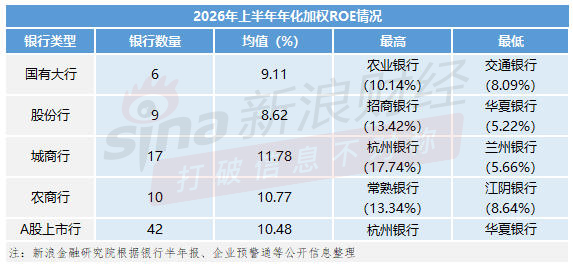
具体到各家银行,在ROE排名前十的上市行中,城商行占据七个席位,分别为杭州银行、青岛银行、江苏银行、成都银行、南京银行、宁波银行、长沙银行。另有两家农商行进入前十,包括常熟银行、苏农银行。此外,招商银行成为唯一进入前十榜的全国性银行,排名第七。
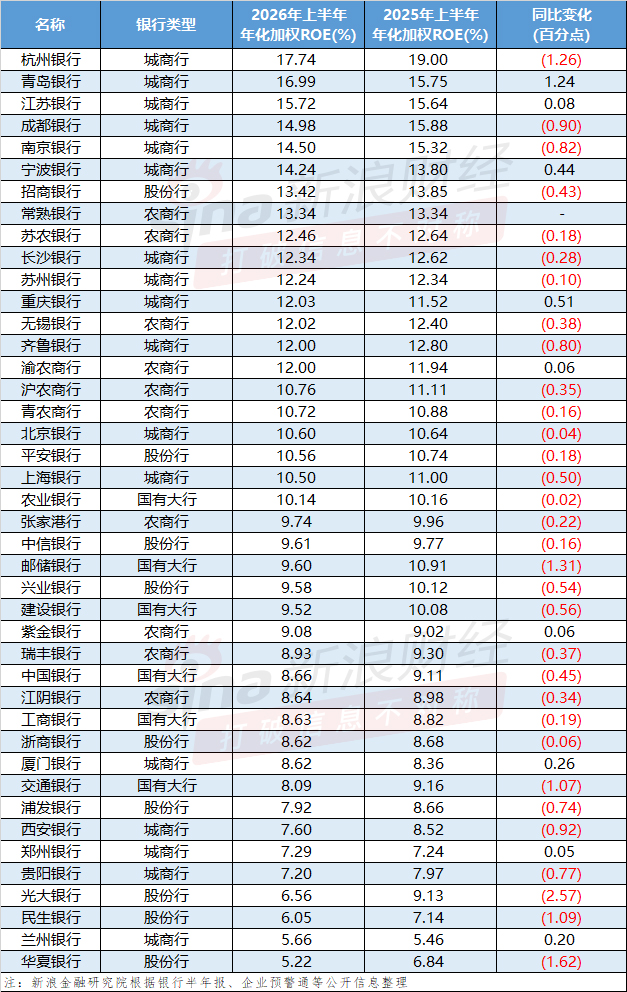
从整体排名情况看,杭州银行以17.74%的年化ROE位居A股42家上市银行首位,较上述整体平均水平高出7.26个百分点。不过,与上年同期相比,杭州银行ROE回落1.26个百分点。
根据计算公式,ROE=净利润÷平均股东权益,推高ROE,一方面在于分子端增厚净利润,另一方面在于分母端控制股东权益扩张,降低摊薄效应。
行业净息差普遍承压背景下,今年上半年,杭州银行净息差同比上升0.04个百分点至1.39%。同时,利息净收入155.99亿元,同比大增19.17%,构成盈利基本盘。资产质量方面,该行不良贷款率0.76%,拨备覆盖率达471.96%,充足的风险储备让银行能够适度放缓拨备计提力度。数据显示,该行信用减值损失同比下降49.31%,有效减少了利润侵蚀。
与此同时,上半年,青岛银行以16.99%的ROE位列第二;江苏银行以15.72%位列第三;成都银行、南京银行、宁波银行ROE均超过14%,表现亮眼。
另外,排名前十的银行也包含两家农商行,分别是常熟银行、苏农银行,总部均位于江苏地区。
招商银行则是前十榜中唯一的全国性银行,排名第七位,上半年ROE为13.42%,在股份行中优势明显。名次仅次于该行的股份行为平安银行,ROE为10.56%。纵观榜单,排名末尾的为华夏银行,以5.22%垫底。
相比于优质城商行,国有大行ROE排名明显较低。其中,农业银行在大行中排名首位,其次是邮储银行、建设银行、中国银行、工商银行、交通银行。
事实上,相比于优质城商行,全国性银行承担较多低利率对公业务、按揭信贷投放,再叠加系统重要性银行的身份,资本监管要求更高。因此,持续的资本补充推高了净资产分母,从而压低了ROE水平。
9家城农商行ROE同比提升,
光大银行下降最多
在众多上市行ROE承压下行的背景下,上半年仍有9家银行实现了同比增长,其中包括7家城商行和2家农商行,无全国性银行在列。
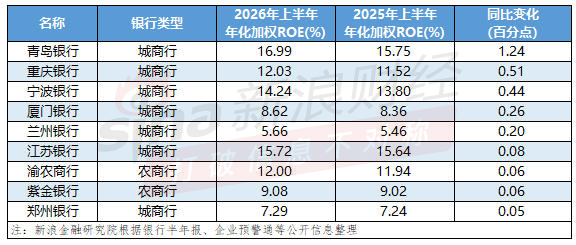
今年上半年,青岛银行ROE较上年同期增加1.24个百分点至16.99%,增幅在上述42家上市行中最高。
从青岛银行半年报看,上半年,该行实现营业收入83.64亿元,同比增长9.15%;归母净利润36.19亿元,同比大增18.08%,盈利增长强劲。
此外,该行上半年生息资产规模扩张带动利息净收入同比增长14.97%,计息负债成本率同比下行37BP。同时,手续费及佣金净收入同比大涨32.66%,中间业务形成增量贡献;信用减值损失同比减少18.60%,释放利润空间。
与此同时,重庆银行、宁波银行ROE均同比增加超过0.4个百分点。上半年,重庆银行ROE12.03%,同比提升0.51个百分点。从半年报看,该行负债端成本显著压降,计息负债成本率同比下行41BP,带动净息差回升至1.46%。同时,利息净收入同比大增26.04%,归母净利润同比增长10.29%。
宁波银行ROE为14.24%,同比提升0.44个百分点。从该行半年报看,该行上半年净息差维持1.70%的较高水平,利息净收入同比增长14.26%,归母净利润则同比增长12.12%。此外,该行手续费及佣金净收入同比大涨53.90%,成本收入比同比下行3.19个百分点,成本管控成效突出。
与此同时,江苏银行上半年ROE在42家上市行中排名第三,同比上升0.08个百分点。数据显示,该行上半年利息净收入同比增长12%,净息差1.64%,负债成本持续优化,同时归母净利润实现8.09%的较高增长。
相对而言,今年上半年,光大银行ROE同比下降2.57个百分点至6.56%。从该行半年报看,虽然该行净息差小幅企稳,利息净收入实现正增长,但信用减值损失同比大幅增加31.25%,投资收益同比少超70亿元,归母净利润同比大降24.01%,加权平均股东权益也保持增长,共同推动ROE走低。
半数银行ROE高于10%,
农行为唯一入围大行
事实上,ROE的高低,并没有一个绝对的标准。不过,从当前银行业的整体水平看,10%成为判断和评价ROE水平的重要分界线。
今年3月,招商银行高管曾表示:“招商银行高度重视ROE管理,目前呈下降趋势,预计还会继续下行,该行将以10%为底线管控好ROE的水平,只有能保持在10%以上的ROE,才能给投资者创造较好回报。”
从42家A股上市银行ROE表现看,上半年,共计21家银行的ROE超过10%,与上年同期相比减少3家。具体来看,包括12家城商行、6家农商行、2家股份行和1家国有大行。
其中,农业银行是国有大行中ROE唯一超过10%的银行,为10.14%。与此同时,股份行中超过10%的是招商银行和平安银行,ROE分别为13.42%、10.56%。
不过,需要关注的是,ROE下行,并不一定代表银行赚钱能力下降。部分银行净利润仍保持正增长,只是股东权益扩张更快,资本回报效率被摊薄;但如果净利润出现下滑,则意味着银行盈利承压。
今年上半年,42家上市银行合计实现营收3.14万亿元,同比增长7.42%;归母净利润1.13万亿元,同比增长2.96%。
具体来看,上半年共有6家上市行营收同比下降,分别是兴业银行、光大银行、青农商行、张家港行、瑞丰银行、紫金银行;6家上市行净利润下滑,分别是兴业银行、民生银行、光大银行、华夏银行、贵阳银行、兰州银行。
此外,在华创证券银行分析师林宛慧看来,海外经验表明,低息差并不意味着ROE必然持续下行,银行可以通过负债成本优化、信用成本稳定、降本增效和收入结构调整实现ROA再平衡。
林宛慧表示,市场对银行的要求将从“高股息”进一步升级为“高质量ROE”。未来估值溢价的核心,不是ROE水平本身,而是ROE的稳定性、资本效率和盈利结构——即能否通过财富管理、托管、投行等低资本消耗业务提升资本回报,并降低对净息差和信贷周期的依赖。谁能够实现更稳定、更可持续的ROE,谁就更有可能获得估值溢价。
“未来几年ROE仍有下行压力,但下降斜率将逐步放缓,并最终由趋势性下行转向低位稳定。”林宛慧指出,中国A股上市银行ROE的中长期均衡水平更可能落在8%-10%左右。