513.08亿元营业收入,同比增长12.71%;93.65亿元归母净利润,同比下降18.35%。华夏银行2026年上半年迎面“撞”上的,是一组“左右互搏”的数字。收入冲过500亿元,利润却往回走。信用及其他资产减值损失235.99亿元,同比增长58.49%。一边收入更多,一边计提得更多。
反差更明显的是,不良贷款率降至1.50%,比上年末下降0.05个百分点,逾期贷款余额却增至631.03亿元,上年末为414.27亿元。不良率往下,逾期往上,划出两条曲线,个人贷款不良率升至2.85%。
华夏银行2026年上半年的几组数字,像转速不同的齿轮,收入和风险已经各走各的,资本还在后面跟着。
01
营收增12.71%,归母净利降18.35%
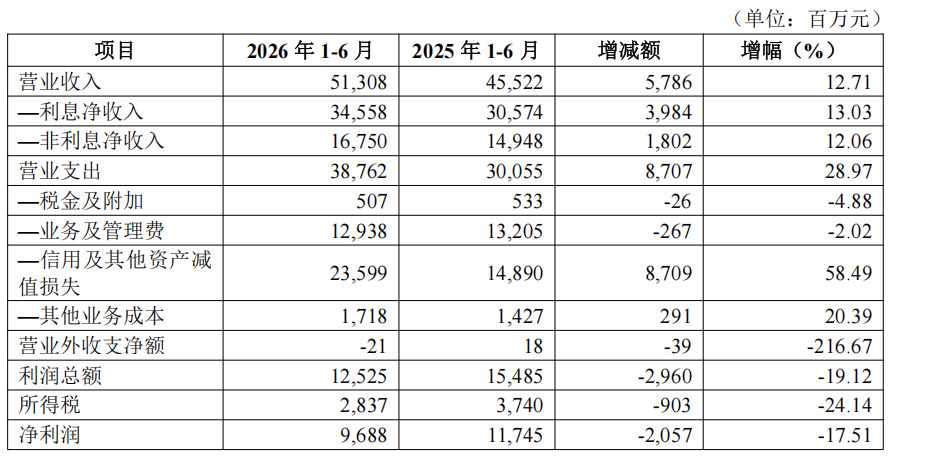
营收冲过500亿元,归母净利润却少了18.35%,华夏银行今年上半年的第一个“名场面”就在这儿。华夏银行2026年半年度报告显示,利息净收入345.58亿元,同比增长13.03%;非利息净收入167.50亿元,同比增长12.06%。两大收入来源都在增长,业务及管理费还同比下降2.02%。收入没熄火,费用也没突然失速。
半年内,235.99亿元信用及其他资产减值损失同比增长58.49%,其中发放贷款和垫款减值损失206.47亿元,同比增长66.17%。同期,归母净利润93.65亿元,同比下降18.35%。营业收入增长,减值计提也在增加,归母净利润则同比下降。
图片来源:华夏银行二〇二六年半年度报告
“增收不增利”,华夏银行2026年上半年营业收入513.08亿元,同比增长12.71%,同比增加57.86亿元。变化更大的数字出现在减值计提,信用及其他资产减值损失同比增加87.09亿元。
华夏银行2026年半年报显示,其计息负债平均成本率由上年同期1.83%降至1.49%,吸收存款平均成本率由1.68%降至1.34%。发放贷款和垫款平均利率由3.96%降至3.56%。半年报称,报告期内“因资产负债结构改善和付息负债成本率下行较快”,净息差由1.54%升至1.59%,同比上升0.05个百分点。
当然,大环境也在“打折”。中国人民银行在2026年7月15日国务院新闻办发布会上公布,6月新发企业贷款加权平均利率约3.0%,比上年同期低约20个基点,社会综合融资成本处于历史较低水平。
低利率时代,银行赚钱越来越像做一道“综合题”,资产价格低一点,负债成本就得省一点,其他收入再多添一点。华夏银行2026年上半年净息差回升,吸收存款平均成本率也在下降。收入增速跑在前面,净利润没有跟上。
息差像是“水龙头”,减值像“下水口”,前者比上年同期多流了一点,后者同期也开得更大。华夏银行上半年的一个矛盾就在这儿,赚钱这件事没有停,留下来的利润却比上年同期少了。银行靠规模扩张做大收入并不罕见,难的是一块收入最后能留下多少。对华夏银行而言,这道题已经从“有没有增长”换成“增长留下多少”。
风险处置也在加快,华夏银行2026年半年报提到“加快出清潜在风险”,并提及制定针对性管控措施,将按计划稳妥推进清收处置。235.99亿元减值已经计入当期,资产质量的变化,则体现在逾期贷款和不良贷款之中。
02
不良率降至1.50%,逾期贷款增至631.03亿元
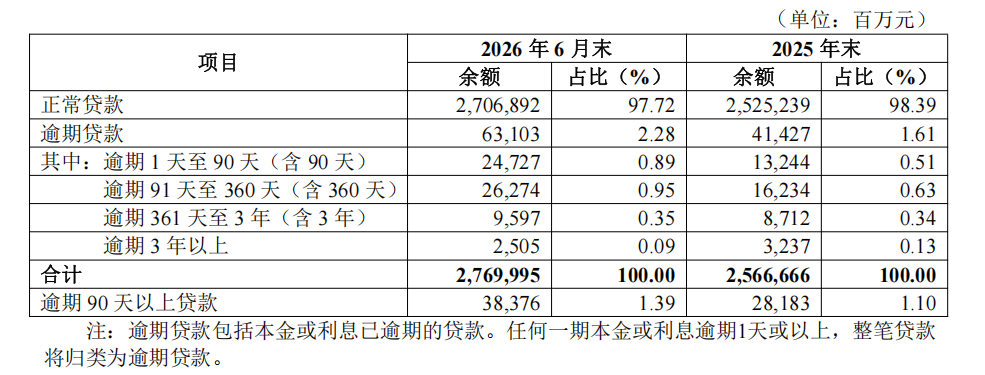
总不良率下降,逾期余额却在增加。华夏银行2026年半年报显示,2026年6月末,逾期贷款余额631.03亿元,上年末为414.27亿元,逾期贷款占比由1.61%升至2.28%。其中,逾期90天以内贷款247.27亿元,逾期90天以上贷款383.76亿元。数字没有绕弯,逾期变“厚”了。
图片来源:华夏银行二〇二六年半年度报告
不良贷款率从1.55%降至1.50%,不良贷款余额却由398.86亿元增至414.65亿元。逾期90天以上贷款为383.76亿元,逾期90天以上贷款与不良贷款的比例为92.55%。
华夏银行2026年半年报显示,其个人贷款不良余额185.71亿元,比上年末增加38.39亿元,不良率由2.11%升至2.85%。公司贷款则走出相反曲线,不良余额228.94亿元,比上年末减少22.60亿元,不良率由1.42%降至1.13%。某种程度上来看,2026年上半年华夏银行企业客户和个人客户的信用数字,半年里跑出了两种节奏。
零售信贷的变化还有更大的背景,中国人民银行《2026年上半年金融统计数据报告》显示,上半年住户贷款减少3668亿元,其中短期贷款减少5881亿元,中长期贷款增加2212亿元。同期,企事业单位贷款增加11.13万亿元。居民信贷与企业贷款半年期间走出了完全不同的态势。
国家统计局《2026年上半年居民收入和消费支出情况》则显示,上半年全国居民人均消费支出14836元,同比名义增长3.7%,实际增长2.7%。消费支出保持增长,同期住户短期贷款减少。
对于个人贷款不良率上升,华夏银行半年报称,“受部分客户还款能力和还款意愿下降等因素影响,个人不良贷款率有所上升”。该行同时提出“坚持调优零售业务结构,加强零售信贷业务风险管控,差异化制定资产质量管控措施,分类施策加快存量风险出清,切实防范信用风险。”
不过,即便一个指标变好,也不等于所有风险数字都跟着变好。华夏银行2026年上半年总不良率下降,逾期和个人贷款不良率上升。半年报称,“已制定针对性管控措施,后续将按计划稳妥推进清收处置工作”。下一期逾期余额和个人贷款不良率的变化,将成为风险处置进展的两个重要指标。
对华夏银行而言,从客户筛选、授信到风险预警、催收和资产处置,零售信贷要一路过关。半年报提出,“严把零售业务‘准入关’,加强重点产品风险管理,强化零售业务风险监测和分级预警机制,有效防范和控制风险”。这些动作覆盖贷前、贷中和贷后,也把新增风险管控与存量风险处置置于同一链条。而零售业务继续往前走,客户筛选是否精准、风险识别是否及时、存量问题处置是否有效,也都会影响该业务线的质量。
03
资本净额增至4518.38亿元,核心一级资本充足率降至8.84%
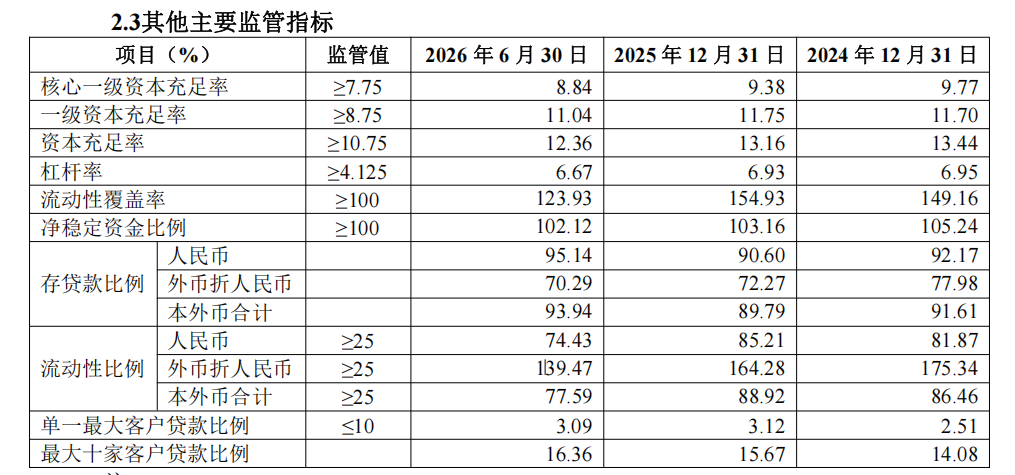
资本净额增加,资本充足率却下降。华夏银行2026年半年报显示,6月末资本净额4518.38亿元,上年末为4465.94亿元,核心一级资本净额3230.42亿元,上年末为3182.70亿元。核心一级资本充足率由9.38%降至8.84%,资本充足率由13.16%降至12.36%。
图片来源:华夏银行二〇二六年半年度报告
这背后的数字是风险加权资产,6月末为36554.65亿元,上年末为33936.41亿元。核心一级资本充足率监管值为≥7.75%,期末为8.84%,上年末为9.38%。资本像是“油箱”,业务跑得越远,资本资源越绕不开。
华夏银行2026年上半年贷款总额较上年末增长7.92%。半年报同时显示,公司贷款不含贴现余额增长14.73%。中国人民银行《2026年上半年金融统计数据报告》显示,上半年人民币贷款增加10.72万亿元,企事业单位贷款增加11.13万亿元,住户贷款则减少3668亿元。
规模是速度,资本是“续航”,资产质量像是“路况”,三样缺一项,都关系到这段路能跑多远。华夏银行今年上半年已经将速度提起来,贷款总额增长7.92%,营业收入同比增长12.71%。不过,风险加权资产增加,核心一级资本充足率下降。
上半年,华夏银行收入已有修复,息差也有改善,但逾期贷款、个人贷款不良率、核心一级资本充足率则是三项绕不开的指标。零售资产这一头,个人贷款不良率2.85%将短板亮出。资本这一头,半年报则提出“坚持轻资产、轻资本运行,强化集团化、精细化管理,全面推进资本内偿型发展,不断优化资本使用结构,提升资本使用效率,提高资本自我平衡能力,确保资本充足率满足监管要求,并在此基础上支持各项业务健康发展。”这意味着,资本管理不只是充足率数字本身,还包括每一单位资本能够支撑多少业务、形成多少收益。
对华夏银行而言,2026年上半年的数字将会“存档”。接下来,营收增长的持续性、逾期贷款的变化以及核心一级资本充足率的走势,是衡量下一阶段经营成色的三个变量。对一家银行来说,收入增长本身只是一个起点,收入能否更多转化为利润留存,同时减少风险波动对利润的侵蚀,并为资本积累留下余地,才更能体现增长的质量。
华夏银行的下一张成绩单,重要的也不只是某一指标回升,而是收入增长、风险消化与资本效率之间能否形成更为均衡的关系。对此,我们不妨拭目以待。