“对增长结果基本满意,对后续保持持续增长态势充满信心。”
这是浦发银行行长谢伟在2026年半年度业绩说明会上给出的定调。措辞很讲究。满意的是息差企稳和盈利提速。但“基本”两个字留下的余地,恰恰对应着中报里那些不太好看的数字。
01
—
息差由降转升,盈利迎来修复
业绩继续回暖。
2026年中报显示,截至6月末,浦发银行实现营业收入937.77亿元,同比增长3.55%,增速较一季度扩大2.13个百分点;实现归母净利润309.51亿元,同比增长4.08%,增速较一季度扩大2.59个百分点。
息差终于不降了。
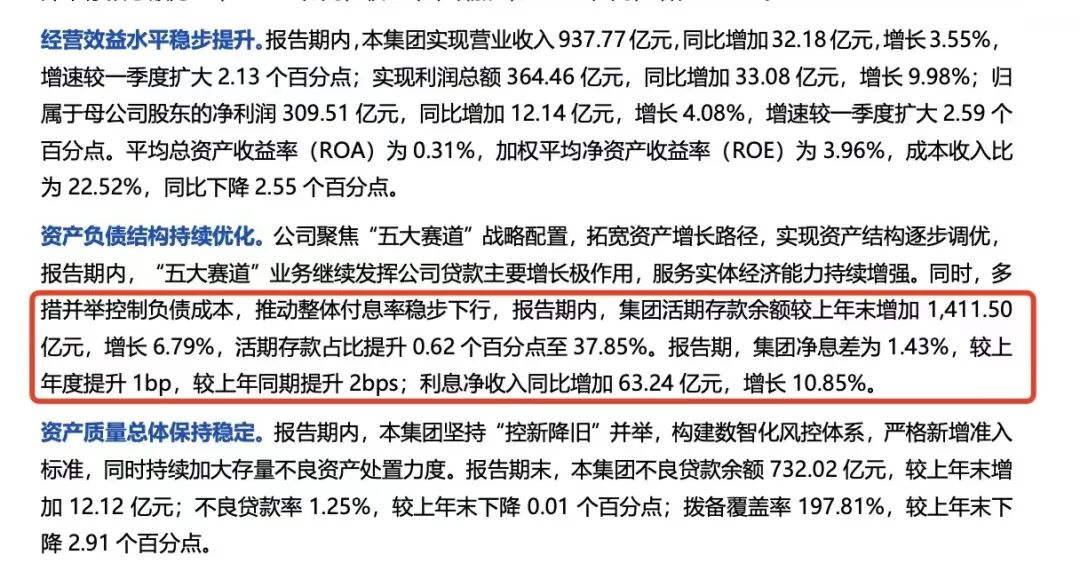
2026年上半年,浦发银行净息差1.43%,同比提升2个基点,较2025年全年提升1个基点。
在行业息差普遍承压的背景下,这个“由降转升”本身就是一个信号。谢伟在业绩会上从四个维度拆解了企稳路径:深耕五大赛道优化信贷结构、聚焦重点区域筑牢底盘、深耕负债经营压降成本、强化全表统筹提升资金效能。
驱动力主要来自负债端。半年报显示,活期存款余额较上年末增加1411.50亿元,占比提升至37.85%。存款付息率同比下降32个基点,对公客户、零售客户存款付息率分别下降31基点和32基点,负债成本重定价效应持续释放。
(数据来源:浦发银行2026年半年报)
截至6月末,该行利息净收入同比增长10.85%,由上年同期的583.07亿元上升至646.31亿元,占营收比例由上年同期的64.39%上升至68.92%,这是营收增速扩大的主要推手。
但盈利端的修复,掩盖了资产质量端的隐忧。
一个容易被忽略的细节:拨备覆盖率从一季度末的204.79%降至二季度末的197.81%,单季下降近7个百分点。
拨备覆盖率是“安全垫”。它在下降,要么是核销消耗太大,要么是新提的拨备赶不上消耗。
浦发银行2026年上半年贷款减值准备计提345.90亿元,上年同期为266.23亿元。但同期核销及处置不良贷款401.24亿元,同比多处置139.28亿元。
计提的增量被核销和新增不良两头消耗,尽管存在已核销资产回收因素,核销消耗规模仍显著高于当期计提增量,最终拨备余额半年仅小幅增加不到3亿元,拨备余额的增速赶不上不良余额的增速,覆盖率自然往下走。
国信证券在其中报点评中指出:资产质量仍有压力,不良生成率走势需关注。
02
—
零售贷款成不良主要来源
2026年中报显示,该行的零售风险持续爬坡,旧包袱也未出清。
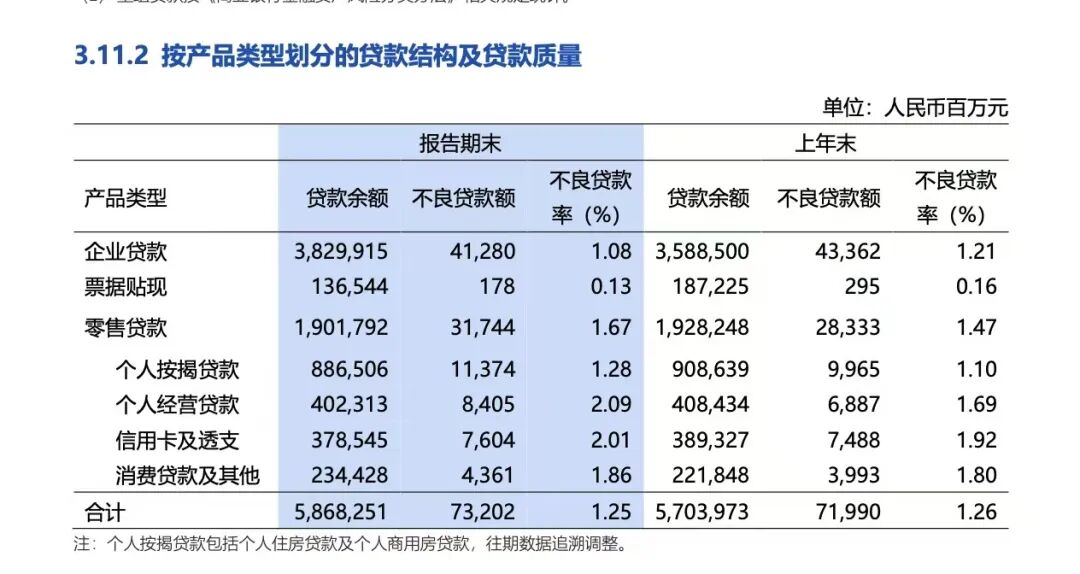
更细的结构显示:零售贷款不良率较上年末上升20个基点至1.67%。其中按揭上升18个基点,经营贷上升40个基点,信用卡及透支上升9个基点,消费贷款及其他上升6个基点。
(数据来源:浦发银行2026年半年报)
更深层的问题在于前瞻性指标的背离。
关注类贷款率从一季度末的2.10%降至二季度末的1.97%,表面看是在改善,但关注类贷款迁徙率却飙升至59.30%。
这意味着每100元关注类贷款中,有近60元在半年内滑向不良。关注类贷款率在降,关注类贷款迁徙率在升。存量关注类贷款的质量在加速恶化,潜在的转化压力并未减轻。
信用卡端的压力,从处置动作上看得更清楚。
7月,浦发银行集中挂牌两期信用卡不良贷款转让项目,合计未偿本息费约72亿元,涵盖25.47万笔债权。两期公告均强调:本金占比近九成和超八成的借款人为白金卡、简约白金卡或高端白金卡持卡人。借款人加权平均年龄约44岁,户均本金仅1万至1.52万元。
同时,旧的风险同样没有完全出清。
对公房地产贷款余额较上年末继续压降,但绝对规模仍在3795亿元。房地产行业不良率虽较高峰回落至3.32%,仍显著高于全行平均水平。
管理层在业绩会上表态“有序压降”,措辞谨慎,没有用“出清”这类词。这意味着房地产风险最猛的暴露期可能过去了,但存量包袱还在,未来几个季度仍会持续消耗拨备。
还有一个被忽略的细节。
浦发2026年上半年归母净利润增长4.08%。但同期贷款信用减值损失345.90亿元,上年同期为266.23亿元,多提了近80亿。
利润增长不是靠“少提拨备”实现的,反而是多提了拨备还能增长。这比那些靠释放拨备粉饰利润的银行要“实”一些。
但问题是拨备覆盖率已经降到197.81%。上半年核销及处置401.24亿元,核销规模超过计提,拨备余额半年只增加了不到3亿元。如果零售不良继续攀升,这个“安全垫”会继续变薄。届时浦发需要在利润增速和拨备覆盖率之间做出取舍。
谢伟在业绩会上还提出了推动经营逻辑实现“六个转变”,即从规模情结向价值创造转变、从重资本向轻资本转变、从客户服务向需求与能力对齐转变等。
这套思路的源头,来自董事长张为忠,其在今年3月的业绩会上已将2026年定为“数智化战略全面深化年”,6月陆家嘴论坛上更直言AI将“彻底重构金融机构经营底层逻辑”。
管理层的共识是过去的增长模式难以为继,但在零售风险持续暴露的背景下,“转变”的紧迫性比“增长”的叙事更真实。
中报和业绩会用了大量篇幅讲“数智化”战略和“五大赛道”。其中,截至6月末,科技金融贷款规模达1.13万亿元,服务科技企业26.8万户,“浦科贷”服务科创企业超7300家;跨境本外币贷款余额3559亿元人民币,较上年末增长5.83%;跨境人民币收付业务量近万亿元,同比增长超40%。
这些数据说明浦发银行在战略执行上确实不断推进。但战略叙事的价值,最终要看它能否转化为可持续的盈利能力和资产质量。
谢伟自己也坦言,“付息率、息差虽然企稳向好,但绝对值相对于行业最好水平还是有一定差距的,后续仍需进一步努力”。
欢迎转载,请注明来源!
稿件相关问题请联系:945919439@qq.com