一家总资产站上10.4万亿元的股份制银行,半年内密集收下近20张监管罚单,实属少见,而这家银行正是不久前披露半年报业绩的浦发银行。
从总行被罚没4250万元,到各地分支机构因信贷违规接连被点名,这家业绩大增的股份制商业银行正在面临愈发严峻的合规考验。

利息净收入拉动利润增长
8月末,浦发银行发布2026年半年度报告。报告显示,截至2026年上半年,该行营业收入937.77亿元,同比增长3.55%;归母净利润309.51亿元,同比增长4.08%;净息差1.43%,同比提升2个基点。
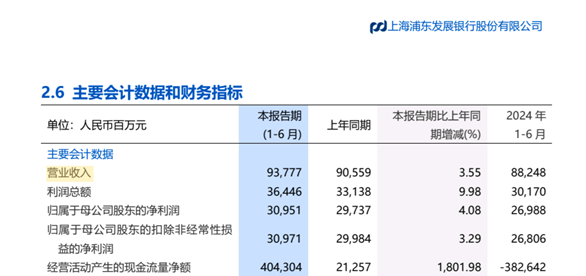
推动营收增长的主要力量是利息净收入,具体而言,浦发银行上半年利息净收入646.31亿元,同比增长10.85%,在营业收入中的占比从64.39%升至68.92%。
利息收入的增长来自贷款规模的扩张。数据显示,该行贷款总额为5.87万亿元,较上年末增长2.88%,其中对公贷款(不含贴现)增速6.73%,“五大赛道”和长三角区域是主要投放方向。
把利息收入拆开来看,价格端的变化更值得琢磨。其中,贷款利息收入908.19亿元,同比下降4.01%。公司贷款平均收益率从3.27%降至2.95%,零售贷款平均收益率从4.15%降至3.84%,资产端收益率整体在往下走。
整个行业都在面对利率下行的压力,资产收益率走低并不意外。真正让利息净收入撑住的是负债端。具体而言,负债端中,利息支出657.89亿元,同比下降13.19%,存款利息支出和已发行债务证券利息支出分别下降13.95%和42.36%。负债成本降得比资产收益快,净息差因此逆势提升了2个基点。这说明浦发银行负债端的管理是有效果的。
利润增长的另一面,是风险成本在同步走高。该行当期不良贷款余额732.02亿元,较上年末增加12.12亿元。不良率从1.26%微降到1.25%,余额上升但比率下降,要么是贷款总额在扩大,要么是核销处置的力度在加大。
从拨备覆盖率的变化来看,后者的可能性更大。数据显示,浦发银行拨备覆盖率从200.72%降至197.81%,下降了2.91个百分点。核销力度加大,拨备自然被消耗,这是不良率能压住的原因之一。
不良率的变化需要结合其他指标一起看。该行当期逾期贷款余额1078.73亿元,较上年末小幅上升。重组贷款余额488.11亿元,较上年末大幅增长28.7%。
这两项指标通常被视为潜在风险的前置信号,同步往上走,说明有一部分目前还在正常类的贷款,往后可能向下迁徙。
不良贷款余额在增加,逾期贷款在上升,重组贷款在大幅增长。不良是已经暴露的风险,逾期是正在发生的风险,重组是通过修改条款暂时延后的风险。
这三项同时往上走,这意味着风险既没有在存量层面被消化,也没有在增量层面被控制住,而是通过重组的方式往后推了。
损失计提的数据也说明了这一点。数据显示,该行信用减值损失338.17亿元,同比增长5.01%,其中发放贷款和垫款的减值损失同比增加79.67亿元。核销力度在加大,拨备在消耗,损失计提在增加,这三件事同时发生,说明风险出清的速度赶不上新增暴露的速度。
整体来看,2026年上半年的浦发银行,规模增长的同时,资产质量风险也在随之增大。
被罚千万
业绩增长之外,该行的罚单数量也在随之增长。
据不完全统计,截至发稿日前,浦发银行年内至少收到19笔机构级监管处罚,罚没金额合计6208.23万元,在股份制银行中位居前列。
按金额来看,最突出的是总行那张罚单,罚单金额占全部罚没总额的68%,具体而言今年2月,中国人民银行公布行政处罚信息,浦发银行因10项违法行为被警告、没收违法所得27.545608万元并处罚款4222.89万元,合计罚没4250.435608万元。
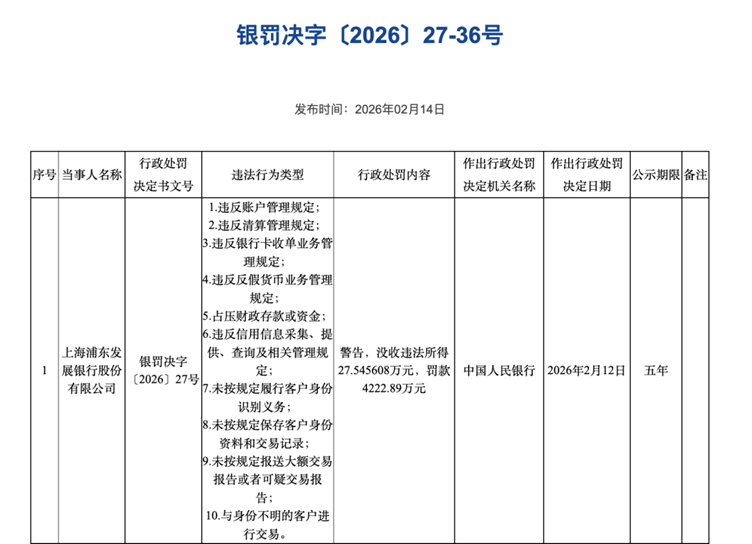
处罚涉及违反账户管理规定、清算管理规定、银行卡收单业务管理规定、反假货币业务管理规定、占压财政存款或资金,以及信用信息采集违规、提供、查询及相关管理规定等违规行为。
信用卡中心、运营管理部、信息科技部、零售信贷部、公司业务部、零售业务部、网络金融部、法律合规部等9个部门的责任人被连带追责,合计罚款75.5万元。
总行在基础运营环节出现10项违规,这意味着浦发银行内控管理存在松动。
不过对于这份巨额罚单罚单,该行特别说明,问题来源于人民银行2022年12月至2023年5月开展的综合执法检查,“目前已全部整改完毕”。
千万罚单之外,浦发银行200万元以上的罚单共有五张,涉及杭州、武汉、重庆、长春、深圳五家分行。
其中杭州分行1月被罚475万元;武汉分行4月被罚245万元;重庆分行7月被罚215万元;长春分行及一汽支行7月合计被罚230万元,;深圳分行7月被罚没222.19万元。
整体而言,五张罚单覆盖信贷业务从贷前调查、贷款审批、贷后管理到风险分类多个环节,也涉及外汇业务审核环节,各地被罚的具体理由不同,这说明违规不是某个环节的偶发问题。
100万元以下的罚单有十三张,涉及泰州、银川、兰州、淮安、舟山、湖州、乌鲁木齐、横琴粤澳深度合作区、楚雄、长治、宜春、晋中等地。
这些罚单金额虽然不大,但分布在全国各地,从东南沿海到西北内陆都有涉及,问题集中在贷前调查不尽职、贷后管理不到位、外汇账户管理违规等方面。
由此可见,合规问题正在成为影响浦发银行向好发展的阻碍之一。
总的来说,单看利润表,浦发银行利润增长是真实的,但合规风险没有因为利润增长而停下来。
接下来对于浦发银行而言,最重要的不是继续放大贷款规模,而是把信贷业务各个环节的合规和风控落到实处。