全国性股份行老三之争,正如火如荼!
作者|时也运也
编辑|顾柠
中信银行与浦发银行这两家股份制银行巨头,正围绕“全国性股份行第三把交椅”的位置展开激烈角逐。
2025年末,中信银行资产总额101310.28亿元,浦发银行100817.46亿元,两家银行第一次同时站上10万亿元台阶,中信以不到500亿元的微弱优势排在前头。8个月后,2026年半年报披露完毕,浦发银行资产总额104053.55亿元,中信银行103838.39亿元,浦发反超215亿元。
资产规模的此消彼长,只是这场争夺战的一个切面。虽然规模排名重新易主浦发银行,但在盈利能力上,中信银行的领先优势更为稳固,以2026年上半年数据为例,中信银行营收、归母净利润分别达到1094.08亿元和376.02亿元,较浦发银行高出156亿元和66亿元,盈利差距相当可观...
六年多排名累计易位多达8次,从7万亿到10万亿的追赶
这几年来,浦发银行和中信银行你追我赶,成为股份行中规模体量彼此最接近的“双子星”。
早在2020年初,浦发银行资产规模曾率先突破7万亿元,而中信银行彼时约为6.75万亿元,两者差距一度在2500亿元以上;那一年浦发银行资产规模增长13.61%,中信银行增速11.27%,前者扩表速度更快,到年末领先差距扩大到4391亿元。
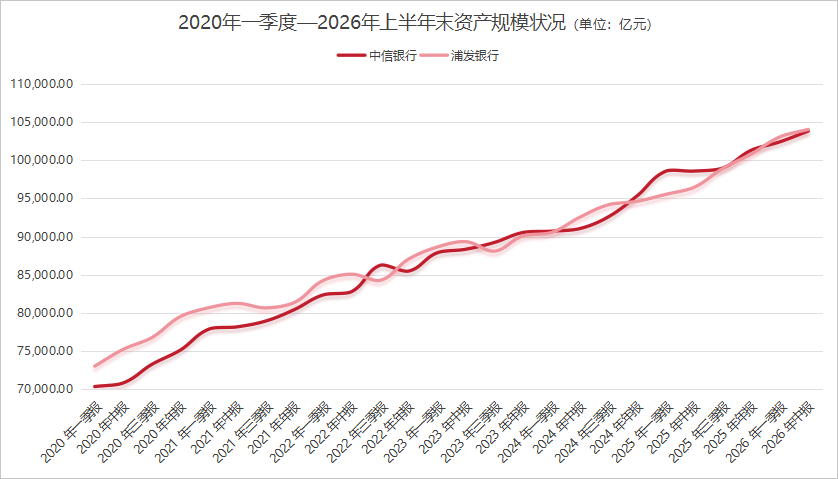
2021年形势翻转,中信全年增长7.08%,浦发只增长2.34%,三季报时差距缩到1714亿元,年末进一步收窄到939亿元。两年的时间,浦发领先的3800亿元只剩不到四分之一。
2022年开始,浦发银行与中信银行开始交替领先,规模差距大多在两千亿元以内拉锯。当年三季度末便是转折点之一,中信银行资产来到8.62万亿元,首次超过浦发银行的8.43万亿元,领先1970亿元,不过好景不长,四季度浦发银行奋起直追,以8.7万亿元对8.55万亿元重新在前,反超1571亿元。
2023年上半年浦发银行小幅领先,三季度中信银行反超1137亿元,年末中信以9.05万亿元对9.01万亿元收官,领先452亿元,系2020年以来首次年末居前;2024年胶着延续,一季报中信领先168亿元,差距不足0.2%,年中至三季度浦发反超并保持约1500亿元优势,年末中信又以708亿元领先夺回第三。
2025年,中信银行首次在全年四个季报节点均保持规模在前。一季度末以9.86万亿元对9.55万亿元领先浦发银行约3030亿元,是2020年以来最大的一次领先幅度;但期间到三季度末,差距缩小至59亿元;年末时,两家银行双双站上10万亿元,中信银行资产来到101310.28亿元,领先浦发银行493亿元。
不过到了2026年,剧情再度反转。在“十五五”的开局之年,浦发银行明显增势更甚,一季度末资产总额便已重回中信银行之上,领先优势达到约644亿元;到上半年末,浦发银行资产总额104053.55亿元,中信银行103838.39亿元,仍保持相对领先。
六年多的时间里,两家银行的资产规模排名累计易位多达8次。
浦发资产在前、中信营利领先,分别高出156亿元、66亿元
规模竞赛之外,两家银行的经营质量与盈利表现,同样是这场争夺战的看点之一。两家银行在规模上你追我赶的同时,营收、净利润、净息差、不良率等核心经营指标也在暗中较劲。
2026年上半年,中信银行营收1094.08亿元,归母净利润376.02亿元;浦发银行营收937.77亿元,归母净利润309.51亿元,中信银行营收、净利润分别高出浦发银行156亿元、66亿元。不过营利增速上,却是浦发银行更胜一筹,分别同比增长3.55%、4.08%,较中信银行高出0.5个百分点和1个百分点。
从盈利规模来看,中信银行的相对领先并非偶然。2021年起,浦发银行营收曾连续四年负增长,增幅分别为-2.75%、-1.24%、-8.05%、-1.55%,直至2025年才实现正增长。相比之下,中信银行同期的营收增速虽也放缓,但仅在2023年出现微降,大多保持在正增长区间,两者盈利水平间差距逐年拉大。
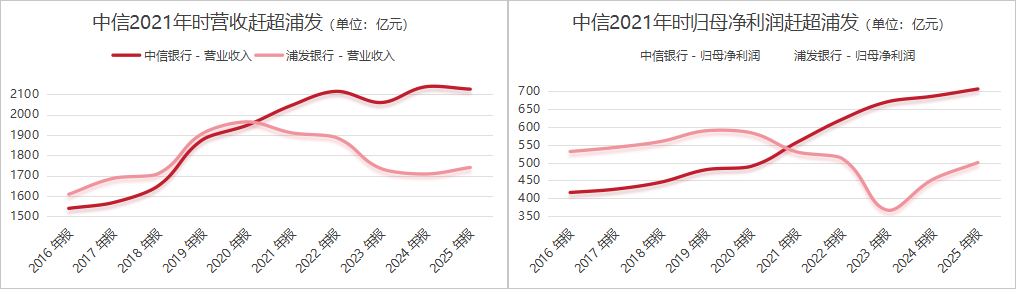
差距的来源中,净息差的分化是绕不开的关键变量。十年间,浦发银行的净息差从2.03%降到1.43%,中信银行从2%降到1.62%。同样规模的资产和贷款,落到净利息收入上就差出19个基点以上的定价空间。按各家约6万亿元的贷款余额折算,一年的利息收入差距在百亿元量级。
同时,两家银行营收修复的路径也表现出一定差异。浦发银行的营收修复更依赖利息净收入的拉动。2026年上半年,浦发银行利息净收入646.31亿元,同比增长10.85%。但非利息净收入291.46亿元,同比下降9.63%,其中手续费及佣金净收入下降1.92%,其他非息收益下降14.3%。
而中信银行的非利息净收入贡献增量则更为亮眼。2026年上半年,中信银行在利息净收入增长2.74%的情况下,非利息净收入达到362.59亿元,亦同比增长3.69%,其中手续费及佣金净收入在财富管理等业务的带动下实现较快增长,同比增长2.41%至172.3亿元,占营业收入的15.75%,投资收益、公允价值变动损益亦同比增加6.58亿元,期末合计160.89亿元,对利息净收入形成有效增量补充。
资产质量方面,截至2026年6月末,中信银行不良贷款率1.15%,持平上年末,拨备覆盖率203.12%;浦发银行不良贷款率1.25%,较年初下降0.01个百分点,拨备覆盖率197.81%。浦发银行的不良率已实现连续多年下降,改善趋势明确,但中信持平在不良率和拨备水平指标上仍保持优势,风险缓冲垫更厚。
资产表上浦发银行在前,盈利表上中信银行领先,当银行业从“以规模论英雄”转向“以质量论高下”的新发展阶段,两家银行的竞争也从单纯的规模竞速,转向了规模与效益并重的综合实力较量。
深耕对公与区域协同,浦发银行与中信银行的差异化底牌
同为规模超10万亿的头部股份行,中信银行与浦发银行自然有着各自的底牌与打法。从客户结构到区域布局,两家银行的资源禀赋与战略重心差异明显,这也将影响它们在规模竞速中的节奏与后劲。
客户结构上,中信银行凭借中信集团“金融+实业”的协同优势,在对公业务上长期保持领先。2026年上半年,中信银行延续了对公业务的强势地位,报告期内以占比35.5%、3.67万亿的公司银行贷款规模,实现公司业务营收505.31亿元,占比46.2%,税前利润301.22亿元,占比64.3%。
报告期末,中信银对公客户总数达143.73万户,较上年末增加4.92万户,其中,基础客户1134.25万户、有效客户1219.2万户,分别较上年末增加0.19万户、0.43万户;公司贷款平均余额3.44万亿元,利息收入548.62亿元,平均收益率3.21%;相较之下,浦发银行公司贷款平均余额3.7万亿元,利息收入538.3亿元,平均收益率2.95%。
浦发银行则更侧重长三角区域的深耕,依托主场优势在科技金融、绿色金融等新兴赛道持续发力,客户结构更趋多元均衡。一方面,浦发银行始终将服务长三角一体化发展作为经营发展的重要着力点,不断巩固特色业务竞争优势和品牌影响力。报告期末,该行在长三角区域贷款总额2.1万亿元,存款总额2.66万亿元,存贷款规模皆列股份制银行第一,贷款余额较上年末增加1001.13亿元,全行增量占比60.23%。
另一方面,上海是国内金融资源最密集、开放程度最高、创新活力最强的区域之一,浦发银行作为唯一总部位于上海的全国性股份行,天然具备“人无我有”的主场优势。报告期末,该行上海地区本外币存款规模1.61晚亿元,较上年末增长5.72%,存款规模列全市场第三、股份行第一,增量列全市场第二、股份行第一;贷款规模7955.88亿元,较上年末增长4.39%,贷款规模和增量均列股份行第一。
未来战略上,中信银行围绕财富管理、综合融资、投资交易三个领域和支付结算、跨境服务、数智化三条赛道布局,近年来提出形成公司挑大梁、零售稳贡献、金市增收入、风控创价值的格局;浦发银行则主推数智化战略,重点落在科技金融、供应链金融、普惠金融、跨境金融、财资金融五大赛道,同时提出打造长三角自己的银行。两家都在从规模扩张转向结构优化,路径上一个偏综合协同,一个偏区域深耕。
目前,随着浦发银行、中信银行资产规模双双站上10万亿元台阶,股份行“老三”之争显然已经步入新阶段。未来,两家银行的竞争将更加聚焦于经营质效与结构优化的深层较量,谁能率先在零售转型、对公深耕与区域协同之间找到更优的平衡点,谁便有望在下一轮银行业高质量发展的周期中占据主动。