来源 :读创2026-09-08
9月7日晚间,固德电材(301680)发布公告称,公司拟以现金1.44亿元收购深圳市振勤电子科技有限公司(下称“振勤电子”)80%股权,交易完成后振勤电子将成为公司控股子公司。
固德电材表示,本次收购是公司向下游电连接产业链延伸的战略举措,旨在打通“铜铝复合基材—电连接终端组件”产业链。
据公告,本次交易采用收益法评估,振勤电子股东全部权益评估值为1.813亿元,评估增值5637.84万元,增值率45.13%,最终交易各方协商确定整体估值为1.8亿元,对应80%股权交易对价1.44亿元。
审计报告显示,振勤电子业绩呈现显著增长。标的公司2025年度全年营业收入为2.83亿元,净利润为283.22万元;而2026年上半年营业收入已达2.05亿元,净利润为1053.11万元,半年净利润已远超去年全年水平。
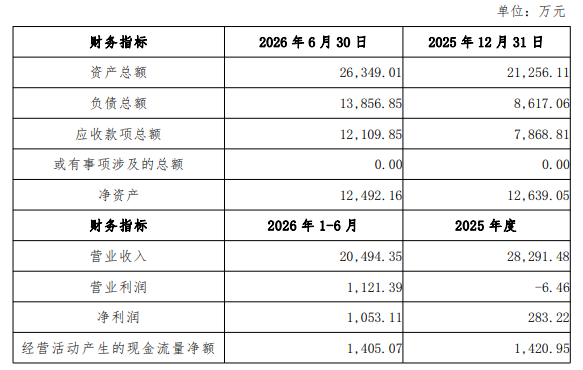
截至2026年6月30日,标的公司资产总额为2.63亿元,净资产为1.25亿元,但负债总额达1.39亿元,较年初的0.86亿元明显攀升。
值得关注的是,本次交易的业绩承诺仅设一年。业绩承诺方承诺振勤电子2026年度扣非净利润不低于1800万元。
公告未单独披露2026年上半年扣非净利润数据,若按上半年净利润1053万元粗略推算,下半年对应需实现约747万元。若实际扣非净利润低于承诺数,第二期及第三期合计占股权转让总价款50%的款项将按实际净利润与承诺净利润的比例进行调减。
付款安排方面,固德电材将分三期支付。据协议,第一期在协议签署生效后7个工作日内支付50%,即7200万元。
第二期在2026年度审计完成且目标公司实现1800万元业绩承诺、整改事项完成、核心团队签署五年期劳动合同及竞业限制协议等先决条件满足后支付45%,即6480万元。
第三期先决条件满足后支付5%,即720万元,支付条件为目标公司未因交割日前事项遭受诉讼、仲裁或行政处罚且生产经营场地无损失。全部款项来源为自有资金或自筹资金。
固德电材坦言,本次交易存在多项风险。据公告,公司明确提示交易完成后将形成一定金额的商誉,若未来振勤电子行业景气度下滑或自身经营未达预期,公司面临商誉减值风险,可能拖累经营业绩。此外,公告还提示了业绩承诺不达预期风险及收购整合风险。
资料显示,固德电材系统(苏州)股份有限公司刚于2026年3月6日在深交所上市,公司的主营业务是新能源汽车动力电池热失控防护零部件、电力电工绝缘产品及铜铝复合材料产品的研发、生产和销售。
二级市场上,截至9月8日收盘,固德电材下跌1.26%报98.34元/股,总市值约81.43亿元,上市以来公司股价累计涨逾七成。