2026 年上半年,全球储能市场迎来爆发式增长,行业整体烈火烹油。据行业机构数据,全球户用储能电池出货47.7GWh,同比暴涨128%,工商业储能电池出货39.6GWh,增速达59%,订单、资本、产能全面扩容。
身处储能热门赛道的首航新能,却逆势陷入经营泥潭,完成了从稳健盈利到大额亏损的极致反转,成为行业高增长浪潮中掉队的典型。
近日,首航新能披露2026 年半年报,业绩呈现典型的"增收不增利"态势。上半年实现营业总收入 13.1 亿元,同比仅增长17.72%;并且,归母净利润亏损7211万元(去年同期盈利超9000万);扣非归母亏损-8591万元(去年同期盈利1.4亿)。
企业从过往同期的盈利,突然变为了当下的巨大亏损。在其他同行都在营收上扬的情况下,首航这份业绩报明显掉了队。
费用等高额投入,产出严重失衡
本次巨亏并非突发风险,而是公司长期经营隐患的集中爆发,核心症结在于费用投入失锚。
2026 年上半年,公司销售、管理、财务三项费用合计 3.23 亿元;费用增速显著高于营收 17.72%的增幅,投入产出严重失衡。
其中销售费用最为突出,当期大涨 43.33%。
回溯过往,2025 年公司营收已现疲态,但管理层仍逆势加码市场投入,全年销售费用升至 2.29 亿元,销售费用率从 2024 年的 7.24%抬升至 8.89%。
2026年上半年,公司销售费用又一次出现高额支出,总量已达 1.32 亿元。拆分销售费用细看,有的花费看似是正常的,有的显然明显偏高。持续的资金投入并未换来业绩匹配增长,仅推高经营成本。
公司营收高度依赖海外市场。2025 年境外收入占比 89.44%,2026年上半年进一步攀升至 93.17%。
为抢占海外份额,公司大规模铺设海外网点、展厅与子公司。这倒是没什么。
但从销售费用明细看,其中市场推广费用同比暴涨了65%至1300万元。高额的市场推广投入收效却非常差。
推广费用上去了,结果营收没跟上大部队;
更进一步,大举花钱导致成本高企,自然盈利也会上不去。
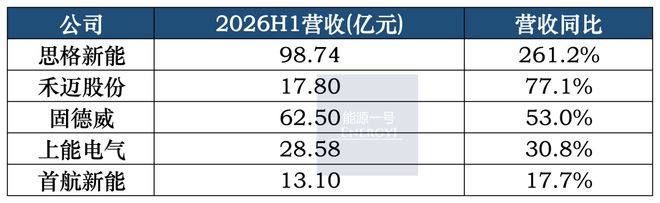
2026年上半年,首航新能净利润大幅下滑,但不少同行的数据则是上升的。
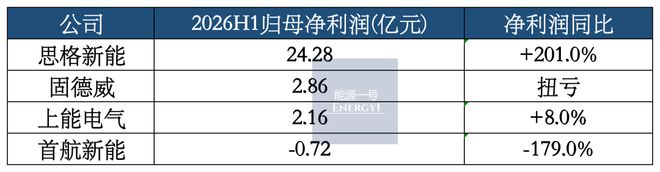
总之,一边是海外推广的钱蹭蹭往上走;另一边,则是该部分花销未能实质性地带给企业合理的销售额回报。
首航新能的市场策略和执行明显存在极其大的弊端。
此外,行业技术迭代高速推进的背景下,公司没有加码核心研发,反而削减投入:2026 年上半年研发费用同比下降 7.52%,当大家都在注重研发投入的情况下,公司这个费用的下降,形成了反差。
核心高管批量出走,海外渠道出现断层
首航新能的海外业务,高度依赖核心管理团队的资源与运营能力。而核心高管的离职,直接冲击公司海外业务体系。
首航的原有班底较为稳固,有一大批出色的领导层和中层。
几年前,公司又引进多名行业内的核心人才:前天合光能资深高管印荣方、前中信博全球营销负责人、副总经理容岗等等。他们的到来,让首航新能的海外业务更加如鱼得水。
印荣方:前天合光能副总经理、常务副总裁。在其任下,天合在光伏系统、跟踪支架、组件等海外业务方面表现出色,为天合在光伏产品热销期打下了坚实的基础。
容岗:前中信博高级副总裁,营销中心总裁。作为中信博的资深高管,其7年时间里带领团队从无到有,在营销市场上立下赫赫战功:让中信博的跟踪支架也在海外多国市场大受欢迎。
他们到来后,也引入了多位核心管理层,对首航的海外业务、品牌市场等都起到了重大的推动作用。彼时的首航新能,年营收稳定在 37 亿至 45 亿元,一线光储厂商地位稳固。
然而,没过多长时间,这批新引入的人才团队相继流失。
容岗去往了另一家分布式光储厂商禾迈股份;
熟悉、深耕海外光储领域的印荣方,也离职并独立创业。
另一位兼具技术与管理能力的首航高管余峰,则在 2025 年 9 月提前辞任副总经理,其任期本应至 2026 年 9 月。
核心将帅相继出走,相关部门负责人也变化剧烈。
内部团队的剧烈震荡,对于企业是会产生影响的。
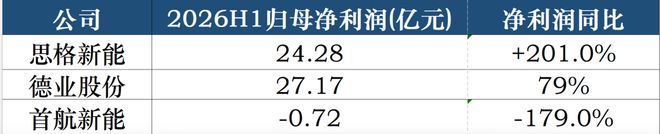
今年上半年,同样是分布式赛道,思格新能、德业的净利润在同期大幅飙升,首航新能则亏损高达179%。原因很多,部分核心管理层流失的这一原因可能无法排除在外,它可能成为企业业绩变化的潜在变量。
赛道切换失衡,营收增速大幅跑输行业
2026 年上半年储能行业全面爆发,同行企业业绩普遍大涨:据各上市公司同期财报,思格新能营收同比增长 2.6 倍,德业、固德威、禾迈等头部企业营收增幅均超 50%,而首航新能17.72%的营收增速大幅跑输行业大盘,营销短板彻底暴露。
业绩疲软的另一核心原因是新旧赛道切换衔接失效。
公司正从传统光伏逆变器向储能赛道转型:2026 年上半年储能板块整体营收同比暴涨 120.83%,储能电池、储能逆变器也实现大幅增长。
但原有核心基本盘并网逆变器收入大幅下滑(据财报分项数据测算,同比降幅超 30%)。储能业务的增量没办法完全体现出来,因为光伏业务的减量太强了,导致整体营收增长有些乏力。
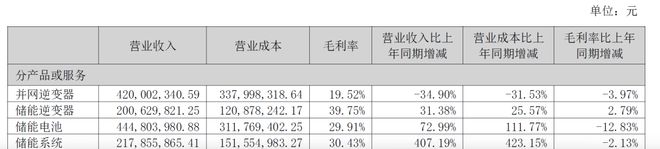
与此同时,公司盈利质量持续下降:第一大单品“储能电池”的毛利率同比下滑近 13 个百分点。
反观行业竞品,古瑞瓦特、固德威均已完成储能一体化产品的主力转型,营收结构更优、盈利稳定性更强。
汇率敞口失守,现金流与减值风险凸显
九成以上的海外营收占比,让汇率波动成为公司经营的重大隐患。公司虽通过外汇远期、期权等衍生品工具进行汇率对冲,期末外汇衍生品持仓约额较高,但对冲操作未能完全覆盖汇率波动敞口,最终在 2026 年上半年发生影响。
当期汇率剧烈震荡,公司从往年汇兑收益转为大额汇兑亏损,汇兑损失约 9000 万元,直接推高财务费用,成为半年度巨亏的核心诱因之一。
资金链压力同样持续加剧:截至 2026 年上半年末,公司应收账款与存货合计超 30 亿元;应付账款 8.33 亿元,大量营运资金被下游客户和库存占用。报告期内经营活动现金流净额为-2.18 亿元,持续净流出。
海外外币应收账款规模庞大,叠加汇率波动,进一步放大了回款风险与资金损耗。
存货减值风险尤为突出,期末存货账面价值高达 13.24 亿元。
光储行业产品迭代快、价格持续下行,公司本期已计提 4000 余万元信用减值及存货跌价损失,持续挤压利润。
若后续行业需求走弱、新品迭代加速,高额库存将进一步侵蚀公司盈利。
风口从不普惠所有企业,储能行业的高景气之下,企业比拼的是核心技术、渠道运营与精细化管理能力。首航新能凭借赛道红利上市,却陷入推广费用大肆高开、转型未完、风险累积等多重困境。
未来公司能否完成储能业务的全面稳健转型、严控各类风险,将决定其能否在行业洗牌中站稳脚跟。