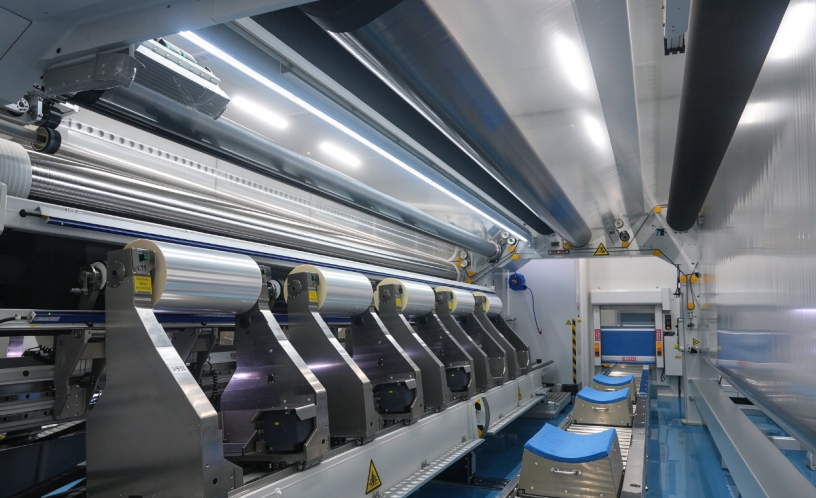
专塑视界11月11日获悉,近日中仑新材公司旗下厦门基地第二条BOPP高端电子膜生产线正式投产,其自主研发的“长塑超高一致性极薄型BOPP电容膜”同步实现量产。本次量产产品覆盖1.9μm、2.2μm、2.4μm规格,其中1.9μm规格是全球最薄的电容膜产品之一,标志国内极薄高端电容膜稳定供给能力再上新台阶,也为新能源高压电控产业链自主可控增添关键国产化材料选项。
图源:中仑新材
BOPP电容膜(双向拉伸聚丙烯电容膜)是制造薄膜电容器的核心介电材料,直接决定器件耐压、耐温、自愈性与长期运行可靠性,广泛配套新能源汽车电驱、充电桩、光伏储能、算力电源等电力电子场景。在新能源车高压化浪潮之下,超薄型电容膜已成为行业刚需,而如何实现极薄规格的一致性、规模化生产,则是国内膜材产业的突出卡点。
需求上行与供给稀缺并存,
极薄电容膜迎产业化考验
灼识咨询预测,2029年国内新能源汽车薄膜电容器市场规模将达到127亿元,2024至2029年复合增速17.78%。此外,光伏逆变、储能变流器、AI数据中心电源、特高压柔性直流输电等赛道同步扩张,持续拉动高端电容膜需求上行。
市场扩容的背后,是突出的结构性供需失衡:国内4–8μm中厚规格BOPP电容膜供给充裕、市场竞争趋于白热化;而适配新能源车高压平台的1.9–2.4μm极薄电容膜需求快速攀升,能够兼顾超薄规格与稳定批次一致性的有效产能仍然稀缺,长期依赖海外头部厂商供货,成为制约国内高压电控产业链自主可控的一大瓶颈。
极薄电容膜产业化难度极高。当薄膜拉伸至2μm附近,即便是纳米级的厚度偏差,也会直接影响器件稳定性,缩短电容器在高温、高压车载工况下的使用寿命,对薄膜厚度均匀性、介电性能、耐温耐压能力与自愈性均提出严苛标准。
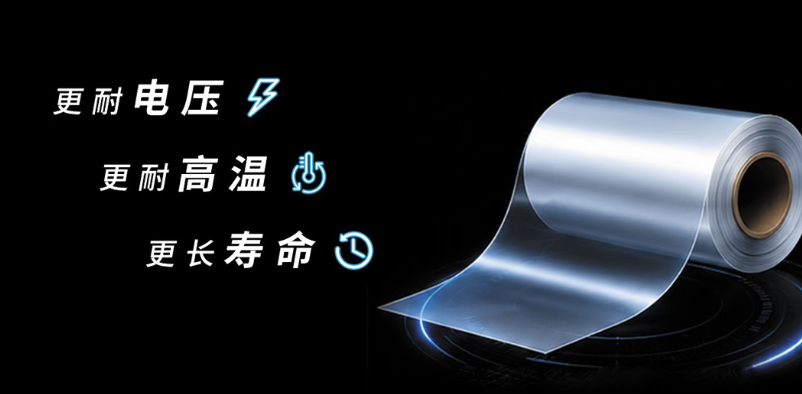
在此背景下,中仑新材第二条高端BOPP电子膜产线落地,长塑超高一致性极薄型BOPP电容膜实现量产。本次推出的1.9μm、2.2μm、2.4μm产品兼具耐高压、耐高温、自愈性且批次一致性优异,能够平滑滤波、吸收脉动电流、抑制电压突变,有效保护IGBT、SiC等功率器件,适配新能源汽车电驱逆变器、车载充电机(OBC)、DC/DC转换器、充电桩等不同场景的差异化厚度需求,为整车电控系统长期稳定运行提供国产化材料解决方案。
图源:中仑新材
从“能做”到“稳产”,
磁悬浮同步拉伸产线破解一致性难题
支撑本次极薄型BOPP电容膜落地的核心载体,是厦门基地投产的磁悬浮线性电机同步双向拉伸(LISIM)产线。该产线具备大宽幅、高速化生产能力,核心解决极薄薄膜厚度均匀性难题。对于单卷面积可达数十万平米的电容膜而言,将2μm级别薄膜的厚度公差稳定控制在极小区间,是实现商业化交付的核心壁垒。
依托多年在双向拉伸薄膜领域的技术沉淀,中仑新材对全套关键工艺完成自主优化,打通从设备调试到稳定量产的全链条。值得关注的是,项目团队仅用时约6个月,就完成设备安装、工艺调试直至量产。这样高效的产业化落地节奏,也侧面印证了公司双向拉伸共性技术平台扎实的储备。
中仑新材是全球少数同时掌握分步拉伸、机械同步拉伸、磁悬浮线性电机同步拉伸三种工艺的企业。在此之前,公司已经坐稳BOPA赛道全球龙头位置,连续多年全球市场份额超过20%。这套可以跨品类复用的拉伸底层技术体系,正是它能够快速切入高端BOPP电容膜赛道、连续落地高端产线的根基。
产能梯队有序铺开,
我国高端电子膜进入放量前夜
这条新产线,是中仑新材高端BOPP电子膜战略布局当中承前启后的一环。早在2025年11月,厦门基地首条BOPP高端电子膜产线投产,标志公司正式切入高端电工膜赛道;时隔一年,第二条产线投产,进一步放大其极薄高端电容膜的供给能力。
按照长期规划,厦门基地合计布局9条高端BOPP电子膜生产线,全部达产后将形成全球规模领先的高端电子膜生产基地。目前后续产线建设正在有序推进,研发端也已经启动下一代产品预研,方向覆盖更高耐温等级电容膜、适配更高电压平台的超薄新品,持续拓展材料应用边界,面向新能源车、风光储能、算力基础设施、智能电网等高增长赛道持续输出产品。
除车载高压场景之外,公司已形成覆盖多赛道的产品矩阵。在风光储领域,3.4μm–5.8μm规格BOPP电子膜可配套光伏逆变器、风电变流器与储能设备,平滑直流母线电压、吸收高频脉冲、抑制纹波,提升装备运行效率与服役周期;面向AI算力赛道,适配HVDC数据中心的2.9μm–5.8μm BOPP电子膜,能够承担高压直流支撑、高频滤波、噪声抑制与电磁干扰防护,匹配AI服务器大功率、高稳定的供电需求,为算力基础设施提供底层材料支撑。
放到全球竞争格局来看,高端极薄BOPP电容膜市场长期由海外厂商主导,国内多数厂商仍集中在中厚规格赛道。当前全球市场主要由日本东丽、法国 Bolloré、德国 Steiner 把持,头部三家合计占据约40%的市场份额。随着中仑新材双线投产落地,国内具备稳定量产1.9μm级别产品的供给主体进一步增加,下游电容厂商的材料选择空间随之扩大,国产替代的渗透曲线也有望持续拉长。
从单点突破到平台协同,
中仑新材高端膜材增长曲线打开
本次极薄电容膜量产,并非孤立的单品突破,而是中仑新材“高精尖”膜材矩阵上的其中一环。除BOPP电容膜之外,公司同时布局复合集流体基膜、PHA锂电膜等其他新能源膜材,多条产品线共享双向拉伸技术平台、产线制造经验与下游客户渠道,形成明显的协同效应。
高端电工膜赛道有一个鲜明特点:下游认证周期漫长、验证标准严苛。目前,中仑新材业务已覆盖全球四十多个国家和地区,产品进入宁德时代、比亚迪、蜂巢能源、孚能科技、欣旺达、珠海冠宇、法拉电子等下游头部企业供应链体系,成熟的客户通路,也为新款电容膜的商业化导入带来了天然优势。
从产业长期竞争逻辑看,高端电容膜赛道早已跳出单一产品比拼,转向技术平台、持续扩产能力、前置研发迭代、下游同步开发的综合实力竞赛。海外头部厂商扩产节奏相对保守,而国内头部膜企持续加码研发与产能,正在不断缩小在极薄、超耐温等高壁垒产品上的差距。
结语
高压化是电力电子产业一条确定的长期主线,而极薄、高一致性的BOPP电容膜,正是支撑这条主线不可或缺的基础介电材料。中仑新材第二条高端电子膜产线落地、1.9μm极薄电容膜实现稳定量产,是国内高端电容膜国产替代进程里又一次标志性进展。
伴随后续多条产线按计划落地,国内高端电容膜供给能力将持续抬升,既有效缓解了下游新能源电控企业的供应链压力,也推动全球BOPP高端膜材竞争格局进一步重构。在能源转型、算力基建、新型电力系统共同拉动之下,双向拉伸高端膜材赛道仍将持续释放长期产业价值,中仑新材等头部材料企业的技术攻坚与产能突破,也将持续为国内战略性新兴产业注入新“膜”力。