11月2日,春光集团(301531)披露最新投资关系活动记录表:2026年全年实际产能预计可达15万多吨,还计划自10月底起新增4万—5万吨年产能。就在几天前,春光三季报出炉——第三季度营收创下单季历史新高,前三季度经营现金流却转为负数。
业绩增长、产能扩张、现金流承压,春光集团到底在押注什么?
图/春光集团
01
春光集团利润在增长,为什么现金却没跟上?
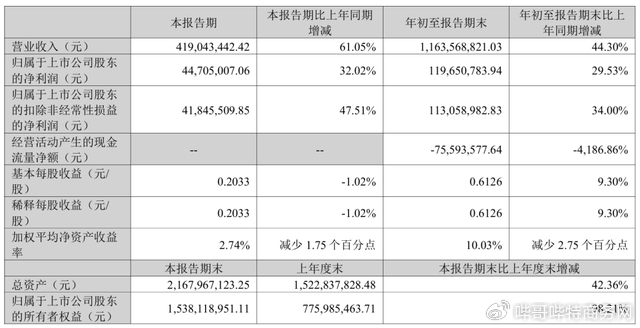
财报显示,2026年前三季度,春光集团公司实现营业收入11.64亿元,同比增长44.30%;归母净利润1.20亿元,同比增长29.53%。
其中春光集团公司第三季度营收4.19亿元,创下单季历史新高,扣非净利润同比增长47.51%,盈利质量进一步提升。
从盈利质量看,前三季度扣非净利润同比增长34.00%,增速高于归母净利润,说明增长主要来自主业经营。
图/春光集团2026三季报
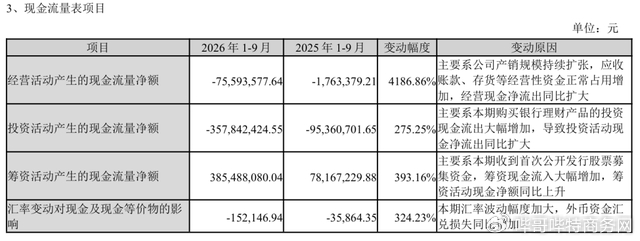
然而,与高增长相悖的是,春光集团公司前三季度经营活动现金流净额为-7559.36万元,同比下降4186.86%,大幅转负。
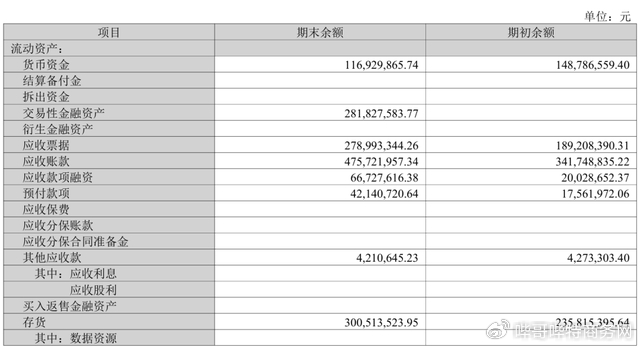
应收账款、应收票据及存货均有所增加——期末应收账款4.76亿元、较年初增长39.20%,应收票据增长47.45%,存货也因备货而上升。
图/春光集团2026三季报
对于这个反差,春光集团公司在投资者交流中解释道:一方面销售规模增长44%,客户存在一定账期,回款有时间差,应收账款资金占用正常扩大;
另一方面,为扩产和保障安全库存,采购付现增加。春光同时表示,行业上下游通常在四季度集中回款,现金流有望改善。
图/春光集团2026三季报
值得一提的是,经营现金流的承压并未伤及公司家底。
受益于年内IPO募资到位,前三季度筹资活动现金流净额达3.85亿元,短期借款较年初下降83.31%、长期借款已全额偿还,资产负债结构反而更加健康。
真正的挑战在于,高速扩张中的营运资金占用会持续多久。
说到底,业绩增长很快,利润却尚未完全转化为现金,回款节奏仍是决定现金流何时转正的关键变量。
02
15万吨还不够卖?,春光集团为何继续扩产
春光集团公司继续扩产的底气,来自高端磁粉的供不应求。
春光表示,AI算力、光伏储能、新能源汽车等方向的磁粉需求持续增长,中高端产品出货量和售价均有所提升。
从产品结构看,春光用于这些新兴领域的材料均实现大幅增长,售价也有不同程度的提高。
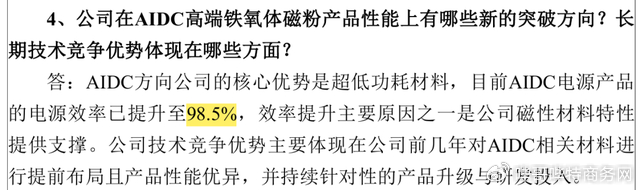
以AI算力为例,服务器电源效率被推高至98.5%,超低功耗铁氧体磁粉成为关键支撑,带动高牌号磁粉需求走强。
图/春光集团
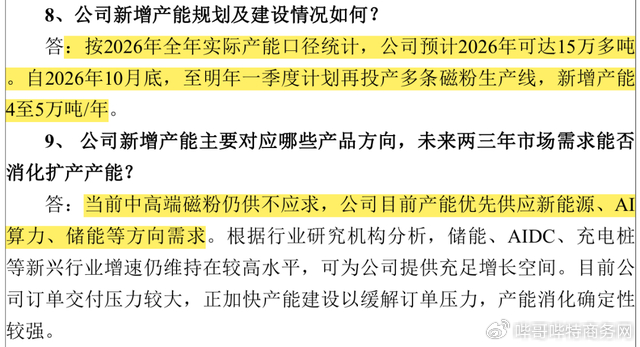
但在供给端,春光袒露其现有产能受限、中高端磁粉供不应求,只能优先保障高端产品交付。
春光明确表示,将在募投项目加快投产的同时,优先交付中高端、市场发展潜力大的产品,中高端材料交货量和占比将持续提高。
于是春光集团公司将扩产提上日程——“计划自10月底起新增4万—5万吨/年,对应新能源、AI算力、储能等方向。”
图/春光集团
不过,扩产并非没有门槛。
新增产能需要经历客户认证、产能爬坡与订单消化的过程,节奏和兑现度存在变数;产线投产后,能否稳定保持合格率与一致性,同样考验管理水平。
与此同时,春光还判断储能、AIDC、充电桩等新兴行业增速仍维持在较高水平,订单交付压力较大,扩产是为了缓解交付压力,产能消化确定性较强。
说到底,春光集团扩产,不只是追求规模,而是想抓住高端磁粉需求增长的机会。
03
扩产的,远不止春光集团一家
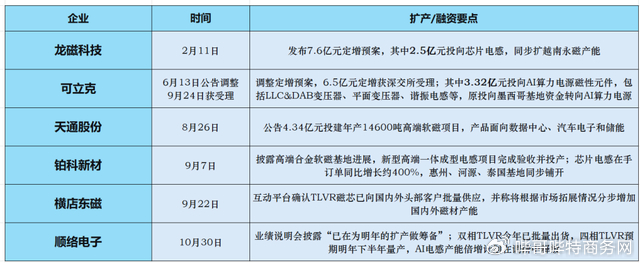
纵观整个磁元件行业,春光的扩产并非孤例。把时间轴拉开,磁企扩产密集指向AI算力电源和储能。
制图《磁性元件与电源》/数据整理自各企业官网
早在今年2月,龙磁科技发布7.6亿元定增预案,其中2.5亿元投向芯片电感,同时扩越南永磁产能。6月,可立克调整定增预案,将原投向墨西哥基地的资金转向AI算力电源,9月获深交所受理,6.5亿元定增中3.32亿元直指LLC&DAB变压器、平面变压器、谐振电感等AI电源磁性元件。天通股份8月26日公告4.34亿元投建年产14600吨高端软磁项目,产品面向数据中心、汽车电子和储能。铂科新材9月7日披露高端合金软磁基地进展,新型高端一体成型电感项目完成验收并投产,芯片电感在手订单同比增长约400%,惠州、河源、泰国基地同步铺开。横店东磁9月22日在互动平台确认TLVR磁芯已向国内外头部客户批量供应,并称将“根据市场拓展情况分步增加国内外磁材产能”。顺络电子10月30日在业绩说明会中披露“已在为明年的扩产做筹备”,双相TLVR今年已批量出货,四相TLVR预期明年下半年量产,AI电感产能倍增的计划是在调研中释放的。
图/春光集团
从2月龙磁定增、6月可立克调整,到8-9月天通和铂科落子,再到10-11月顺络、春光表态,扩产的靶心无一例外,一致指向AI电源和储能,触发条件都是现有产能接不住订单。
不过披露时点不等于兑现时点,客户认证、产能爬坡和现金流时滞,仍是这轮集体扩产共同的考验。
AI算力、储能等市场打开了高端磁粉的增长空间,但新增产能能否顺利释放、高端产品能否持续获得客户认可,以及收入增长能否转化为利润和现金流,仍需要时间验证。
对春光集团公司来说,2026全年预计的15万吨,只是这场押注的起点。对整个磁元件产业链而言,未来竞争不只是比谁的产能更大,更要看谁能稳定交付高端产品,并真正赚到钱,上游材料的新一轮升级,才刚刚开始。