提价打开了毛利率空间,但新增的毛利,一部分被电商渠道佣金与营销投放消化。
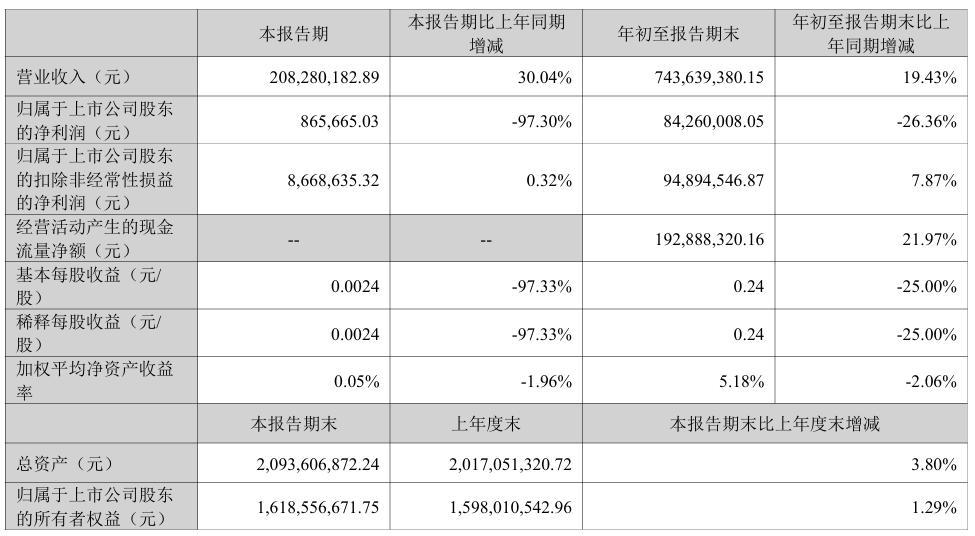
近日,专注于大健康领域的民生健康披露未经审计的2026年三季报,收入端呈现逐季加速的态势。三季度单季营收2.08亿元,同比增长30.04%,显著高于一季度的16.95%、二季度 14.06%的增速,是今年以来增长最强的季度。
但亮眼的收入提速,并没有转化成利润,单季归母净利润仅86.57万元,同比大幅下滑97.3%;扣非净利润为866.86万元,仅同比微增0.32%。
 图片来源:三季报截图
拉长到前三季度,公司合计实现营收7.44亿元,同比增长19.43%;归母净利润为8426万元,同比减少26.36%;扣非净利润为9489.45万元,同比增长7.87%。
收入增速上行、归母利润大幅回落的分化背后,折射出民生健康当前的经营特征:在核心产品21金维他的带动下,公司尝试依托调价与营销投放撬动收入增长,但新增毛利空间,正面临渠道与营销费用的消耗,主业盈利弹性偏弱;同时,当期归母利润大幅波动,还受到非经常性损益扰动。
01.提价的账
这份季报里最显眼的一个数字,是86.57万元的归母净利润,大幅低于同期扣非净利润 866.86万元,差异主要来自金融资产公允价值变动等项目扰动。拉长到前三季度,扰动的规模会看得更清楚。
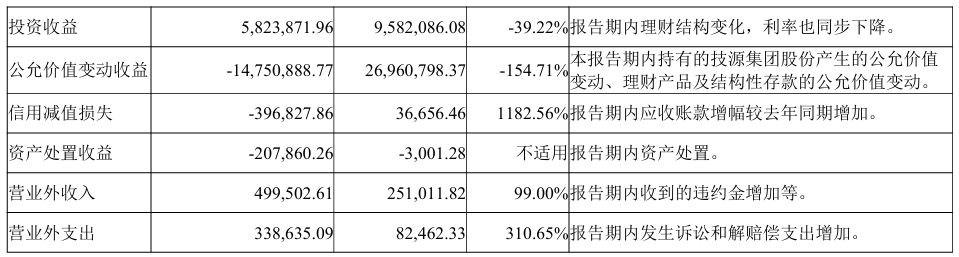
2025年7月,民生健康以战投身份参与营养补充剂原料商技源集团IPO战略配售,认购金额不超过1500万元,发行价10.88元。技源集团上市首日大涨,这笔持仓在2025年贡献2380万元公允价值变动收益,抬高了去年同期利润基数。
进入2026年,技源集团股价回落,前三季度确认公允价值损失1544.88万元。理财及结构性存款公允价值同样由盈转亏,从上年同期收益2696.08万元转为损失1475.09万元。
 图片来源:三季报截图
市场有声音将这笔投资称作“押错宝”,但从持仓成本看并非本金亏损:截至10月22日收盘,技源集团股价报15.56元,仍高于10.88元的发行价。三季报里1544.88万元损失,只是前期浮盈的回吐。
剔除这类估值扰动再看扣非净利润:前三季度同比增长7.87%,仅为营收增速的四成;第三季度866.86万元,同比仅增0.32%,增长近乎停滞。
背后是毛利率、费用率的一进一出:提价推高了毛利率,本应增厚利润,但销售费用同步扩张,吞噬了部分新增毛利。
今年年初,民生健康核心单品21金维他的出厂价上调约10%,经销商出货价同比例跟进,线上主流平台零售价调整到位,重点城市的药店终端也基本完成同幅调整。提价叠加产能利用率提升,前三季度综合毛利率达到54.64%,比去年同期的52.09%抬升2.55个百分点。
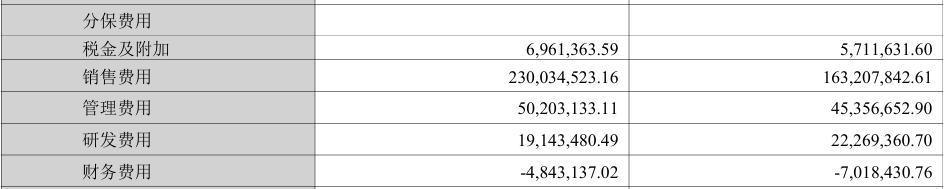
但毛利改善没能落到利润上。前三季度,民生健康销售费用增幅达到40.95%,第三季度单季销售费用率同比抬升12.4个百分点。
 图片来源:三季报截图
有券商分析认为,销售费用率抬升,源于公司加大品牌建设与新品推广投入。这个投入逻辑不难理解:维矿品类线下药店渠道承压,线上比价竞争激烈,营销投放收缩往往容易流失份额。
02.现金流反差
利润表上的盈利大幅缩水,并没有同步传导到经营现金流。
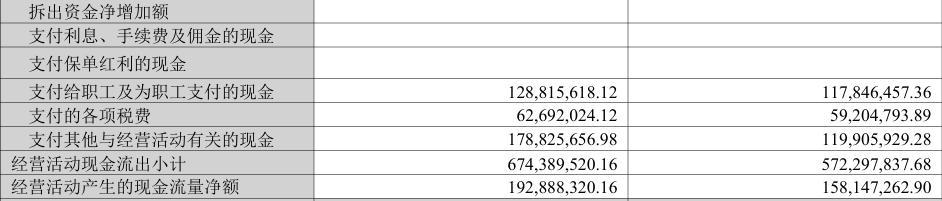
前三季度民生健康经营活动现金流净额为1.93 亿元,同比增长21.97%,增速甚至高于扣非净利润。在归母净利润仅数百万的季度,这份现金流表现形成了鲜明反差。
 图片来源:三季报截图
现金流保持韧性,主要来自几方面原因。首先,保健品和OTC维矿产品面向经销商、线上平台,回款模式相对稳定;提价之后产品周转顺畅,终端动销支撑回款流入,应收账款没有明显恶化。
其次,公司对上游原料供应商保持正常账期,应付端占用相对平稳,备货节奏没有出现大额预付占用资金的情况。
另外,公司主业以快消属性的营养补充剂为主,不需要持续大额垫资生产,存货周转保持在可控区间,没有大量资金被库存沉淀。
简单来说,货能卖出去,钱能收回来,是现金流走强的基础。
但这份不错的现金流,并不代表经营没有隐忧。现金流的可持续性绑定营销投放:前三季度销售费用增幅40.95%,显著跑赢营收,销量和营收需要持续高额渠道投放维持。销售费用大多是线上推广费、平台服务费,属于即时付现成本。现金流是“先卖货回款,再拿钱投流量”,一旦投放力度收缩,收入、回款都可能快速走弱,现金流随之承压。
另外,公司收入基本盘仍依托主力单品21金维他。益生菌、戒烟药等新业务尚在市场培育阶段,当前以渠道铺货、消费者教育投入为主,暂未形成正向贡献。一旦主力单品的价格体系或者市场份额承压,公司现金流将直接受到影响。
价格红利易得,可持续的盈利模式难建。在维矿赛道的线上竞争环境里,民生健康需要在投放换规模之外,找到让利润跟着收入同步成长的路径。