11 月 11 日,双 11 收官
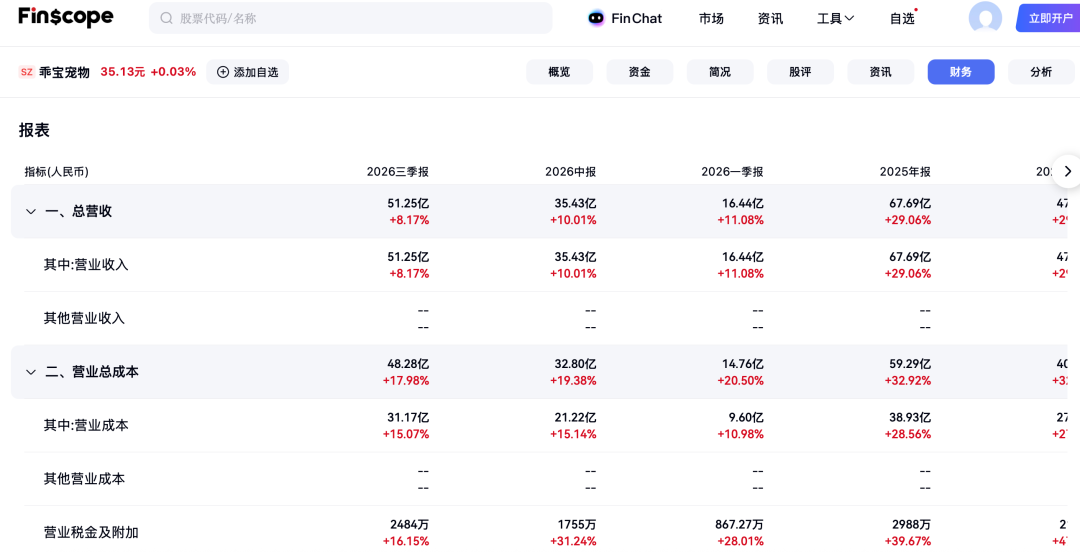
对乖宝宠物(301498.SZ)来说,这个节点接在 10 月 28 日的三季报之后:前三季度营业收入 51.25 亿元、同比+8.17%;归母净利润 2.14 亿元、同比-58.35%。而仅销售费用一项就花掉 12.41 亿元、同比+20.04%——是同期归母净利润的 5.8 倍。
第三季度更集中:单季营收15.82 亿元、+4.27%,归母净利润 2300.63 万元、-82.96%,扣非净利润 2389.38 万元、-80.93%。
费用已经记进前三季度的账,双11 是它迎来的第一个完整转化窗口。收入还在涨,利润掉了近六成。12.41 亿已经记进账,2.14 亿是这一季给出的全部答案。
【增收不增利】
单季降幅明显深于累计,压力在Q3 集中显形。
按累计与单季折算,上半年两季合计归母净利润约1.91 亿元,第三季度只有 2300.63 万元——三个季度赚的钱里,最后一季只贡献约一成。累计-58.35%与单季-82.96%的落差,是 Q3 把利润垫子削薄了一层:前两季还在正常赚钱,第三季几乎没留下什么。两者方向差来自上年同期基数与季度间确认节奏。
更值得看的是归母与扣非:2300.63 万元与 2389.38 万元,扣非反高于归母,非经常性损益是小幅负值。这一季没有资产处置、大额补助或公允价值变动来垫利润,每个数字都得由卖货和花钱解释;下一季想把利润补回来,报表里也没有一次性收益可等。
收入端并没有失速。累计+8.17%、Q3 单季+4.27%,货还在卖,只是增速慢了一档。而支出不按这个增速排:自有品牌要铺、直销要建、大促前置投放要花,预算年初按扩张计划定下,不会临时跟着某一季收入往下调。收入慢一档,费用照原计划走,口子就由利润填。走弱的不是销量,是收入转成利润的那一段。
乖宝这几年最主要的经营变化,是境内自有品牌与直销占比提升。经销模式下货发给经销商即确认收入,推广、陈列与终端触达多由经销体系承担;转为自有品牌加直销后,公司直接面对消费者,同一笔推广费用全部回到自己的销售费用里。同一件货,卖法一变,报表形状就变了:收入端与费用端同步上移,利润夹在中间,原本由别人分摊的成本改由上市公司先付。
+8.17%与-58.35%不是两件事,是同一笔账的两端:卖法变了,收入还在,为这种卖法付的钱先到了。
【费用+20.04%,收入+8.17%】
前三季度销售费用12.41 亿元、+20.04%,占营业收入约 24.21%;管理费用 3.27 亿元、+21.51%。两项增速都在 20%以上,收入增速是 8.17%。每 100 元收入里,约 24 元投在销售上。
公司归因于三项叠加:汇率波动、原材料成本上行,以及自有品牌与直销占比提升带来的费用投放增加。前两项落在成本端,后一项落在费用端。收入多出8 个点、费用多出 20 个点,中间那十几个点只能由利润承接。
这个费率不容易降,与宠物主粮的卖法有关。购买决策很少发生在货架前,更多在内容种草、达人测评与直播间完成——货架不在商超,在信息流里,位置靠投放买,销售费用是获客主通道而非辅助项。国内头部宠物食品公司又多从海外代工起家:代工时代费用藏在给品牌方的报价里,出厂即确认收入;转做境内自有品牌后,同一批产能要多养一整套面向消费者的品牌与渠道团队,那部分成本整栏搬进自己的销售费用。落到乖宝报表上,正是 24.21%这个位置。
这是主动选择,却不改变账的结果:原本由经销体系分担的推广、陈列与用户触达转由公司自己承担,收入口径上移,销售费用率结构上了一个台阶,也不会自动退回去——除非收入增速跑过费用增速,或投放节奏主动收一收。而 Q3 单季收入增速只有 4.27%,比累计的 8.17%还慢一档,“等规模上来把费率摊薄”这个前提,在最近一个季度不是更近了,是更远了。
能把高费率摊下来的只剩规模或客单价:前一条Q3 没兑现,后一条压在弗列加特身上。费用当期确认,规模效应尚未验证。
【8 月称“可控”,Q3 净利-82.96%】
费用账之外,还有一个只属于乖宝自己的变量。
旗下高端品牌弗列加特在7 月经历舆情。公司在 8 月投资者关系活动记录中表述:对短期业绩影响较大,对集团整体影响可控。高端线是自有品牌里费用投放最集中的位置——品牌认知、渠道铺设与用户沟通都要先投入、后见效,修复收益要往后放。
高端主粮卖的本就是“放心”两个字:国产品牌往上走靠成分叙事、原料溯源与专业背书,溢价建在信任上,建得慢、掉得快。舆情落在高端线,动的是用户愿意多付那部分钱的原因;前期投出去的品牌费用不会变成退货,却会变成投放效率下降——同样的钱,买不回同样的转化。品牌向上的筹码压在一个子品牌上,投放、声量与风险也一起集中。
两个月后的三季报:累计归母-58.35%,单季-82.96%。公司自己划的两个词落点并不在同一处——“短期”落在了 Q3,“整体”要等全年,而累计利润已经少了近六成。如果这算可控,刻度得由下一份报表给。
这个转化窗口刚关上。宠物主粮在双11 是典型的囤货型消费,用户一次买够几个月的量,节点不只决定当期收入,还决定后面一两个季度的复购节奏;费用却在节点之前就已投出去,转化要等结束才回得来。Q4 报表上能验证的只有两栏:销售费用率有没有随规模摊薄,单季利润的降幅有没有收窄;再往后的复购,要到明年一季度才看得见。
12.41 亿销售费用已经花完,2.14 亿归母净利润是这一季的全部结果。费用是确定的,规模效应不是。这 12.41 亿不会退回来,也不会因为下一季卖得更多就自动变成利润,除非费率先降下来。