2026年的夏天,对于湖南裕能来说,注定不平静。
8月17日,这家全球磷酸铁锂正极材料龙头企业正式向香港联交所递交H股发行上市申请,开启了“A+H”双重上市的新征程。消息一出,市场为之侧目。
然而真正让投资者津津乐道的,却是在这份上市申请前后,一连串耐人寻味的动作——公司刚完成47.88亿元A股定增,又计划投入240亿元推进贵州一体化项目;另一边,宁德时代等重要股东却陆续减持。
一边是大手笔扩张,一边是产业资本撤退。半年净利润同比增长853%的亮眼业绩,为何没能留住重要股东的心?这背后,到底是股东套现离场,还是新能源材料行业正在发生某些微妙变化?
港股上市前夕,股东为何先“松手”
8月17日,湖南裕能新能源电池材料股份有限公司向香港联交所递交H股发行上市申请。对于这家2023年2月才登陆创业板的企业来说,这一步意味着什么?
过去几年,新能源产业一路高歌猛进,磷酸铁锂材料凭借安全性和成本优势,成了动力电池和储能电池的“当红炸子鸡”。
湖南裕能乘着这股东风,凭借产能规模、客户资源以及产业链布局,逐渐成长为行业头部企业。此次赴港上市,公司希望进一步扩大资本运作空间,将资金投入未来产业布局。
按照规划,港股上市募集资金将重点支持贵州一体化项目建设——这个项目总投资约240亿元,预计建设周期为5年,计划新增80万吨/年磷酸盐正极材料产能以及100万吨/年磷酸铁设计产能。
从企业动作来看,湖南裕能释放的信号很明确:继续扩大规模,在下一轮行业竞争中占据更大份额。然而,就在这场扩张计划紧锣密鼓推进的同时,资本市场却传来了另一种声音。
宁德时代开始减持了。
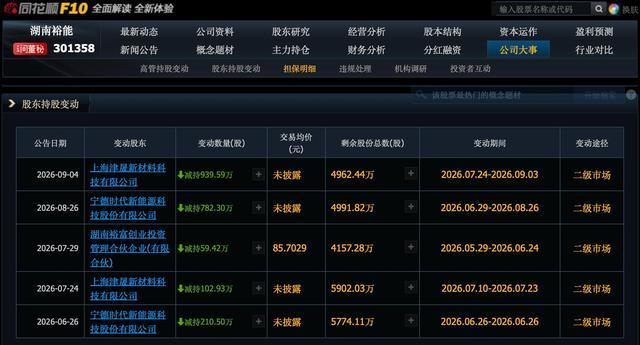
根据湖南裕能披露的信息,宁德时代在2026年6月29日至8月26日期间,通过集中竞价及大宗交易方式累计减持公司股份782.3万股,占公司总股本的0.9228%。
同时,由于公司实施股权激励计划导致持股比例被动稀释,宁德时代合计持有公司股份的比例由6.8467%下降至5.8884%。
按照减持期间股价估算,宁德时代此番套现金额超过5亿元。
这还没完。上海津晟新材料科技有限公司在此期间累计减持939.59万股,占总股本1.11%;湘潭振湘国有资产经营投资有限公司也公布了后续减持计划。
放在普通企业身上,这些可能只是股东正常的仓位调整。但湖南裕能不一样——宁德时代不光是财务投资者,更是公司的重要客户。在新能源产业链中,上下游企业之间联系紧密,产业资本的一举一动,市场都会拿着放大镜仔细端详。
尤其是在湖南裕能准备赴港上市的关键节点,重要股东降低持股比例,自然引发了不少讨论。不过,把减持简单理解为“不看好”,恐怕也有失偏颇。
企业股东减持背后可能有多重考量——资金回收、投资收益兑现、资产配置调整,对于产业资本来说,阶段性退出本身就是资本循环的一部分。
真正值得琢磨的是:公司正在加速向外扩张,而部分股东却在降低投入。这两种动作同时出现,耐人寻味。
半年净利暴增853%,高光之下仍有隐忧
如果只看2026年上半年的成绩单,湖南裕能无疑正处于巅峰状态。
8月19日披露的半年报显示,公司实现营业收入348.77亿元,同比增长142.92%;归属于上市公司股东的净利润达到29.10亿元,同比增长853.51%。基本每股收益3.62元。
这样的增长幅度,放在任何一个行业都足够惊艳。
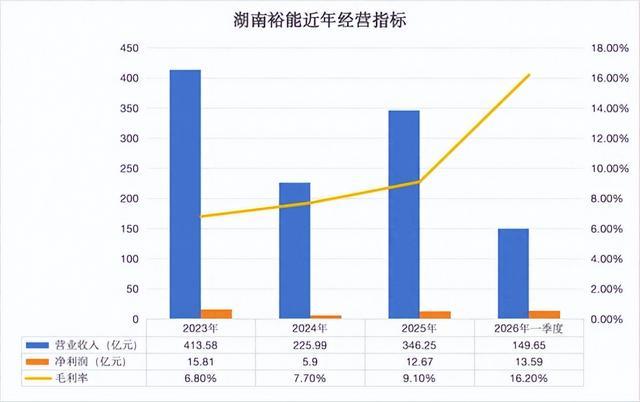
尤其是在经历2024年的低谷之后,这次反弹显得尤为珍贵。数据显示,2024年湖南裕能营业收入仅225.99亿元,同比下降45.36%,归母净利润5.94亿元,同比下降62.45%。短短两年间,利润从低谷到高峰,波动之大令人咋舌。
2026年上半年,公司磷酸盐正极材料销量约66.72万吨,其中高端产品销量占比提升至62.46%,储能领域产品销量占比提升至约53%。这些数字说明,湖南裕能并非简单地“薄利多销”,而是在主动调整产品结构。
过去几年,新能源行业经历了一轮明显变化。早期市场更多关注新能源汽车销量增长,材料企业主要靠规模扩张获取机会。
但随着新能源汽车市场逐渐走向成熟,储能成了新的增长极。储能对电池安全性、循环寿命等要求更高,这也给磷酸铁锂材料打开了新的应用空间。湖南裕能正是在这个过程中寻找新的增长点。
不过,新能源材料行业有个显著特点——高速增长和剧烈波动如影随形。2022年行业景气高峰时,湖南裕能净利润超过30亿元;到了2024年,受碳酸锂价格下跌和行业调整影响,利润骤降至不足6亿元。短短几年时间,利润坐上过山车,说明这并非一个“只要站在风口就能赚钱”的行业。
原材料价格波动、供需关系变化、行业竞争加剧——任何一个因素都足以让企业盈利大幅波动。过去磷酸铁锂行业经历过的激烈价格战,就是这种周期性的真实写照。
因此,湖南裕能当前的业绩回升,一方面说明公司具备较强的市场恢复能力,另一方面也提醒市场——需要观察这种增长能否持续。对于周期性行业来说,一年的高利润并不能完全代表长期价值。
好在湖南裕能手里有几张不错的牌。据弗若斯特沙利文数据,按出货量计,2020年至2025年,公司连续六年位居全球磷酸盐正极材料供应商首位,2025年全球市场份额达28.2%,其中高端磷酸铁锂正极材料市场占有率达55.4%,同样位居全球第一。
客户基础扎实、规模优势明显——这些因素帮助公司在行业竞争中占据有利位置。但优势不等于没有压力。随着越来越多的企业扩大产能,未来市场竞争只会更加激烈。行业进入下一阶段后,企业拼的不再只是产量,而是成本控制、技术迭代和客户结构。
湖南裕能能否把当前的盈利恢复转化为长期竞争优势,将决定市场对它未来价值的判断。
240亿元扩产,一场押注未来的豪赌
湖南裕能此次最大的战略动作,无疑是贵州一体化项目。
7月17日晚间,公司公告拟在贵州省黔南布依族苗族自治州瓮安县投资建设贵州裕能(瓮安)矿化一体新能源电池材料循环产业项目。
总投资约240亿元,建设周期预计为5年。公司表示将结合市场情况分步实施,计划在项目正式开始建设后的18个月内投资50亿至80亿元,后续根据市场需求调整节奏。
从企业角度看,这符合新能源材料行业的发展逻辑。在竞争日趋激烈的情况下,头部企业往往需要通过扩大规模来降低成本、提升供应能力,从而巩固市场地位。
对于湖南裕能来说,如果未来新能源汽车和储能需求继续增长,提前布局产能可能帮助公司进一步扩大市场份额。尤其在行业集中度提升过程中,大企业更容易获得优势——大型客户更看重供应稳定性,而具备规模能力的企业更容易进入核心供应链。
公告中,湖南裕能也表示,公司现有产能利用充分,持续保持较高的产能利用率,需要前瞻性布局产能建设以满足不断增长的市场需求、巩固龙头地位。
但扩产背后,也隐藏着另一层风险。
新能源行业过去几年的经验已经证明,市场空间大,不代表所有企业都能成功。当大量资金涌入一个行业,产能增长速度可能超过需求增长速度。一旦供需关系逆转,企业面临的就不再是增长问题,而是产能消化问题。
磷酸铁锂行业目前也面临类似挑战。如果未来需求持续高速增长,湖南裕能的大规模布局可能成为竞争优势;但如果市场增长低于预期,新增产能可能带来更大的经营压力。
毕竟,产能建设只是第一步。真正重要的是,这些产能能否转化为订单,订单能否带来利润。这也是市场对湖南裕能未来最关注的地方。
过去新能源产业的发展,更多强调“有没有能力生产”;未来竞争,将更加关注“生产出来有没有价值”。企业需要证明的不只是规模,更是效率。
从目前来看,湖南裕能仍然具备较强基础。行业地位、客户资源以及规模优势,是公司继续扩张的重要支撑。但资本市场不会只看企业今天的发展速度,也会观察企业面对周期变化时的应对能力。
此次港股上市和240亿元扩产,实际上是一场关于未来的判断和选择。如果行业继续向上,公司可能进一步巩固龙头位置;如果行业进入调整阶段,扩张速度和资本投入也会成为新的压力。
对于湖南裕能而言,真正的挑战已经不是能否扩大规模,而是扩大之后能否保持盈利质量。
新能源产业进入“下半场”
湖南裕能的故事,某种程度上也是中国新能源材料行业的一个缩影。
过去几年,新能源产业经历了从“野蛮生长”到“精耕细作”的转变。早期市场高速增长时,谁跑得快谁就能抢占先机;如今行业逐渐成熟,企业和投资者考虑的问题开始变得不同——企业关注的是未来市场空间,希望通过规模提升竞争力;股东更关注资金效率,希望在合适节点实现收益。
双方并不一定存在矛盾,但选择不同,说明市场正在重新评估新能源材料行业的未来。湖南裕能如今面对的,已经不只是简单的成长问题,而是一场关于周期判断和战略选择的考验。
从财务数据看,公司并非没有压力。虽然2026年上半年盈利大幅回升,但大规模扩产带来的资本开支压力不容忽视。
2026年4月,公司刚完成47.88亿元定增,募集资金主要用于扩产项目。如今又计划投入240亿元推进贵州项目。如此庞大的资本开支,对任何一家企业的现金流都是严峻考验。
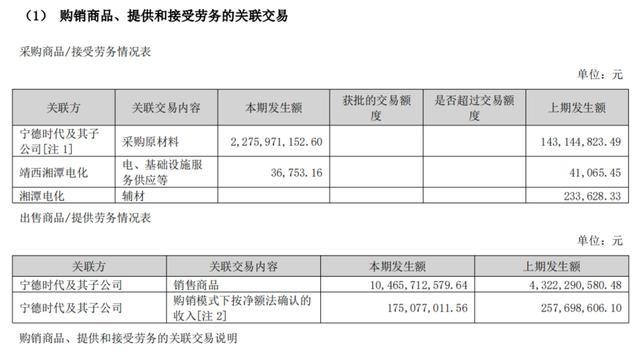
与此同时,下游客户集中度较高也是一个潜在风险。招股书显示,公司客户主要为国内主流动力及储能电池企业,包括宁德时代、比亚迪、亿纬锂能等。2026年上半年,湖南裕能向“宁德时代及其子公司”的关联销售额超过104.66亿元。客户集中度高,意味着一旦主要客户调整采购策略,对公司业绩的影响将相当直接。
宁德时代的减持,或许正是这种风险的某种注脚。
当然,这不意味着湖南裕能的前景黯淡。公司连续六年位居全球磷酸盐正极材料出货量第一,在高端市场的竞争优势明显。
随着储能市场的快速发展,磷酸铁锂材料的应用空间还在持续扩大。如果公司能够顺利完成产能布局、控制好成本、优化客户结构,仍然有望在下一轮竞争中巩固龙头地位。
新能源产业正在从高速扩张阶段进入竞争深化阶段。过去依靠市场增长就能获得机会的时代正在改变。未来能够留下的企业,需要同时具备规模、技术、成本和客户结构等多重优势。
湖南裕能能否完成这一转变,将决定这场240亿元资本布局最终能带来什么结果。
结语
湖南裕能冲击港股,表面看是一场上市融资,背后却折射出新能源材料行业正在经历的结构性变化。
公司业绩回升、行业地位稳固,说明它仍然拥有较强的竞争基础;股东减持、行业周期波动和产能压力,则提醒市场——新能源产业已经进入了更加理性的竞争阶段。
对于湖南裕能来说,240亿元扩产是一张关于未来的牌。但这张牌能不能打赢,不取决于投入规模有多大,而取决于未来几年市场变化之后,公司还能不能保持成本优势和盈利能力。
新能源行业下一轮竞争,拼的已经不再是“谁扩张最快”,而是“谁能在周期变化中走得更远”。