营收上行,盈利收窄|天元宠物 Q3:并购尚未并表,解读偏差?
2026年10月30日,巨潮资讯,公告编号2026-075。前三季营收24.87亿涨7.05%,归母净利2901万跌48.49%。同一份报表里还写着:人民币前三季对美元升值4.06%。
热点观察·第48期作者:马英2026年11月2日
2026年10月30日,杭州。巨潮资讯挂出一份编号2026-075的三季报,抬头是杭州天元宠物用品股份有限公司,证券代码301335。
11月1号早上看的。那两天杭州刚降温,我端着杯子把这份报表从头翻到尾,翻到第三遍的时候,发现了一件挺有意思的事。
10月30日到11月1日,市面上十几篇解读,几乎每一篇都在说同一句话:渠道并购投入前置、收益滞后,所以利润掉了。
这句话听着很顺,也很符合"转型阵痛"的叙事。——那笔并购,到这份报表的截止日,压根还没进门。
先把两组数字摆出来。前三季度营收24.87亿,同比涨7.05%;归母净利润2901.46万,同比跌48.49%。单看第一句,这是一家还在长个子的公司;单看第二句,这是一家被抽掉一半血的公司。两句话,同一张表,同一天。
同一份报表的"主要会计数据"旁边,还站着另一个数字:前三季度人民币对美元即期汇率累计升值4.06%,2837个基点。
这份报表里真正吃掉利润的东西,跟并购没关系。并购的影响,最快也要到明年才会出现在这张表上。
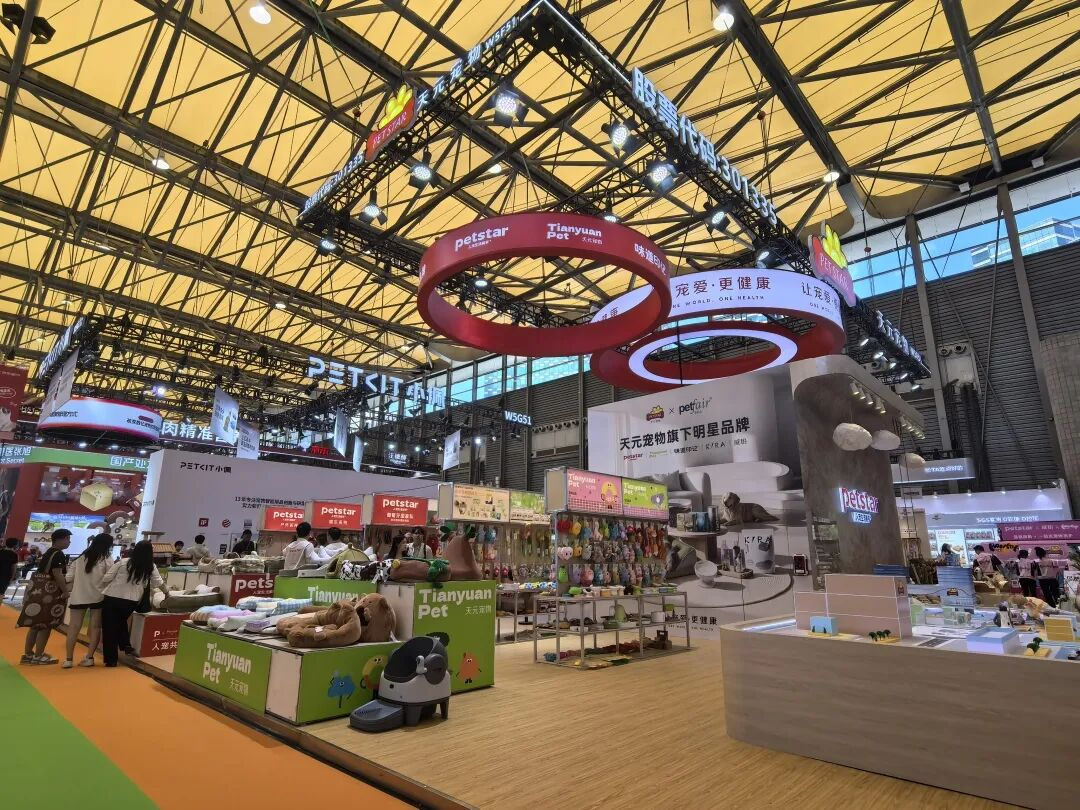
2026年8月,上海亚宠展,天元宠物展位。门头上写着"天元宠物""301335""petstar",旁边是PETKIT小佩的展位。图源:新浪财经(2026-08-20)
营收还在往上,利润已经腰斩
扣非口径更能体现主业经营状态。第三季度扣非618.94万,同比跌62.25%。扣非剔掉了政府补助、理财收益这类非主营项目,剩下的是主业自己挣的钱。
主业挣的钱,只剩去年同期的不到四成。
毛利率17.75%,比去年同期掉了1.32个百分点;净利率0.88%,去年这个时候是2.08%左右。销售费用、管理费用、财务费用三项合计3.85亿,占营收15.49%,比去年又高了1.41个百分点。
第三季度单季营收只涨2.42%,利润掉了一半——这不是"投入换增长"的样子,投入换增长,至少收入得先冲起来。
汇率吃掉毛利,原料叠加压力
利润到底被谁拿走了?这个问题不用猜。公司在三季报"主要会计数据和财务指标发生变动的情况及原因"里写得很直白,原话是:
"人民币汇率波动导致毛利率下降及汇兑损失增加,原材料价格上涨也导致成本上升。"
一句话,两个维度:汇率,原料。
先看汇率。2025年12月31日,人民币对美元还在6.9890;到2026年9月30日,收在6.7053。九个月,升了4.06%。中间价升得更狠一点,接近4.18%。9月21日,在岸人民币一度报到6.6955,是2022年7月以来的新高。第三季度单季,又升了1.18%。
对一家出口过半的制造企业,这个数字直接从毛利里扣:你收美元、结人民币,收入缩水,成本不缩。
报表上对应的科目是财务费用:前三季度3730.52万,同比增95.26%。半年报里这一项从825.02万涨到3020.60万,增幅266.12%,公司说明主要就是汇兑损益。
再看原料。上半年营业成本12.97亿,同比增12.12%,比营收增速9.92%高出2.2个百分点。成本跑得比收入快,毛利率就只能往下掉。
这不是天元一家的事。7家A股宠企上半年合计营收113.86亿,同比增15.15%;合计归母净利4.82亿,同比降46.75%。其中5家境外收入占比超过50%,6家在财报里都提到了汇率。整个出口导向的宠企板块,境外收入占比越高,汇率带来的波动越显著。
并购还没并表,利润先被误会
市场讨论热度较高的淘通收购事项,需要明确时间节点:
2026年9月9日,深交所并购重组审核委员会第14次会议审议通过,天元以6.4亿收购广州淘通科技89.7145%股权——注意,过审不等于过会。9月24日,公司收到证监会批复,证监许可〔2026〕2607号,交易才算拿到准生证。10月,股权交割。
三季报的截止日是9月30日。9月30日这天,淘通还不是天元的子公司,连合并报表的门都没进。
那三季报里跟淘通有关的数字是什么?只有一行:投资收益1467.54万,同比增40.13%,原因是"对参股子公司淘通科技的投资收益增加"。天元在2025年底先用7700万现金买了淘通10%的股权,这10%按权益法核算,赚了钱按比例记一笔投资收益,仅此而已。
6.4亿的对价,在会计上是一笔资本性支出,买的是股权,不是费用。它不会进当期利润表,只在资产负债表上多出约1.28亿商誉。商誉不减值,就不影响利润。
上海证券报9月10日的报道里,券商分析人士讲得更直接:本次并购的核心价值在于"能力互补"而非财务并表。
把一笔还没进门的并购,算成这一季利润的影响?是把时间轴搞反了。这一季的利润,是汇率和原料拿走的;并购的账,要到2027年才真正翻开。
并购带来的财务影响,要从下一个报告周期开始观测。
三个季度降速,才是真正原因
如果并购不是这季利润下滑的原因,那花6.4亿买渠道,到底是为了什么?
答案不在利润表里,在营收增速的曲线上。
第一季度,营收6.82亿,同比增19.82%。第二季度,营收8.95亿,同比增3.41%。第三季度,营收9.10亿,同比增2.42%。
19.82%→ 3.41%→ 2.42%。三个季度,一条几乎躺平的线。
利润端的曲线更陡。第一季度归母1053.95万,同比降20.00%;第二季度归母683.03万,同比降67.23%;第三季度889.01万,同比降52.88%。
上半年净利率0.94%,2023年这个数字是3.76%。两年半,掉了四分之三。
这条曲线说明一件事:制造端的天花板已经到了。天元的基本盘是宠物用品ODM,客户是沃尔玛、Kmart澳洲、TRS、Birgma、KOHNAN、Amazon、Chewy、Fressnapf、Petco这些海外零售和渠道商。代工这门生意,订单稳定,毛利透明,但增长靠的是客户开门店的速度,不是自己的能力。
行业也在同一个节奏上。六家宠企第三季度营收合计52.28亿,同比增6.45%;归母净利合计1.47亿,同比降62.34%。收入还在动,利润集体失血。
在这个背景下,一家制造企业想继续长个子,只有三条路:提价、扩品类、拿渠道。前两条在代工模式里空间很小,第三条是唯一能自己动手的。
所以6.4亿买的不是一家公司,是一段能自己控制的增长曲线。
出口占了一半,汇率形成约束
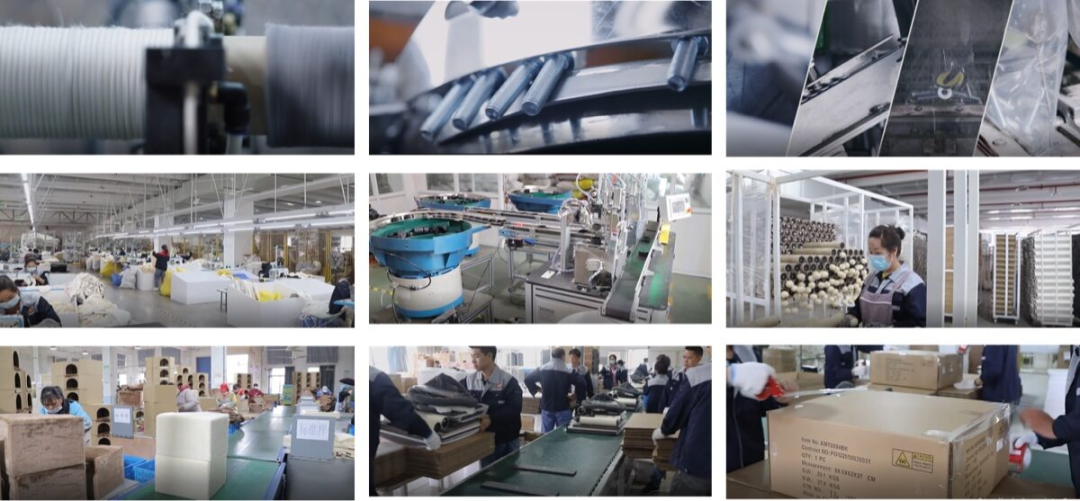
天元宠物官网制造页的工序拼图:纺纱、注塑件、车间充绒、注塑装配线、物料仓储、制品加工流水线、成品整配、封装出货。图源:天元宠物官网
为何汇率对天元这么大影响?看收入结构。
2026年上半年,境外收入7.96亿,同比增21.70%,占总营收50.49%,境外毛利率19.54%。一半的收入在海外,一半的毛利从海外来。
分品类看,上半年宠物用品8.67亿,同比增19.22%,毛利率18.88%;宠物食品6.55亿,同比降1.95%,毛利率16.90%;窝垫2.25亿,同比增49.05%;猫爬架2.08亿,同比降2.92%;玩具1.53亿,同比增13.32%。
用品是增长主力,用品是出口主力。窝垫涨了49.05%,这是最典型的出口品类——体积大、单价低、靠海运,美元报价,美元结算。
所以天元的结构是:越增长,越依赖出口;越依赖出口,越怕人民币升值。这是一个自己拧自己的循环。
放到7家宠企里比一比,天元上半年归母跌46.28%,处在中间:佩蒂跌69.25%,乖宝跌49.57%,路斯跌18.56%。同样面对汇率,谁疼得更厉害,取决于出口占比、结算币种、有没有做套保。
同样是汇率,谁疼得更厉害,取决于出口占比、结算币种、以及有没有做套期保值。这三件事,财报里不会直接写,但毛利和财务费用会替它写。
六点四亿对价,买来线上能力
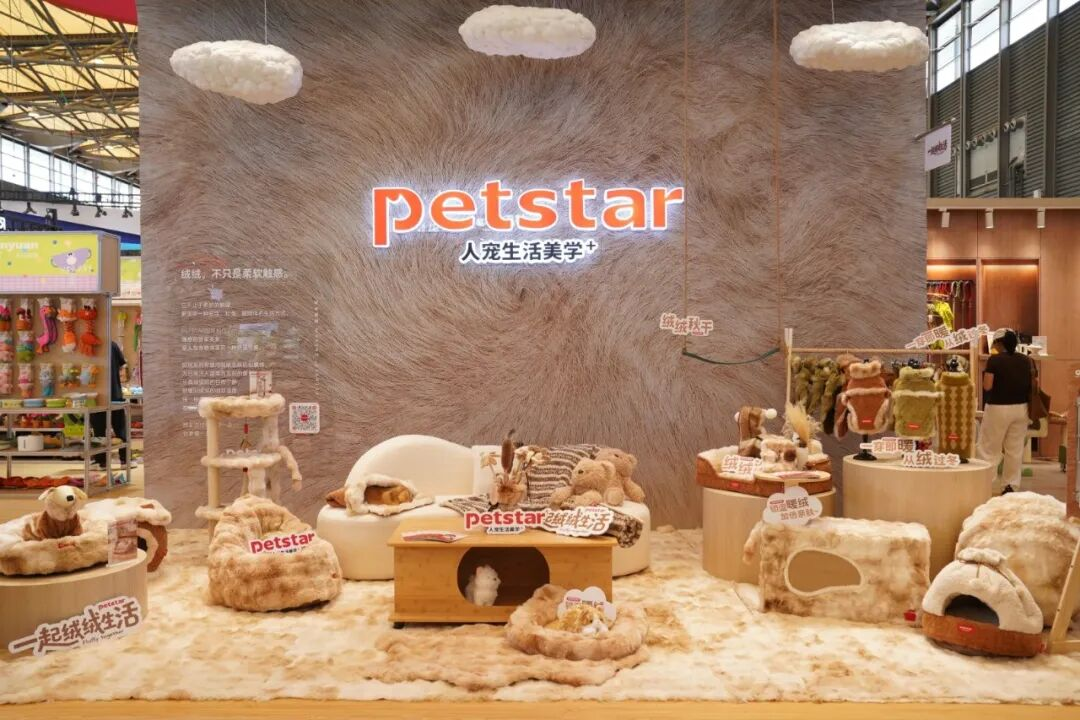
2026年8月亚宠展,天元旗下品牌petstar的"绒绒"系列展位。墙上写着"人宠生活美学+""绒绒,不只是柔软触感"。图源:东方财富财富号(2026-08-24)
先把一个容易混淆的说法理清。
很多人说天元"收购了复星旗下雀巢的线上平台"。这个说法不准。淘通科技不是雀巢的平台,它是一家全域电商服务商,服务的是玛氏箭牌、雀巢、皇家、百事、美士、冠军等四十多个品牌,做的是品牌咨询、店铺运营、全域营销。复星旗下的复星开心购(海南)科技,是淘通的股东之一,持股43.97%。
换句话说:淘通是"帮别人卖货的公司",复星是"这家公司的股东"。天元买的,是这家公司的运营能力,不是某个品牌的线上渠道。
6.4亿是什么概念?天元2025年归母净利5883.98万。按这个数算,这笔对价相当于它10.9年的净利润总和。淘通2025年营收21.54亿,接近天元全年30.02亿的七成。
这笔钱买到了什么?三样东西。
第一,全域代运营能力。天猫、京东、唯品会、抖音、快手、小红书,加上私域,淘通都有团队,而且是天猫五星级服务商。天元自己做国内线上,缺的就是这个。
第二,C端数据。代运营公司每天面对点击、加购、复购、退货,这些数据能倒推产品开发。天元是制造端,最缺的恰好是"消费者到底想买什么"。
第三,线下分销网络。这条线不是淘通带来的,是另一笔。天元2024年底在重庆成立禧元信息科技,2025年完成对"它品"B2B采购平台的并购。它品是重庆易宠科技旗下的宠店赋能平台,累计覆盖全国5万余家宠物店。天元还参与了呆呆农夫在重庆南滨路的线下旗舰店。
把这三样拼起来,是一条完整的链路:制造(天元)—线上运营(淘通)—线下分销(它品)—终端门店(呆呆农夫)。
董事长薛元潮在过会后接受采访时说,通过淘通布局线上电商,是"宠物经济+"生态的关键一环,主要看中业务协同。这句话不是场面话,因为协同的三条路径在券商报告里写得很具体:渠道与品牌打通、消费数据反哺研发、盈利结构优化。
但协同是要时间的。备考口径里营收+64.05%、归母净利+129.2%,这是把淘通全年并进来的假设数字,不是承诺,也不是2026年能落地的数字。
卖方全拿现金,不肯对赌未来
这笔交易里,最值得看的是条款。
淘通的原股东里,复星开心购(海南)科技持股43.97%,对应对价约3.17亿,全部以现金支付,不参与业绩承诺。第二次方案调整时,这部分股权的售价从3.38亿降到3.17亿,降了,但仍然是全现金。
接业绩承诺的是另一方:李涛、广州悠淘、舟山乐淘。承诺2026年净利不低于7300万,2027年不低于7700万,两年累计不低于1.5亿。
对比基数:淘通2025年归母净利8924.22万,7300万比它低约18%,7700万比它低约14%。卖方给未来的承诺,比它刚刚交出的成绩单还要低一截。这在并购里不罕见,通常意味着卖方对行业景气度判断偏保守,买方也接受了这个保守。
再看谈判过程。第一次方案调整,总对价从6.88亿下调到6.40亿,减少4735.13万;同期2025—2027年的承诺从7000万、7500万、8000万,调成7000万、7300万、7700万。价格降了,承诺也跟着降了。
从2025年3月3日停牌,到2026年9月9日过审,再到9月24日拿到批复,这条路上有439天、三次因财务与评估资料过期的中止、四轮草案修订。公司此前还因闲置募集资金理财到期后未及时履行董事会审议与披露程序收到过监管警示函,公司在互动平台的回复是:属程序性、流程性合规瑕疵,不涉及经营违规与财务造假。
最后的结果是:拿现金的人不背承诺,背承诺的人拿股份。这是交易结构的选择,也是风险分配的选择。看懂这一层,比记住6.4亿这个数字有用得多。
一边外购渠道,一边自建延期
同一份三季报里,还有两个动作,摆在相邻的两页上。
第一个动作,10月29日董事会通过:向中国农业银行杭州新城支行申请不超过4亿元的并购贷款,以持有的淘通99.7145%股权质押。
第二个动作,早在8月27日董事会、9月14日股东会就通过了:把"电子商务及信息化建设项目"的预定可使用状态日期,从2026年11月18日推迟到2028年11月17日,整整两年;同时终止"产品技术开发中心建设项目"。
一边借4个亿去买别人的线上能力,一边把自己建线上能力的项目往后推两年。这两件事放在同一张桌上,值得多看两眼。
两点需要持续跟踪:
第一,钱是有价格的。4亿并购贷款要付利息,利息会进财务费用,而财务费用这一季已经同比涨了95.26%。这笔贷款的成本,会从2027年开始,一季一季地出现在利润表里。
第二,商誉是有重量的。1.28亿商誉挂在账上,只要淘通完成承诺,它就不动;一旦完不成,减值就直接冲利润。天元2025年全年归母净利5883.98万,1.28亿商誉相当于它两年多的利润。
所以这笔交易真正焦点,不在6.4亿,在这两个数字:4亿的贷款利息,和1.28亿的商誉。
现金已经转正,利润只是账面
前三季度经营现金流净额?1992.49万,看着是负的。但去年同期是?1.765亿,同比改善了88.71%。
拆到半年看更清楚。上半年经营现金流+1754.07万,去年同期是负的,由负转正,同比改善115.23%。
还有一项:资产减值损失?1031.92万,去年同期?1650.21万,收窄37.47%。公司在报表里的说明是宠物食品不良品库存降低。这句话翻译过来:压货少了,坏货少了。
利润是账面的,现金是体温。一家公司可以连续几个季度利润难看,只要现金流在改善,它就还有呼吸。反过来,利润再漂亮,现金流一直负着,那才是真危险。
当然也有要盯的地方。应收账款占2025年归母净利的787.93%,这个比例不低;2025年全年经营现金流4130.10万,同比降76.60%。收钱的速度,还是要一季一季看。
三句话收个尾,时间线摆上桌
这份报表,我最后留下三句话。
第一句:这一季的利润,不是并购吃掉的,是汇率和原料吃掉的。公司自己写的变动原因里,一个字都没提并购。三季报截止日9月30日,淘通10月才交割,它连合并报表的门都没进。把这两件事连在一起讲,讲得再顺,也是错的。
第二句:买渠道的真实原因,不是"战略升级"四个字,是增速从19.82%掉到2.42%。制造端的天花板到了,代工模式里提价和扩品类都没多少空间,拿渠道是唯一能自己动手的那条路。6.4亿买的不是一家公司,是一段能自己控制的增长曲线。
第三句:这笔交易最该盯的,不是6.4亿,是1.28亿商誉和那份比2025年低18%的承诺。卖方拿现金的拿现金,背承诺的背承诺;4亿并购贷款的利息从明年开始进利润表;商誉一旦减值,就是两年多的利润。