来源 :朝阳永续2026-09-30
华大九天(301269.SZ)
华大九天第三季度业绩预期怎么样?
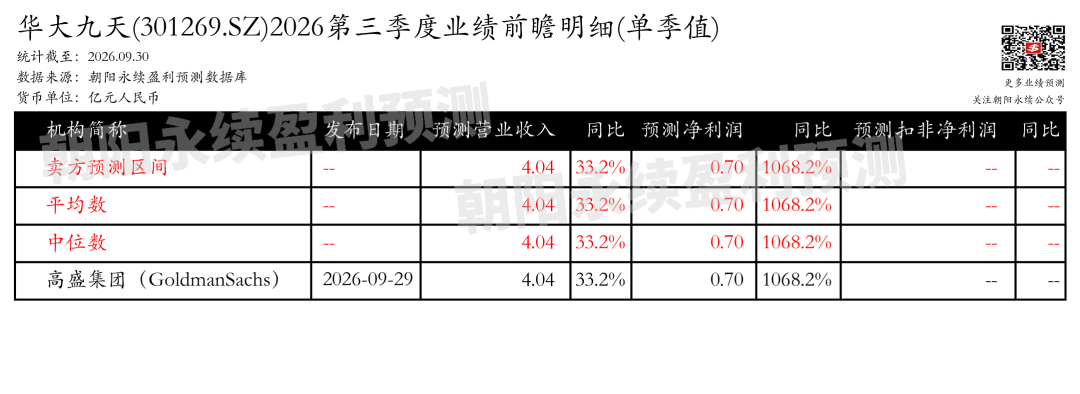
截至2026年09月30日,根据朝阳永续季度业绩前瞻数据:
预测营业收入4.04亿元,同比变动33.2%
预测净利润0.70亿元,同比变动1068.2%
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
华大九天最新卖方观点
高盛集团认为:华大九天作为国内领先的EDA供应商,持续扩展产品覆盖范围,从模拟和面板EDA工具延伸至数字设计、晶圆厂和存储EDA工具。公司2Q26收入同比增长16%,环比增长20%,增长态势改善,主要受益于晶圆厂和存储EDA客户支出增加;当季净利润转正至Rmb28m。尽管数字EDA客户在今年经历2025年GPU/CPU订单强劲增长后支出有所放缓,但订单通常持续约3年,公司对产品组合扩展及本地AI需求推动客户支出增长保持积极预期。分业务来说:
1)数字设计EDA全流程扩展:正在拓展数字设计EDA、晶圆厂EDA、PCB/先进封装EDA工具,并通过自主研发(1500+研发人员)及投资并购布局Place and Route、光电器件仿真、DFT、形式验证、TCAD等关键工具。
2)晶圆厂与存储EDA业务增长: 2Q26收入增长受益于晶圆厂和存储EDA客户支出增加,公司已在模拟EDA、面板EDA和存储EDA工具上实现全流程覆盖。
3) 3DIC EDA特色工具:管理层强调本地EDA供应商在3DIC EDA等特色产品上具有优势,公司正借此提升竞争力。
4) AI功能集成与应用: AI功能已应用于内部团队提升生产力,并集成到多个工具中以增强用户效率,但贡献收入仍需时间。
国泰海通认为:华大九天持续完善EDA全流程布局,2026年上半年实现营收5.66亿元,同比增长12.95%,其中技术服务业务收入同比增长53.88%。公司全力推进数字EDA全流程工具国产化,联动本土制造与封测企业共建PDK工艺库和“设计-制造”协同体系,并自研核心IP以“工具+IP”配套整合构建差异化壁垒。基于韬定律牵引,公司开发新一代EDA产品,覆盖多工具联合创新优化、3D全链路物理验证、3D跨Die仿真及系统集成验证一体化平台。同时,公司依托AI图像处理、大语言模型、智能体等技术路径,打造覆盖工艺诊断、智能编程、物理验证、全自动设计等场景的AI赋能工具矩阵,推动芯片设计流程向自动化、智能化演进。