来源 :江南工具电器纵横2026-08-28
近日,格力博发布 2026 年半年度报告,财报数据显示,公司上半年实现营业收入 29.94亿元,同比小幅增长0.59%;而归属于上市公司股东的净利润亏损1.65亿元,同比大幅下滑224.32%,由去年同期盈利1.33亿元转为亏损状态,增收不增利的矛盾集中爆发。曾经的新能源园林机械出海龙头,正陷入营收微增、利润大幅失血的经营困境。
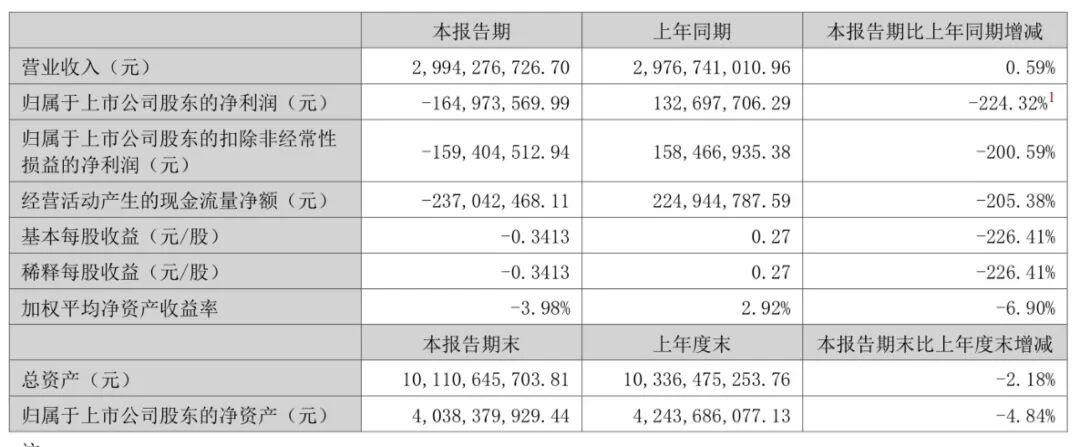
从核心财务指标来看,格力博2026上半年扣除非经常性损益后的净利润为?1.59亿元,同样由盈转亏,说明公司主营业务层面已经出现亏损,并非偶然损益因素扰动业绩。
经营活动现金流净额为?2.37亿元,较去年同期2.25亿元大幅转负,现金流承压明显,企业经营回款能力出现明显弱化,基本每股收益?0.3413元,加权平均净资产收益率?3.98%,各项盈利指标全线走弱。
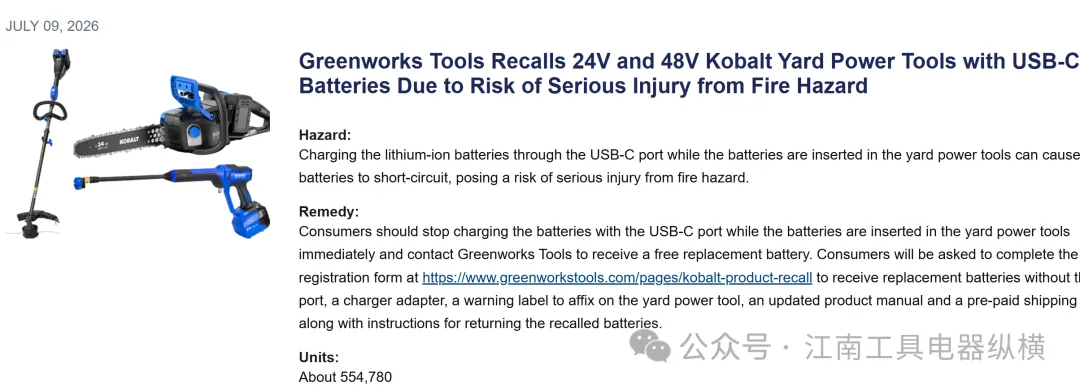
值得注意的是,报告期内公司还发生了大规模召回事件。本次召回产品为2026年1至5月,在美国Lowe’s线上线下渠道销售的Kobalt 24V、48V园林工具,包含推草机、打草机、吹风机、链锯、迷你锯,配套带USB-C接口锂电池包,涉及数量超55万台。
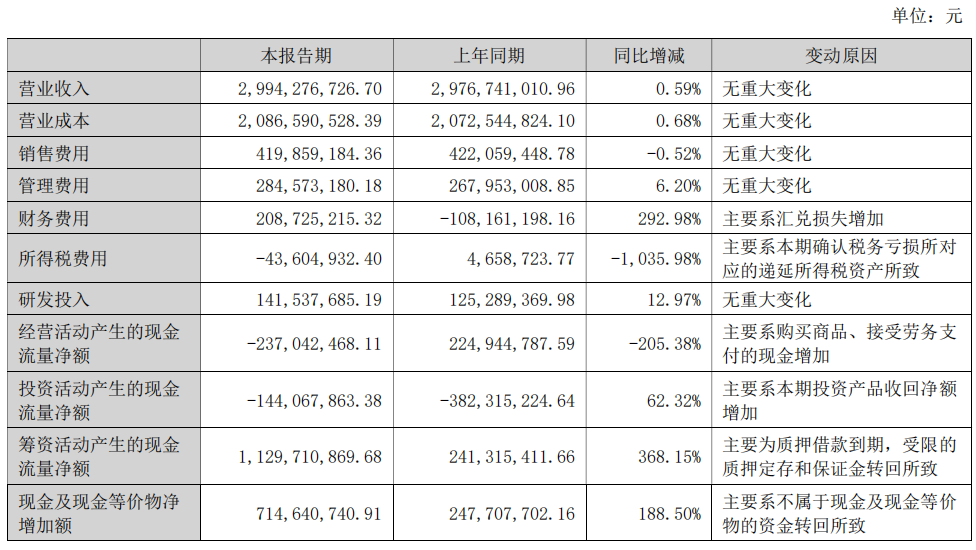
作为一家高度依赖海外市场的企业,格力博境外收入占比极高,北美、欧洲是其核心战场,海外市场的任何波动都会直接传导至公司财报之上。汇率波动是本次业绩巨亏不可忽视的诱因。
2026 年上半年人民币对美元持续升值,公司绝大多数订单以美元结算,结汇环节产生大额汇兑损失,直接侵蚀企业账面利润。即便产品销售规模有所增长,但汇率变化吞噬了经营带来的收益,造成 “卖得多,赚不到钱” 的局面。
国际贸易环境压力同样持续存在。海外关税政策、海运成本抬升持续压缩出口制造企业利润空间。为应对贸易壁垒,格力博持续推进海外仓建设、海外产能布局,同时大力拓展沃尔玛等头部商超渠道,拿下北美沃尔玛 24V 电动工具独家供货资格,市场渠道拓展取得一定突破。
但渠道扩张、品牌营销、海外基建带来销售费用、管理费用持续走高,战略投入短期难以快速转化为利润回报,投入与收益存在时间差。公司为抢占电动工具新赛道,持续加大新品研发、市场推广,各项期间费用持续攀升,进一步放大了利润压力。
行业层面,海外园林机械属于耐用消费品,海外居民消费意愿受到宏观环境影响,终端需求增长放缓,海外渠道商保持谨慎采购节奏。虽然格力博实现营收微增,但行业竞争加剧,叠加前期备货、渠道垫资,存货与资金占用上升,造成经营现金流出扩大,现金流恶化反过来又制约企业经营周转效率。
营收小幅增长,利润却大幅转亏,格力博这份半年报折射出中国制造出海企业共同的难题:市场拓展、品牌升级需要持续烧钱,而汇率、关税、海外消费周期等外部风险又随时冲击企业盈利。格力博手握锂电园林机械完整技术链条,拿到北美重要商超渠道入场券,长期成长逻辑仍在,但当下要面对现实考验。
未来,格力博一方面需要管控各项费用投入节奏,改善现金流状况,消化库存压力;另一方面,需要充分释放新渠道订单红利,把渠道优势转化为实实在在的盈利。对于投资者而言,在看好国产工具出海故事的同时,也需要正视汇率波动、国际贸易壁垒、费用投入带来的业绩不确定性。