苏州欧圣电气股份有限公司(股票简称:欧圣电气)成立于2009年,2022年4月在深交所创业板上市。欧圣电气已成长为国内综合优势领先的空气动力设备和清洁设备制造商,主要产品为小型空压机、干湿两用吸尘器、工业风扇以及其他创新型清洁设备和空气动力设备。
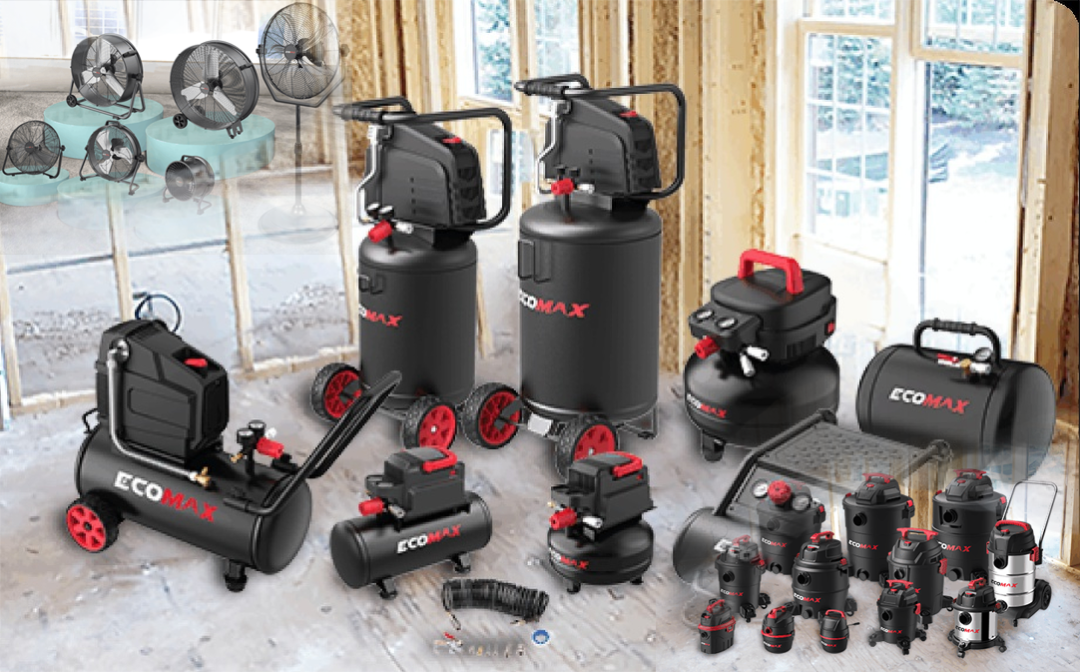
欧圣电气是小型空压机、干湿两用吸尘器细分领域的北美出口领军企业,凭借卓越的研发和设计能力、稳定的产品质量和规模化的生产优势,与Lowe’s、The Home Depot、Costco、Walmart等全球一流的家居建材连锁商超建立了稳定的合作关系。除北美以外,欧圣电气的业务已逐渐拓展到欧洲、南美、澳洲、中东、日韩和东南亚等区域。
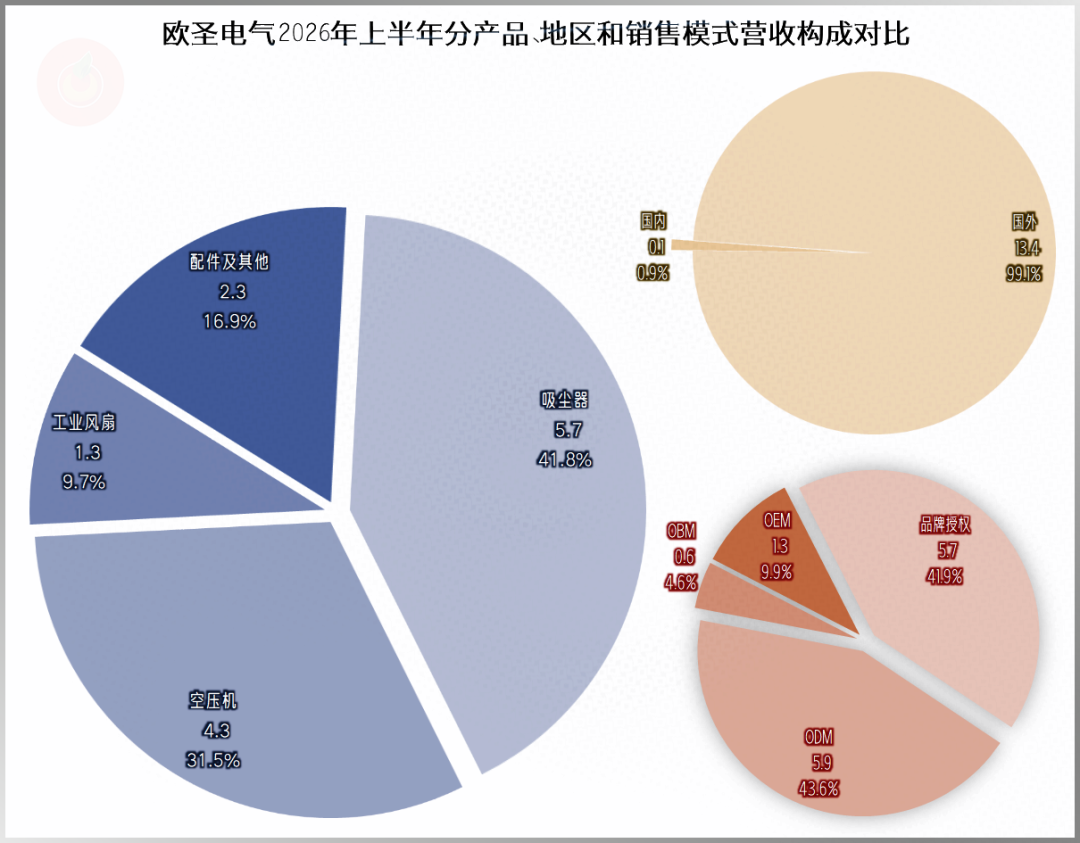
从2026年上半年的情况看,欧圣电气主要有吸尘器、空压机和工业风扇等三大业务,还有相关的配件及其他业务。
几乎所有的产品都在国外市场销售,品牌授权和ODM是其主要的销售模式,还有少量的OEM和OBM的销售模式。
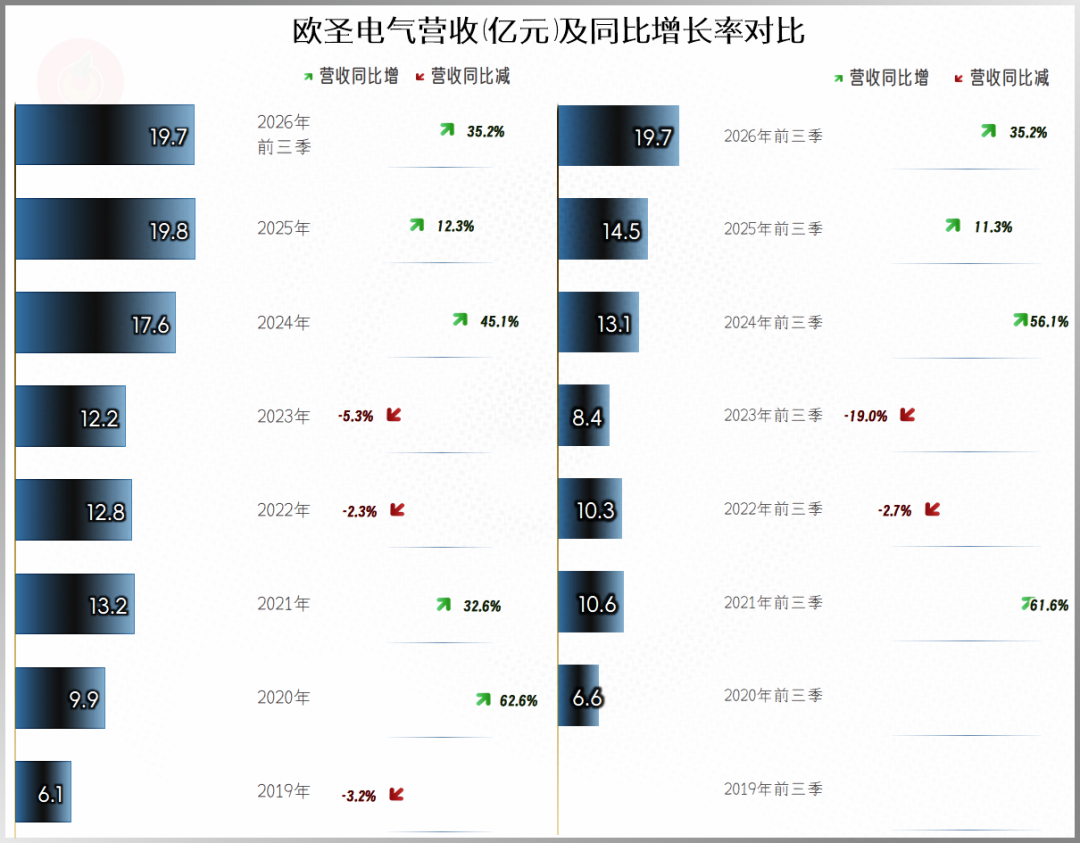
2026年前三季度,欧圣电气的营收同比大幅增长35.2%,再创同期新高。三个季度的规模,就接近上年全年的水平,这样的表现是相当不错的。
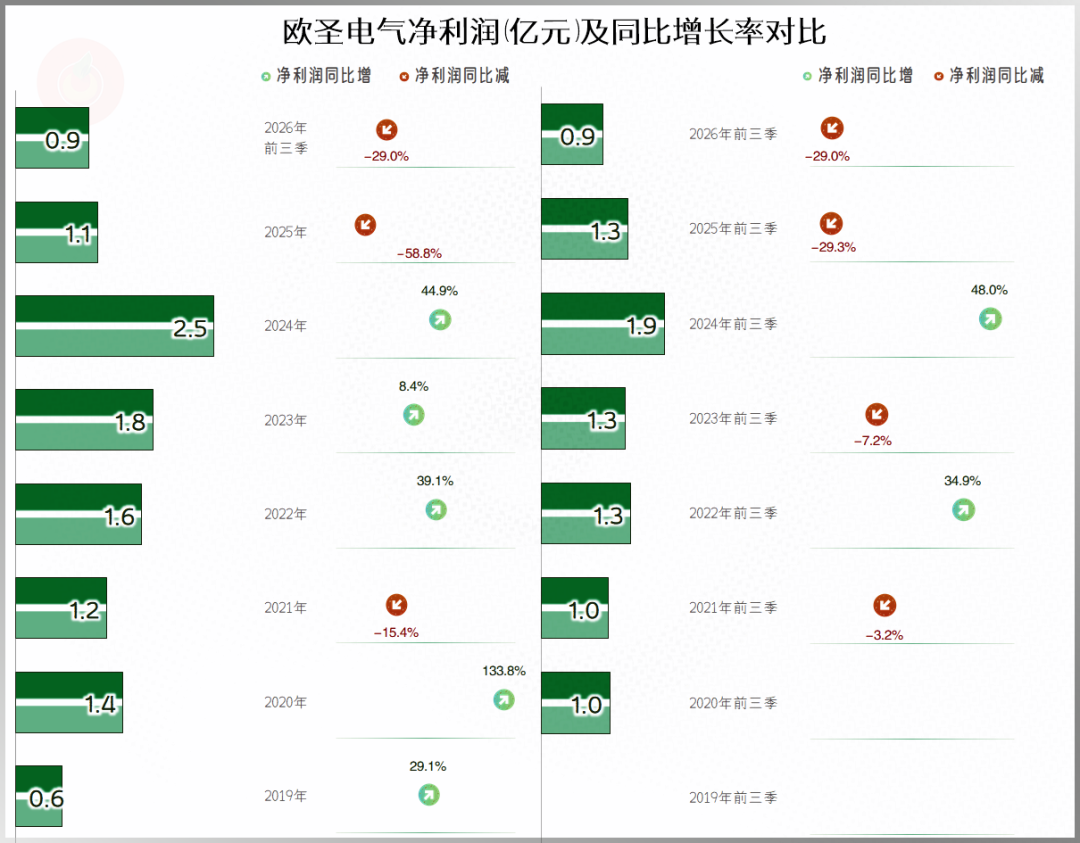
但是,净利润的表现就不太好了,2025年就大幅下跌近六成,2026年前三季度同比下跌也接近三成。为何大幅增长的营收,不能顺利地转化为净利润呢?我们一会儿做成本费用结构分析的时候再细说。
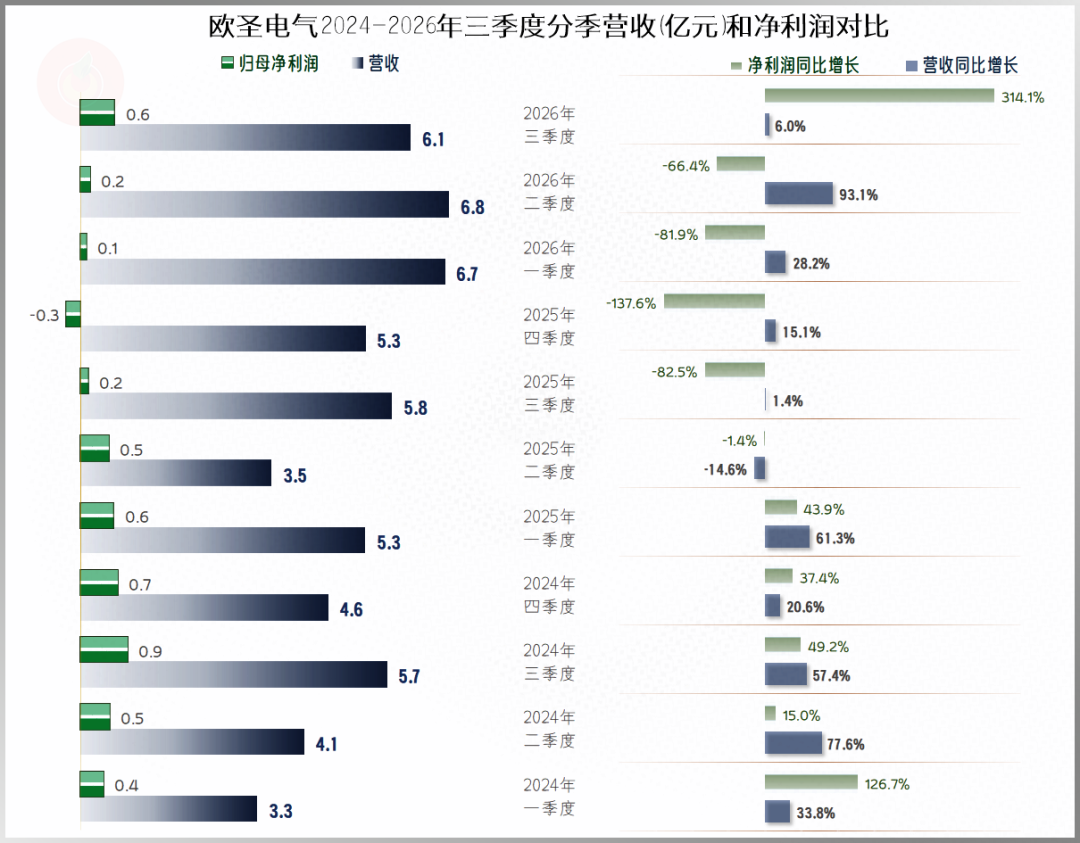
分季度来看,除2025年二季度之外,其他每个季度的营收都是同比增长的状态,增长速度上的差异比较大,但最近三个季度的营收都站上了6亿元的平台,整体表现还是相当不错的。
净利润在2024年三季度接近1亿元之后,就进入了持续5个季度的环比下滑。最近三个季度环比连续上升,盈利形势确实是有所好转的。
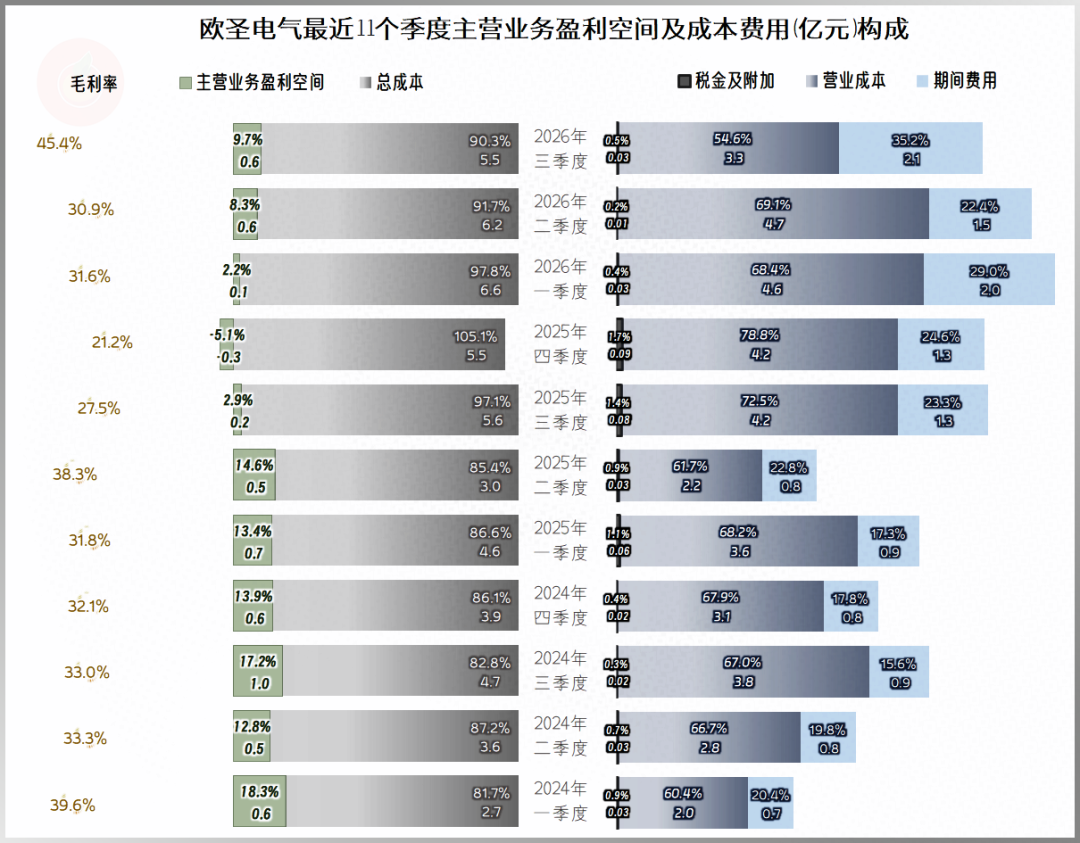
季度间的毛利率差异是比较大的。2025年三季度和四季度的毛利率跌破了30%,这几个季度的主营业务盈利空间受到了严重压缩,2025年四季度的主营业务还发生了亏损。
2026年三季度,毛利率大幅反弹至45.4%,主营业务盈利空间靠近10个百分点,盈利形势有明显回暖,但还没有回到2025年二季度及以前的那种高水平。
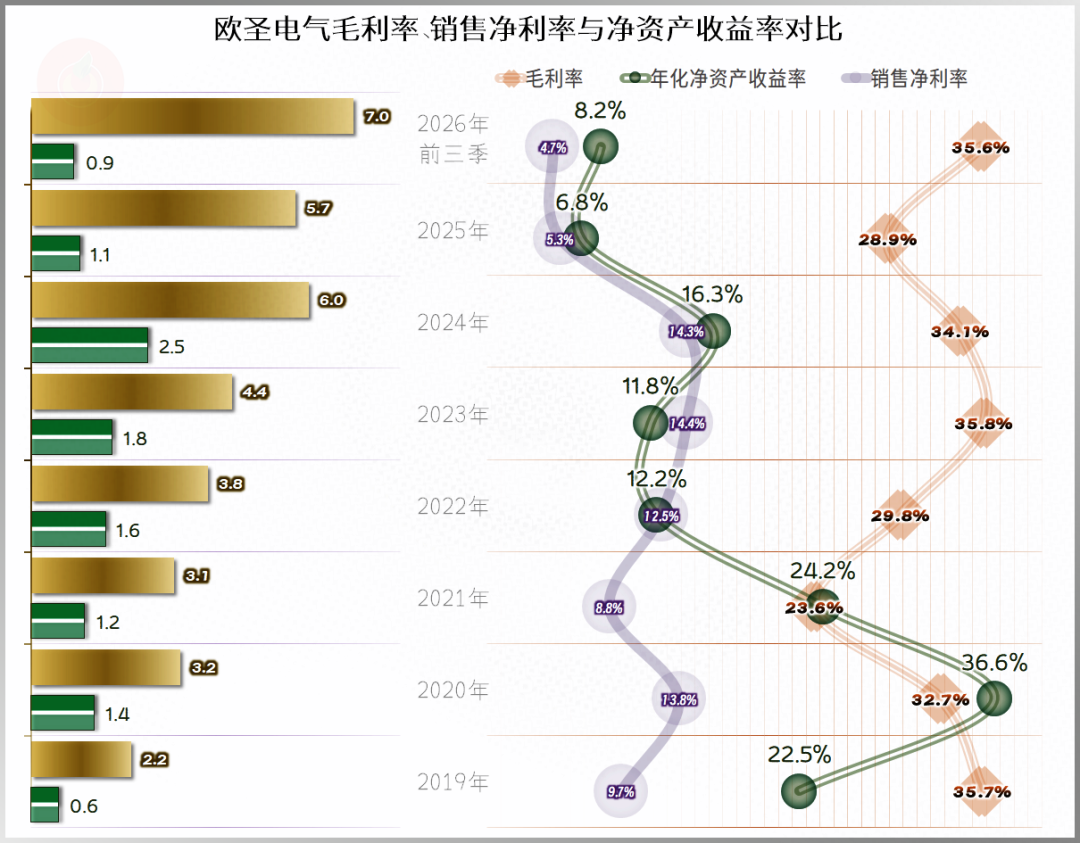
2025年的净利润同比下跌过半,主要是毛利率下跌导致的。但是2026年前三季度的毛利率已经反弹至超过2024年的水平,为何净利润仍在同比下跌呢?一般是期间费用开支过大导致的。
哪怕2025年和2026年前三季度的净利润下跌,其销售净利率和净资产收益率仍然是优秀级的水平,只是优秀的程度没有以前那么高了。
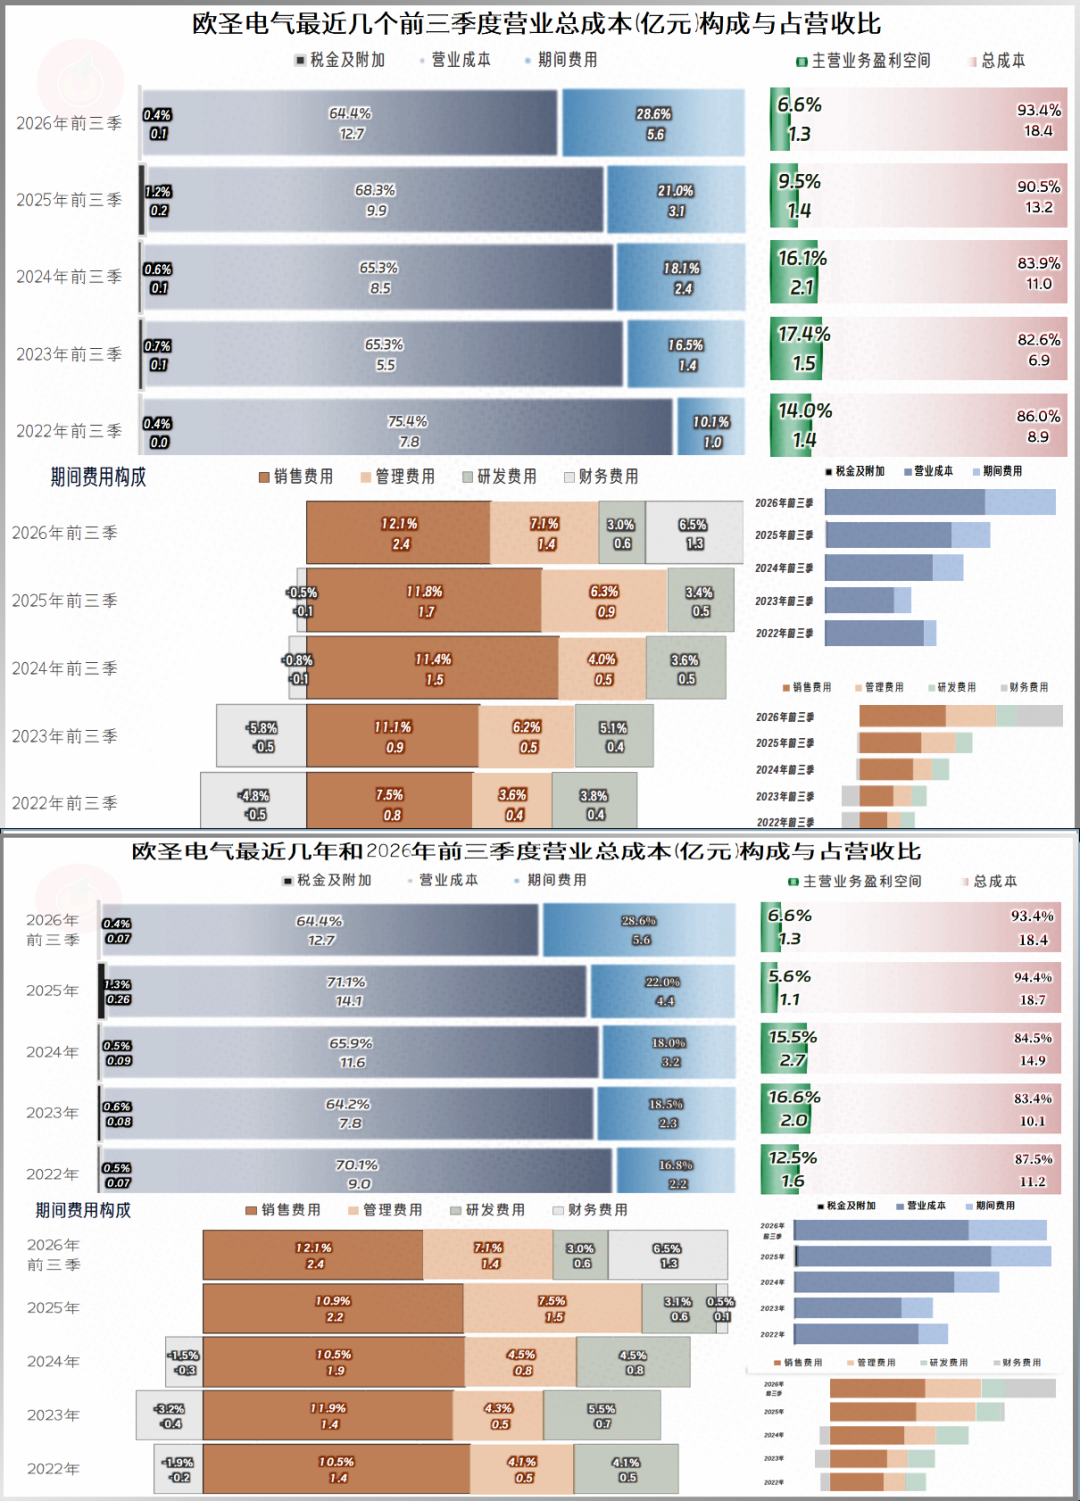
2026年前三季度的主营业务盈利空间同比下跌2.9个百分点,较2025年全年倒是要高一些,这是因为2025年四季度的表现特别差,在前面我们已经看到了。
期间费用占营收比同比大幅增长了7.6个百分点,把毛利率大幅反弹,以及税金及附加占营收比下降的利好,全部吃光后,还有2.9个百分点的缺口。
销售费用和管理费用占营收比都在上升,只有研发费用的占比略有下降。最大的影响还是财务费用,2026年前三季度同比增长7个百分点,欧圣电气在三季报中解释为“主要系利息支出增加及汇兑损失导致”,半年报中也是同样的解释,不过表述时把“汇兑损益”的原因放到了前面。
我们参照2026年上半年会计报表附注的数据,“汇兑损益”同比增长6,492万元,占上半年的营收比为4.8%,确实是财务费用增长,以及占营收比上升的主要因素。如果没有汇率变化的影响,2026年前三季度的主营业务能力,应该是会有所提升的。
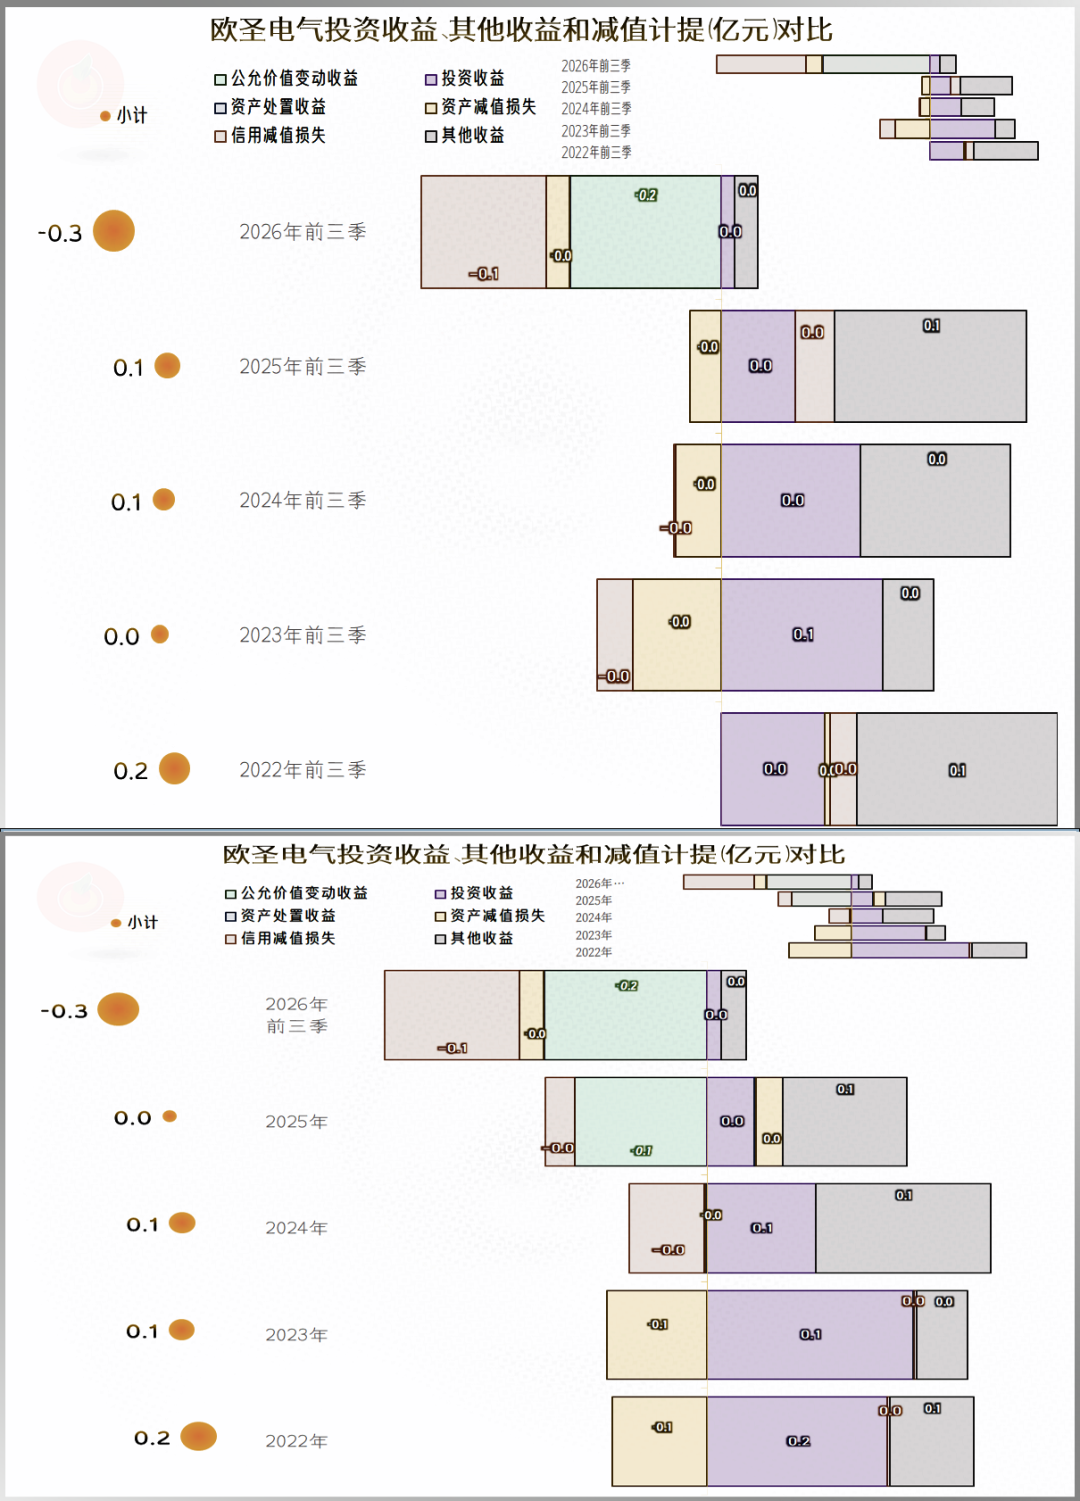
在非主营业务的收益或损失方面,2026年前三季度净损失0.3亿元,相较于前几年同期的净收益状态,又对净利润表现造成了一定的影响。
主要原因是“信用减值损失”增长,“公允价值变动收益”方面出现了净损失,而政府补助等有所下降。在公允价值变动收益方面,主要是交易性金融资产的净损失,这应该主要是投资理财之类的金融产品方面的损失,与套期保值的关系不大。
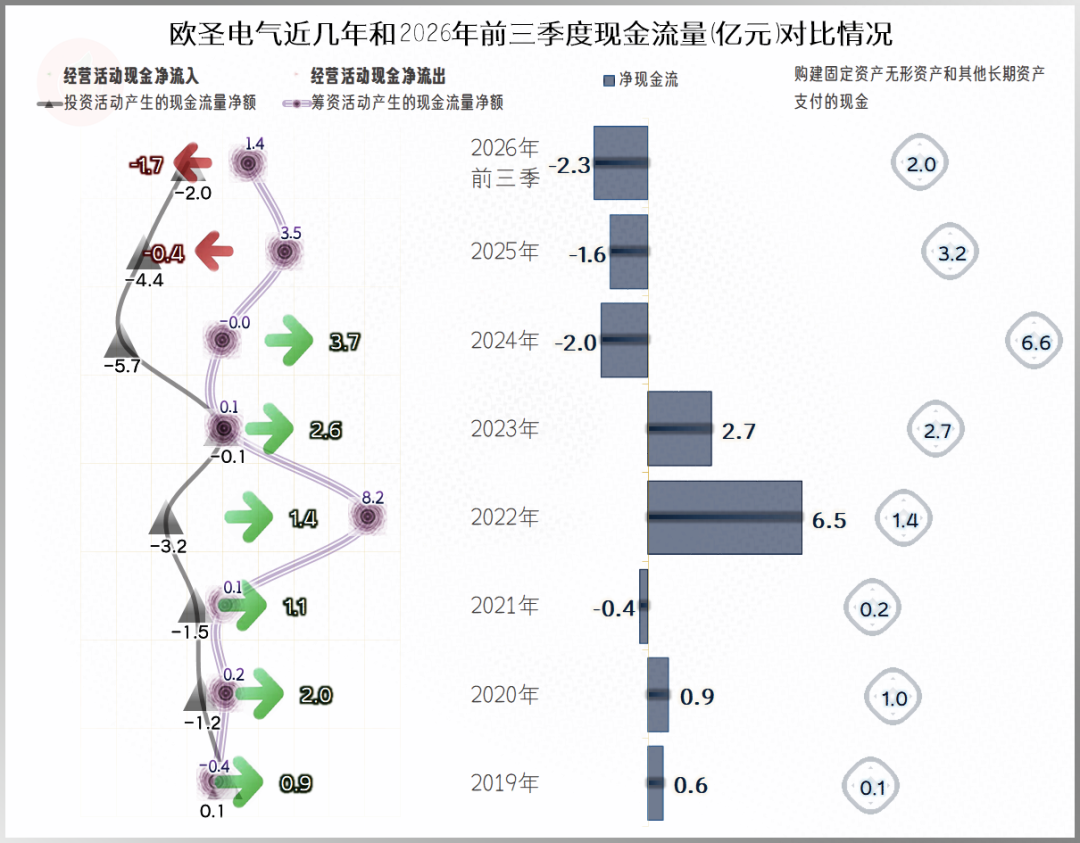
2026年前三季度的经营活动净现金流,继续净流出,流出额度较2025年还有所扩大。在2024年大规模进行固定资产类投资后,最近两年下降至2023年左右的水平,这一行几乎无法靠投资拉动,也不适合长期大额搞产能建设。
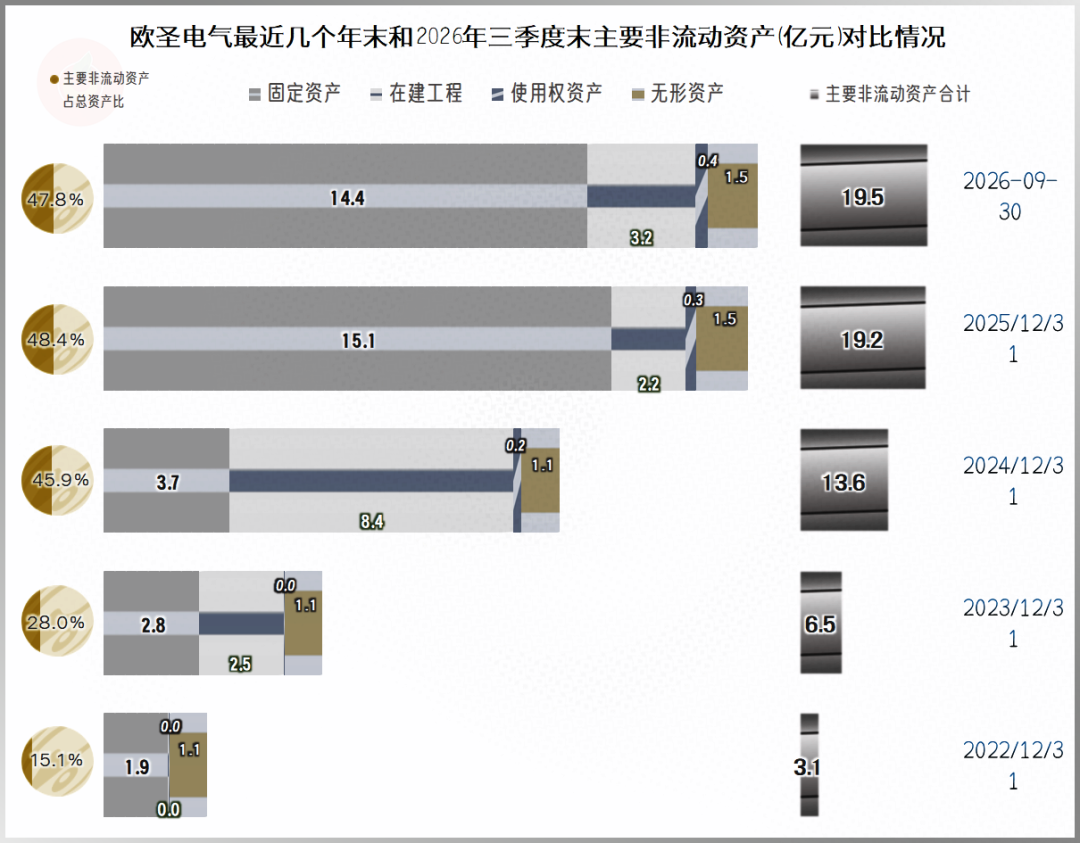
2025年末的“主要经营性长期资产”和固定资产都达到了峰值,2026年三季度末两者都有所下滑,但在建工程的规模还不小。我们本次就省去在建项目的细节等内容,原因是前面所说的,产能建设的内容,对这类企业并不是特别重要。
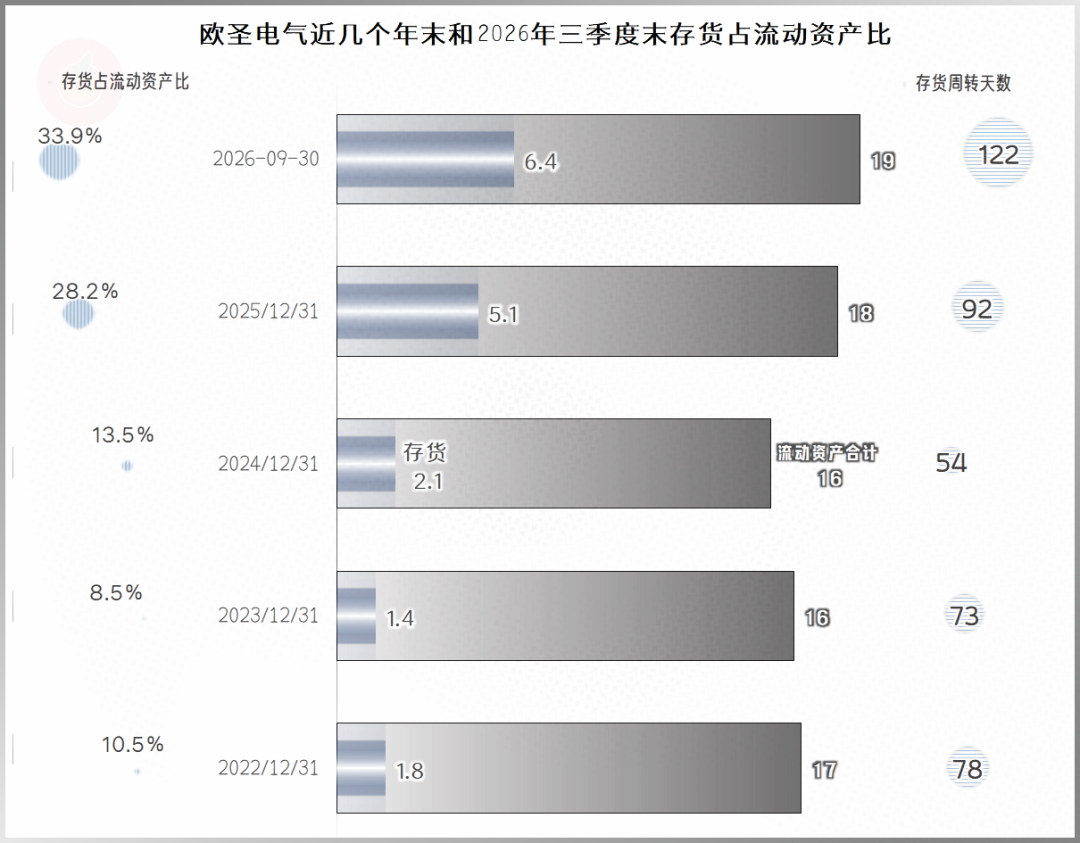
2026年三季度末的存货规模,在2025年末大幅增长的基础上继续增长,这当然有营收增长的原因。但从存货周转天数大幅拉长来看,更多的原因应该与欧美的贸易政策调整有关,比如在相关国家或地区建设仓储设施,并储备相关产品之类的影响。
存货增长,必然会增加营运资金的占用,也就影响到了经营活动的净现金流,这在前面已经看到了。其实还会增加存货跌价损失的风险,不过现在看来,这方面的影响还不明显。
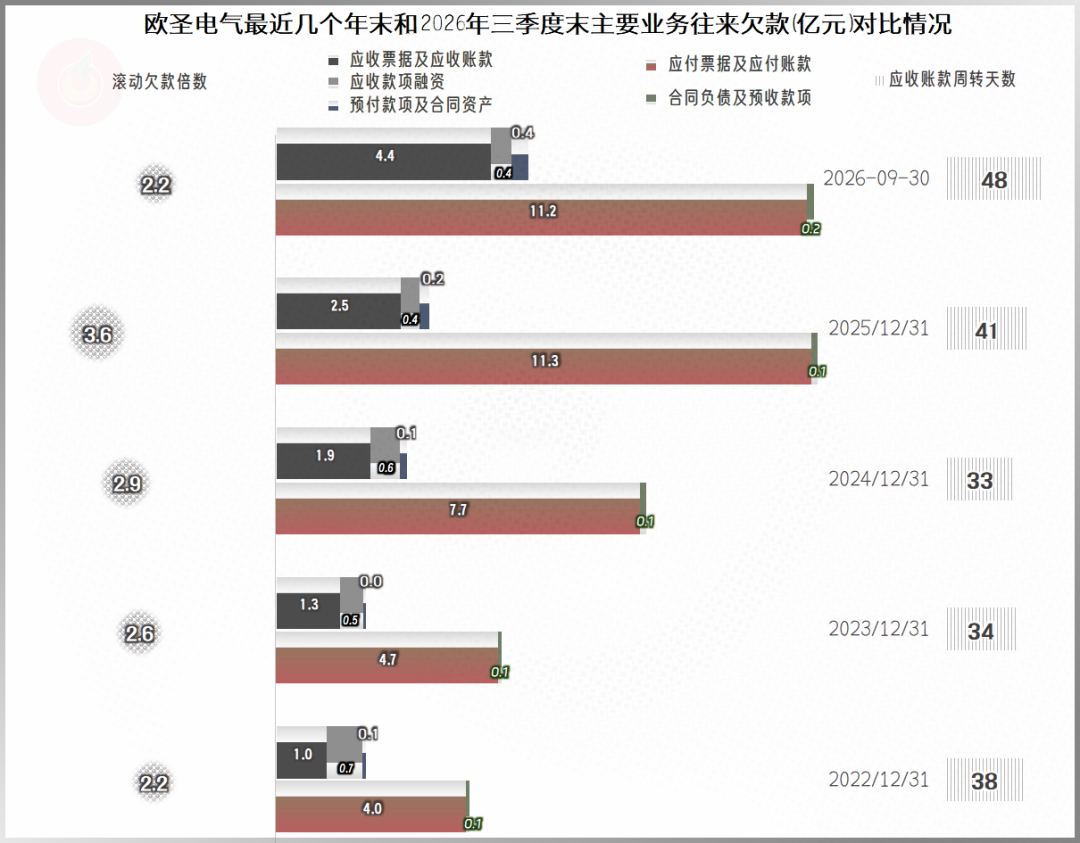
2026年三季度末的“应收票据及应收账款”较年初也有所增长,幅度甚至比存货还高。“应付票据及应付账款”加上预收性质的“合同负债”,总体上相对稳定,没有增量用于抵消掉应收项目和存货对营运资金的占用。
当然,预收性质的“合同负债”增长,总体上是一项利好于后续期间的因素,一般预示着四季度的营收仍然是增长的趋势。
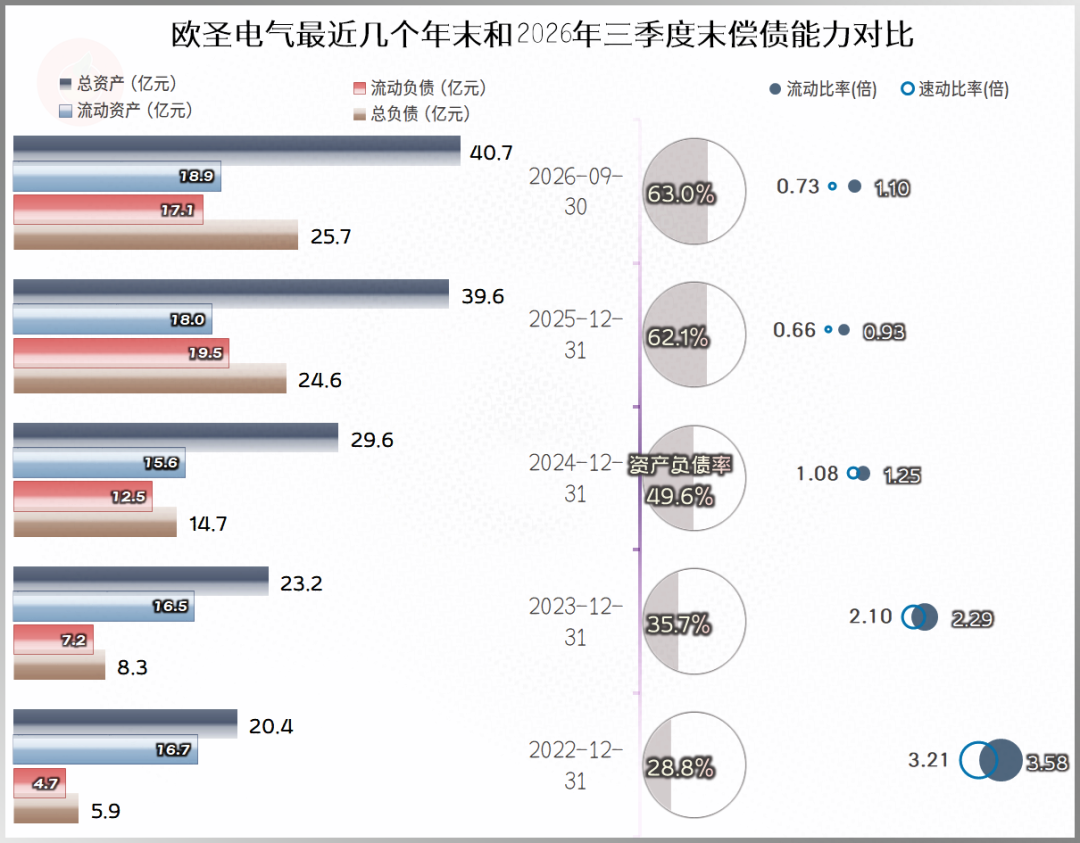
欧圣电气的资产负债率为63%,流动比率超过1倍,速动比率为0.73倍,长短期偿债能力只能算中等水平。
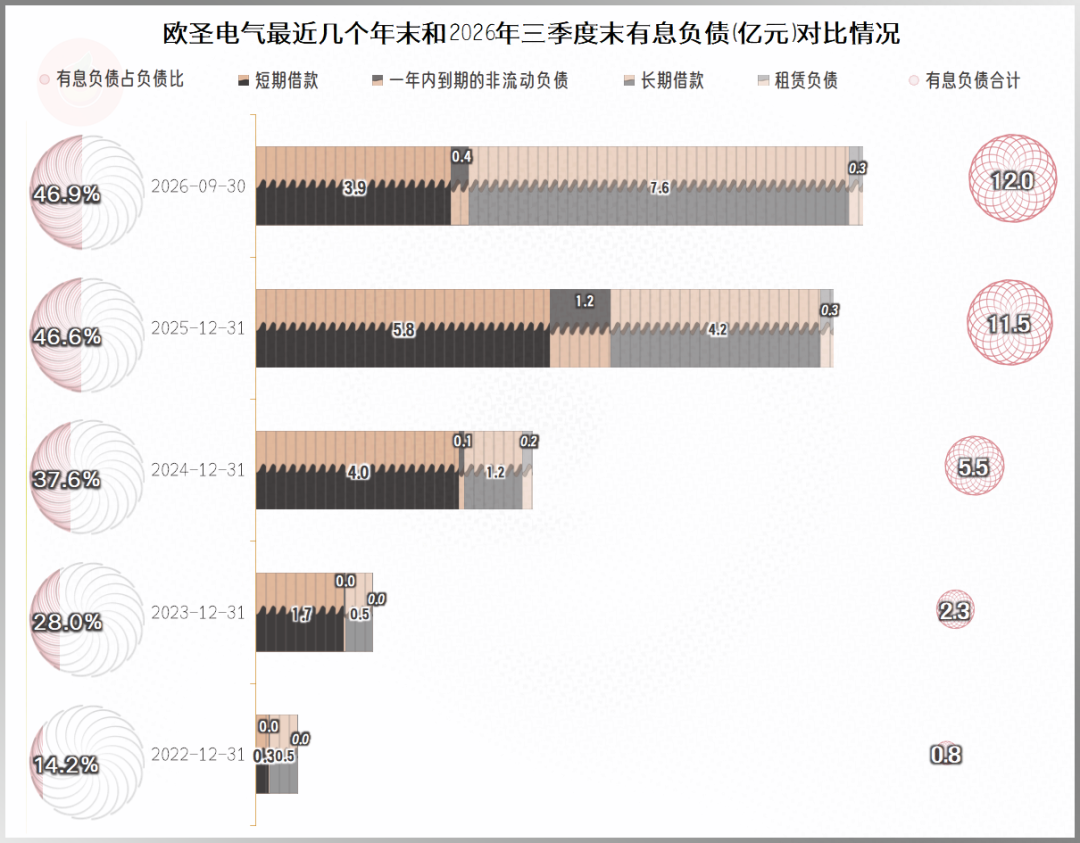
从2025年末以来,欧圣电气的有息负债规模在10亿元出头,占总负债的比例接受一半。刚性的偿债压力虽然不算大,但再融资的空间也不会特别大。
欧圣电气2026年前三季度的营收仍保持高速增长状态,但盈利能力持续承压。预收性质的款项增长,表明后续的营收增长仍有保障,汇率波动的影响也不可能持续,整体经营形势还是不错的。
至于说贸易或关税政策等影响,已经经历了这么长的时间,欧圣电气等企业也适应得差不多了,除非再发生特别重大的变化。