先说结论。逸豪新材没有疯,但它赌得很大。
 9月21日,这家刚扭亏的铜箔公司逸豪新材(301176.SZ)扔出一份公告:拟定增募资不超过18亿元,全部用来增资收购一家叫铭丰电子的公司,拿下不低于78%的股权。
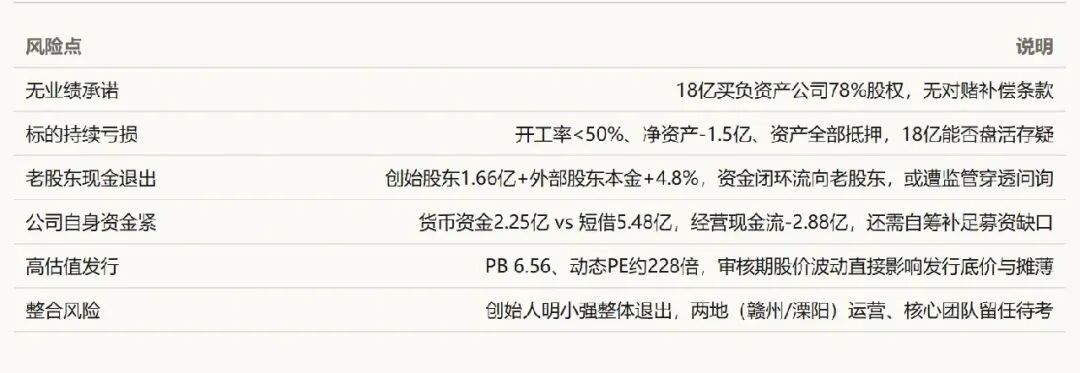
铭丰电子是什么来头?净资产负1.5亿元,资产负债率104.8%,连续三年亏损,开工率不到一半。一句话,这是一家账上已经穿底的同行。
看到这里,你的第一反应大概率是:这不就是拿股民的钱,去填一家快破产公司的窟窿吗?
把账拆开算,你会发现事情没那么简单。这盘棋的真实面目是:一家市值近百亿、市盈率两百多倍的上市公司,用“高估值股票”去抄底一张“有产能、有客户、只差钱”的牌。方向是对的,价格是打折的,但能不能玩得转,才是真正的胜负手。
—·—·—一、18亿,买了个什么?——买回一家净资产-1.5亿的公司,凭什么是“捡便宜”
先别急着皱眉:一家净资产负1.5亿、连亏三年的公司,凭什么还值得一家上市公司砸18亿?答案藏在三个字里——“捡便宜”
标的公司叫江苏铭丰电子,2013年成立,在江苏溧阳做电解铜箔和覆铜板。说人话:它是造锂电池铜箔的,给宁德时代、瑞浦兰钧、海辰储能、鹏辉能源这些锂电头部企业供货。
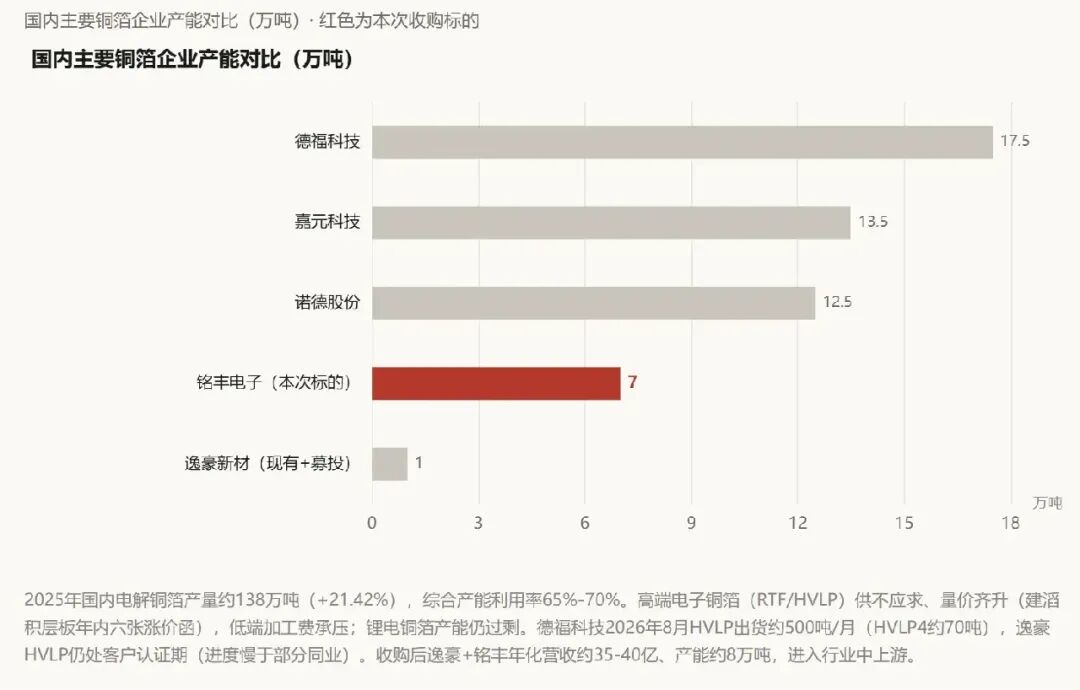
它的设计产能是7万吨。7万吨什么概念?你还在骑电动车,它已经开着重卡上路了——这个体量,比逸豪新材自己现有产能大好几倍。行业第一梯队里,德福科技17.5万吨,嘉元科技13.5万吨,诺德股份12.5万吨,铭丰排在他们后面,也够逸豪仰头看一阵子。
这次交易不是“买老股”,是“增资”:逸豪新材拿18亿认购铭丰的新增股权,增资完成后持股不低于78%。增资前,铭丰全部股权的估值被锁死在5亿元以内。
—·—·—二、从年赚1.9亿的“独角兽”,到资不抵债1.5亿的“烫手山芋”:铭丰这五年,是怎么一步步把自己玩没的?
把时间倒回五年,这家公司还是江苏的“独角兽”,年赚1.9亿,风头正劲。五年后,账上穿了底。这中间到底发生了什么?
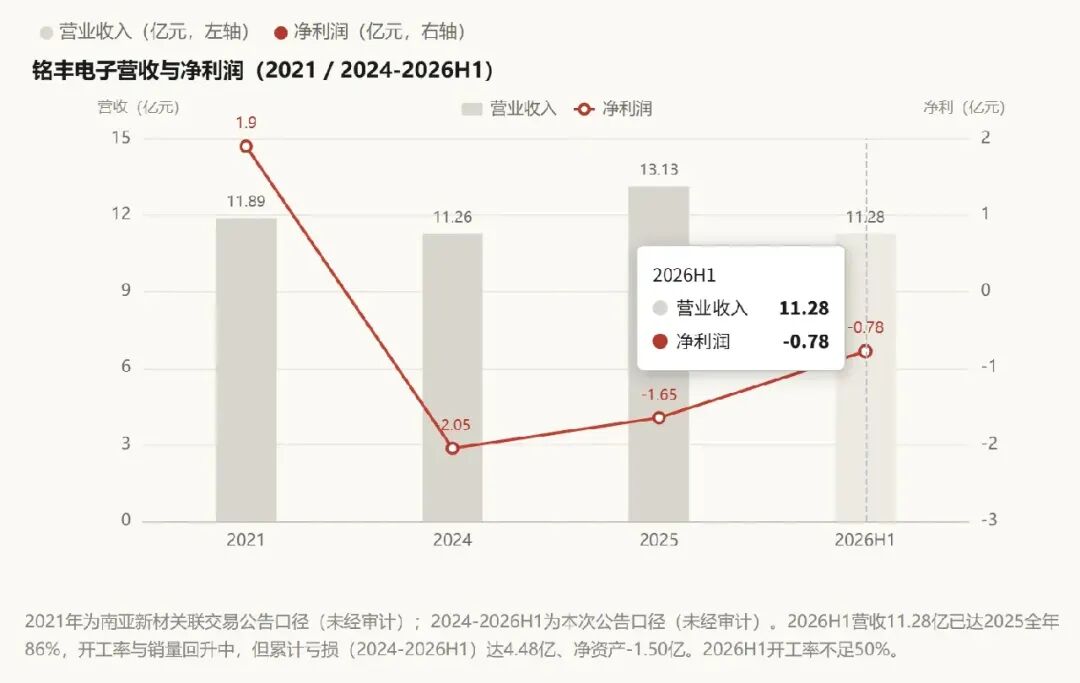
把时间拨回2021年,铭丰电子还是另一副面孔:营收11.89亿元,净利润1.9亿元,净资产4亿元。江苏省级“独角兽”、国家级专精特新“小巨人”,妥妥的明星公司。
这份“高光”,出自南亚新材2021年度的关联交易公告。有意思的是,铭丰跟南亚新材还是“亲戚”:南亚新材实控人包秀银、包秀春的表弟钱某,正是铭丰的销售总监。也就是说,铭丰高光期的第一块大客户蛋糕,是“自家人”喂的。
然后是一路下滑:
2024年,营收11.26亿元,净利-2.05亿元;
2025年,营收13.13亿元,净利-1.65亿元;
2026年上半年,营收11.28亿元,净利-0.78亿元。
三年半,累计亏掉4.48亿元。到2026年6月底,净资产变成-1.5亿元,总负债33亿元,资产负债率104.8%——彻底资不抵债。
更扎眼的,是它的总资产。2021年末铭丰总资产7.88亿元,到2026年6月末膨胀到31.48亿元——四年翻了3倍。这钱不是赚出来的,是借出来的:2022年10月,铭丰在四川宜宾开工10万吨铜箔项目,总投资52亿元,分四期建设,一期2023年6月才投产。开工时它自己的总资产才7.9亿元,等于押上了五六倍杠杆豪赌。
这里有两个细节值得注意。
第一,2026年上半年营收11.28亿元,已经达到2025年全年的86%。意思是它的销量和开工率正在快速回升,只是之前欠的债太重,折旧和财务费用把利润全吃光了。
第二,铭丰不是没有技术。4.5微米、5微米、6微米的极薄锂电铜箔它都在量产,AI服务器用的高端HVLP铜箔也有技术积累,100多项专利里有42项发明专利。
讽刺的是,宜宾那个砸了52亿的项目,反而是“活”的:2025年110台生箔机满负荷、月产约1200吨、全年产量约2万吨,2024年产值4.7亿元,3.5微米、4微米极薄铜箔已经量产,批量供货宁德时代、海辰、瑞浦兰钧。它不缺订单,缺的是把52亿投资赚回来的时间。
有产能、有客户、有技术,为什么混成这样?表面答案只有四个字:缺钱。但缺钱是症状,不是病因。真正的病因是三把刀同时砍下来——
第一刀,行业崩了:2021年铜箔/PCB是超级景气,全行业疯狂扩产,2023年国内铜箔产能暴增50.19%到155.3万吨,全球PCB产值下滑15%,加工费崩盘,毛利率从25%级一路跌到个位数;
第二刀,逆周期豪赌:2022年10月行业最热时开工宜宾52亿项目,产能投产即撞上价格战,固定成本摊不掉;
第三刀,债务抽血:外部PE按8%年化对赌(如今按4.8%结算)、四川子公司39.68%股权是明股实债、创始股东全部股权质押——利润要先喂利息和回购。行业下行、逆周期豪赌、债务对赌,三重叠加,才把一家年赚1.9亿的公司拖成资不抵债1.5亿。开工率不到50%,是没营运资金买原料、垫货款;越没钱越开不满,越开不满越亏,越亏越没钱——标准的死亡螺旋。铭丰缺的从来不是牌,是现金流。
—·—·—三、连亏三年、产能只有1万吨的逸豪,凭什么敢接7万吨的盘?
一家自己产能还没铭丰零头大的公司,去接人家的盘,听着像以卵击石。但生意场上,没有无缘无故的“接盘”。
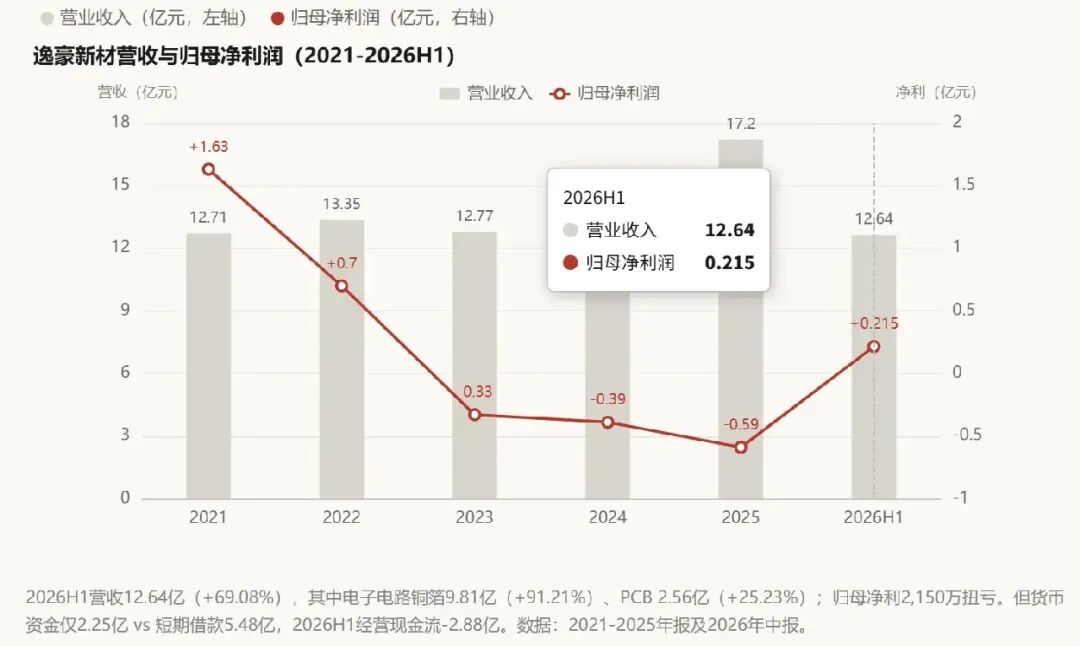
先说逸豪自己是个什么量级。它是2022年9月上市的次新股,满打满算现有产能约1万吨——募投的1万吨高精度电解铜箔项目两次延期,2026年6月才达到预定可使用状态,二期5,500吨还在设备安装调试。这个体量放在行业里是什么位置?德福科技17.5万吨、嘉元科技13.5万吨、诺德股份12.5万吨,逸豪连人家的零头都不到。更要命的是,它2023年到2025年连亏三年,直到2026年上半年才扭亏,归母净利润2150万元。手里没产能、账上刚缓过气——这才是它所有动作的起点。
三个原因,都很现实。
第一,订单来了,产能接不住。2026年上半年,逸豪铜箔销量同比增长49.71%,电子电路铜箔收入9.81亿元、增长91%。公司原话:现有产能已无法满足客户需求。它的客户是谁?生益科技、鹏鼎控股、胜宏科技——都是高端PCB和覆铜板的大厂。现在AI算力爆发,高端铜箔供不应求,客户挑供应商,先看你能不能保供。手里这点产能,喂不饱高端大厂的胃口,保不住供,就保不住客户。
第二,自建来不及。铜箔产线从建厂到爬坡到客户认证,两三年起步。等建好,行情可能都过去了。收购铭丰,等于花钱买时间——7万吨产能哪怕只开一半,也是3.5万吨,比逸豪自己现有产能大好几倍。
第三,顺势补短板。逸豪自己做的是电子电路铜箔,锂电铜箔刚起步;铭丰手里攥着宁德时代这些锂电头部客户的认证。收购它,等于一步跨进新能源供应链的大门,还顺手拿到了HVLP这类高端产品的技术积累。
—·—·—四、18亿到底怎么花?——增资、回购、请老股东出局,这套资金魔术是怎么设计的
这18亿不是简简单单“买公司”——它先进铭丰的账,转一圈,一部分又流回老股东的口袋。钱怎么转,比钱花在哪更精彩。
这笔交易最妙的地方在结构。
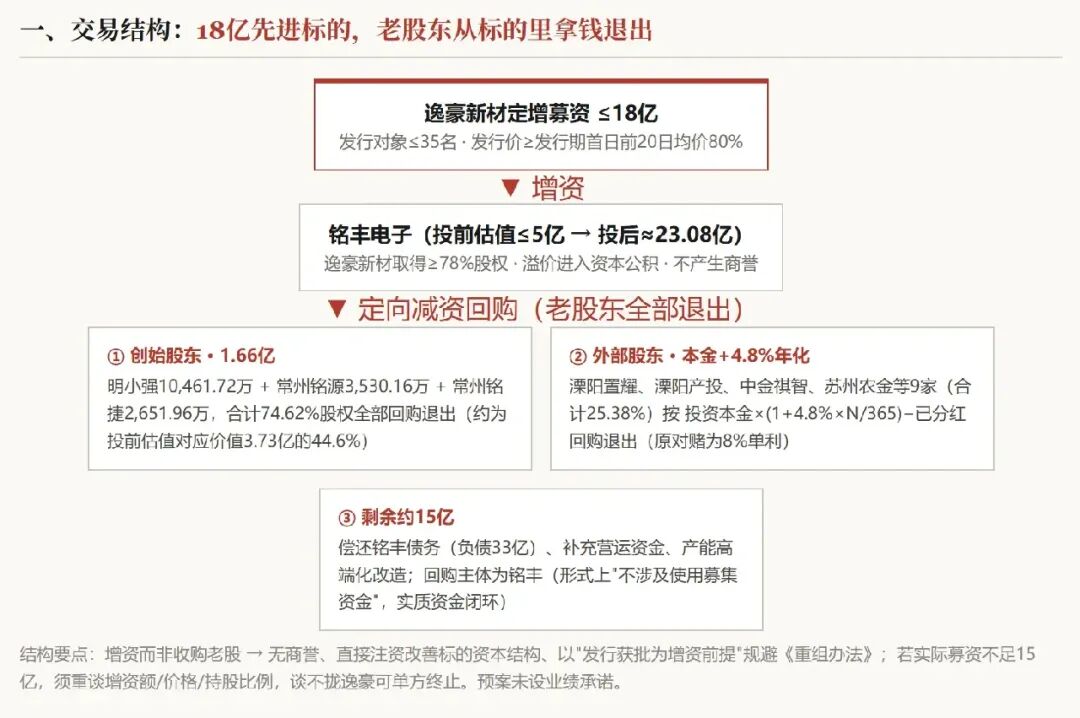
18亿增资进去,逸豪新材拿到78%股权。投前估值不超过5亿——18亿对应78%,倒推投后估值约23亿元,投前约5.08亿元,两边严丝合缝。
然后,铭丰电子用这笔钱,把老股东全部“定向减资回购”请出去:
创始股东明小强家族(合计持股74.62%),回购价1.66亿元;
外部机构股东(中金、中信建投这些当年投进去的PE),按“投资本金+4.8%年化”拿钱走人。
这里有两个细节,值得细品。
细节一:创始股东74.62%的股权,按投前估值5亿算,应该值3.73亿元。结果只拿了1.66亿元,相当于打4.5折。为什么?因为铭丰已经资不抵债,外部机构手里还捏着8%年化的对赌回购权。再拖下去,明小强要么自己掏钱回购,要么股权归零。现在腰斩离场,是止损,不是吃亏。
如果把账再往深处看一层:这笔交易,对老股东公平吗?
先纠正一个口径——18亿是增资款,不是估值,老股东退出的对价,按投前5亿算。
三拨人的结局完全不同。创始股东被打折出局,那是止损;外部PE呢?本金+4.8%年化退出,投了好几年,连同期无风险利率都跑不赢,风险溢价归零,实际是亏的。但他们也认了:标的都资不抵债了,回购权能不能执行都两说,能拿回本金就是运气。
真正的赢家只有一个:逸豪新材。同一家公司,两套价格——老股东按资不抵债的清算价退出,逸豪按持续经营价值买入,中间差的10多亿,变成铭丰的净资产、变成逸豪的控制权,还不用计提一分钱商誉。所以这不是一笔“公平”的交易,是一笔资不抵债公司里“最不坏”的交易:老股东被迫打折,逸豪是唯一从容的一方。谁让明小强当年赌了宜宾52亿呢,赌输了,退出价格就得按清算逻辑来算。
细节二:公告里有一句话——股权回购“不构成本次发行的一部分,不涉及使用募集资金”。但铭丰电子净资产是负的,账上哪来的钱回购?回购的钱,只能来自这18亿增资款。钱从上市公司出来,在标的里转了一圈,一部分进了老股东口袋。这个资金闭环,深交所大概率会盯上。
再算一笔账:18亿进来,回购老股东才花多少?创始股东1.66亿,外部PE拿“本金+4.8%年化”——合计撑死几个亿。剩下的十几亿,留在铭丰账上:还债、买原料、补营运资金。换句话说,这18亿不是用来“送老股东走”的,大头是拿来把铭丰这台机器重新点着火的。这才是抄底的真正含义——钱花在“让产能转起来”上,而不是花在“买股权”上。
为什么用增资而不是直接买老股?好处也是明摆着的:增资不产生商誉。直接收购一家负资产公司的老股,会产生大额商誉,未来减值能把利润表砸穿。增资让溢价进资本公积,这一手很聪明。
—·—·—五、贵不贵?——同一家公司,两套价格,中间隔着的10多亿,是谁的?
同一家公司,老股东拿到的和逸豪付出的,是两套完全不同的价格。中间差出的10多亿,既不是慈善,也不是巧合。
投前估值5亿元,贵不贵?
对标看:2021年铭丰巅峰时,净资产4亿元、净利1.9亿元。现在用5亿买它全部股权,相当于用2021年的净资产价,买回一家“净资产-1.5亿、但有7万吨产能+宁德时代客户”的公司。
如果这18亿真能把开工率从50%拉到80%,那5亿的投前估值,是捡了大便宜。
如果拉不起来呢?那就是18亿买了个持续失血的负资产,亏损全额并表,年报见。
更扎心的是:预案里没有设置任何业绩承诺。明小强拿钱走人之后,铭丰未来能不能赚钱,全靠逸豪新材自己。18亿砸下去是治病还是打水漂,没有对赌条款兜底。
买得便宜,只是第一步。更该算的账是:增资成功后,逸豪新材自己值多少钱?先看增资后的“新逸豪”:总股本从1.65亿股扩到约2.02亿股,归母净资产从14.99亿元增至约32.5亿元,合并年化营收约48亿元,名义产能冲到约8.5万吨,直接站进德福科技、嘉元科技、诺德股份所在的行业第一梯队。
那估值到底怎么给?这个行业,市场真正认的不是市盈率,是单吨市值——市值除以产能。因为铜箔是重资产生意,买的就是产能,产能是收入的载体;利润还在爬坡期时市盈率会失真,单吨市值反而最稳定。
按这个口径算:增资后的逸豪,市值106.7亿元、产能约8.5万吨,单吨市值约12.6亿元/万吨。什么水平?嘉元科技12.7亿元/万吨、诺德股份12.8亿元/万吨,几乎贴平;德福科技40亿元/万吨、铜冠铜箔115.6亿元/万吨,多出来的全是HVLP、高频高速这些高端预期的溢价。
但单吨市值有个致命盲区:只看市值,不看负债。逸豪并表后要背上铭丰33亿的债,用EV/吨(市值加净负债)一算,立刻比嘉元、诺德贵出一截。这就是“买产能+买债务”一揽子交易的代价——便宜,从来不是白捡的。
所以结论是:单吨市值贴平同行,说明现价已经隐含“铭丰并表、产能兑现”的预期;加上负债校正,并不便宜。真正决定它往德福的40亿走、还是往嘉元的12.7亿走,还是那三件事:铭丰开工率能不能拉到80%、加工费上行能不能持续、HVLP能不能过认证。估值的天花板,就压在这三件事上。
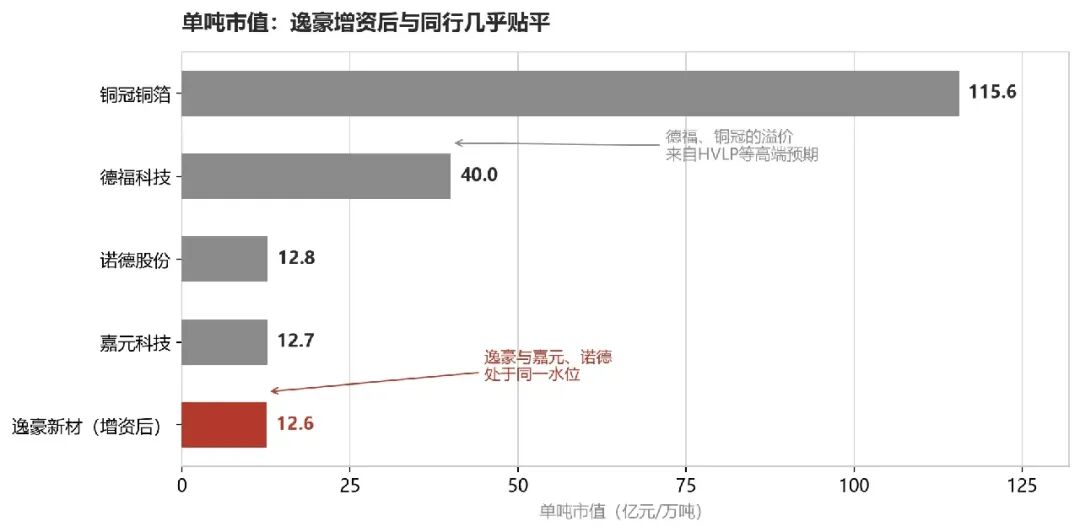 图2 单吨市值横向对比(市值取2026-09-22收盘,产能为公开披露口径)
再看一眼卖方怎么看。9月9日,中邮证券首次覆盖逸豪新材,给“买入”,预测2026至2028年每股收益0.86、2.02、3.39元,对应2028年约24倍市盈率;东北证券6月给“增持”。但要注意一个时点:这两份研报都出在9月21日定增公告之前,预测口径是逸豪原有的电子电路铜箔和PCB业务,还没算上铭丰并表后的增量。换句话说,卖方给的盈利预测,讲的是“现在的逸豪”;市场给的估值里,有一部分已经在赌“并购后的逸豪”。预测和股价之间这层落差,就是这笔交易留给市场的想象空间,也是风险所在。
—·—·—六、三个必须盯的问号——钱、行业、资产,哪个先爆雷?
交易谈得再漂亮,落到地上也就三件事:钱够不够、行业行不行、资产活不活。任何一个问号爆了,这盘棋都得重下。
第一个问号:逸豪新材自己也没钱。
2026年上半年,它归母净利润2150万元,刚刚扭亏。账上货币资金2.25亿元,短期借款5.48亿元,经营现金流-2.88亿元。自己还紧巴巴的,却要掏18亿去救一家公司。万一发行失败或者募资不足,它还得自筹补上差额。
第二个问号:行业回暖了,铭丰吃到了吗?
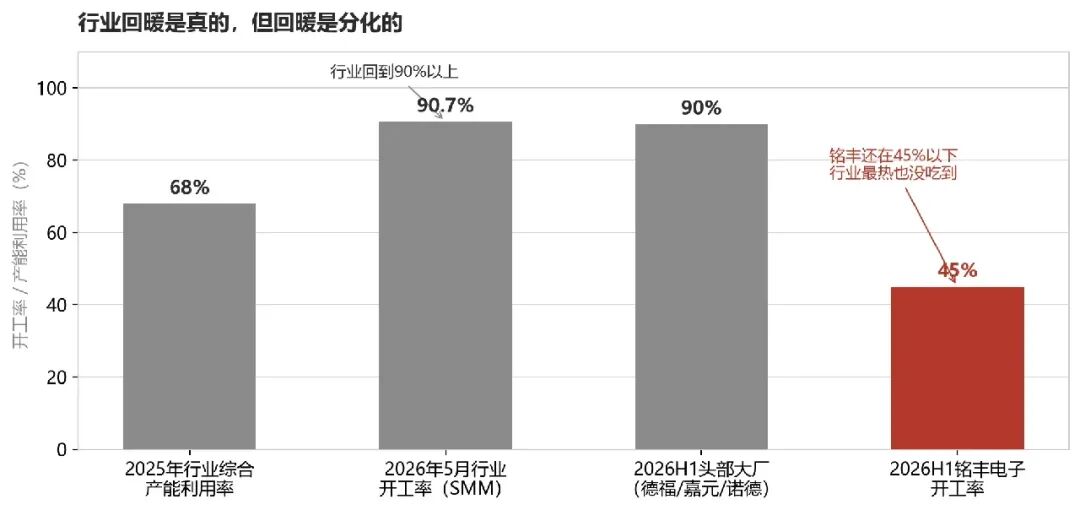
2026年,铜箔行业确实回暖了。据SMM数据,2026年5月锂电铜箔开工率回到90.68%,6微米锂电铜箔加工费年内从1.9万元/吨涨到2.2万元/吨,两轮提价落地;德福科技、嘉元科技中报净利同比大增。但这份回暖是分化的:满产满销、开工率超90%的,是德福、嘉元、诺德这些头部大厂;中小厂还在低开工率里挣扎。铭丰恰恰是后者——2026年上半年行业最热的时候,它开工率还不到50%。行业回暖都救不了它,说明问题不在行业,在它自己:52亿的摊子、33亿的债,利息和折旧把利润全吃光了。这才是比“产能过剩”更麻烦的问号。
 第三个问号:铭丰的资产,到底有多少是“活”的?
31亿元总资产,全部抵押、质押;四川子公司39.68%股权是明股实债,交割前要收回;盐城子公司刚注销;创始股东股权全部质押着。这7万吨产能里,有多少能立刻转起来?评估报告没出来之前,是笔糊涂账。
—·—·—七、接下来盯什么?——六件事,件件决定这18亿的结局
剩下的,交给时间,但时间不会替你把关。这六件事,每一件都是这盘棋的生死线。
股东会。中小股东怎么投票,是市场态度的直接信号。
深交所问询。投前估值5亿怎么来的?创始股东1.66亿回购价公不公允?增资+回购是不是变相收购老股?为什么没有业绩承诺?这些问题,问询函里大概率都要回答。
补充一句“问询函”的事:这次定增的问询函未必会来——预案9月21日刚披露,深交所还没受理,发不发、什么时候发、问什么,都得看交易所的节奏。但有历史材料可以先翻:逸豪新材2023年报问询函(创业板年报问询函〔2024〕第160号)里,写透了铜箔行业产能过剩、逸豪毛利率连降、PCB产能利用率59.67%、存货大增120.87%的惨状;南亚新材2023年定增审核问询函回复(上证科审(再融资)〔2023〕20号),能看到南亚与铭丰关联交易的核查细节。万一这次问询函真的落地,大概率绕不开这几件事:投前估值5亿的依据、创始股东1.66亿回购的公允性、增资+回购是否规避重组、无业绩承诺、标的持续经营、四川铭丰明股实债收回、募资必要性。
3.评估报告。以2026年6月30日为基准日的评估结果,会不会顶到5亿上限。
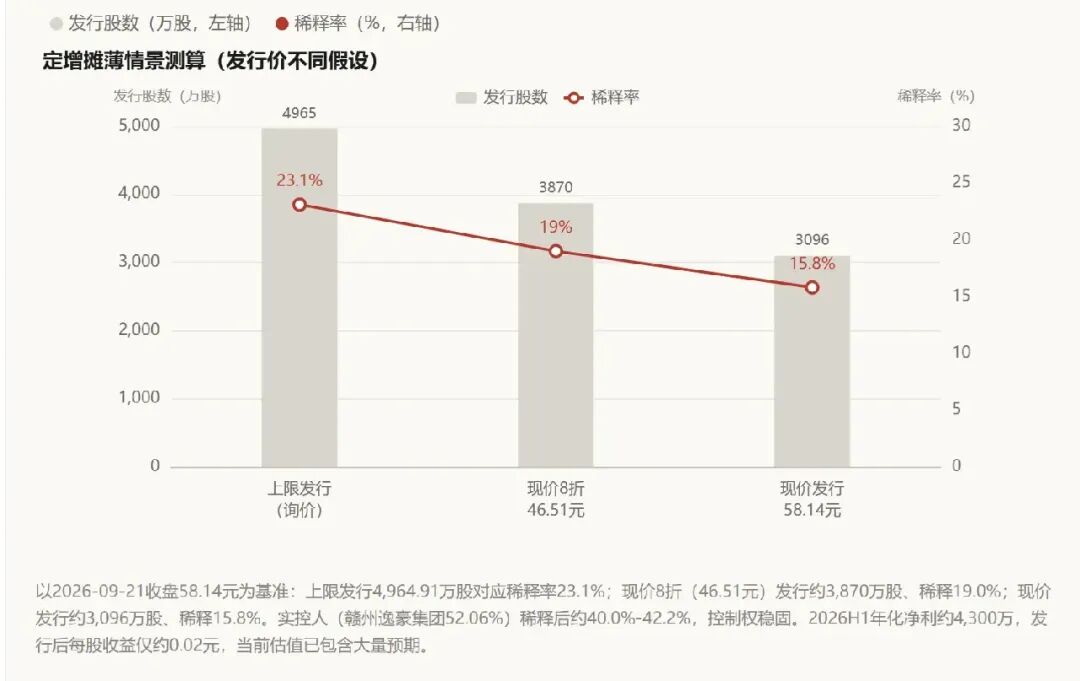
4.发行定价。发行价越高摊薄越小(老股东稀释率在15.8%-23.1%区间),股价高位发行的成色,要看询价。
5、铭丰的开工率。18亿进去之后能不能快速拉起来——这是整盘棋的胜负手。
6、HVLP认证进度。AI服务器用的高端铜箔,逸豪自己还在认证期,进度慢于德福科技。这个故事讲得成讲不成,看认证。
—·—·—
把这笔交易拆到最后,本质就一句话:逸豪新材在用被市场炒到两百多倍市盈率的股票,去抄底一家被债务压垮、但有客户有技术的同行,赌的是18亿能让铭丰从“开不满”变成“开得满”。
方向对吗?对。铜箔行业的逻辑很清楚,高端供不应求、规模决定订单,这个窗口期里,不扩张就是掉队。
价格便宜吗?便宜。投前5亿,几乎是白捡产能。
但生意场上,便宜从来都不是买入的唯一理由。便宜+能盘活,才是。
18亿进去,铭丰的开工率是升到80%,还是继续趴在地上,决定了这是一次教科书式的抄底,还是用股民的钱给老股东抬轿子。
剩下的,交给时间。
——沙隆巴斯 ?| ?写于2026年9月22日