创业板IPO虚增四年多,罚没2.388亿落地:*ST元道的教科书级教训
从2019到2022靠虚构确认单粉饰营收,退市与ST挡不住行政处罚与追责——上市公司与拟IPO企业都该读懂这份罚单
摘要:9月4日,证监会对*ST元道(301139)欺诈发行案作出行政处罚,合计罚没金额2.388亿元。处罚决定披露的关键事实让人后背发凉:这家公司从创业板IPO申报开始,就靠虚构工作量确认单往上做营收——2019年至2021年三年申报期里,虚增金额分别约6590万元、1.60亿元、2.63亿元,招股书被认定存在重大虚假记载;更醒目的,是它上市之后依然没有收手,2022年年报继续虚构,又虚增营收1.66亿元。也就是说,从排队、上会、挂牌到披露定期报告,这条虚增链条前前后后铺了四年多。处罚同时落到上市公司、实际控制人、高管与相关中介责任人头上。本文不只想复述这起案件,更想替普通投资者和仍心存侥幸的拟IPO企业,把这起案子拆成一堂能看懂的课:造假是怎么贯穿一个企业上市前后全周期的、监管这次为什么罚得这么重、退市与ST为什么挡不住责任,以及几类人各自该从哪里读懂风险。
关键词:元道通信欺诈发行|虚增营收4.9亿|创业板IPO造假|2022年报续假|证券虚假陈述索赔|中介勤勉尽责
先把这起案子里最刺眼的一个数字摆出来:一家本来要站上资本市场舞台的公司,光是在招股书里虚增的营收,累计就接近四亿九千万。再往下读处罚决定,会发现更让人意外的不是它造假,而是它造假的时间跨度——不是上市前熬一熬、发完就收手,而是把这只手一直伸到上市之后的年度报告里。2019年虚构约6590万元,2020年虚增约1.60亿元,2021年又虚增约2.63亿元,三年加总已经相当可观;可到了2022年、也就是公司真正挂牌上市那年,它依然在年报里虚增约1.66亿元。从IPO申报一路造假到挂牌后的定期报告,这种贯穿企业上市前后全周期的接力,恰恰是这起案件最该被记住的地方:它不是某个时点的一念之差,而是一条被当成常态化手法、一跑就是四年的生产线。
理解这起案件,得先从这家上市公司到底拿什么造假说起。处罚口径里的关键手法,是虚构工作量确认单。这是很多工程、技术、软件类企业最容易被盯上、也最容易藏猫腻的地方——营业收入成立与否,往往要看对应的工作量是否真实发生、能否对应到具体的验收与确认节点。一旦有人炮制出一堆看得见、捏得出的工作量确认单,把根本没有发生的业务写成已经交付验收,收入就可以在一张张单据的掩护下被无中生有地做大。这家公司恰恰用这种手段,把IPO期间和上市后的营收,年复一年地垫了起来。
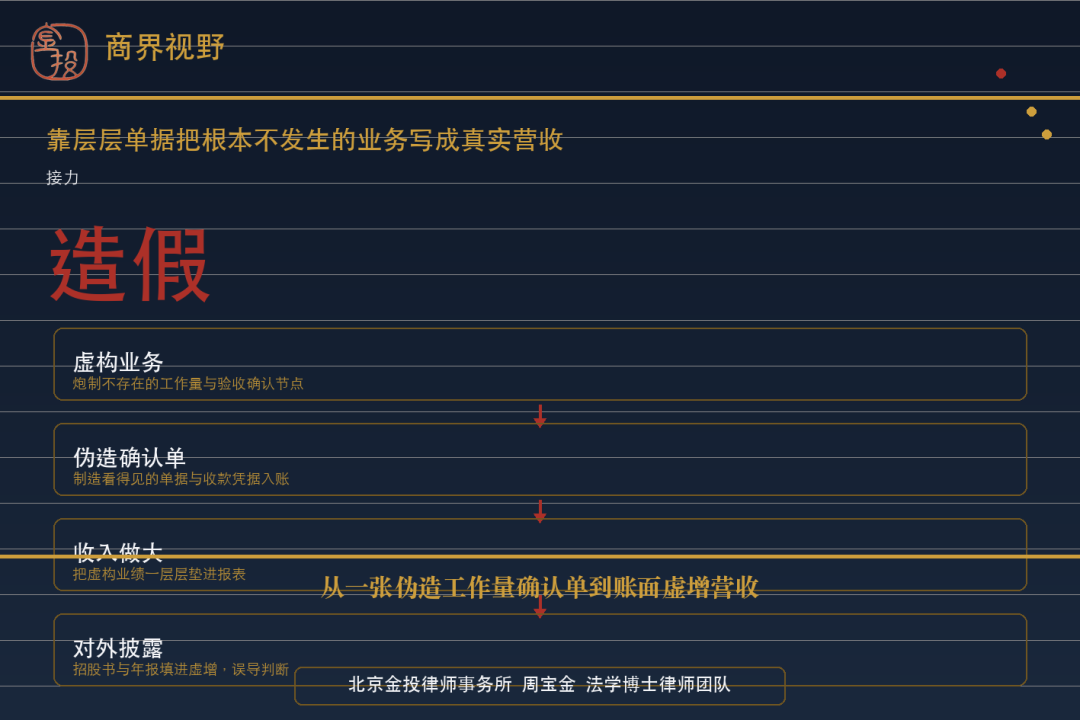
解说:一张伪造的工作确认单,是怎样接力变成一笔笔账面收入的。
接下来要回答一个更关键的问题:一家公司造假上市,市场和监管凭什么认定它构成欺诈?底气,恰恰来自它自己递上去的那本招股书。企业想上市,就必须向监管、向未来所有会认购它股票的投资者,如实披露自己的经营状况。招股书不是一份普通的宣传材料,而是一份具有法律份量、需要对其中每一句关键陈述负责的公开文件。当这份文件被填进大量虚增的营收、被盖上一层粉饰过的经营成色,它就不再是如实陈述,而是一份足以误导投资者判断的重大虚假记载。监管把这一定性落进处罚决定里,等于给这家公司多年用单据堆起来的资本故事,盖上了失效的戳印。
把视线放到上市之后,*ST元道用行动证明了一件事:造假是有惯性的。若说IPO阶段造假还可以用急于一鸣惊人、被业绩压力逼到墙角来解释,那么已经成功上市、融资完成之后仍在年报里虚增1.66亿元,就只能说明这家公司已经习惯了靠一双假账度日——真实经营撑不起给市场的期待,只能用新的造假去延续旧的谎言。更为关键的是,无论公司中途是否陷入退市风险警告、是否被挂上ST字样,这份罚单都没有因此缺席。对监管而言,上市资格能不能保住,和造假该不该被追责,从来是两件事;退一点说,哪怕退市成了现实,多年靠虚假陈述把市值与股价一步步捧起来的那段历史,也决不能因为退市就拿橡皮擦掉。
解说:一张纸写得再漂亮,也藏不住账面与实际之间那道再也合不上的裂缝。
这也是为什么,即便面临退市与ST,处罚依然毫不含糊。监管的尺度写得明白:无论公司后来处境如何,它过去那份靠着虚假记载上市的记录、那份上市后继续造假的年度报告,都是客观存在的违法行为,都有责任要被算清。行政罚款要下,责任要落到人,涉嫌犯罪的部分另走刑事路径——所有这些动作加起来,指向一个清晰信号:别以为上岸了就安全,别以为苟延残喘就能拖过追责。欺诈发行的代价,不会因为公司的股价跌到尘埃里就一并蒸发。
落到责任承担上,这起案件的追责链条比过去更长、也更细。除了上市公司本身收到罚单,实际控制人、没能守住门的高管,都一并被追到名下;就连在IPO中扮演守门角色的相关中介机构负责人,也未能置身事外。这背后是这些年监管反复强调的一条逻辑:资本市场是看门人制度的市场,投行、会计师、律师各自的勤勉尽责义务,不是写在纸上的漂亮话,而是要落到真金白银的履行里。哪一环节放行了不该放行的数字,哪一环没有尽到核实与把关的责任,都可能被拉着一起对账。
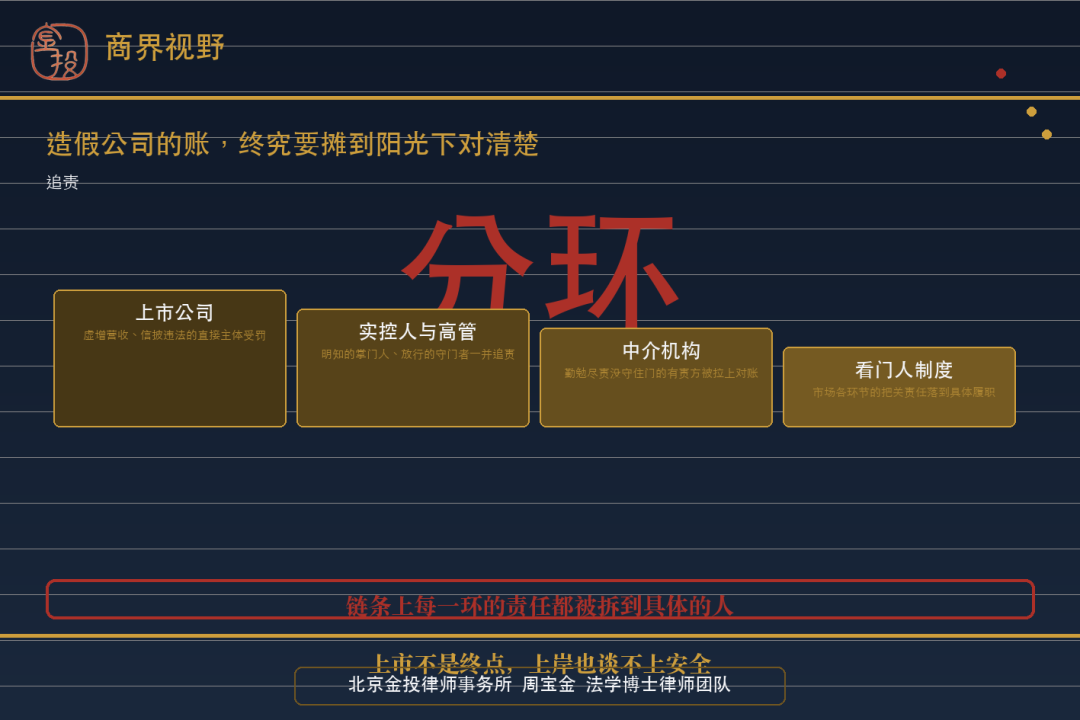
解说:责任不再是公司一个空壳来扛,而是被拆到具体的人、具体的把关动作上。
对普通投资者来说,这份罚单真正的价值,在于它提供了一个现实的参照:当用真金白银买进的股票,其上市根基是虚假营收,法律究竟能不能保护你、又该怎么保护你。这几年证券虚假陈述索赔的路径已经越来越清晰——凡是因为公司财务造假、信息披露违法而蒙受损失的投资者,可以在一定的条件与区间内,通过诉讼向责任方主张赔偿。元道这个案例给出的是一个更直白的提示:把从买入到损失这一段路的交易记录、公告与时间节点都收好,哪天真的要走索赔这一步,它们是还原真相、锁定损失最基本的凭据。
不过,索赔不是天上掉下来的救济,它有门槛、有时效、有区间,也更讲证据。想靠一张随手截图就把多年市值蒸发的损失追回来,并不现实。对投资者而言更稳妥的做法,是不要等到巨亏落地才开始翻单据——平常就把关于一只股票的买入价格、数量、时间点和彼时所能看到的公开信息留个档,唯有在一家公司出事后快速理清自己身处的区间,判断才谈得上精准。专业律师结合具体案情抽丝剥茧的能力,很多时候就用在帮投资者把这一段复杂的时间与责任关系梳理明白上。
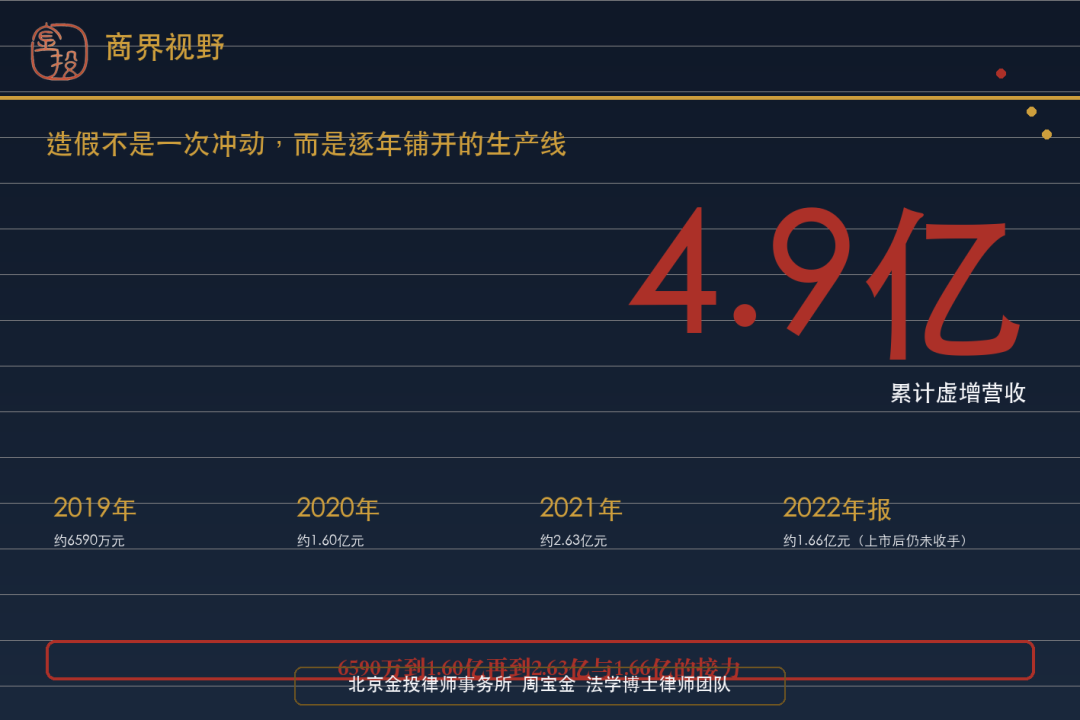
解说:6590万、1.60亿、2.63亿再到1.66亿,造假不是一次冲动,而是逐年累积的生产线。
把目光放回拟IPO的企业身上,这起案件给想靠先上去再说的侥幸者,敲了一记最响的警钟。过去有句流传在拟上市公司圈子里的顺口溜,大意是数据先做漂亮、先冲上会过了门再说,至于真实经营,等上了市再慢慢补。元道用四年一以贯之的造假,把这句话的反面后果完整演了一遍:监管对虚增收入的核查,从来不会因为手段是藏在量单、合同还是确认单里就无从下手;跨过多年的造假链条,恰恰是最容易被层层稽核、逐项穿透抓出来的对象。所谓先上车再补票,在如今这套穿透式的核查逻辑面前,已经不是铤而走险那么轻巧的说法。
还要把程序这一面也讲清楚。上市公司要承认自己当年那套账站不住脚、愿意为造假买单,从来不是一句发条声明就能了事,背后往往跟着一连串你必须提前预见的手续与后果。公司股票会因此承受新的退市风险警示,董监高要陆续面对监管问询、约谈与处分,更现实的是银行授信、再融资、并购定价这些高度依赖财报信用的环节,都会接连收口或翻脸。造假的后坐力,从来只在账本摊开的那一天才开始结算,之后长达数年的连锁反应,往往才是让它真正日夜难安的所在。只看到罚单那笔金额、觉得交了钱就能翻篇的人,是远远低估了这笔账的时间跨度。
更深一层,是资本市场里中介看门人这环如何被压实,也在这起案件里看得清清楚楚。一家公司从申报到上市,本要经过保荐机构尽职调查、会计师事务所审计、律师合规把关等重重关卡——这些关卡存在的意义,就是防止带着病数据的企业挤上牌桌。只有当把关的是真把关、核查的是真核查,制度才立得住。这些年监管反复向中介强调的勤勉尽责,往细里说,是要求每一环节都对自己放行出去的数字负得起责任:尽调不能只在纸上签个头,审计要能穿透单据背后的真实性,该向监管、向市场亮明的问题不能用一句初步核实就轻轻带过。谁在关键审查环节放了水,谁就要为放出去的那笔水一起担责,这在元道这条追责链上已经落到了实处。
把视线再抬高一寸,这起案件的示范意义,还在于它给整个A股市场重新立了一根衡量尺子的刻度。从新股发行注册制深入推进的那一刻起,没有人再对造假公司心慈手软过——而像元道这样把造假贯穿四年、无视一次次问询与核实的极端样本,更让所有人看清:注册制下企业想靠粉饰经营、虚构业绩蒙混上市的门,正被一堵混凝土般结实的墙彻底封死。对真心想把公司做成百年老店的企业家来说,这未必是坏消息。去掉那些靠假账抢跑道的竞争对手,老老实实做真实生意的企业,反而更容易在透明的环境里被看见、被信任。资本市场的公平,从来不是靠给造假者留一线生机换来的,而是靠让每一份真实经营都能得到它该有的定价换来的。
再往每个真要把公司带进资本市场的企业家心坎上想一想:上市,图的究竟是一笔快钱的收割,还是用真实经营换取一份能长期运转的信任凭证。把所有营收做成一眼望不见底的漂亮数字,固然能骗过一时,却骗不过逐年要面对的核查、审计与投资者的用脚投票。真正能在资本市场上站稳并走远的公司,多半是那些一开始就愿意把丑话说在前面、把真实的经营成色摊开在公司治理里的人——他们承得住一时的难看,却换来了经年累月的从容。
解说:把这句话刻在每一份想申报上市的招股书草稿上,比任何包装都顶用。
收束回整起案件,*ST元道留下的,远不止一张2.388亿元罚单触目惊心的金额,而是一段跨越四年、贯穿上市前后、牵动公司个人与中介多方的完整造假链,以及监管对这一链条零容忍的态度。它一遍遍敲打着一行人的神经:对拟IPO企业,别把发审当成可以赌一把就翻篇的门槛,真实经营从来不是可选项;对董监高与中介,守门与把关的制度绝不只是流于形式,失职守位,责任迟早要落在自己肩上;对普通投资者,与其在巨亏之后感叹,不如从今天起把每一次买入都当成一次需要留痕的决策。市场这条船,载得动真实的成长,却载不动经年累月粉饰出来的泡沫。账,迟早要摊到阳光底下对清楚。
全文约4100字
素材来源
证监会对*ST元道(元道通信,证券代码301139)欺诈发行案作出的行政处罚决定书及其公开口径(2026年9月4日披露);综合公开监管信息整理。文中涉及的事实与责任依据均以正式处罚决定书文本及官方权威披露为准。
一般性意见陈述
本文为资本市场案例评析与投资者合规提示的公益性内容,依据中国证监会公开的行政处罚决定及其披露口径整理,不构成针对任何个案的法律意见,亦不构成任何形式的投资建议。证券虚假陈述索赔的条件、区间与时效,应以有权机关现行规则与个案认定为准;涉及具体诉讼请评估后咨询执业律师。欢迎转发并标注来源,转载时请完整保留本段声明。
律师简介
周宝金,北京金投律师事务所律师,法学博士,长期执业于资本市场、证券诉讼与企业合规领域,持续关注上市公司财务造假、欺诈发行、证券虚假陈述投资者索赔与中介机构责任方向。本文由北京金投律师团队出品,聚焦实务、立足证据,服务机构与投资者事前预防与事后应对的双向需要。欢迎转发分享,转载或引用请标注来源与作者:北京金投律师事务所周宝金。