【大河财立方记者王鑫】11月4日,拓新药业披露最新定增募资说明书(注册稿)。就在此前两日,其2.28亿元定增事项获深交所审核通过。
大河财立方记者注意到,拓新药业这笔定增募资将全部投向内蒙古“原料药及健康膳食补充剂生物制造基地项目”,一边在内蒙古建基地、压缩生产成本,一边加码大健康赛道,打造第二增长曲线。在公司连续亏损、毛利率持续下行的背景下,降本增效与跨界布局双向发力,能否真正助力拓新药业扭转盈利困局,打开增长空间?

定增募资2.28亿元,拟在内蒙古建基地
11月4日,拓新药业披露最新定增募资说明书(注册稿)。11月2日,该公司向特定对象发行股票申请获深交所审核通过,尚需中国证监会同意注册后方可实施。
记者注意到,根据此前披露的方案,拓新药业此次定向增发拟募集资金总额不超过2.28亿元,拟全部投向内蒙古新建“原料药及健康膳食补充剂生物制造基地建设项目(一期)”。
定增募集说明书中披露,拓新药业此次募投项目“原料药及健康膳食补充剂生物制造基地建设项目(一期)”生产产品包括肌苷、次黄嘌呤、鸟苷、D-核糖、鸟嘌呤、腺苷、腺嘌呤、胞苷酸、胞磷胆碱(钠)系列核苷(酸)产品,合计产能6000吨/年。
募投项目完成后,除胞磷胆碱(钠)系列产品在新乡生产基地的现有产能继续保留外,拓新药业将把现有上述其他产品产能整体从新乡生产基地转移至内蒙古生产基地,同时扩大现有优势产品胞磷胆碱(钠)产能并同步建设其配套原材料胞苷酸产线。
降低生产成本是拓新药业计划于内蒙古建设基地的重要原因。其在定增募集说明书中表示,公司现有发酵类产品产能集中于新乡基地,而发酵工艺属于典型能源密集型生产环节,电力、蒸汽等能源成本在生产成本中占比较高。拓新药业认为,依托内蒙古生产基地,能有效缓解公司现有新乡生产基地能源成本偏高、夏季高温期发酵稳定性不足导致的季节性生产受限问题,有望降低产品综合生产成本。
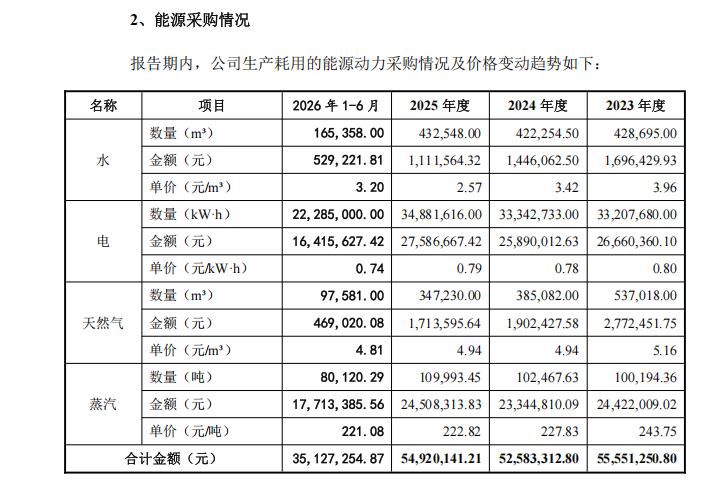
数据显示,2023年、2024年、2025年和2026年上半年,拓新药业生产耗用水、电、天然气和蒸汽采购金额分别为5555.13万元、5258.33万元、5492.01万元和3512.73万元。
据拓新药业测算,该定增募投项目建设期为2年,运营期第1年生产负荷为50%,第2年生产负荷为80%,第3年及以后达到100%。该项目预计年均实现销售收入3.99亿元、年均实现净利润4927.53万元。
值得注意的是,此次拓新药业内蒙古生产基地项目投资总额2.49亿元,仅为该项目第一期投资。根据拓新药业此前披露的投资协议信息,“原料药及健康膳食补充剂生物制造基地建设项目”整体计划总投资4.2亿元,其中固定资产投资约3亿元。
瞄准大健康产业,布局第二增长曲线
记者注意到,此次拓新药业在内蒙古建设生产基地项目,除了核心产品原料药,还重点布局了健康膳食补充剂。
事实上,作为深耕原料药及医药中间体多年的药企,拓新药业布局健康膳食补充剂并非贸然跨界,而是将传统核苷(酸)类产品向下游应用边界持续拓宽,从传统医药领域延伸至膳食补充剂、功能食品等大健康领域。
记者梳理发现,拓新药业在健康膳食补充剂领域的布局,现阶段主要围绕两大产品,即胞磷胆碱(钠)和D-核糖。
胞磷胆碱(钠)系拓新药业核心优势产品,在医药领域属于中枢神经系统类药物,临床主要用于治疗急性颅脑外伤及脑部手术后的意识障碍;而在大健康领域,基于其在提升脑神经细胞能量水平、支持认知功能及改善记忆力等方面的作用,胞磷胆碱(钠)常被应用于脑健康营养品及膳食补充剂中。
D-核糖在医药领域是合成众多核苷类抗病毒、抗肿瘤、抗艾滋病药物的重要中间体和起始原料,如莫匹拉韦、卡培他滨、替卡格雷等;在大健康领域,D-核糖凭借其加速细胞能量合成、抗氧化、免疫调节及心血管保护等功效,广泛应用于运动营养品、膳食补充剂及能量恢复产品。
在此次拓新药业募投项目中,胞磷胆碱(钠)系列设计产能300吨/年,D-核糖设计产能1000吨/年。
拓新药业加码健康膳食补充剂领域并非临时起意,早在2年前,公司便已启动大健康产业布局。
记者梳理年报发现,“大健康产业”相关表述首次出现在拓新药业2024年年报中,年报中提到,“公司积极布局大健康领域,新增营养强化剂、食品添加剂及保健食品的研发与生产,并储备了麦角硫因等热门功能原料的核心技术”。
截至2026年半年报,“功能食品原料业务”已被拓新药业纳入主营业务重点板块。其在半年报中表示,在功能食品原料领域,公司积极把握全球大健康产业消费升级趋势,重点布局运动营养、认知健康支持、体重管理等细分赛道。同时,公司依托核苷(酸)类产品的产业链协同优势,积极拓展胞磷胆碱(钠)系列产品、腺苷、D-核糖等传统核苷(酸)类产品在功能食品领域的应用,进一步拓宽产品应用边界。
业绩持续亏损,拓新药业突围之路待考
一边推动产能转移压降生产成本,一边发力大健康赛道打造第二增长曲线,多重布局的背后,是拓新药业破解盈利痛点、打开长期成长空间、摆脱业绩承压局面的迫切诉求。
从近年来经营业绩来看,拓新药业营收持续下滑,净利润已连亏两年多。
Wind数据显示,2023年至2025年,拓新药业营业收入由8.36亿元下滑至3.78亿元,同期净利润分别为2.43亿元、-0.20亿元、-0.70亿元,连亏两年。2026年前三季度,拓新药业实现营业收入3.23亿元,同比增长18.87%;净利润持续亏损,为-0.41亿元。
对于业绩下滑原因,拓新药业在定增募资说明书中披露,2023年公司抗病毒原料药阿兹夫定及利巴韦林实现阶段性放量销售,营收下滑主要系传统抗病毒原料药产品利巴韦林市场需求下降及部分医药中间体销量或销售价格下降。
对于净利润亏损,拓新药业提到,市场竞争加剧导致主要医药中间体产品毛利率出现一定程度下滑、原料药部分产品收入及毛利率下降,此外,前募项目因产能爬坡导致折旧摊销增加和生产成本上升。
毛利率方面,拓新药业近年来毛利率由2023年57.88%下滑至2025年26.38%,2026年三季报中,毛利率已进一步下滑至19.02%。
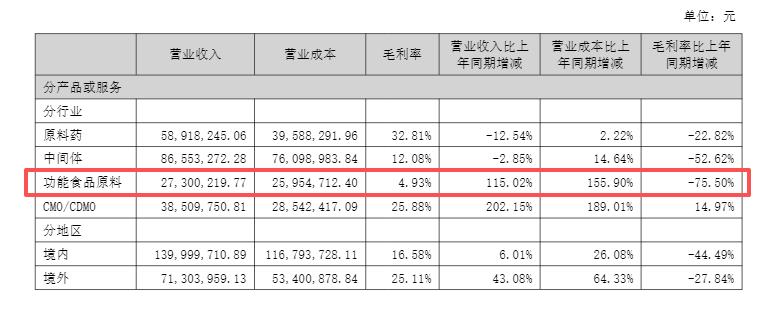
从业务板块来看,目前拓新药业主要分为原料药、中间体、功能食品原料、CMO/CDMO四大业务板块。
根据2026年半年报披露数据,原料药、中间体仍然是拓新药业当前的核心主业,撑起营收的“半壁江山”。但是,两项业务的营业收入、毛利率均有所收缩。功能食品原料业务作为拓新药业重点拓展的第二增长曲线,2026年上半年营收同比大幅增长115.02%。不过,该业务毛利率仅为4.93%,同比下滑75.5%。
整体来看,CMO/CDMO业务成为拓新药业当前为数不多的亮点,营收实现大幅增长,毛利率表现也相对稳健,但该业务目前在公司整体营收中占比偏低,尚不足以成为支撑公司盈利的核心支柱。
“拓新切入功能食品原料赛道,实质上还是在卖原料,而非在做消费业务。上游原料制造模式本质还是靠产能、成本、工艺、订单规模赚钱,整体毛利偏低。红利来自新品,一旦市场供给上来,毛利会迅速被压缩,很难复制品牌端的高溢价。”一位业内人士告诉记者。
核心爆款红利消失、原料药行业竞争加剧、新业务尚处于培育期,拓新药业扭转业绩亏损态势,仍面临不小考验。对于拓新药业此次定增募资背后的战略考量、未来发展战略等问题,11月3日,大河财立方记者联系拓新药业相关人员,对方以董事长在国外出差为由拒绝了采访。
责编:陶纪燕|审校:牛尚|审核:李震|监审:古筝