来源 :工程行业洞察2026-11-16
深水规院2026年前三季度营收5.4亿元,同比增长12.2%,归母净利润2481.6万元、扣非净利润2572.4万元,均创下近五年三季报的新高。但与此同时,合同资产飙升至10.5亿元,经营现金流净流出1.4亿元。利润在修复,但回款与结算的压力并未消散。
01
营业收入:小幅增长,
仍低于2022年峰值
过去五年,深水规院的营收呈现出典型的“项目周期驱动”特征:2022年登顶后,2023年因水环境运营期结束大幅回落,随后在波动中缓慢修复。2026年前三季度营收5.4亿元,业务端已明确企稳,主要得益于勘测设计业务和施工业务收入的同比增加。
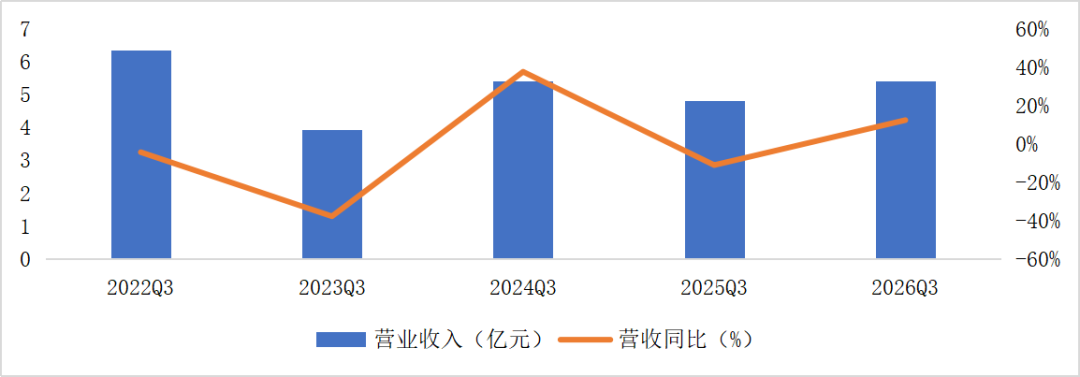
图 1:2022-2026年前三季度营业收入及同比增速
02
盈利能力:归母净利润
增幅明显,创五年新高
公司曾在2022年和2023年遭遇深度亏损,两年归母净利润分别亏损2965.2万元、6443.1万元,直至2025年才实现扭亏为盈。2026年前三季度,公司实现归母净利润2481.6万元,扣非净利润更是达到2572.4万元。扣非净利润反超归母净利润,真实盈利质量较高。
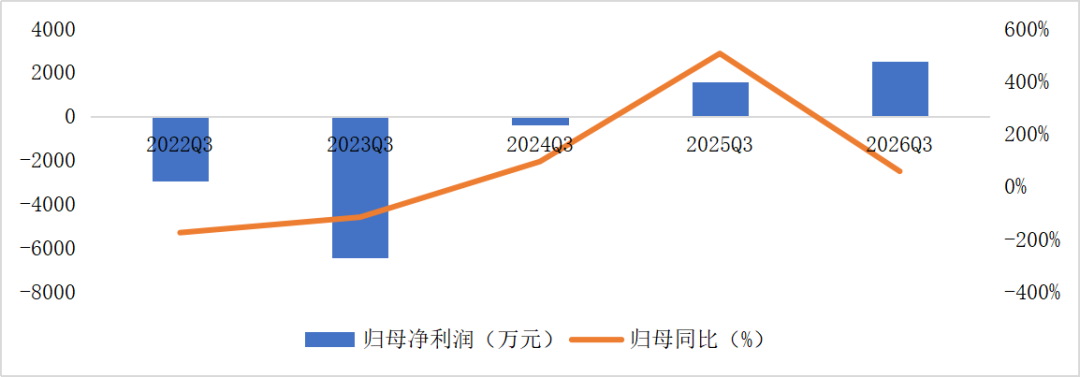
图 2:2022-2026年前三季度归母净利润及同比增速
公司的归母净利率和加权ROE双双创下五年新高,但这种盈利改善,并非全靠主业拉动。一方面,期间费用率降至19.7%,同比下降3.8个百分点,其中管理费用下降了10.5%,租房、差旅等费用缩减;另一方面,信用及资产减值合计转回290万元。当前利润的走高,很大程度上归功于“降本增效”和“减值转回”。
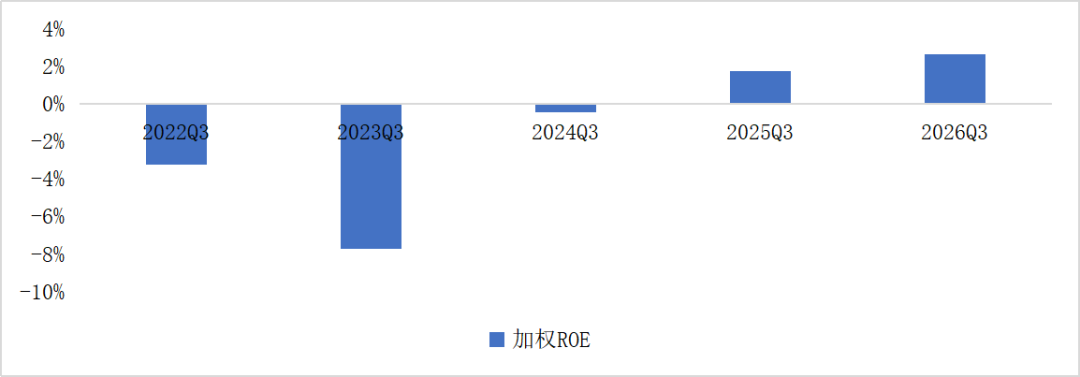
图 3:2022-2026年前三季度加权平均净资产收益率
03
资产负债率:小幅增长,
为近五年同期最高
2026年9月末,公司资产负债率测算为53.6%,处于近五年三季报的最高水平。负债率的抬升,更多是经营性负债和总资产扩张的结果。从流动性指标看,公司货币资金与交易性金融资产合计达5.2亿元,流动比率维持在1.5的安全水平。整体而言,短期偿债压力不大,但高额的应付账款意味着公司对供应商付款节奏存在依赖,需与项目结算进度同步跟踪。
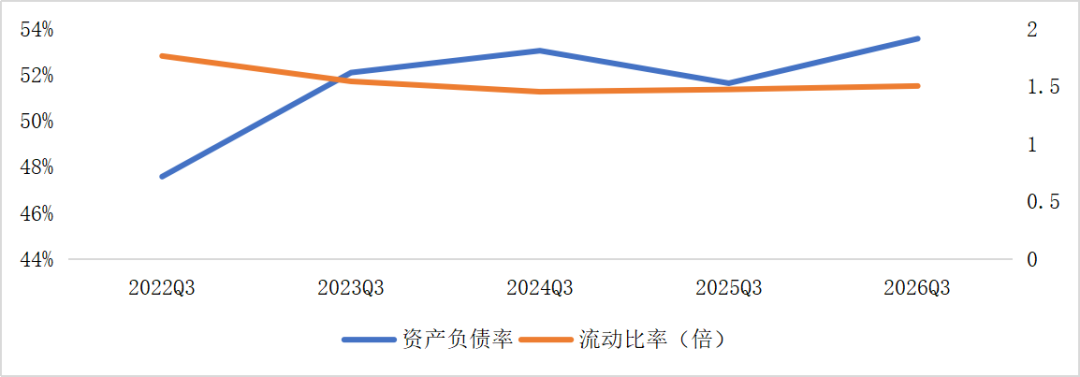
图 4:2022-2026年前三季度资产负债率
04
经营性现金流:连续五年
净流出,本期净流出额
同比收窄2.4%
2026年前三季度,经营现金流净流出1.4亿元,延续了2025年以来的大额净流出态势。虽然净流出额同比收窄2.4%,但绝对额仍然处于五年来的第二高位,尚未看到根本性好转。
当期收现比为83.4%,大量已确认的收入被堵在10.5亿元的合同资产(指已完工未结算、尚未达到结算条件的工程款)里,尚未达到结算收款条件。而在流出端,支付给职工及为职工支付的现金高达2.8亿元,占经营活动现金流出总额的46.6%,这种刚性支出对现金流形成了持续消耗。只要“合同资产”的雪球还在继续滚大,这种背离就难以消除。
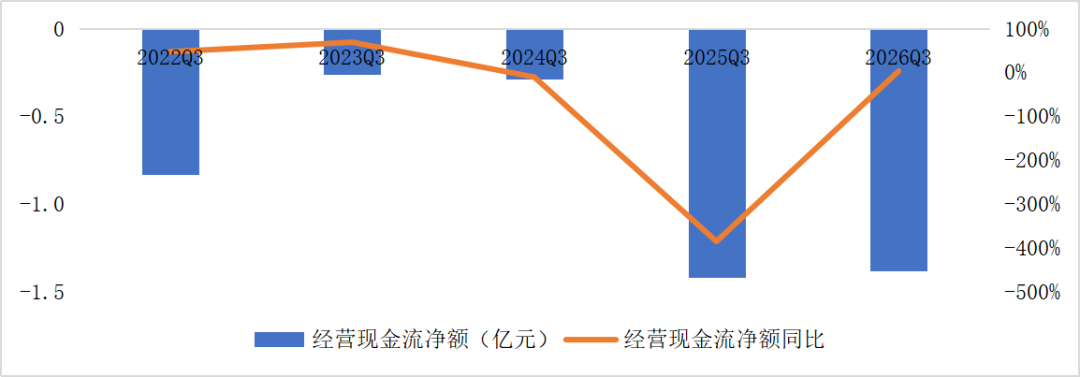
图 5:2022-2026年前三季度经营现金流净额及同比增速
05
研发投入:研发费用微增,
研发费用率小幅下滑
近年来,公司研发费用绝对额基本稳定在3000万元上下,2026年前三季度达3274.3万元,同比微增2.2%。研发费用率降至6.1%,略低于去年同期的6.7%,主要是因为营收增速快于研发费用增速,导致费率被动摊薄。
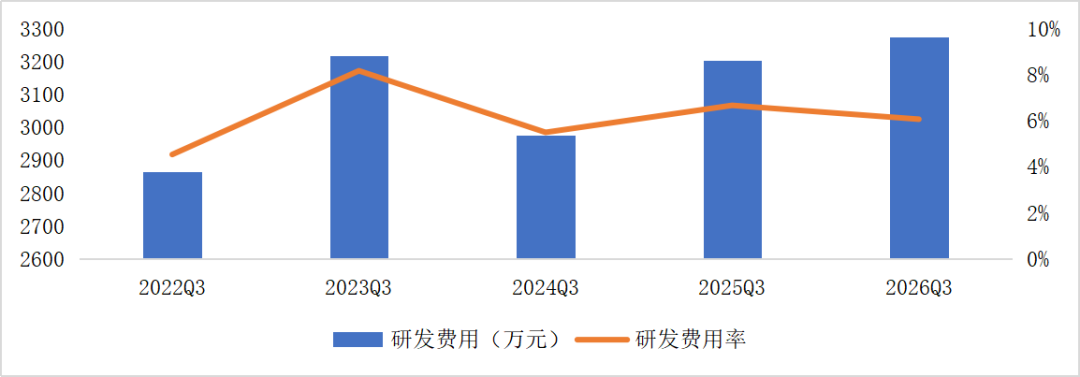
图 6:2022-2026年前三季度研发费用及研发费用率
06
发展战略
深水规院未来的布局已跳出单纯的“项目周期驱动”,正向“科技型水利水务服务商”转型。通过推行“勘察设计+新兴业务”双轮驱动,在守住勘测设计基本盘的同时,重点培育“智慧运维、AI水科技、水土碳汇”三大新质生产力业务,并沿着深圳、广东省内、省外重点区域及海外的“四圈”梯度向外拓展,试图以地域扩张叠加业务升维,来对冲传统水务设计市场的周期波动。