来源 :新浪财经2026-11-13
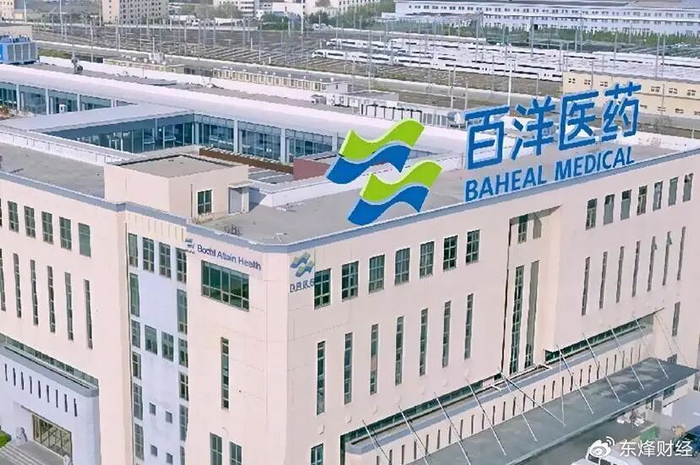
11月11日,百洋医药(301015.SZ)发布公告,宣布公司名称从青岛百洋医药股份有限公司变更为百洋制药集团股份有限公司,证券简称变更为百洋制药。从百洋医药到百洋制药,虽然只有一字之差,但从行业角度看释放出的信息却截然不同。
据了解,百洋医药2005年成立,位于青岛市北区,控股股东百洋医药集团有限公司持股71.03%,实际控制人付钢1970年生,北京医科大学毕业,毕业后曾长期在丽珠医药集团股份有限公司从事销售工作,2005年自己创业,开始代理补钙产品“迪巧”。
代理“迪巧”产品,让付钢快速发家,而通过代理迪巧等产品形成的“品牌运营”业务,也成为百洋医药的业务核心。百洋医药2021年上市,目前品牌运营业务已涵盖迪巧、泌特、安斯泰来系列、罗氏等品牌。
按照百洋医药的官方描述,“品牌运营”业务是从国内外药企手中取得产品的独家推广权益,负责市场教育、学术推广、渠道搭建与终端覆盖,销售完成后按约定收取品牌运营服务费,这项业务2026年前三季度贡献营业收入,占到公司总营收的76%。
不过这项业务也长期被业内诟病。分析文章显示,“品牌运营业务面临双重压力,一头是上游代理品种的授权握在药企手里,若合同到期,续不续约并不由自己决定;另一头是撑起近三成收入的进口钙补充剂迪巧,增长已经撞上关税与竞争的天花板。”
与业务模式压力同样值得关注的,还有百洋医药最新财报中的业绩骤降。今年1至9月,百洋医药实现营业收入52.18亿元,同比下降7.27%,归母净利润只有2.4亿元,同比降幅高达49.71%,出现腰斩。
对于业绩下滑原因,百洋医药表示主要原因有三,一是主动压缩批发配送业务导致营业收入同比减少,二是持续加大品牌建设与终端投入,销售费用同比增加,三是持有的部分股票等金融资产公允价值波动影响,公允价值变动损益同比减少。
此外,百洋医药年内举债动作频频,前三季度仅短期借款就同比增长了35.39%,达到23.89亿元,公司期末货币资金仅为18.52亿元,同比增长了3.35%,前三季度经营活动净现金流同比下降68.39%至1.96亿元,期末公司资产负债率同比增长4.14%至66.22%。
对于本次名称变更,百洋医药表示,公司核心业务已实质性拓展至涵盖医学创新成果的产品开发、生产制造及商业化运营的全链条产业生态,具备综合性制药集团的核心要素与业务实质。但从一家品牌营销企业向真正的制药企业转型,百洋医药要走的路还有很远。