中山华利实业集团股份有限公司(股票简称:华利集团)2004年9月成立,2021年4月在深交所创业板上市,主要从事运动鞋的产品开发设计、生产与销售。
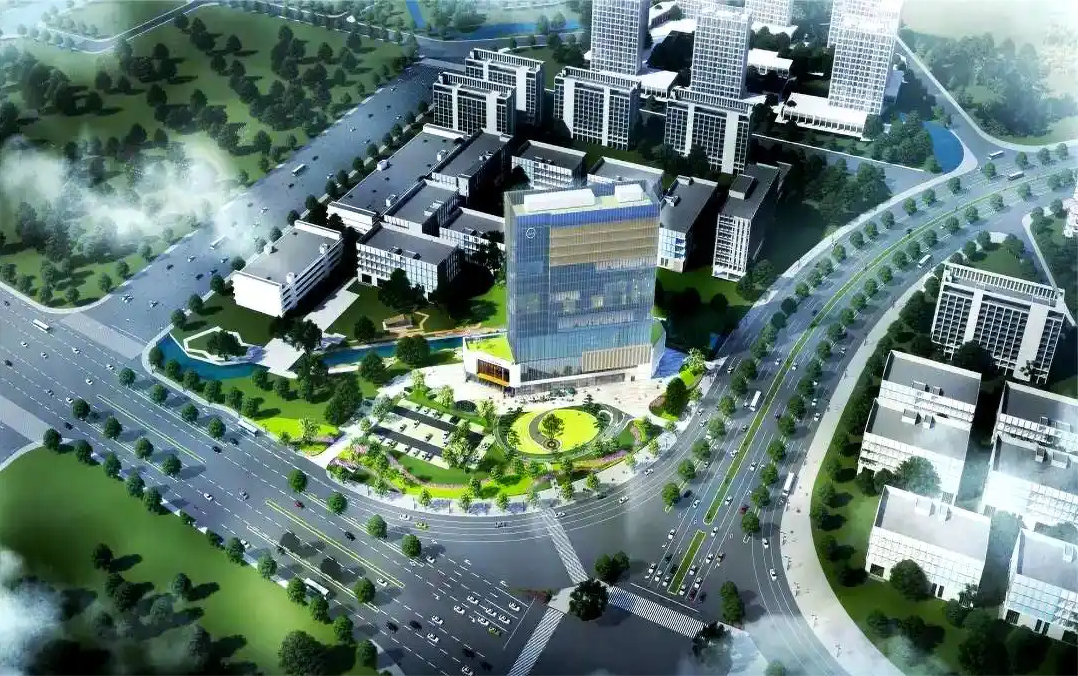
华利集团作为全球性的运动鞋专业制造商,是国际知名的运动休闲品牌的重要合作伙伴,主要产品包括运动休闲鞋、户外靴鞋、运动凉鞋/拖鞋等。华利集团的管理总部及开发设计中心位于广东中山,生产制造工厂位于中国、越南、印度尼西亚、多米尼加及缅甸等地。
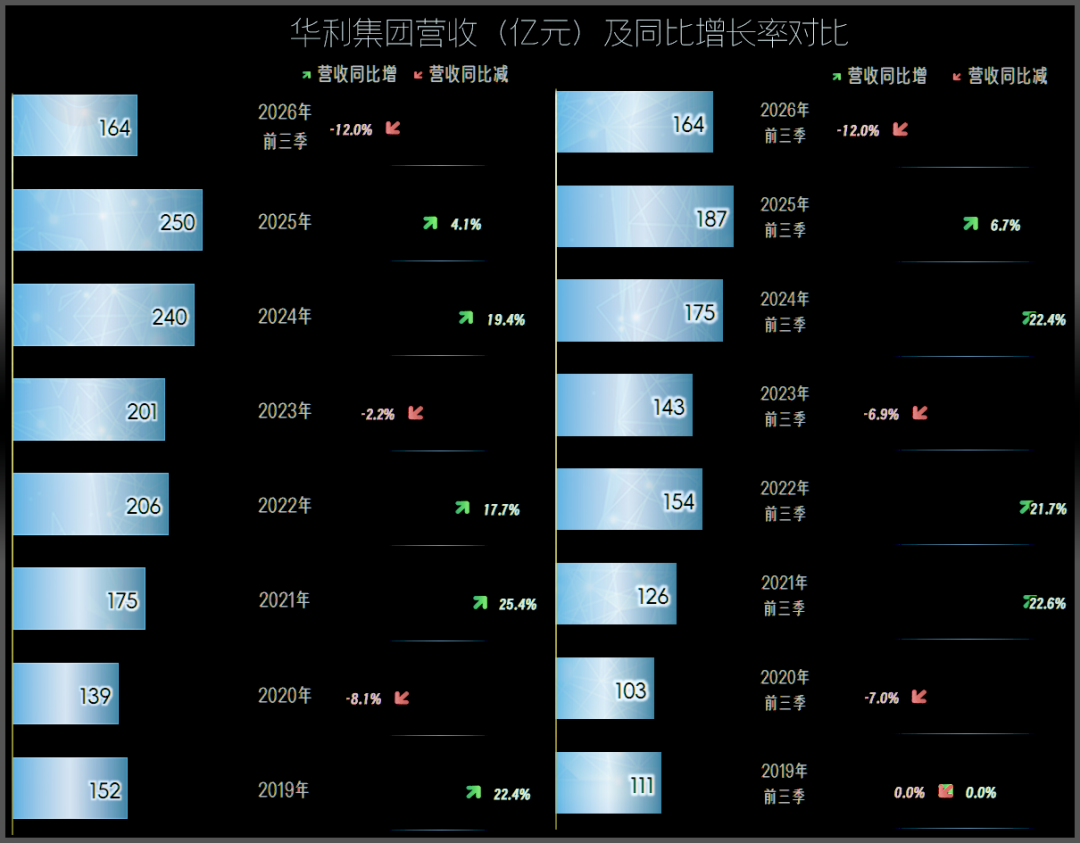
2026年前三季度,华利集团的营收同比下跌12%,比前两年三季度都要低。从2020年以来,华利集团进入了下跌一年、增长两年的“不规则俯卧撑”模式。
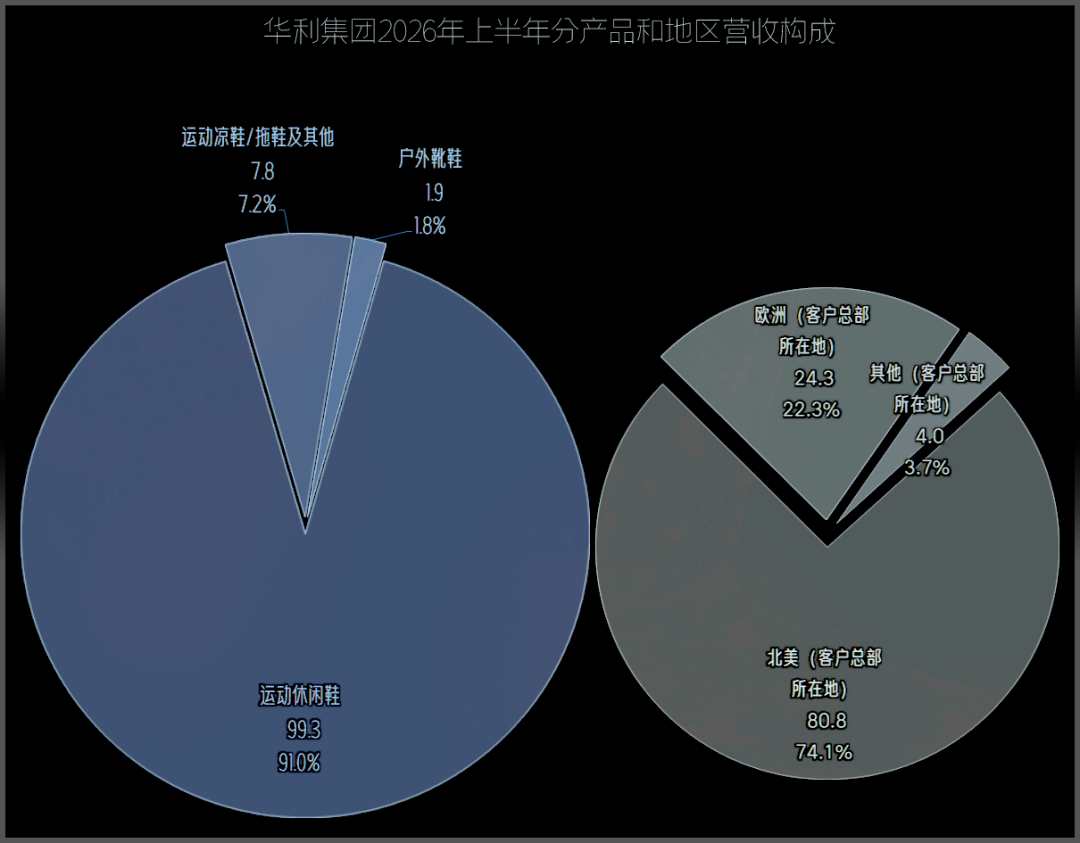
主要的产品是运动鞋,占比超 9 成,还有凉鞋、拖鞋、户外鞋等,业务主要都是和鞋靴相关的。按客户的总部所在地划分,北美的客户占比接近3/4,欧洲超两成,是主要构成;其他地区的客户,规模和占比就相对比较少了。
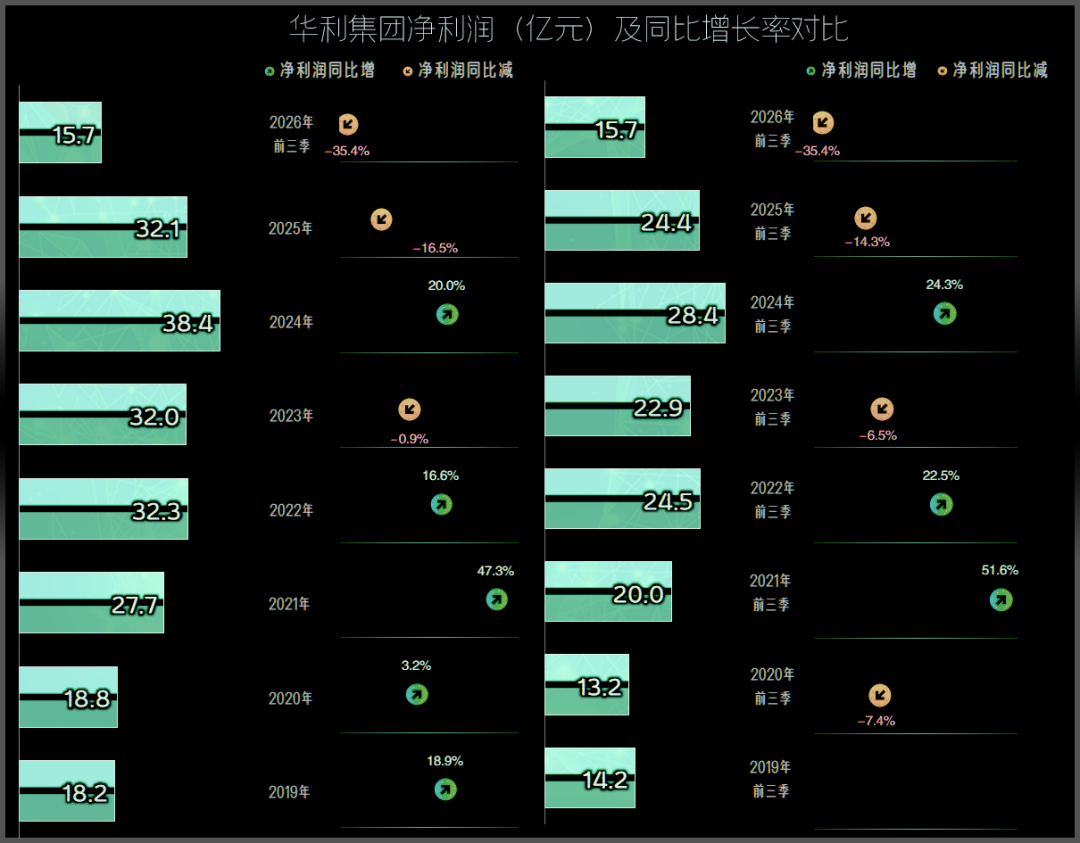
净利润的表现和营收有所不同,在2023年出现小幅调整,2024年再创新高之后,2025年和2026年前三季度,均出现大幅下跌,盈利形势已经发生了很大的变化。证据就是2026年前三季度的净利润已经比前五年前三季度都低了。
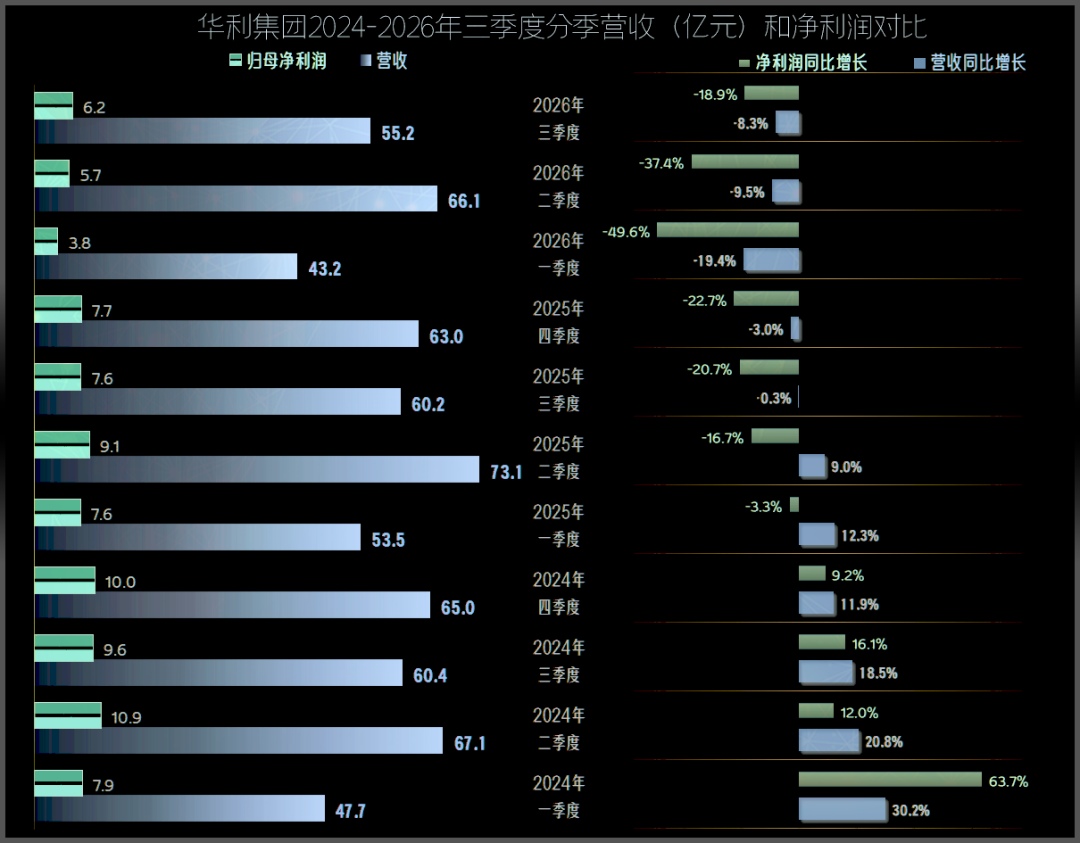
分季度来看,从2026年三季度开始的营收下跌,已经持续了五个季度,2026年三季度就进入了“螺旋向下”的趋势之中,跌幅环比有所收窄,但并不是特别明显。
净利润的下跌比营收早了两个季度,已经连续七个季度出现了较大幅度的同比下跌。哪怕是已经有三个季度进入“螺旋向下”的下跌模式之中,但跌幅仍然高于当期营收跌幅,盈利形势的下滑比营收更加严重。
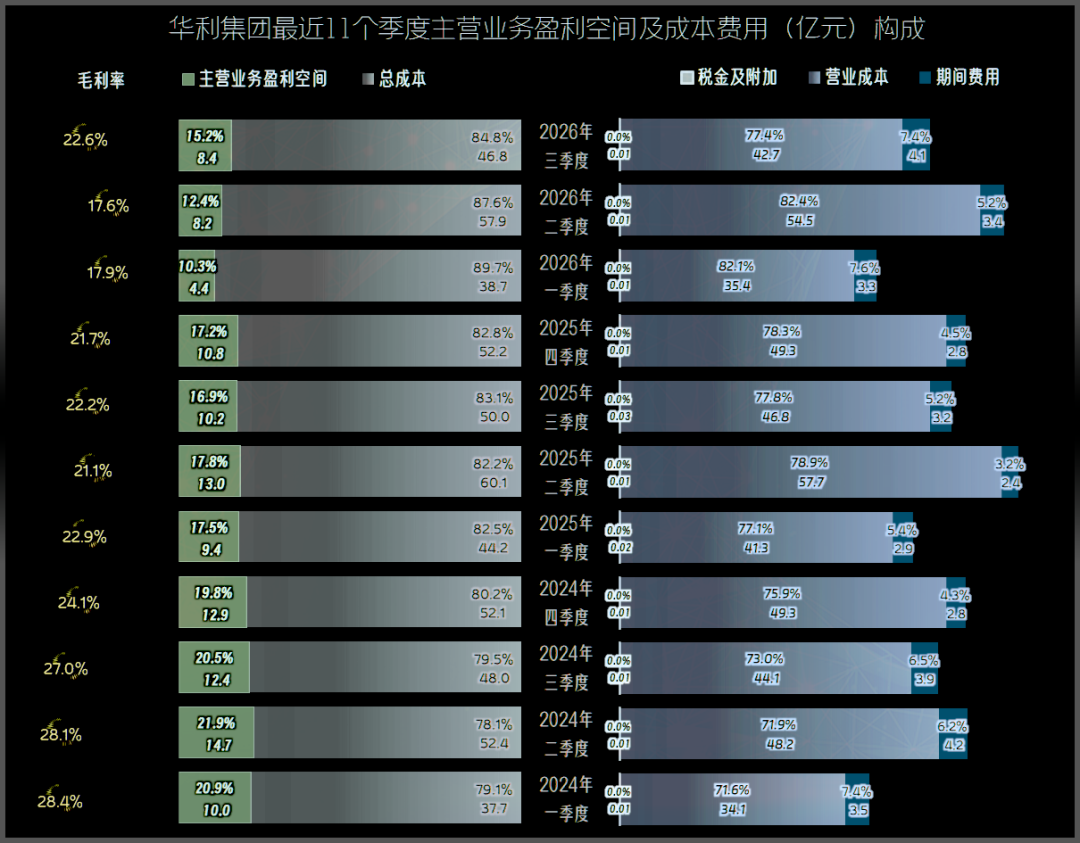
2024年的四个季度,主营业务盈利空间在20%左右,仅有四季度差一点才到20%;2025年的四季度主营业务盈利空间在17%左右,表现明显差了一些。2026年前两个季度,已经低至10%出头了;2026年三季度反弹至15.2%,形势有所好转,但仅高于前两个季度,仍然无法和前两年的任何季度相比。
毛利率在波动中持续下滑,是导致主营业务盈利空间下跌的主要因素;2026年三季度的主营业务盈利空间反弹,也是因为毛利率触底反弹。
期间费用占营收比上升,也有不小的影响,特别是2026年的三个季度,其影响明显加大。这是2026年三季度的主营业务盈利空间,无法恢复至2025年后三个季度水平的原因所在,哪怕其毛利率与这三个季度接近。
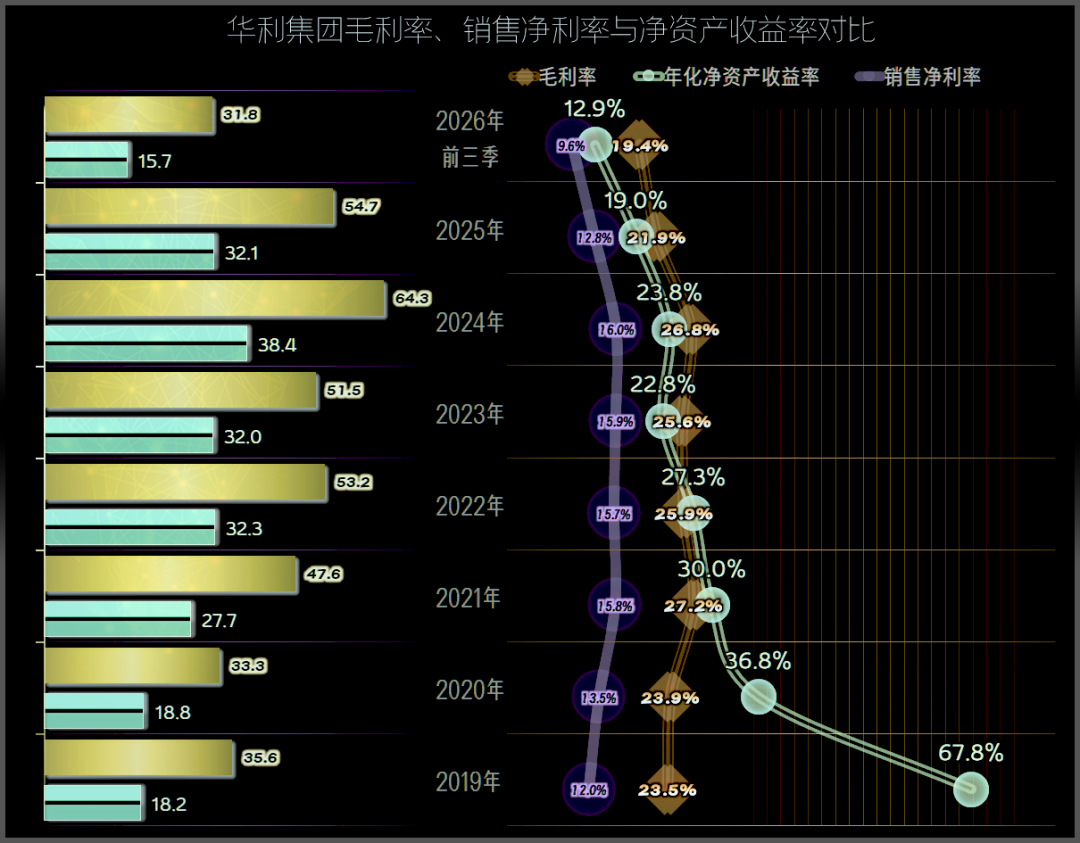
2026年前三季度的毛利率较2025年全年和前三季度均在下跌,这在前面看分季度的情况时已经看到了。
销售净利率几乎在同比例下跌,这是其近年来首次跌入10%以内。年化净资产收益率的跌幅更大,已经从靠近毛利率,转向去靠近销售净利率了。
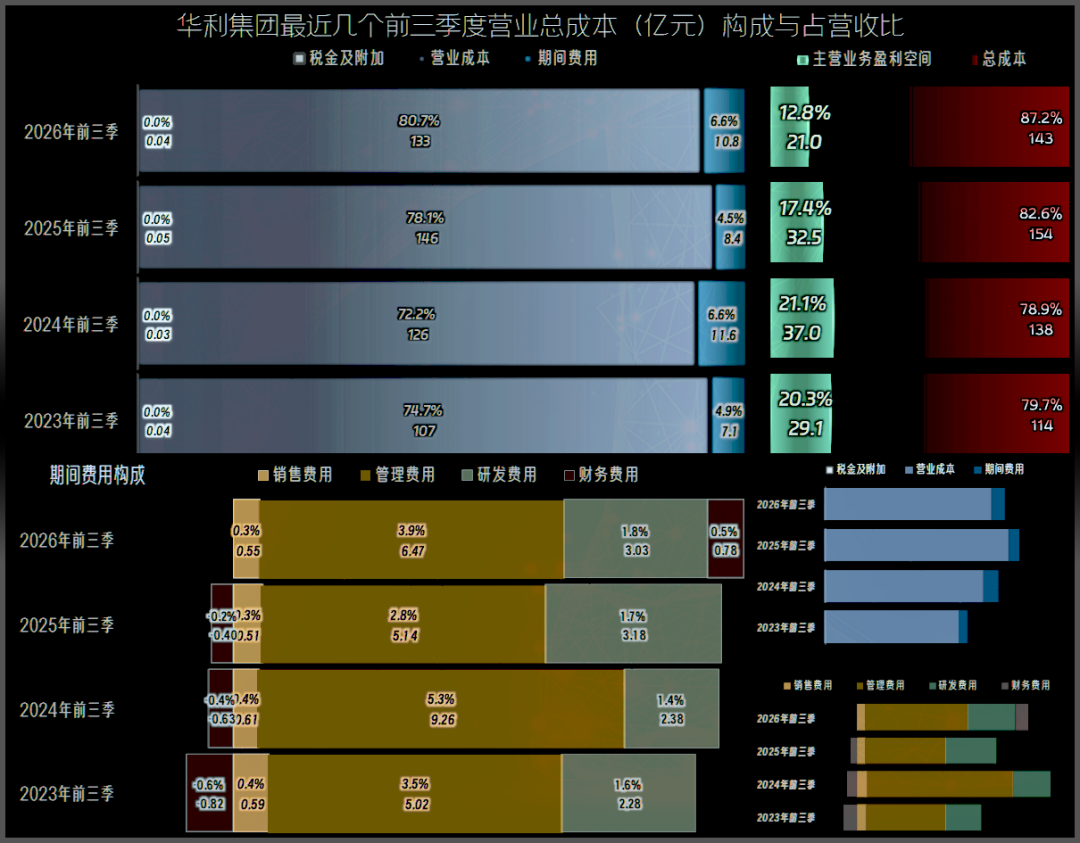
2026年前三季度的主营业务盈利空间同比大幅下降了4.6个百分点,主因是毛利率下跌,其影响为2.6个百分点;另外的影响就来自于期间费用占营收比的上升。
期间费用是在同比下降的,其占比上升的主要原因是营收同比下跌更快。不过,期间费用之中也有结构性的差异。典型的就是财务费用,其同比增长达0.7个百分点,是仅次于管理费用占比上升的重要影响重要因素。
当然主要是汇兑损失的影响,从有会计报表附注的上半年来看,汇兑损失同比扩大1.4亿元,占上半年的营收比为1.3%,估计三季度的情况已经有所好转,但这仍然是财务费用支出扩大的主要原因。
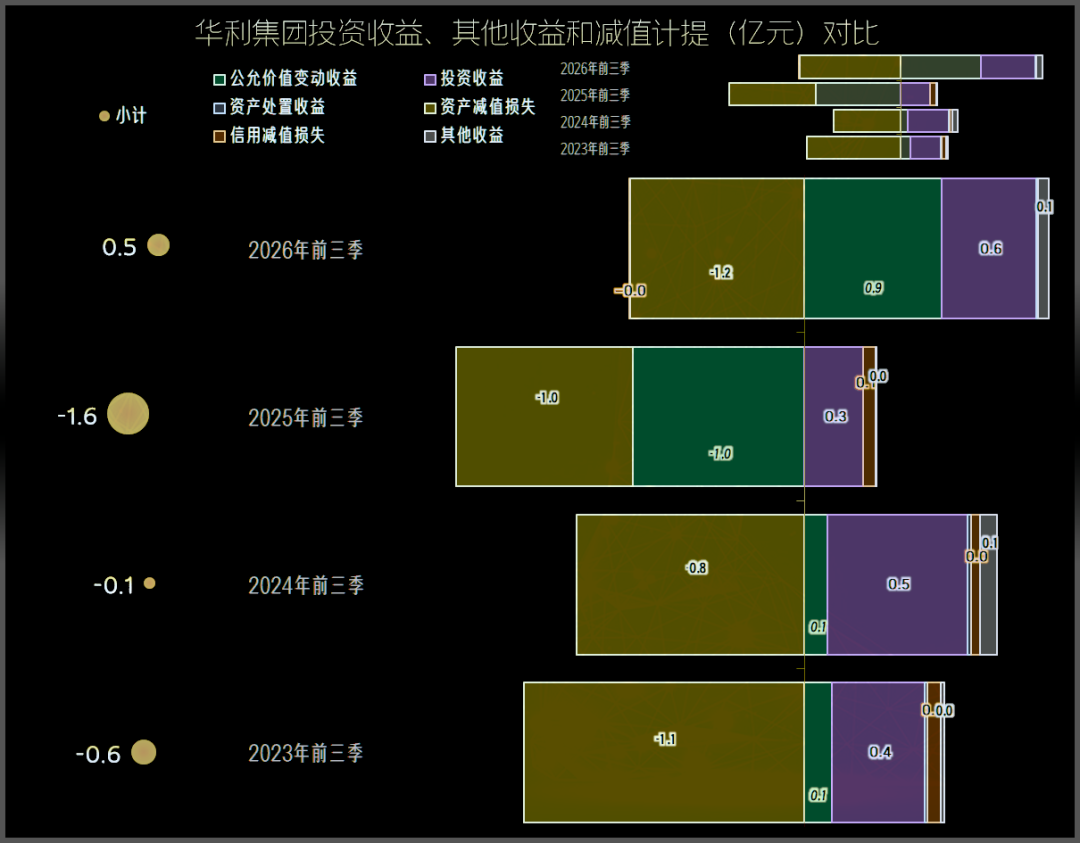
在非主营业务的收益或损失方面,2026年前三季度净收益为0.5亿元,同比变化达2.1亿元,这弥补了部分营收和主营业务盈利能力双双下跌,所带来的巨大压力,但仍然起不到太大的支撑作用。
差异产生的原因主要是公允价值变动收益从净损失变成了净收益,另外投资收益有所增长,就算有“资产减值损失”扩大的影响,也被这两大利好因素给抵消掉了。
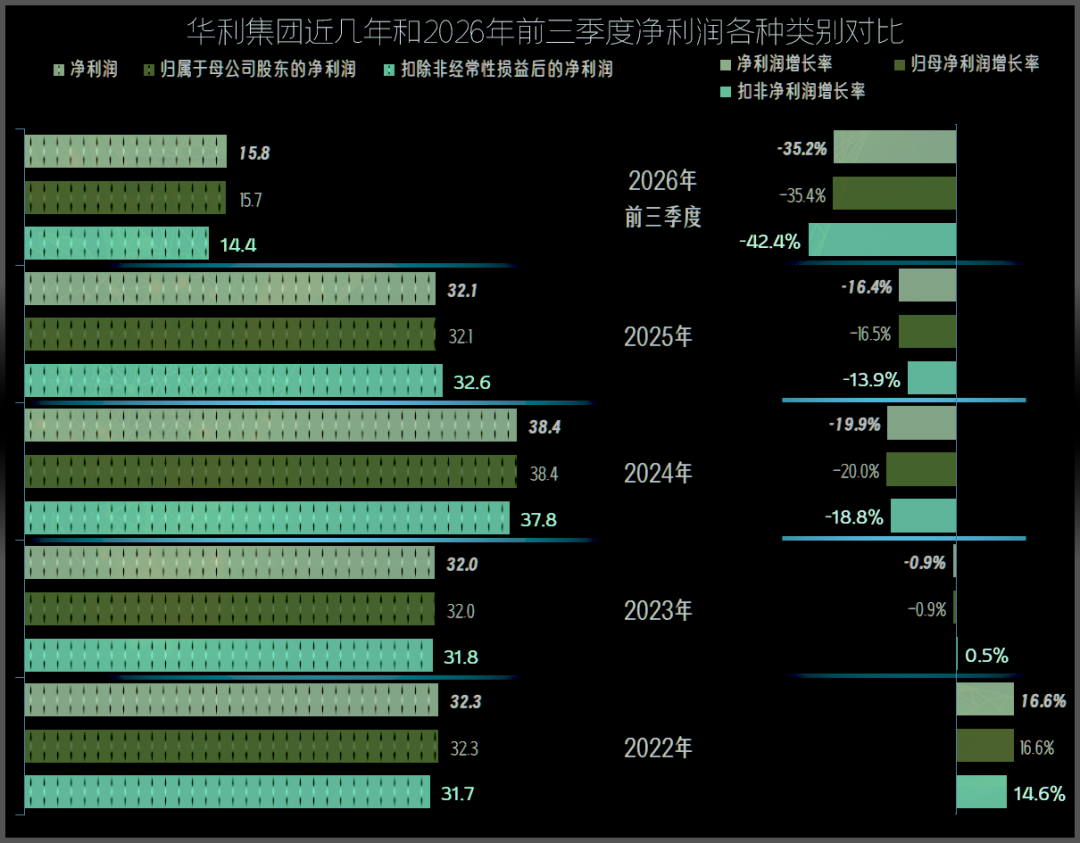
2020年前三季度的“扣非净利润”同比下跌42.4%,比同期归母净利润的下跌幅度还要高一些。“双重挤压”下的盈利能力,确实面临着较大的挑战,或许也是华利集团想要跨行业发展,试图以此突围的原因所在。
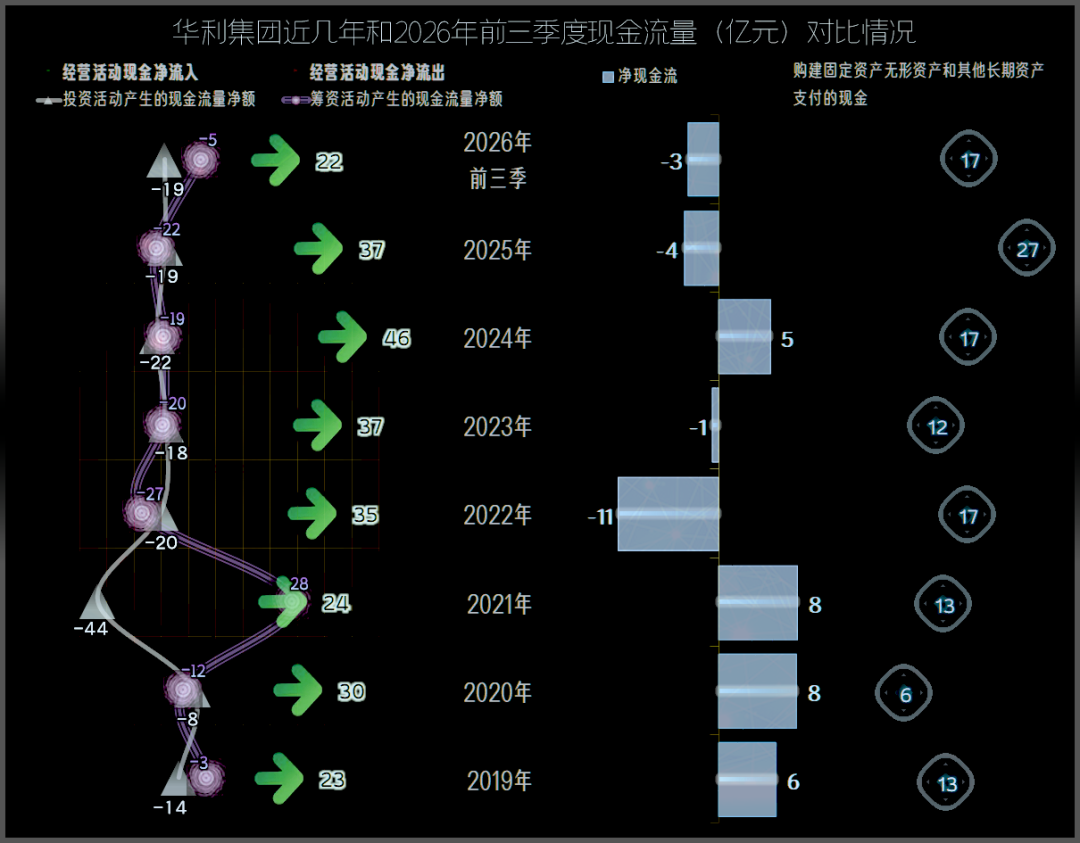
经营活动的净现金流表现一直都是净流入的状态,2026年前三季度的净流入金额较前几年同期有明显下降,但仍高于当期净利润。
2025年加大了固定资产类的投资规模,2026年前三季度的规模也不算低,对于这样一家传统代工企业来说,难道还想继续靠投资拉动增长吗?
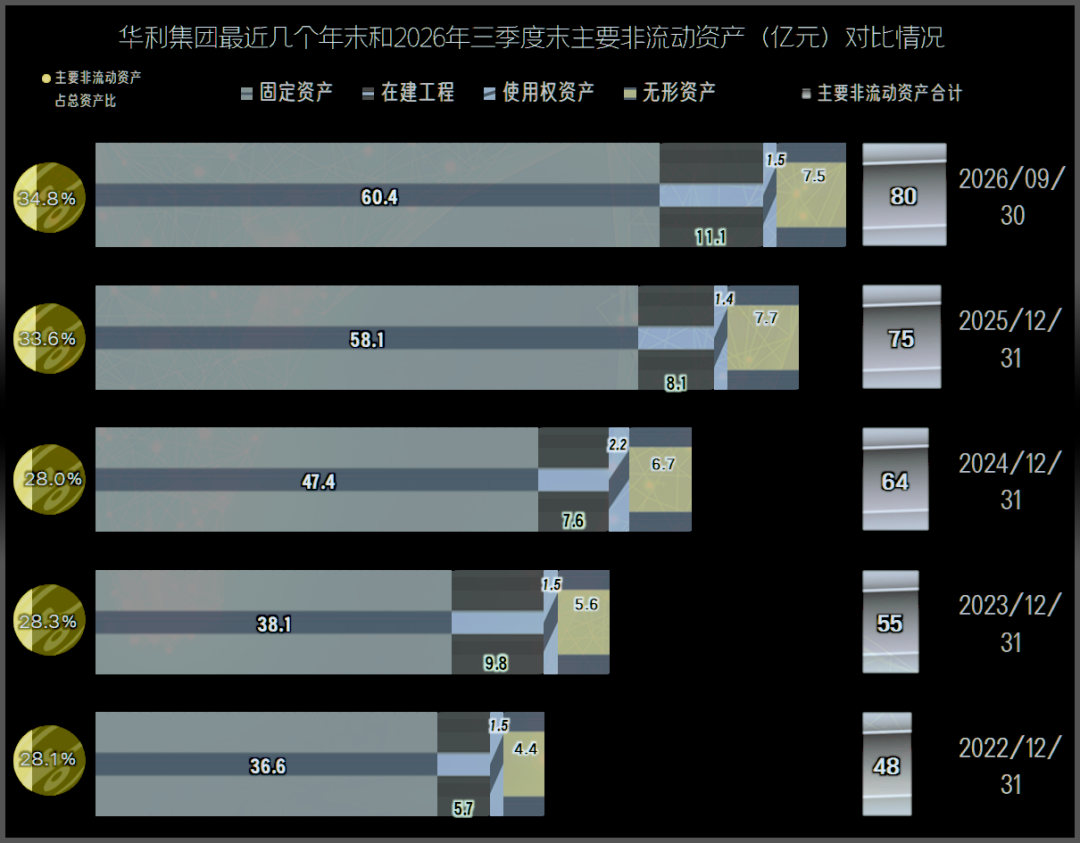
主要经营性长期资产和固定资产的规模在持续增长,2026年三季度末的在建工程达到了11.1亿元,我们还是要看一下具体是哪些重要项目在建。
重要的项目是“越南上杰厂房及附属工程”和“印尼宇川厂房及附属工程”,以及相关的设备安装。华利集团国内的产能已经足够,甚至是富余了,正在东南亚建设新产能。
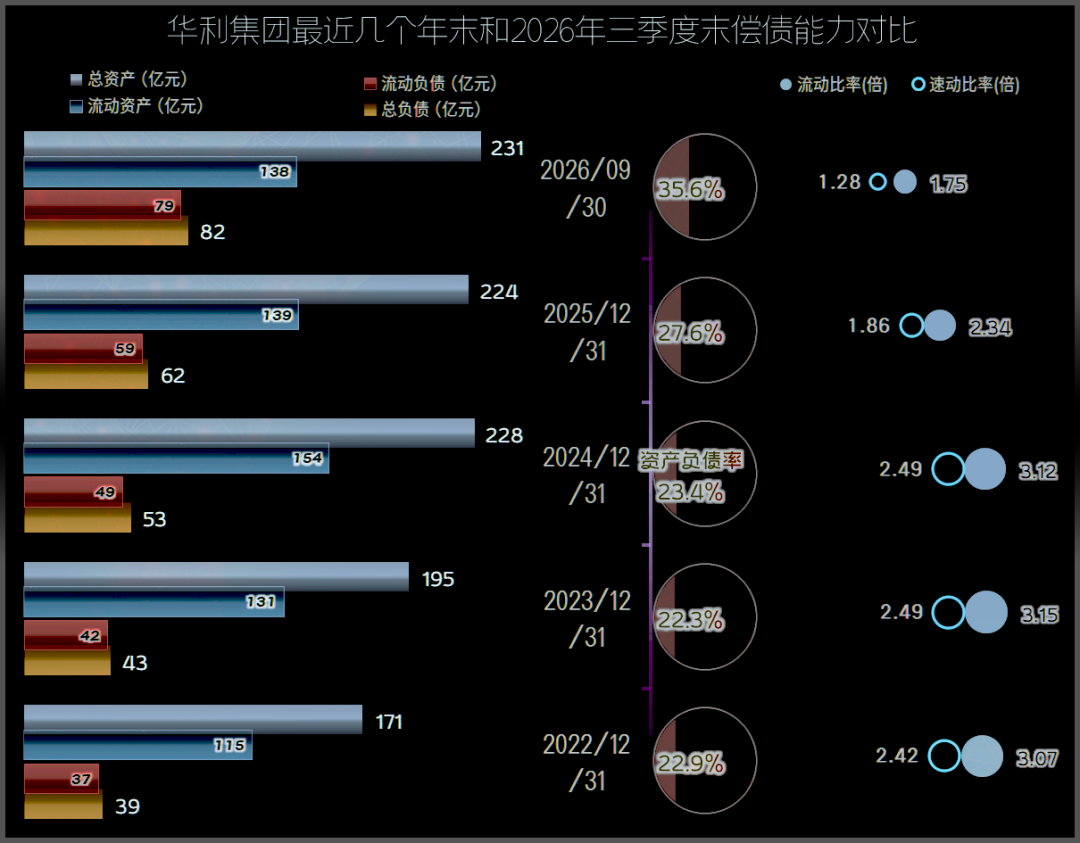
华利集团的资产负债率比较低,流动比率和速动比率相对较高,再结合着其强大的创造经营活动净现金流的能力,就算加大了固定资产类的投资,其偿债能力也是没有问题的。
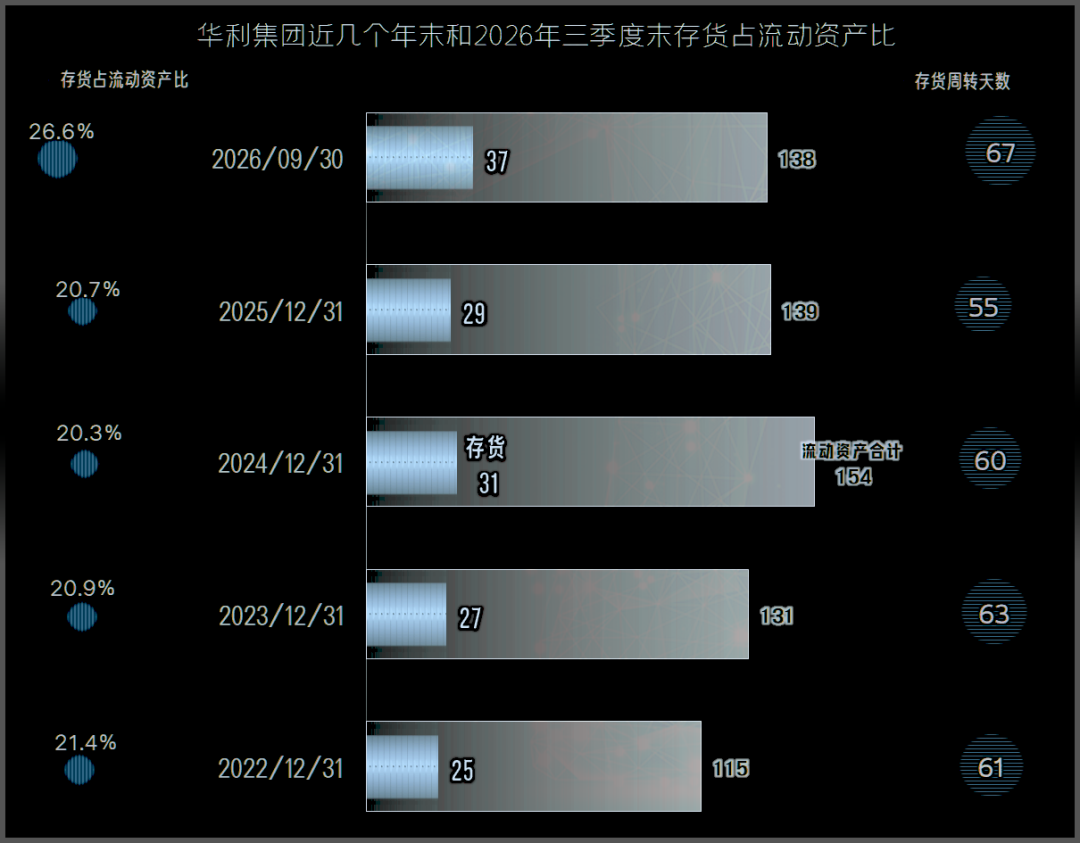
2026年三季度末的“存货”规模大幅增长,在营收下跌的情况下,必然导致采购量也在下降,存货周转天数也会下降。只是相对来说,这方面的问题并不算严重,就算有存货跌价损失风险的上升,从前三季度的情况看,影响也不算大。
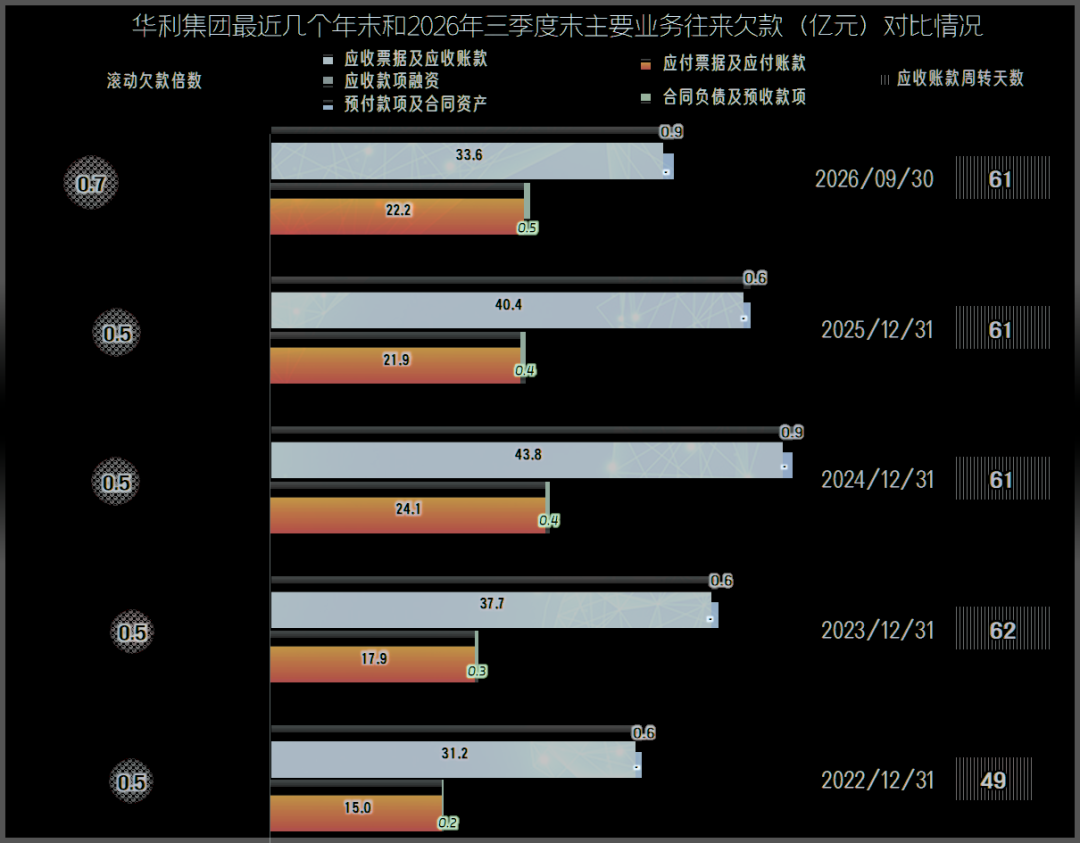
“应收票据及应收账款”较年初有所下降,应收账款周转天数基本稳定。主要客户是国际运动品牌,除非有重大的合同条款变化,否则回款方面还是相对稳定的,这方面的坏账损失风险不是太高,2026年前三季度还回收了部分营运资金。
“应付票据及应付账款”基本稳定,预收性质的“合同负债”还略有增长,这方面并没有因为营收规模的下降而“被回收”以前占用的供应链款项。靠此才稳住了经营活动净现金流的良好表现,否则就会被存货占用资金增长而拖累。
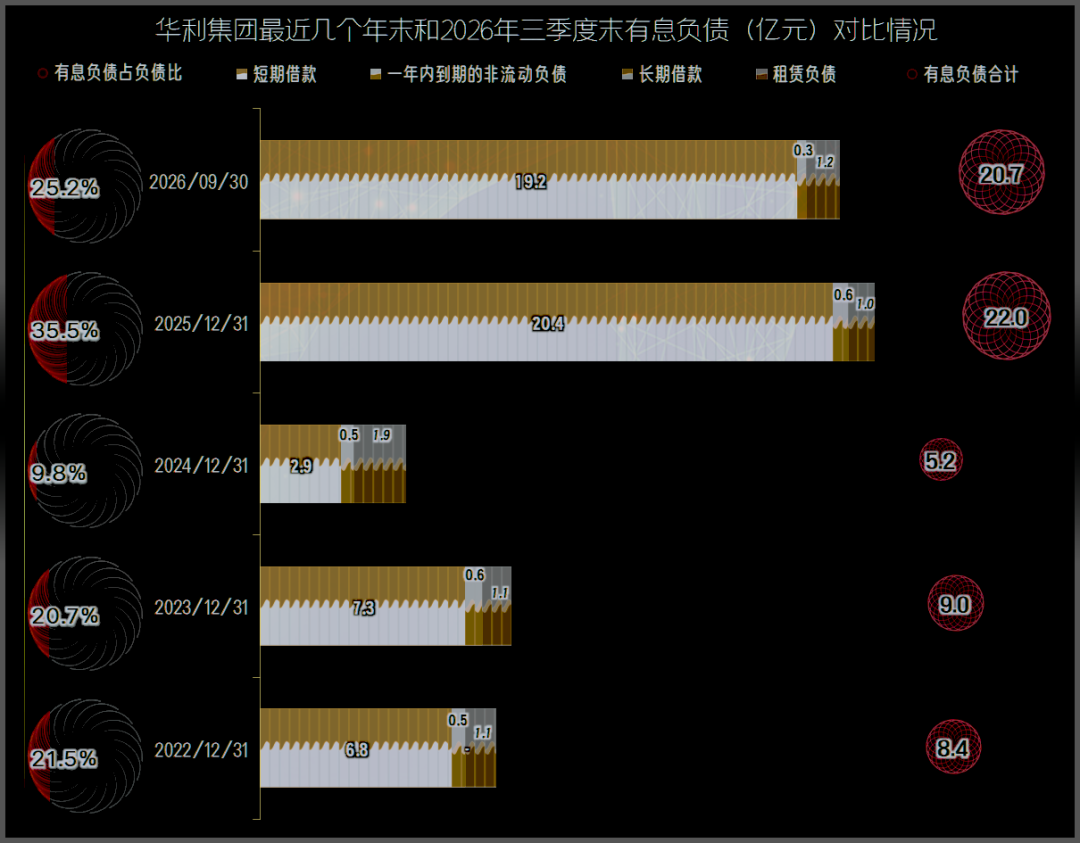
2026年三季度末,华利集团的有息负债规模仍是20亿元出头,较年初略有下降。占总负债的比例下降至25.2%,刚性的偿债压力不算大,也还有较大的再融资空间。
华利集团2026年前三季度出现了营收和净利润的双双下跌,再加上毛利率下滑、存货规模上升等影响,都是需要去努力解决的问题。
不过,预收性质的款项还在增长,销售净利率和净资产收益率的水平仍然是优秀级的;再加上境外产能可能带来的收入增长或成本下降,或许主业仍有一定的增长机会。