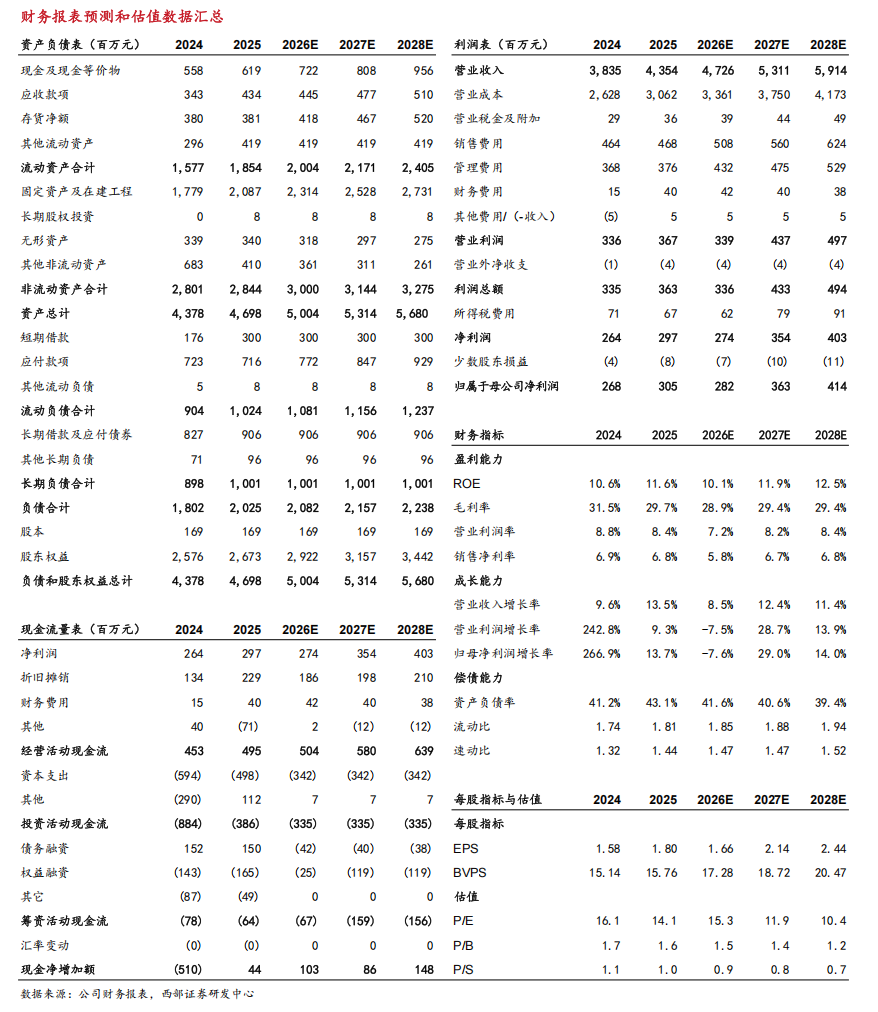
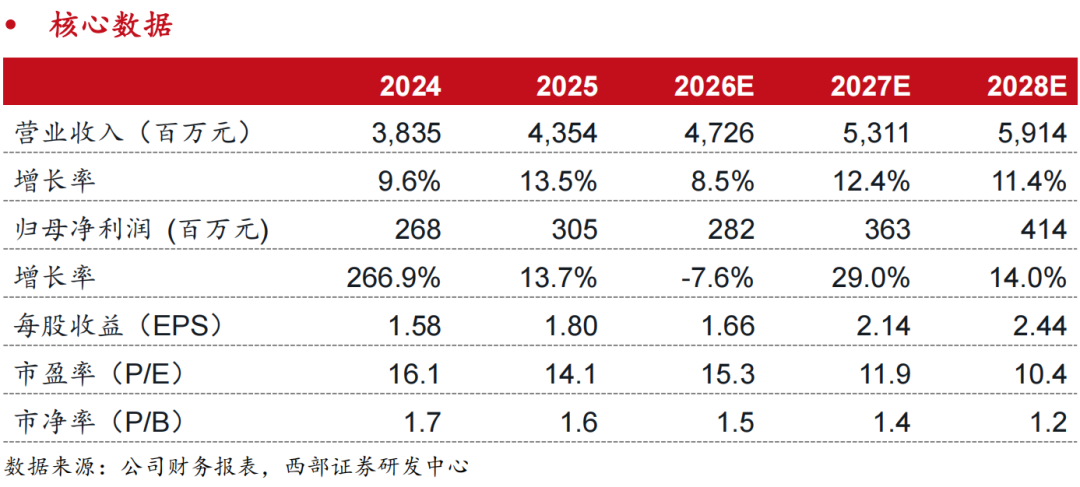
【核心结论】立高今年新品节奏较好,H2冷冻烘焙业务继续环比改善,烘焙原料维持快速增长,收入增长中枢有望回到双位数以上。上半年利润受产能搬迁产生的一次性费用影响,公司积极优化采购成本和干线物流,维持毛利率基本稳定,低基数下预计明年利润弹性较大。我们预测2026-2028年公司营收分别为47.26/53.11/59.14亿元,同比+8.5%/+12.4%/+11.4%,同期归母净利润分别为2.82/3.63/4.14亿元,同比-7.6%/+29.0%/+14.0%,首次覆盖给予“买入”评级。
【报告亮点】1)市场认为公司进入成熟阶段、收入成长性较弱。我们认为立高冷冻烘焙食品在核心商超持续上新,同时对接多种新兴渠道;烘焙原料中稀奶油大单品快速增长,其他烘焙原材料加速上新。2)市场担心原材料价格上涨拖累利润,我们认为公司通过采购成本优化、干线物流优化、产品结构调整等方式能有效对冲原材料价格上涨的压力。
【主要逻辑】
一、冷冻烘焙:核心商超不断上新,积极拥抱新渠道
长期看中国冷冻烘焙渗透率仍有提升空间,立高在核心商超客户持续上新,26Q2开始收入增速环比改善。针对地方性调改商超、餐饮茶饮连锁、量贩零食、新鲜零食等新渠道,公司推出适配不同场景的产品。
二、烘焙食品原材料:稀奶油稳定增长,其他原料加快推新
稀奶油行业国产替代趋势清晰,立高360PRO稀奶油已经成为核心大单品,并继续推出立高36%稀奶油、立高34%稀奶油两款战略级新品,领跑高端稀奶油赛道。其他烘焙原材料中烘焙油脂、肉松制品等新品落地加快,带动收入快速增长。
风险提示:消费需求波动风险;食品安全风险;新品表现不及预期风险;原材料价格上涨风险。
投资要点
关键假设
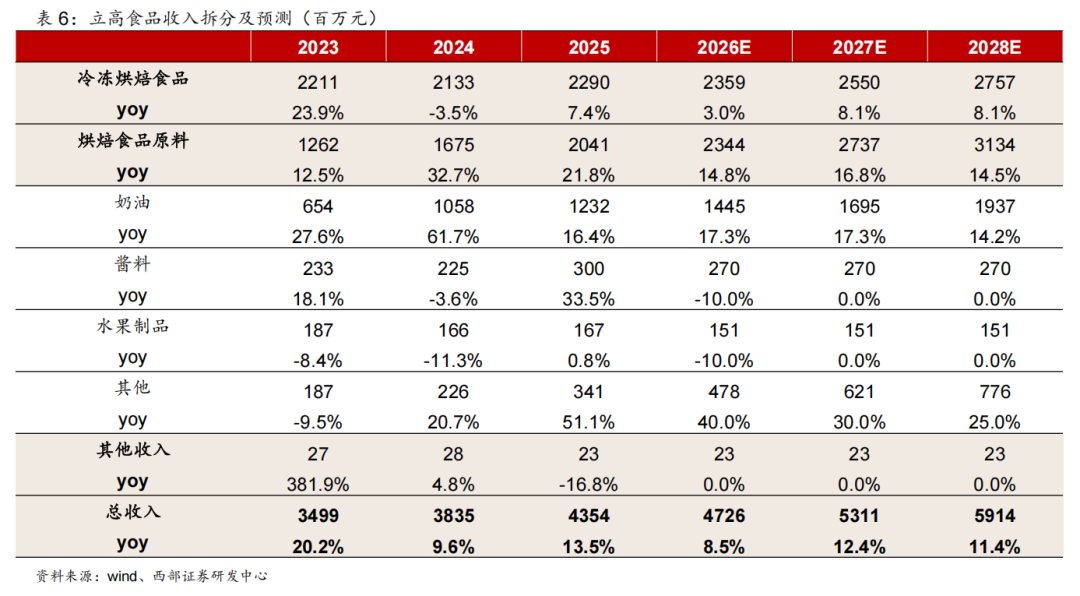
冷冻烘焙:预计传统流通渠道逐渐企稳,核心商超大客户高基数影响退去,公司持续上新、销售环比改善,同时立高积极对接地方性调改商超、餐饮茶饮连锁、零食量贩、新鲜零食等不同业态客户的需求,预计2026-2028年冷冻烘焙收入同比+3%/+8%/+8%。
奶油:稀奶油成为增长的核心驱动,大单品360PRO持续增长,公司还推出立高36%稀奶油、立高34%稀奶油两款战略级新品,进一步丰富产品矩阵。稀奶油国产替代趋势下,立高有望持续抢占外资份额,预计2026-2028年奶油收入同比+17%/+17%/+14%。
酱料&水果制品:公司较为成熟的烘焙原料品类,2026H1销售有所下滑,预计2026-2028年酱料收入同比-10%/0%/0%,水果制品收入同比-10%/0%/0%。
其他烘焙食品原料:公司近几年加快烘焙油脂、肉松制品等新品的上市,成为拉动烘焙原料增长的重要动力,预计新品贡献下继续保持快速增长,2026-2028年收入同比+40%/+30%/+25%。
区别于市场的观点
1、市场认为公司已经进入成熟阶段,成长性较弱,我们认为:立高冷冻烘焙食品在核心商超不断上新,同时积极把握地方性调改商超、餐饮茶饮连锁、零食量贩等新渠道机会;烘焙食品原料中稀奶油大单品快速增长,其他烘焙原料上新加快,公司整体收入有望回到双位数以上增长。
2、市场担心原材料成本上涨对利润拖累,我们认为:公司通过采购成本优化、干线物流优化、产品结构调整等方式有效对冲原材料价格上涨的压力。
股价上涨催化剂
1、公司在核心商超冷冻烘焙新品销售超预期;
2、公司其他烘焙原材料新品销售超预期;
3、油脂等原材料价格下降。
投资建议
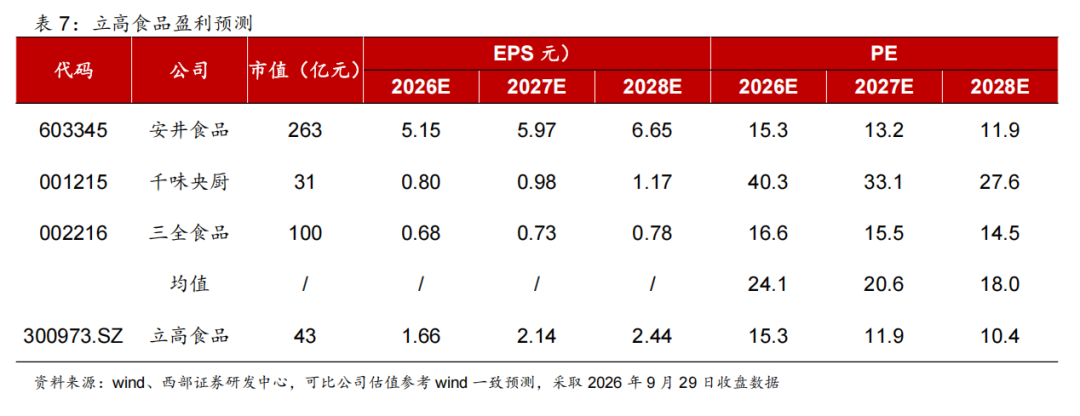
收入环比改善,低估成长标的,首次覆盖给予“买入”评级。公司今年新品节奏较好,H2冷冻烘焙业务继续环比改善,烘焙原料维持快速增长,收入增长中枢有望回到双位数以上。上半年利润受产能搬迁产生的一次性费用影响,公司积极优化采购成本和干线物流,维持毛利率基本稳定,低基数下预计明年利润弹性较大。我们预测2026-2028年公司营收分别为47.26/53.11/59.14亿元,同比+8.5%/+12.4%/+11.4%,同期归母净利润分别为2.82/3.63/4.14亿元,同比-7.6%/+29.0%/+14.0%。我们选取同为冷冻食品行业的安井食品、千味央厨、三全食品作为可比公司,2026-2028年平均PE分别为24/21/18倍,首次覆盖给予立高食品“买入”评级。
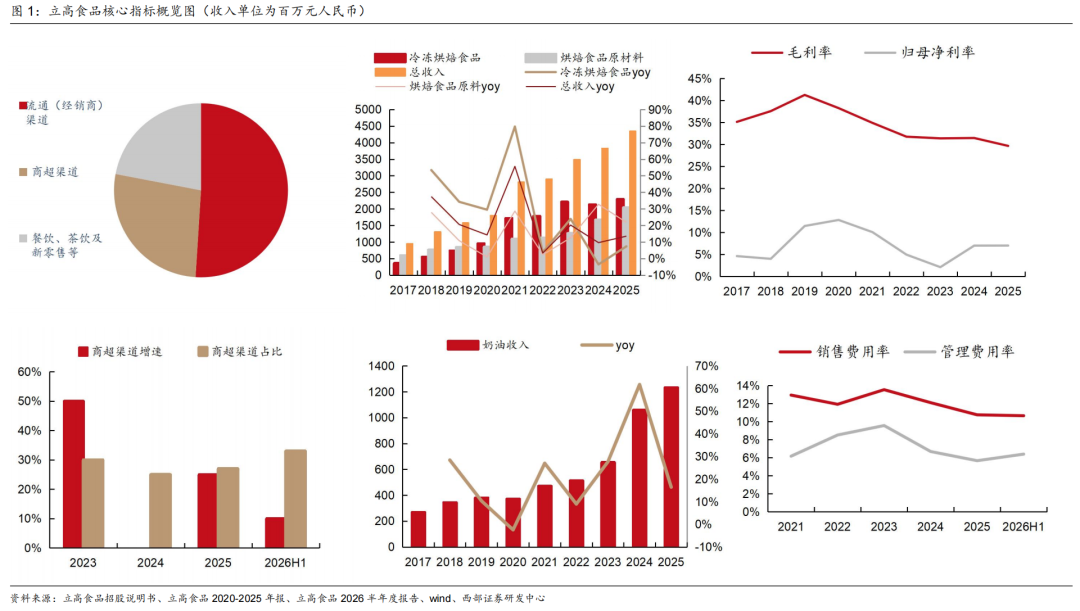
立高食品核心指标概览
一、立高食品:冷冻烘焙+食品原材料,双轮驱动收入增长
1.1 发展历史
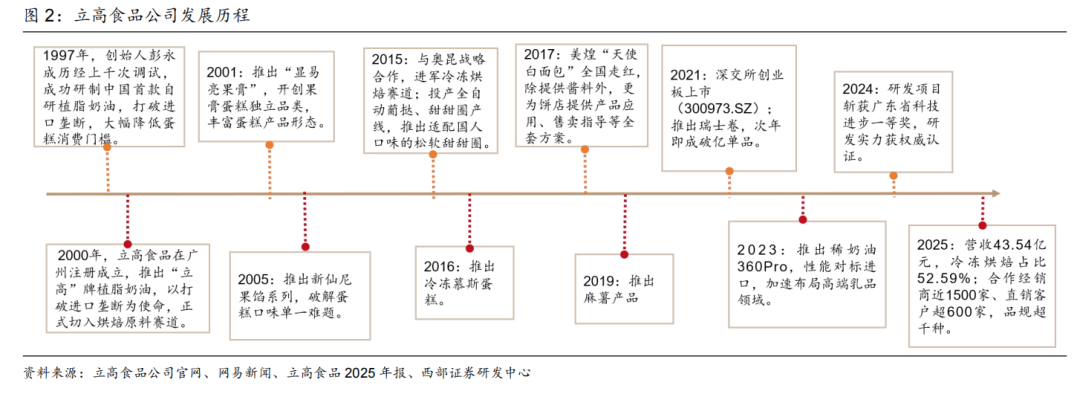
从植脂奶油到冷冻烘焙,多品类多渠道细分龙头。立高食品由创始人彭永成于1997年研发出国产首款植脂奶油、打破进口垄断起步,2000年在广州正式注册成立后,先后推出显易亮果膏、新仙尼果馅系列等核心原料产品;2015年与奥昆达成战略合作,切入冷冻烘焙赛道,布局全自动葡挞、甜甜圈生产线,2017年以“美煌天使白面包”开创“酱料+应用方案”服务模式;2021年登陆创业板,同年推出的瑞士卷次年即成为破亿单品。近年来公司持续向高端乳品领域延伸,2023年推出性能对标进口产品的稀奶油360Pro,2024年研发项目斩获广东省科技进步一等奖,2025年全年营收达43.54亿元,其中冷冻烘焙业务占比超五成,合作经销商近1500家、直销客户超600家,产品品规超千种,稳居国内烘焙供应链头部梯队。
1.2 公司治理
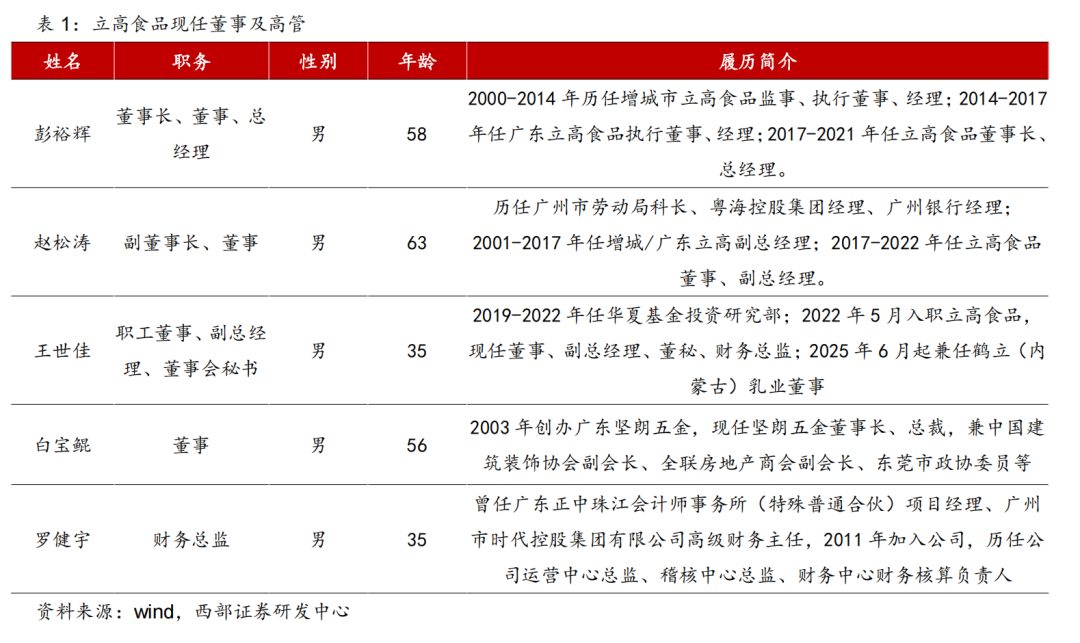
组织架构调整,管理层变动后内耗减少。2022年公司为提高销售团队质量,融合原有的事业部和销售团队架构,成立一支团队整合全集团产品线,效率更高。2024年公司总经理陈和军离职,董事长彭裕辉接任总经理,直接管理公司。
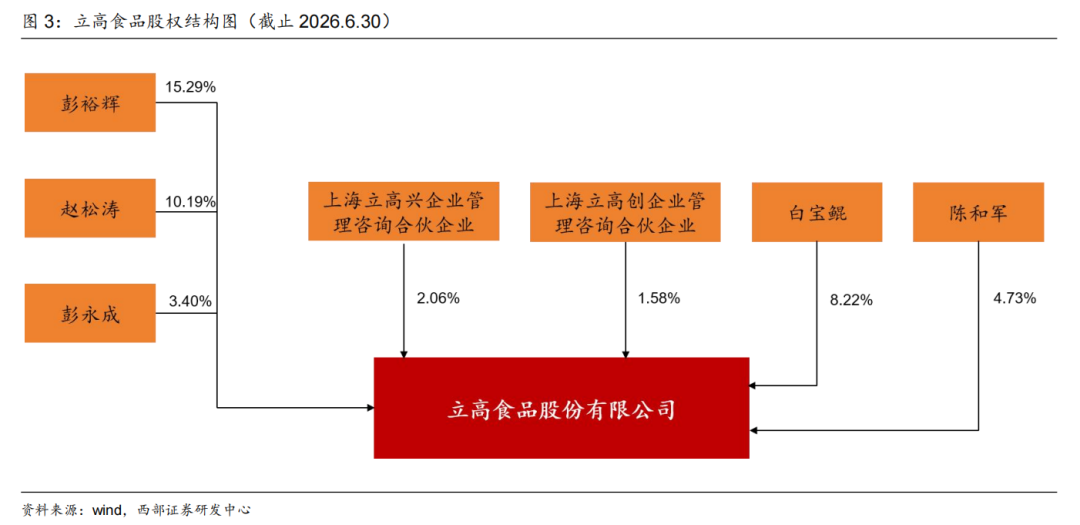
民营控股企业,彭裕辉为立高实控人。截止2026年6月30日,董事长彭裕辉直接持有公司15.29%的股份,并与赵松涛先生、彭永成先生签署了《一致行动协议》,三人合计直接持有公司28.88%的股份。上海立高兴企业管理咨询合伙企业、上海立高创企业管理咨询合伙企业为两个员工持股平台,分别持有公司2.06%和1.58%的股份。此外,董事白宝鲲持有公司8.22%的股份,前高管陈和军持有公司4.73%的股份,自然人股东宁宗峰持有3.81%的股份,张新光持有1.20%的股份。
1.3 业务简介
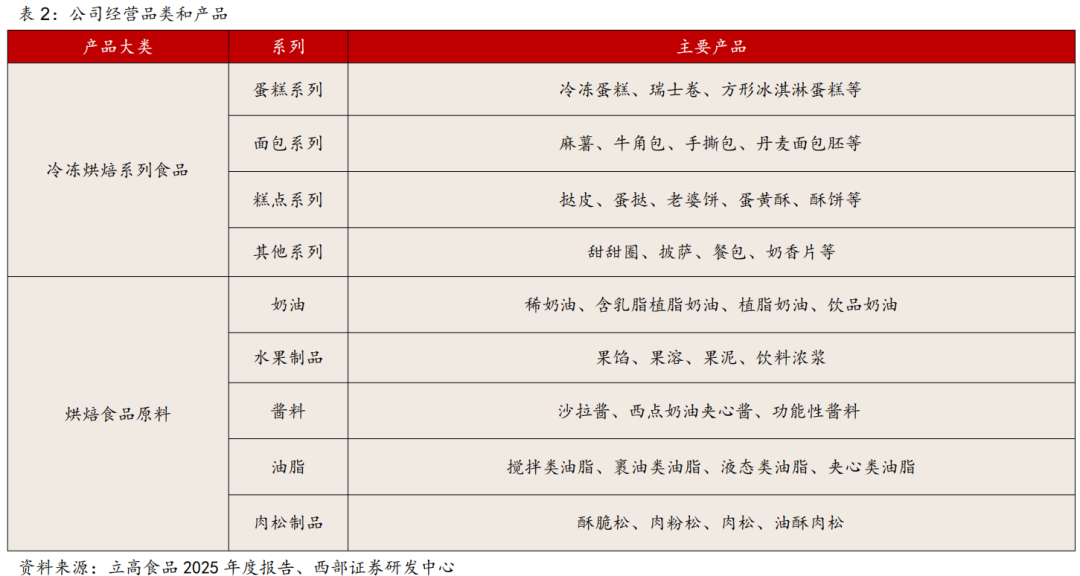
立高产品分为冷冻烘焙食品和烘焙食品原料两大系列。冷冻烘焙食品包括蛋糕、面包、糕点、披萨、甜甜圈等多个系列,主打麻薯、挞皮、冷冻蛋糕、牛角包、丹麦面包胚等产品,全程冷冻储存运输,能够实现标准化、规模化生产,简化门店后厨操作。烘焙食品原料涵盖奶油(稀奶油、含乳脂植脂奶油、植脂奶油、饮品奶油)、水果制品(果馅、果溶、果泥、饮料浓浆)、酱料(沙拉酱、西点奶油夹心酱、功能性酱料)、油脂(搅拌类、裹油类、液态类、夹心类油脂)及肉松制品(酥脆松、肉粉松、肉松、油酥肉松)等品类。公司拥有“立高”、“奥昆”、“美煌”、“立澳”、“奥喜多”等品牌,产品品规近千种,可满足下游客户一站式采购需求。
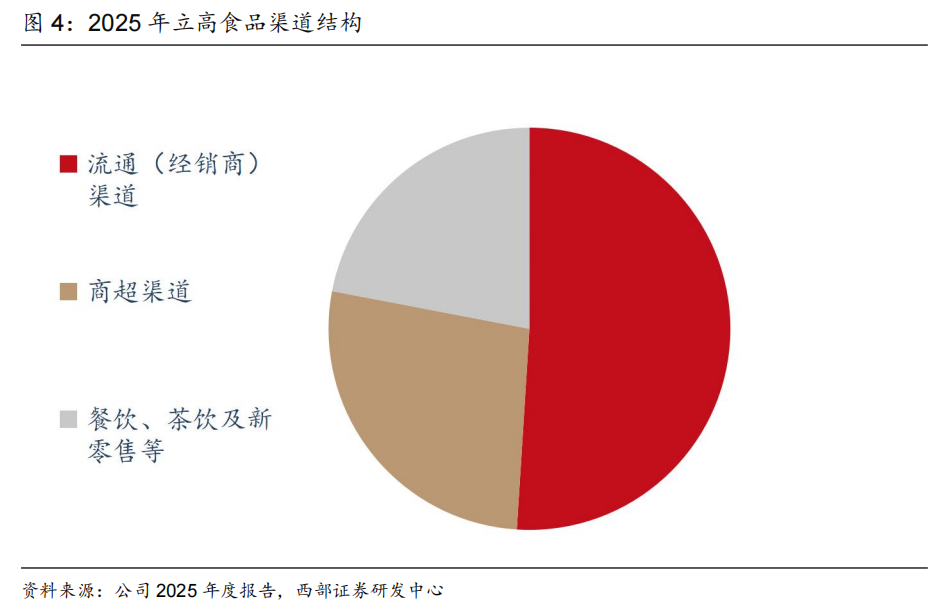
立高采取经销与直销相结合的销售模式,并辅以少量线上电商零售,构建了覆盖多元化场景的渠道网络。经销模式通过近1,500家经销商实现市场全面覆盖,2025年度收入占比约51%,同比基本持平。直销模式主要面向大型连锁烘焙店、商超、餐饮等配送能力较强的客户,拥有超过600家直销客户。2025年度商超渠道收入占比约27%,同比增长约25%,增长主要来自核心商超渠道的产品推新迭代。创新渠道(包括餐饮、茶饮及新零售等)2025年度合计收入占比约22%,同比增长约35%,得益于公司加大新渠道投入,开发适配多元化场景产品,推进定制化供应与联合营销。
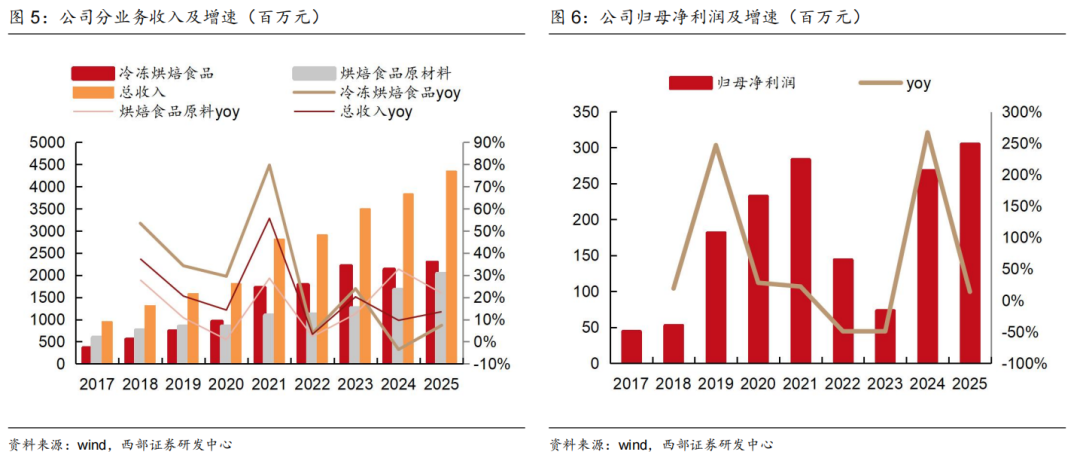
增长驱动从冷冻烘焙到食品原材料。2025年公司收入43.5亿元,同比+14%,其中两大核心业务冷冻烘焙食品、烘焙食品原材料收入分别为22.9亿元、20.4亿元,同比增长7%、22%。2021年之前,冷冻烘焙行业渗透率快速提升,公司积极拓展下游客户,冷冻烘焙食品是增长的主要驱动,2023年之后,随着公司推出稀奶油等新品,烘焙食品原材料增速开始明显超过冷冻烘焙食品。
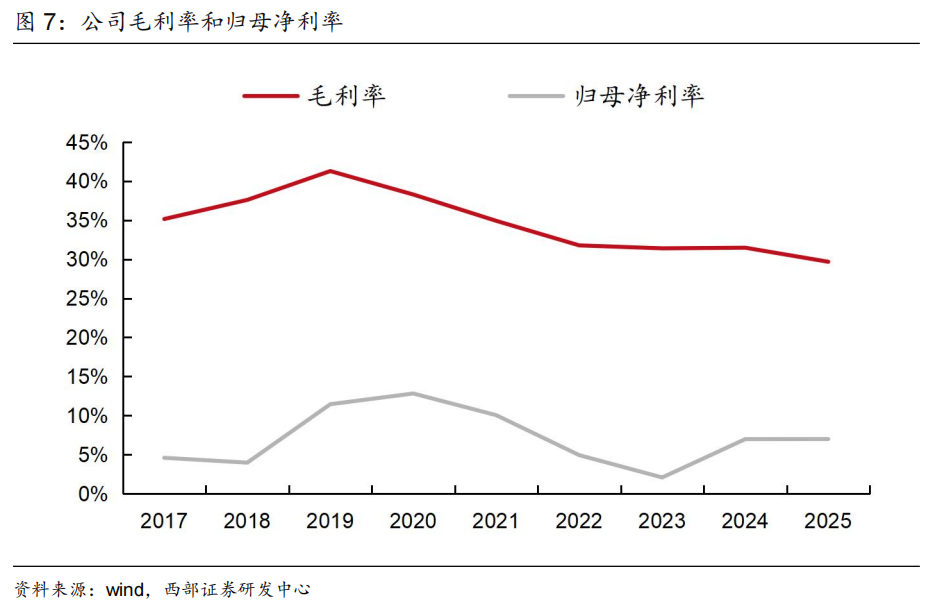
净利率跟随毛利率波动幅度较大。2020年公司净利率高点12.8%,烘焙食品原材料毛利率低于冷冻烘焙,整体毛利率下降趋势,2023年净利率为上市以来低点,2024-2025年恢复至7%左右,26H1归母净利润下滑主要系产能搬迁导致的一次性费用影响。
二、冷冻烘焙:核心商超不断上新,积极拥抱新赛道
2.1 传统流通:短期面临渠道变革冲击,长期渗透率仍有提升空间
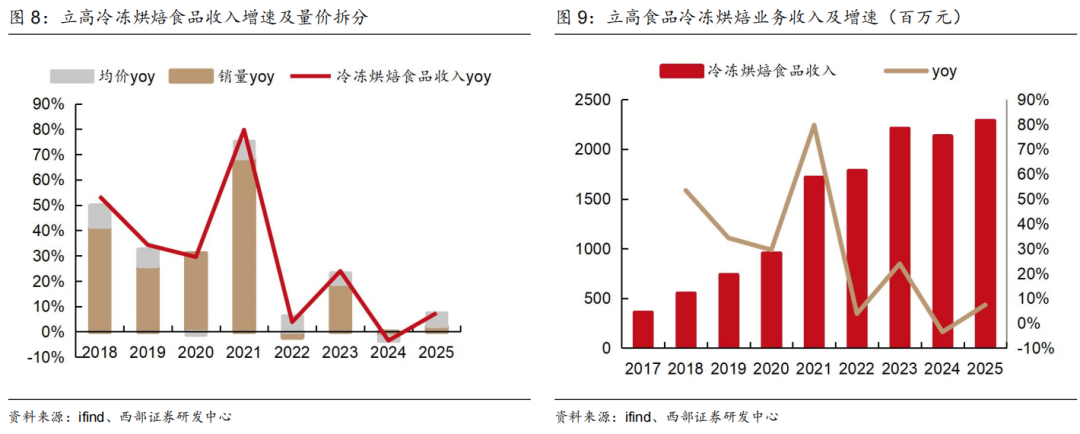
冷冻烘焙业务进入稳定增长阶段。2022年之前公司冷冻烘焙食品业务处于快速增长期,以销量增长为主。2025年公司冷冻烘焙食品收入22.9亿元,同比增长7.4%,其中销量和均价分别增长2.4%、4.9%,而且2018年以来在大多数年份公司冷冻烘焙均价都在提升。2026上半年公司冷冻烘焙食品收入11.4亿元,同比增长1.0%,增速环比2025年放缓,主要受一季度同期高基数的拖累。
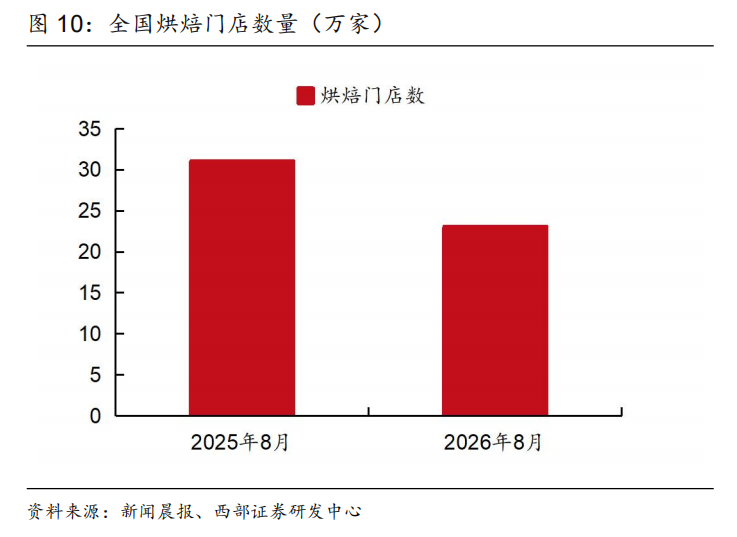
长期看行业渗透率还有提升空间,传统流通渠道受饼店关闭影响。横向对比日本、美国,中国冷冻烘焙渗透率还有提升空间。随着下游烘焙业态集中度提升、产品标准化以及降本增效的诉求下,中国冷冻烘焙行业会继续增长。但近几年下游烘焙渠道迎来变革,会员制商超、调改超市、零食量贩、新鲜零食等新业态的出现,对传统烘焙门店流量带来冲击。根据窄门餐眼数据,截至26年8月,全国烘焙门店总数超23万家,近一年净减少接近8万家,由于行业持续闭店,传统饼店成为拖累立高烘焙食品收入增速的渠道。
立高积极推出新品应对,期待披萨新品表现。除蛋挞、甜甜圈、麻薯等核心大单品外,公司也在传统流通渠道积极推出新品应对行业关店,其中披萨是公司目前较为看好的一个大品类。立高过去只做披萨饼底,目前产线已经拓展至饼底、饼胚以及全冷冻产品,而且公司选择了意式披萨赛道,与国内主流的美式披萨差异化竞争,前者口感更好,而且对厂家的生产技术和产品品质要求更高。
2.2 商超渠道:重点商超拓展新品,把握地方商超调改趋势
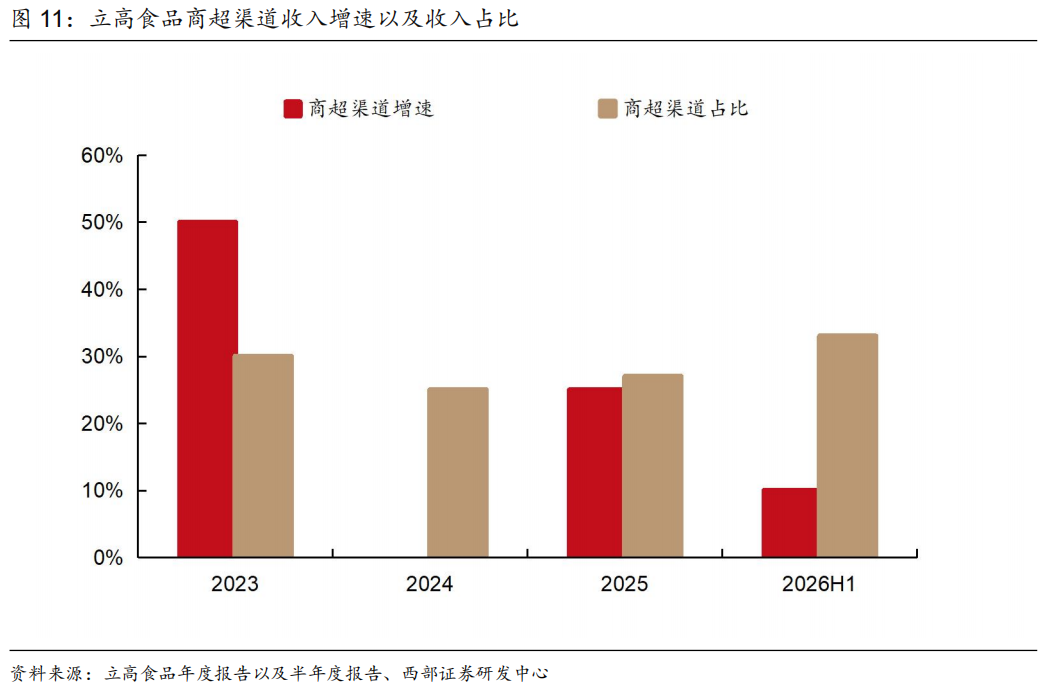
2025年立高商超渠道收入占比约27%,同比增长约25%,26H1商超渠道收入占比提升至33%,同比增长近10%,商超渠道产品以冷冻烘焙食品为主。
重点商超持续上新,26Q2开始环比改善。立高有专门的研发团队负责重点商超客户的定制产品,合作关系稳定,长期来看商超渠道销售占比呈提升趋势,短期销售与产品上下架节奏有关。26Q1公司商超渠道收入同比下降10%,主要受去年同期特定季节产品良好表现带来的高基数影响,但从Q2开始公司商超渠道收入增速环比改善明显,预计下半年仍将陆续推出新品。
积极把握地方商超调改趋势,连续两个季度保持高增。2024年底以来商超调改成为行业趋势,纷纷增加烘焙区域,立高积极响应为地方性商超打造解决方案。26Q1除重点商超大客户,公司地方性商超收入占总收入比例已经接近4%,同比增长超过50%,而且Q2延续较快的增长趋势,已经形成比较稳定的复购。
2.3 其他渠道:积极探索新渠道合作模式
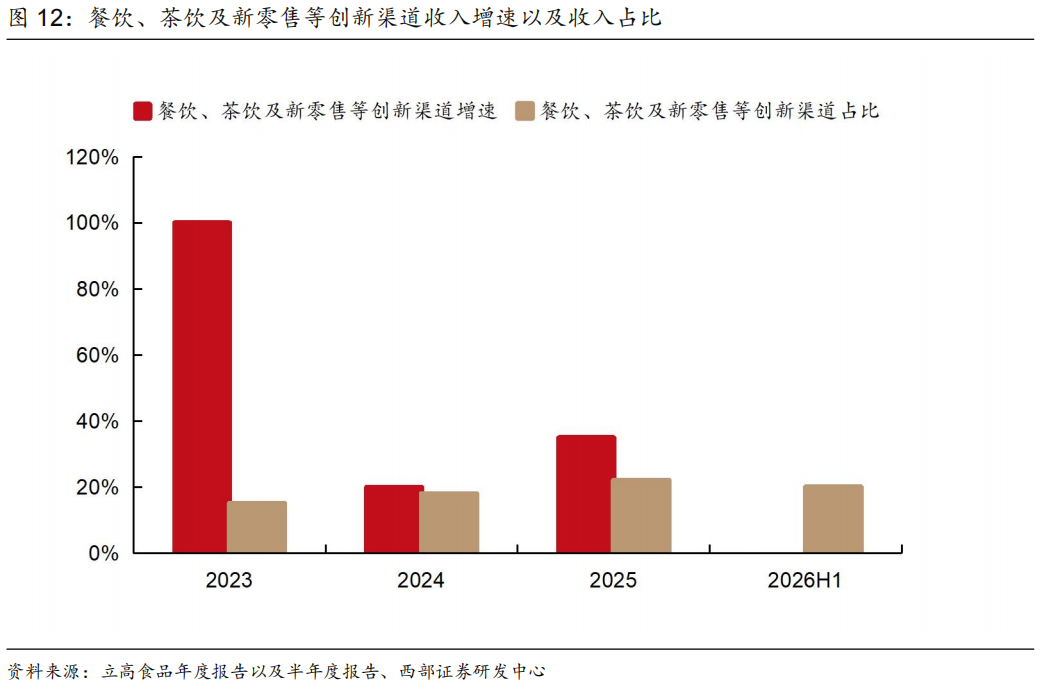
餐饮、茶饮及新零售等渠道占比提升,26H1主动优化产品结构。立高通过差异化的形态设计与场景定位,推出分别适配餐饮、茶饮、新零售等多元渠道的产品,2023-2025年这类创新渠道持续保持较快的增长,收入占比从15%提升到22%。26H1餐饮、茶饮及新零售等创新渠道合计同比低个位数增长,增速放缓主要系公司优化部分定制类产品结构,对部分低毛利产品进行了减量供应,但餐饮经销商渠道仍然保持比较理想的增长。
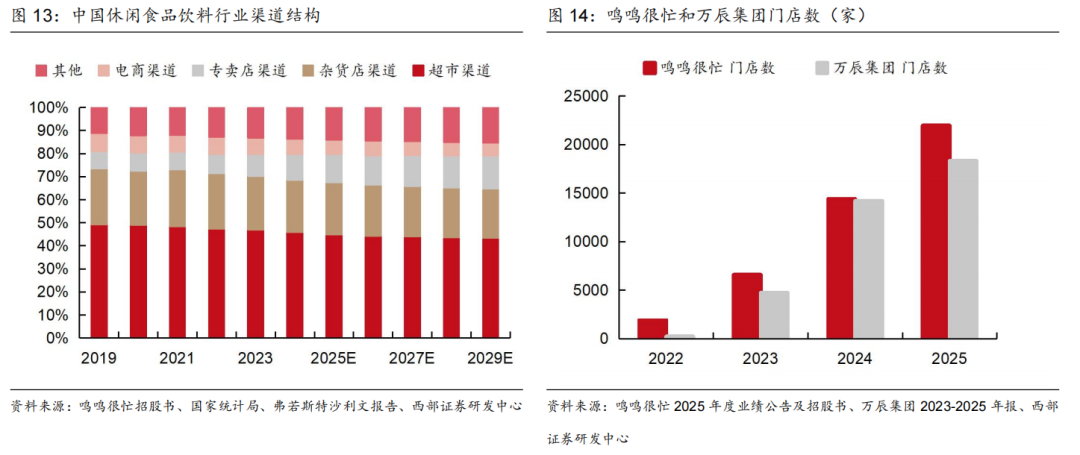
集中研判量贩渠道,针对场景推出适配产品。近几年零食行业迎来渠道变革,以零食量贩为代表的专卖店渠道快速扩张,2025年底鸣鸣很忙和万辰集团两大龙头门店数分别达到21948和18314家。立高针对量贩渠道中烘焙产品的消费场景做了集中研判,一类是冷柜蛋糕,主要包括冷冻状态下冻转鲜的蛋糕等烘焙产品;一类是收银台旁边的热柜,对应一些烘烤好的烘焙产品。目前公司蛋挞类的产品已经在部分零食量贩渠道销售,后续会继续针对门店的冷柜和热柜开发一些组合类的烘焙产品,满足量贩渠道一次性多款产品快速出餐、快速烘烤的需求。
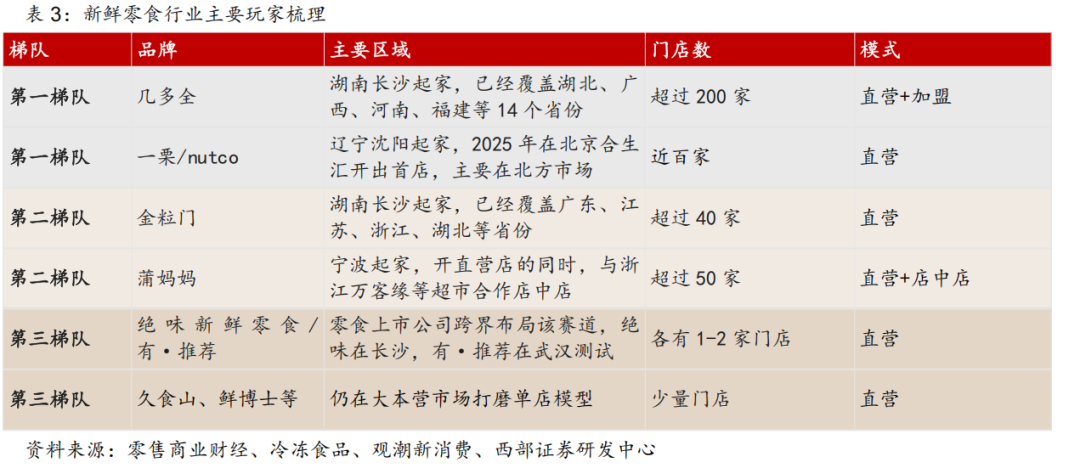
新鲜零食快速扩张,已经初具规模,各品牌处于跑马圈地阶段。2026年新鲜零食业态在全国加速扩张,门店涵盖烘焙、卤味、现制茶饮、现炒坚果等品类。根据零售商业财经调研,2025年新鲜零食市场规模已有180-250亿元。行业内品牌可以分为三级梯队:第一梯队为几多全和一栗,门店上百家,覆盖多个省份,正在加速全国扩张;第二梯队为蒲妈妈、金粒门,门店在50家上下,深耕部分区域市场;第三梯队玩家刚刚入局,门店数较少,仍在探索阶段。针对该类客户,立高目前主要通过与其代工厂间接合作,提供烘焙原料或者部分基础单。
三、烘焙食品原材料:稀奶油稳定增长,其他原料加快推新
3.1 稀奶油:国产替代进口,立高有望进入第一梯队
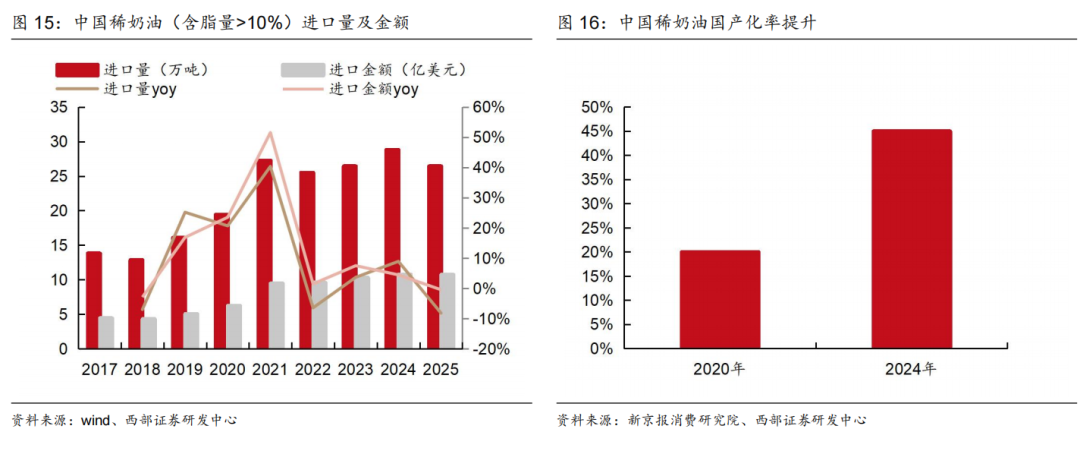
稀奶油进口量约26万吨,行业国产化率持续提升。2025年我国进口稀奶油(含脂量>10%)约26万吨,同比下滑8.2%,进口金额10.7亿美元,同比下滑0.4%。但是从份额表现看,根据新京报消费研究院数据,2020-2024年稀奶油国产化率从20%提升到45%,稀奶油国产品牌迎来发展窗口。
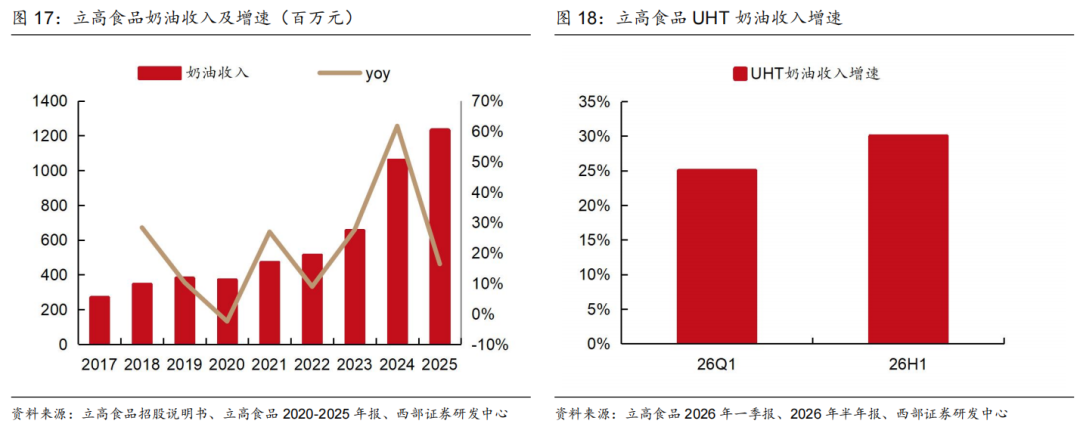
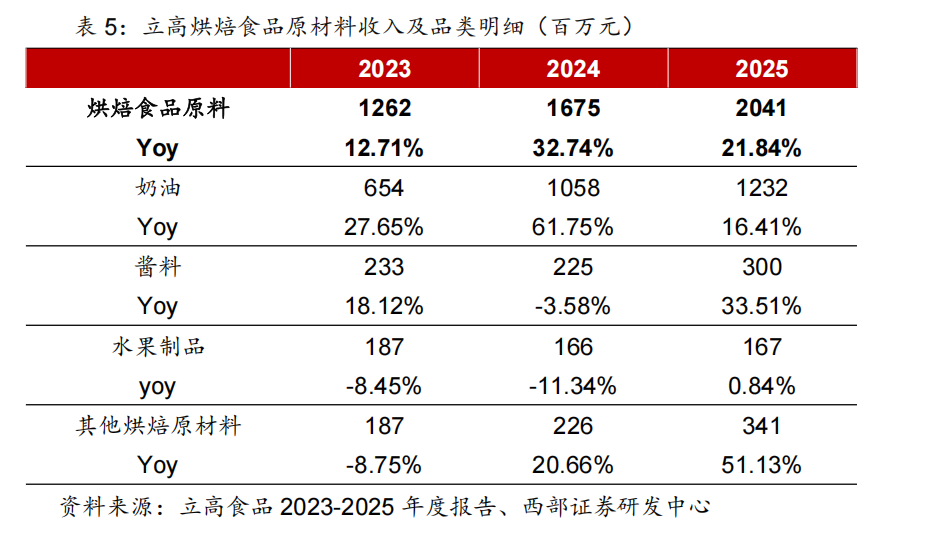
稀奶油成为推动公司烘焙食品原材料增长的核心大单品。2025年公司烘焙食品原材料收入20.4亿元,同比增长21.8%,其中奶油收入12.3亿元,同比增长16.4%,奶油中UHT奶油产品线收入超过8.5亿元。2026H1公司奶油收入6.4亿元,同比增长15.1%,其中UHT奶油收入近5亿元,同比增长约30%。
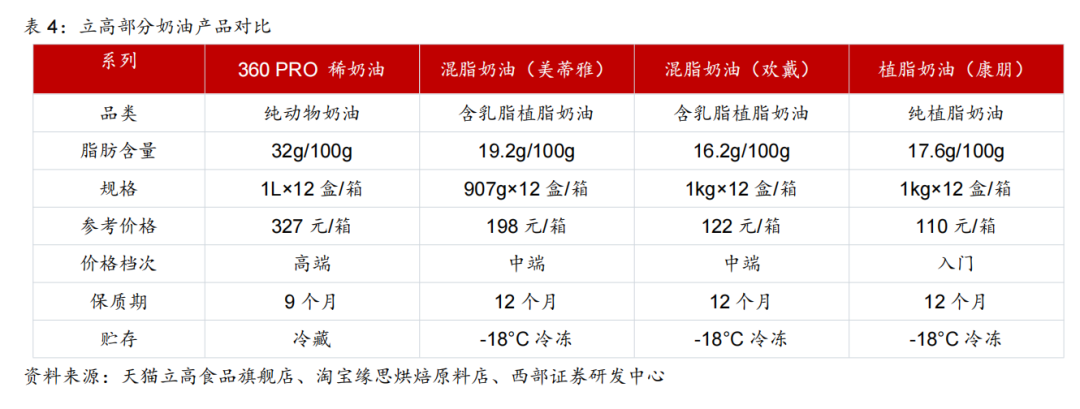
不断丰富奶油产品矩阵,稀奶油品质领先。奶油是立高较早布局的烘焙原料品类,目前已经形成四大板块,分别为稀奶油、含乳脂植脂奶油、植脂奶油和饮品奶油。公司在2023年5月推出自主研发的UHT稀奶油新品,立高360PRO稀奶油已经成为核心大单品。2025年公司继续推出立高36%稀奶油、立高34%稀奶油两款战略级新品,原材料采用北纬47°婴配级乳原料,提前半年执行2026年稀奶油新国标,其中立高36%稀奶油荣获2026国际美味奖章二星荣誉,领跑高端稀奶油赛道。
稀奶油:由乳脂肪分离提取并深加工制成,定位高端市场,公司拥有核心大单品360 PRO 稀奶油,并推出立高36%稀奶油、立高34%稀奶油两款战略级新品。
含乳脂植脂奶油:在植脂奶油中添加乳脂成分,兼具稀奶油奶香浓郁和植脂奶油塑型能力强的优点,价格居中,公司拥有美蒂雅、欢戴等产品。
植脂奶油:以植物油脂为主要原料制造,为公司第一代奶油产品,具备打发性佳、稳定性强,性价比突出的特点。
饮品奶油:公司2023年推出的新品,具备良好的耐酸性与打发性,适配奶茶、咖啡、甜品等多款创新饮品制作需求。
3.2 其他烘焙原材料:多款产品上新,烘焙油脂、肉松等快速增长
除奶油外,立高还布局了酱料、水果制品、其他烘焙原材料等品类,2025年公司烘焙食品原材料收入20.4亿元,同比+21.8%,其中奶油/酱料/水果制品/其他烘焙原材料收入分别为12.3/3.0/1.7/3.4亿元,分别同比+16.4%/+33.5%/+0.8%/+51.1%,26H1收入分别同比+15.1%/-10.6%/-12.8%/+45.3%。
酱料:主要销售沙拉酱、西点奶油夹心酱、功能性酱料三大系列产品,其中沙拉酱用于蔬菜肉类调味及面包夹馅,西点奶油夹心酱以牛奶鸡蛋为基料主打蛋奶香浓可用于各类甜点,功能性酱料则嵌入烘焙表面涂抹、夹心及面糊调制环节。
水果制品:包括果馅、果溶、果泥、饮料浓浆等多形态产品,果馅中含有果肉颗粒,用于蛋糕等烘焙食品夹层或表面;果溶由鲜果打浆工艺制成,水果含量高,主要与奶油等烘焙食品原料混合使用,满足蛋糕等烘焙食品的调味需求。
其他烘焙原材料:包括烘焙油脂、肉松制品以及蛋挞液等配套产品,近两年新品落地加快,成为烘焙食品原料收入增长的重要贡献。其中烘焙油脂分为搅拌类油脂、裹油类油脂、液态类油脂、夹心类油脂四大类产品,肉松制品包含酥脆松、肉粉松、肉松和油酥肉松四大系列。
四、盈利预测:收入逐季改善,利润短期承压
4.1 盈利能力:成本上涨压力可控,产能搬迁影响费用
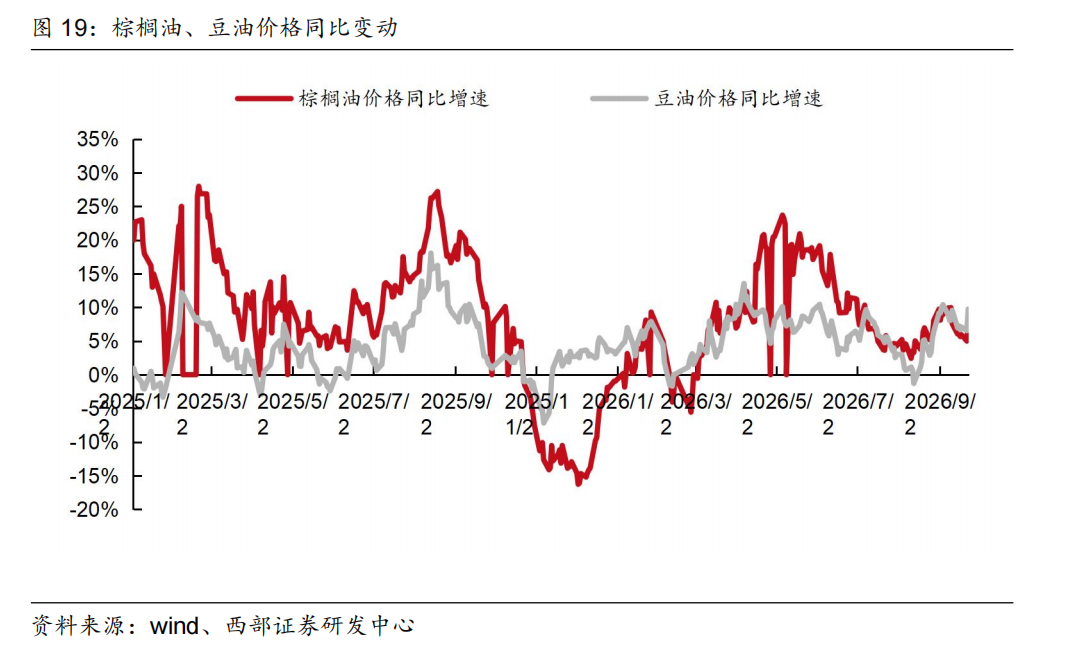
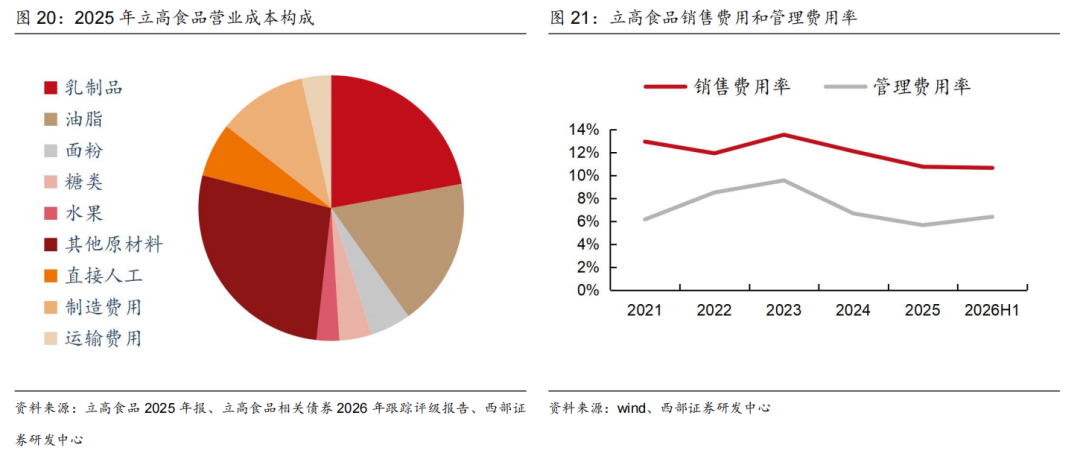
原材料种类较为分散,多种手段对冲成本上涨。立高使用乳制品、油脂、面粉、糖类、水果等多种原材料,其中油脂价格同比去年有所上涨,2026H1公司毛利率29.8%,同比小幅下降0.5pct,公司通过采购成本优化、干线物流优化、产品结构调整等方式对冲原材料价格上涨的压力。
产能搬迁导致一次性费用,利润有所波动。2026H1公司销售费用率10.7%,同比基本持平,管理费用率6.4%,同比+0.8pct,主要由于公司广州区域产能搬迁调整储备投入、总部基地扩大规模及信息化、数字化、自动化投入所致,此外为搬迁提前备货及产线设备处置也对盈利产生一定影响。
4.2 投资建议:收入逐季改善,关注新品、新客户催化
26Q2公司收入增速环比改善,我们预计26H2将延续改善趋势,建议关注后续新品、新客户拓展对收入的拉动。
冷冻烘焙:预计传统流通渠道逐渐企稳,核心商超大客户高基数影响退去,公司持续上新、销售环比改善,同时立高积极对接地方性调改商超、餐饮茶饮连锁、零食量贩、新鲜零食等不同业态客户的需求,预计2026-2028年冷冻烘焙收入同比+3%/+8%/+8%。
奶油:稀奶油成为增长的核心驱动,大单品360PRO持续增长,公司还推出立高36%稀奶油、立高34%稀奶油两款战略级新品,进一步丰富产品矩阵。稀奶油国产替代趋势下,立高有望持续抢占外资份额,预计2026-2028年奶油收入同比+17%/+17%/+14%。
酱料&水果制品:公司较为成熟的烘焙原料品类,2026H1销售有所下滑,预计2026-2028年酱料收入同比-10%/0%/0%,水果制品收入同比-10%/0%/0%。
其他烘焙食品原料:公司近几年加快烘焙油脂、肉松制品等新品的上市,成为拉动烘焙原料增长的重要动力,预计新品贡献下继续保持快速增长,2026-2028年收入同比+40%/+30%/+25%。
投资建议:收入环比改善,低估成长股,首次覆盖给予“买入”评级。公司今年新品节奏较好,H2冷冻烘焙业务继续环比改善,烘焙原料维持快速增长,收入增长中枢有望回到双位数以上。上半年利润受产能搬迁产生的一次性费用影响,公司积极优化采购成本和干线物流,维持毛利率基本稳定,低基数下预计明年利润弹性较大。我们预测2026-2028年公司营收分别为47.26/53.11/59.14亿元,同比+8.5%/+12.4%/+11.4%,同期归母净利润分别为2.82/3.63/4.14亿元,同比-7.6%/+29.0%/+14.0%。我们选取同为冷冻食品行业的安井食品、千味央厨、三全食品作为可比公司,2026-2028年平均PE分别为24/21/18倍,首次覆盖给予立高食品“买入”评级。
五、风险提示
1、消费需求波动风险。公司下游需求与整体消费环境高度相关,若宏观环境恢复不及预期,可能拖累公司的收入表现。
2、食品安全风险。公司产品链条长、环节多,若采购、生产环节出现质量不稳定或安全事件,相关舆论风险可能放大影响,进而对公司商誉及销售造成不利影响。
3、新品表现不及预期风险。公司核心商超客户销售表现依赖于产品上新,如果新品销售不及预期,可能影响公司收入增速。
4、原材料价格上涨风险。如果油脂、乳制品、糖类等原材料价格上涨,可能影响公司毛利率和净利率水平。