来源 :调料家2026-10-26
守成有余,增量待证
仲景食品的三季报整体来看,第一印象是“稳”,但稳得并不轻松。
前三季度营收8.86亿元,同比增长7.31%;归母净利润1.72亿元,同比增长11.68%。单看第三季度,营收3.19亿元、增长6.09%,归母净利润6350万元、增长19.11%,利润增速明显快于收入。
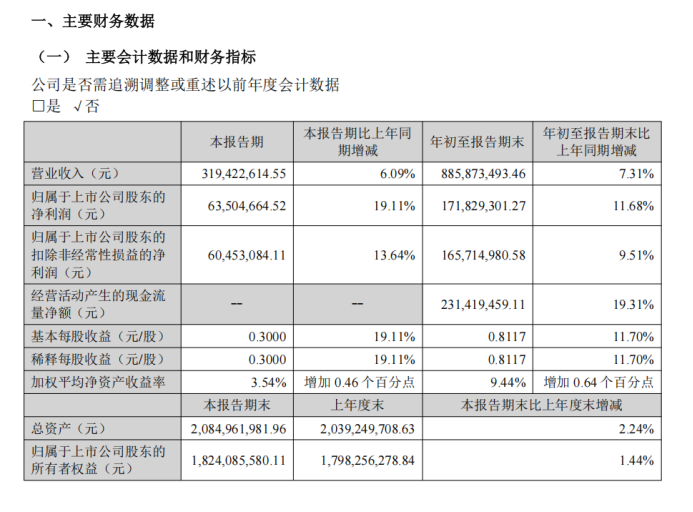
(图源:仲景食品股份有限公司 2026 年第三季度报告)
这种“利润跑在前面”的结构,说明收入端并没有出现放量,真正拉动利润的主要是费用端的收敛,毛利率基本持平则提供了底线支撑,并非利润加速的主要来源。累计毛利率约44.42%,与上年同期几乎持平;销售费用率约13.76%,同比下降超过一个百分点。换句话说,这份财报的利润改善更多来自“少花钱”,而不是“多卖货”。
双轮模式是最大优势,但两条腿并不一样长
要理解这份成绩单的分量,得回到仲景食品的产品底盘和行业处境里看。
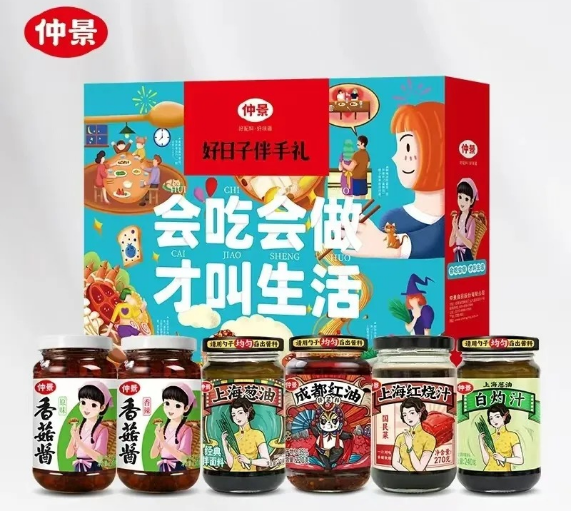
仲景食品的两条产品线性质差别很大:面向家庭餐桌的调味食品,以香菇酱和上海葱油为核心大单品;面向食品工业和餐饮客户的调味配料,以香辛料提取和定制化风味解决方案为主。当前调味品行业总量增长放缓,商超渠道动销承压,餐饮渠道韧性更强但也只是微增,B端餐饮定制成为少数仍有韧性的方向,复合调味在商超渠道的增量则相对有限。
(图源:网络)
先看优势。仲景食品最突出的差异化,不是单一爆品,而是“C端调味食品+B端调味配料”的双轮结构。结合半年报口径,调味配料增速超过13%、毛利率接近49%,明显高于调味食品低个位数增长的增速和约40.79%的毛利率。这条线客户黏性强、定制化程度高,是仲景区别于多数区域酱类企业的壁垒,也在C端商超流量分化时起到对冲作用。
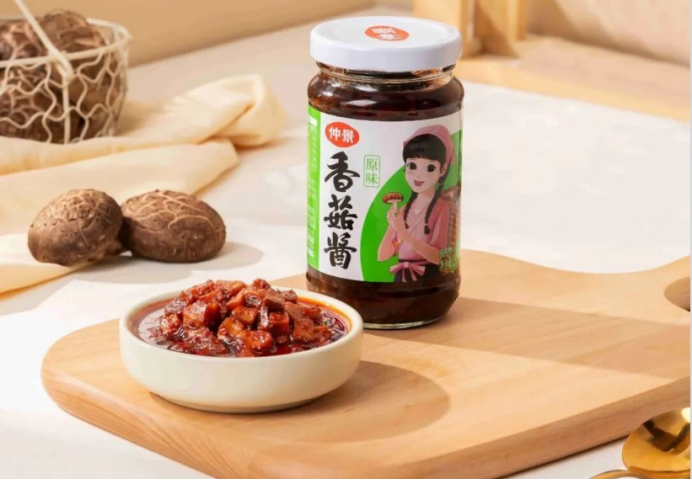
第二条优势是现金流。前三季度经营现金流净额2.31亿元、同比增长19.31%,收现比约1.06,回款质量在调味品企业里属于扎实水平。第三条优势是菌菇酱细分龙头地位。公司此前披露香菇酱在菌菇酱品类份额约50.1%,品牌认知强,研发费用率升至3.80%,说明公司仍在为产品迭代投入。
(图源:网络)
但优势的另一面就是挑战。双轮模式并不均衡:C端调味食品增速不到3%,大单品份额虽高,却面临商超客流下降、社区团购和电商低价冲击、区域口味全国化难的天花板;B端配料增速快、毛利高,但更依赖餐饮工业和定制化服务,客户集中度和餐饮需求波动会影响持续性。
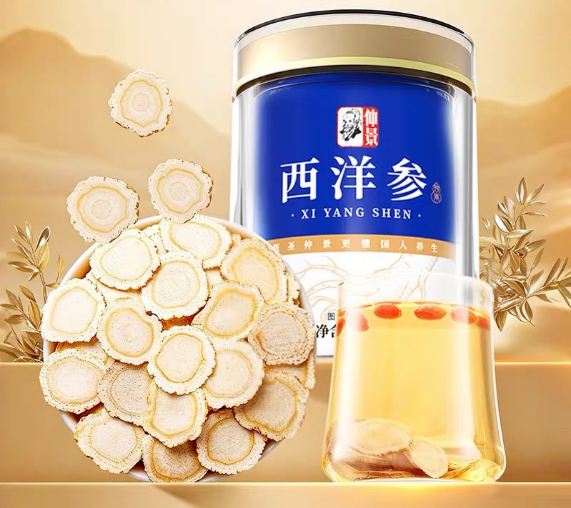
现金流好是防御性优势,不等于增长引擎;销售费用率下降一个多百分点支撑了利润,但继续压缩空间有限,若节省来自新品推广收缩,第二曲线会更难长出来。菌菇酱龙头地位稳固,研发投入也在加码,但财报未披露新品收入占比;西洋参仍处于市场培育阶段,公司称销量符合阶段性预期,收入体量并未披露,对整体营收的边际贡献尚不构成可见变量。渠道打款意愿和库存管理也仍需观察,具体信号放在下一部分展开。
(图源:网络)
三个需要继续观察的信号
这些优势能否延续、挑战是否缓解,三季报给出了几个观察点。
一是渠道回款与库存。 合同负债3191.54万元,较期初略有下降,说明经销商提前打款的意愿没有增强;应收账款较期初增长28%,信用减值损失同比上升近58%。在商超客流分化和渠道账期拉长的背景下,这不是一个可以忽略的信号,它反映的是主力产品在渠道端的回款节奏和议价状态。
二是费用收敛的产品含义。 销售费用率下降一个多百分点,如果节省来自渠道效率提升,那是好事;如果是以压缩新品推广和终端投入为代价,大单品之后的第二曲线会更难长出来。研发费用率升至3.80%,方向是对的,但转化效果还需要时间验证。
(图源:网络)
三是产能指向。 在建工程6052.97万元,较期初增长52.78%,但并未披露新增产能对应哪些品类。对调味品企业来说,扩产本身不是问题,问题在于新增产能是服务于增速只有3%的调味食品,还是服务于增速超过13%的调味配料,亦或是为尚在培育期的西洋参等新品类铺路。财报没有给出答案,从投入结构看,我们更期待它落在增速更快的B端配料和新品上,但这一点仍需后续披露来验证。
结论
总体来看,仲景食品这份三季报的产品画像比较清晰:香菇酱和葱油守住了家庭餐桌的基本盘,B端调味配料接过了增长接力棒,但C端大单品尚未出现新的放量信号,西洋参等新品类仍处在培育阶段,对整体营收的边际贡献尚不构成可见变量。
(图源:网络)
接下来真正值得观望的,是B端配料能否在餐饮工业客户中继续做深,以及C端能否借研发投入跑出下一个可接棒的产品。至于仲景是否已经进入进攻节奏,现阶段还不宜轻下结论。更稳妥的判断是:方向已有轮廓,接棒仍需时间验证。