泸州老窖
三季报属于典型的“主动出清+利润弹性差”:报表数字很难看,但环比已出现边际改善信号。
主要会计数据
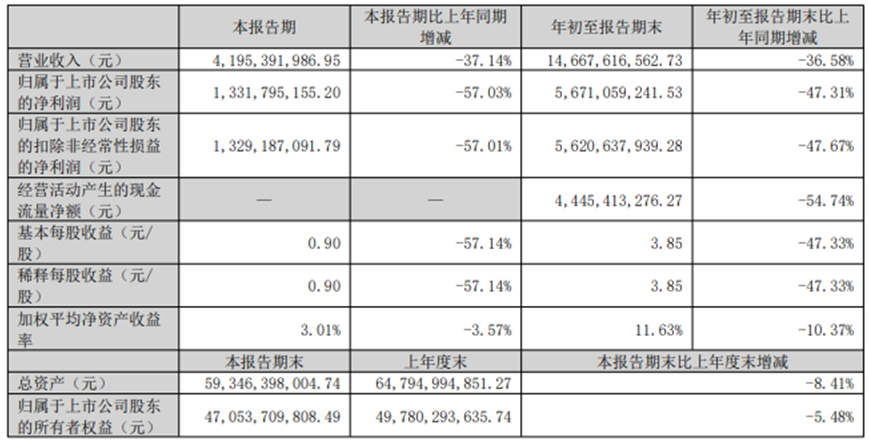
前三季度(1–9月):营收146.68亿,同比-36.58%;归母净利润56.71亿,同比-47.31%;扣非56.21亿,同比-47.67% 。
单Q3(7–9月):营收41.95亿,同比-37.14%;归母净利润13.32亿,同比-57.03%;扣非13.29亿,同比-57.01% 。
环比Q2归母净利润约6.31亿,Q3环比+111.12%;营收环比+71.45%,环比大幅反弹(中秋旺季)
优势、亮点
1. 主动控货去库存,优先保国窖批价,品牌底盘守住了
这是本季报最核心的战略选择:宁可报表收入利润大幅下滑,也不向渠道压货、不直接降价甩货。在高端白酒普遍破价的环境里,52度国窖1573批价相对坚挺,显著优于不少竞品;维护住高端品牌定价权,避免品牌价值永久性受损,属于以短期业绩换长期渠道生态 。
配套手段:旺季用返利、开箱激励、C端扫码补贴等方式拉动终端开瓶,而不是简单给经销商压货。
2. 环比大幅修复,旺季动销有回暖迹象
Q3利润几乎翻倍,营收环比大增,中秋国庆旺季带来真实终端动销,说明消费需求不是完全消失,只是偏弱;Q2是淡季底部,Q3旺季环比改善,是边际上唯一积极的数字信号 。
3. 资产扎实、现金流底子还在,分红承诺稳定
账面货币资金充足,存货是基酒;公司维持高分红导向,在业绩下行周期里,股息是重要的安全垫,适合长期价值投资者做防守配置。
4. 产品梯队布局清晰
国窖站稳高端;特曲系列在腰部宴席、自饮市场韧性更强;低度国窖、高光等差异化产品拓展场景,分散单一产品依赖;智能酿造技改落地,长期优化产能与成本曲线 。
短板、隐忧
1. 同比跌幅很深,盈利端下滑幅度显著大于营收
Q3利润同比-57%,降幅大于营收的-37.14%;毛利率同比下滑约7.8个百分点,净利率明显压缩。原因:去库阶段产品结构下移、返利补贴增加、消费税相关税负抬升,盈利能力被持续侵蚀 。
和茅台对比:茅台Q3利润同比转正,老窖还处在深度调整出清阶段,二者基本面位置差异很大。
2. 渠道利润极薄,经销商信心偏弱
国窖批价稳住,但经销商进销价差几乎被压缩,利润主要靠完成任务拿返利。一旦动销不及预期、完不成任务,经销商就没有收益,打款意愿很难快速回升,后续回款恢复会很慢。
3. 库存出清周期未知,需求没有实质性反转
报表下滑是主动控量去库+终端需求疲软双重叠加。现在分不清多大比例是主动压货减少、多大比例是真实消费萎缩;如果明年消费没有回暖,持续控货会继续压制营收利润。
4. 合同负债(预收)偏弱,回款偏弱
Q3合同负债环比小幅回落,预收款没有明显回升,代表经销商提前打款备货意愿不强,暂时看不到渠道主动补库信号 。
同比、环比重点关注点
同比维度
同比负面:营收、利润双大幅下滑,毛利率、净利率同步下行;Q3单季利润跌幅进一步扩大,基本面压力大。
同比正面:核心是价格体系没有崩盘,这是和很多次高端酒最大区别;品牌力没有被破坏。
跟踪重点:明年Q1能不能收窄同比跌幅?国窖批价能不能稳住、渠道价差能不能修复?
环比维度
环比正面:Q3营收、利润环比大幅回升,是旺季带来的动销改善,底部在Q2已经出现。
环比需要警惕:强季节性扰动。白酒Q3天然包含中秋备货,环比大涨是季节性特征,不能直接当成趋势反转;真正的验证窗口是Q4(春节前备货),看能不能延续改善、还是旺季一过再次走弱。
环比跟踪指标:国窖批价旺季之后是否回落、终端开瓶率、合同负债、经销商打款意愿。
老窖这份三季报属于主动出清式的阵痛:为了保住国窖价格带,主动减少给渠道发货,报表数据很难看,但高端品牌资产没有受损;环比回暖是旺季带来的阶段性改善,不是基本面反转。和茅台相比,它的业绩弹性、盈利韧性明显弱很多,修复周期会更长。
爱美客
主要会计数据
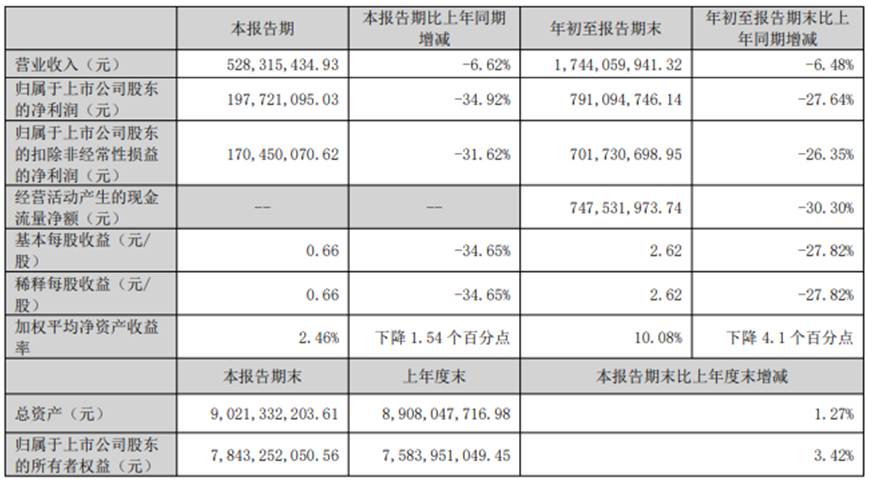
前三季度:营收17.44亿,同比-6.48%;归母净利润7.91亿,同比-27.64%;扣非7.02亿,同比-26.35%;经营现金流净额7.48亿,同比-30.30%
Q3单季:营收5.28亿,同比-6.62%;归母净利润1.98亿,同比-34.92%,环比-33%;扣非1.70亿,同比-31.62% 。
一、财报亮点(优势)
1. 资产负债表非常干净,财务安全垫厚
资产负债率仅5.75%,几乎无有息负债,现金储备充足;主动控应收,期末应收账款0.81亿,较年初大幅下降41%,渠道赊销风险在收缩,回款质量整体可控。
2. 毛利率依然维持极高水平
前三季度毛利率92.2%,Q3单季91.6%,虽然小幅下滑,但在医美上游属于顶尖水平,品牌、注册证壁垒还在,产品本身溢价能力没有崩塌 。
3. 新品矩阵持续落地,打开第二增长曲线预期
年内拿到肉毒毒素、射频仪器、镇痛乳膏、玻尿酸细分新品4张注册证;叠加韩国REGEN童颜针(AestheFill),从单一玻尿酸填充,拓展到肉毒、再生针、能量器械、外用药品,从单品类向医美平台型公司转型,长期看点在新品放量。
4. 渠道控制力底子仍在
医美机构渠道网络成熟,新品可以复用原有医美机构渠道,不需要从零搭建渠道,这是对比新进入者的重要优势。
二、财报短板(核心压力点,也是市场最担忧的地方)
1. 营收连续负增长,老核心产品失速
嗨体(溶液类)、濡白天使(凝胶类)两大基本盘,受同行竞品(华熙等同类再生/颈纹针)冲击、机构内卷降价、分流明显,量价承压,是收入下滑主因。行业从稀缺红利进入充分竞争阶段。
2. 利润降幅远大于营收降幅,费用前置侵蚀利润(本季最大痛点)
营收只跌6%左右,但归母净利跌接近35%。
原因:公司为推肉毒、童颜针等新品,主动加大市场教育、机构培训、学术推广,销售费用、管理费用大幅抬升,销售费用率显著上行;新品导入期短期只花钱、贡献收入有限,利润率被明显压缩。
3. 经营现金流同步大幅下滑
现金流同比-30.3%,和利润降幅匹配,说明不只是会计口径利润下滑,真实经营回款的含金量也同步走弱,不是非经常性损益扰动。
4. 存货抬升
期末存货1.25亿,较年初+33.9%,一部分是为Q4医美旺季备货、新品备货;但另一面也需要警惕:如果下游动销不及预期,存在存货去化压力、折价风险 。
5. 股权激励目标压力大
员工持股计划有营收考核目标,前三季度收入负增长,要完成全年目标难度偏高。
三、同比重点关注点(和去年同期比)
1. 同比营收:-6.62%,需求端没有回暖,竞争加剧的趋势延续。
2. 同比归母净利:-34.92%,核心跟踪费用率上行幅度是否可持续:如果后续新品起量,费用率回落,利润率才有修复空间;如果持续持续高投费用但收入不增长,压力会更大;
3. 同比毛利率:小幅下行,跟踪是主动让利渠道降价,还是原料/代工成本上行;
4. 同比产品结构:重点看肉毒、童颜针的收入占比提升速度——这是决定未来能不能扭转负增长的核心变量;
5. 同比现金流:现金流下滑幅度大于营收,是需要持续警惕的信号。
四、环比重点关注点(Q3对比Q2)
1. 环比归母净利润-33%,下滑幅度很大,没有看到环比企稳改善迹象,本季度没有边际回暖;
2. 环比看销售费用投放节奏:判断是一次性前置投放,还是未来持续常态化高投入;
3. 环比看存货周转:备货之后,Q4(医美传统旺季)能不能消化库存、带动订单回暖;
4. 环比渠道反馈:机构端拿货意愿、终端促销、新品(肉毒)真实动销,不能只看备货。
总结及后续跟踪核心指标
爱美客现在处在老品承压、花钱换新品周期:资产安全、注册证壁垒、高毛利底盘还在;但是短期基本面偏弱,利润被推广费用吃掉,业绩拐点要看肉毒毒素、童颜针能不能在接下来1-2个季度形成有效增量,对冲嗨体、濡白天使的下滑。
后续优先盯4个指标:
1)毒/童颜针单季度收入;
2)销售费用率拐点;
3)存货周转率;
4)终端医美消费景气和竞品降价内卷情况。
爱美客还有一个雷,就是和江苏吴中的独家代理权仲裁案,是否会产生高额的商誉减值风险。