今天我们来谈一下爱美客的半年报。爱美客过去应该是大家很爱的股票,但是最近几年一直在往下跌,而且目前去看也很难见底。但是,2026 年上半年的财报是有一些边际变化的,我们可以重点关注一下。
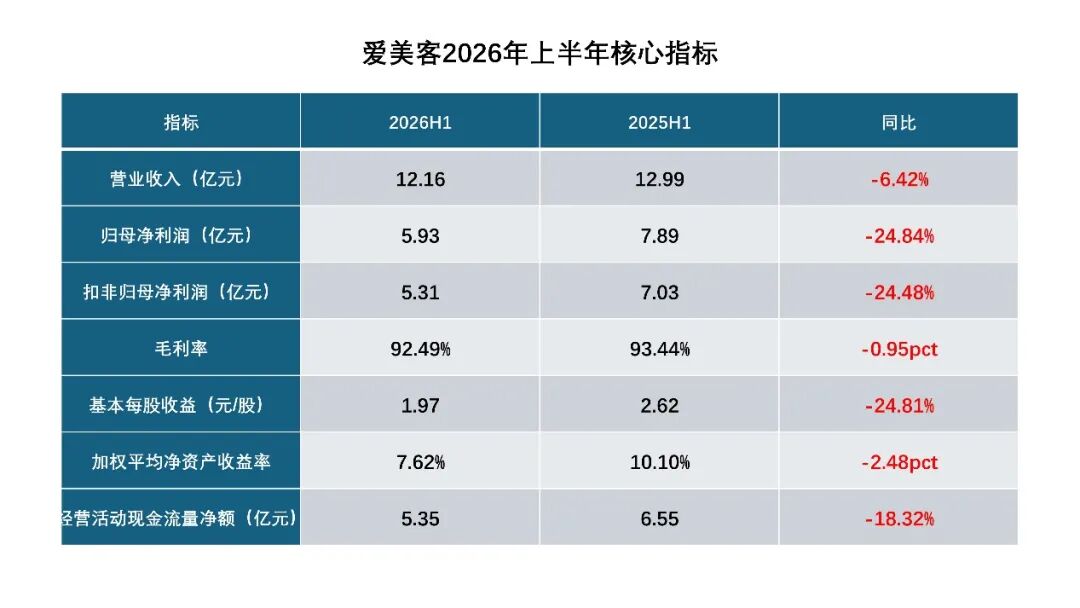
上半年,它的营业收入大概是 12.16 亿元,同比下降了 6.42%;归母净利润是 5.93 亿元,同比下降了 24.84%;扣非的净利润是 5.3 亿元,同比下降也是 24%+。看上去是一个双降的报表,但是如果仔细去看,它有一些新的产品,有可能会让它的业绩有反转的迹象出现,这个报表还是有一些亮点的。
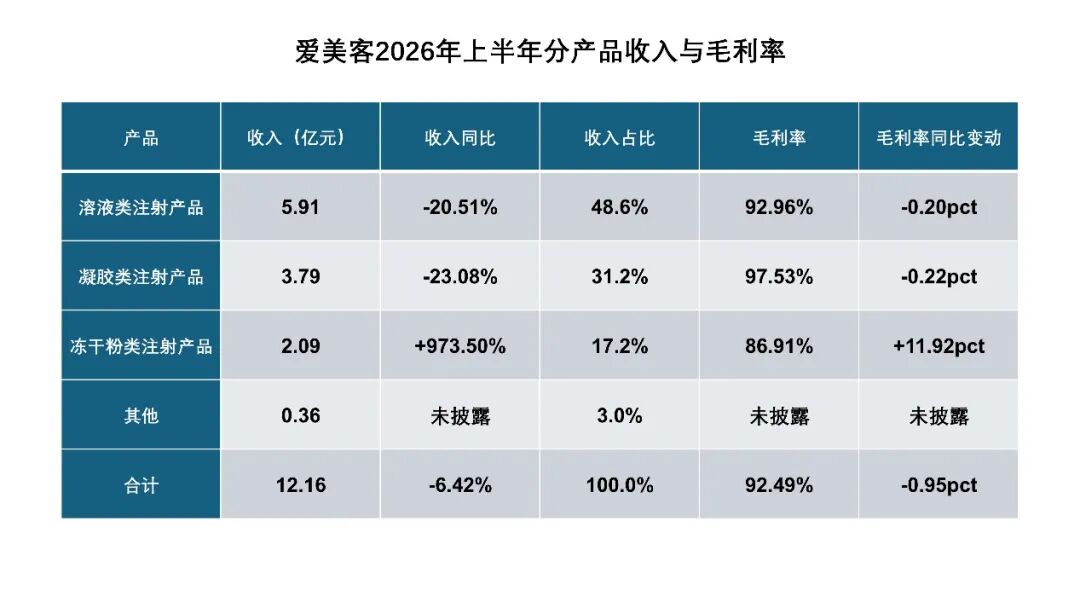
第一个,冻干粉类的注射产品开始形成规模了,也就是臻爱塑菲这一块,上半年的收入是 2.09 亿元,同比增长了接近 1000%,收入占比升到了 17.2%,毛利率是 86.91%,同比提升了 11.92 个百分点。第二个亮点就是,毛利率依旧处在较高的绝对水平,三类注射产品的毛利率也都在 87%以上,凝胶类的还是 97.53%,原来大家会看好爱美客,很重要的一个原因就是因为它的毛利率一直都维持在比较高的水平。第三个亮点就是现金流跟应收账款的质量没有恶化,经营现金流净额是 5.35 亿元,降幅是 18.32%,这个是小于归母净利润的降幅;应收款从上年末的 1.38 亿元,降到了 6 月末的 0.86 亿元,这也是一大亮点。
压力也比较明显。主要核心产品营收在下滑,溶液类的注射产品收入 5.91 亿元,同比下降了 20.51%;凝胶类的注射产品收入 3.79 亿元,同比下降了 23.08%,两个加起来合计卖了 9.7 亿元,占收入 79.8%,对应的营收成本只下降 18.25%跟 15.57%,成本降幅小于收入的降幅。
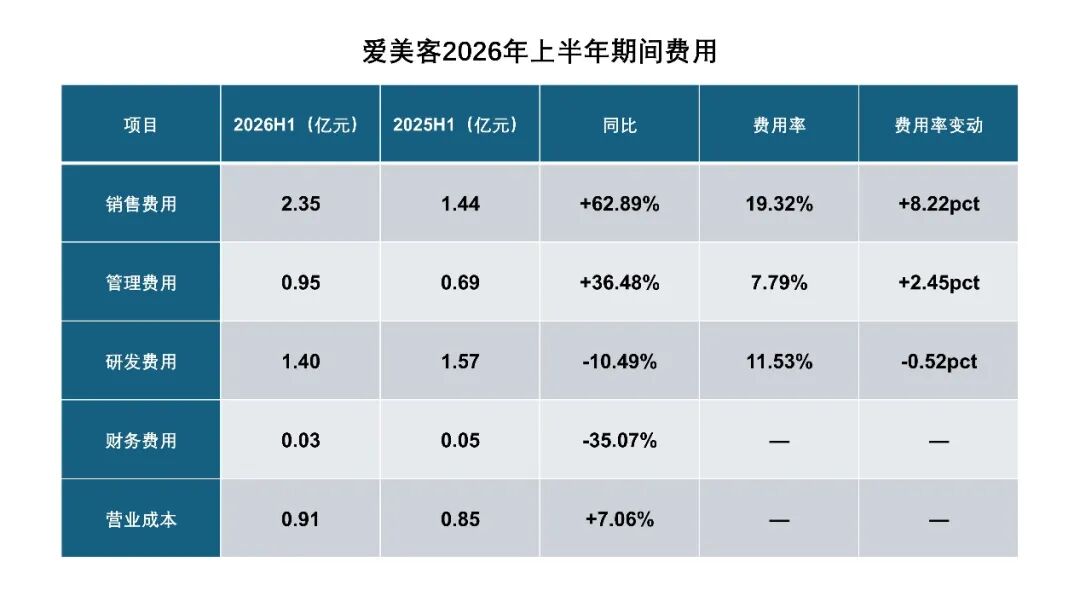
第二个压力点,就是费用端的刚性提升,特别是销售费用,销售费用同比增长了 62.89%,爱美客在上半年的年报中也说明,主要是组建新的产品事业部,人工费用增加,还有新产品的市场费用增加,这个部分是必须要花的,因为新产品要往外推,就得增加这些费用。管理费用也增加比较多,增幅 36.48%,主要是人员增加,人工费用这块增加比较多。
还有一块压力是资产回报的下滑,这是经营结果的体现,加权平均净资产收益率从去年的 10.1%降到了 7.62%,也就是说它从年度来看,有可能只能维持在 15%左右的净资产收益率,和原来大家看好爱美客动辄 30%+的净资产收益率相比,下滑有点多。
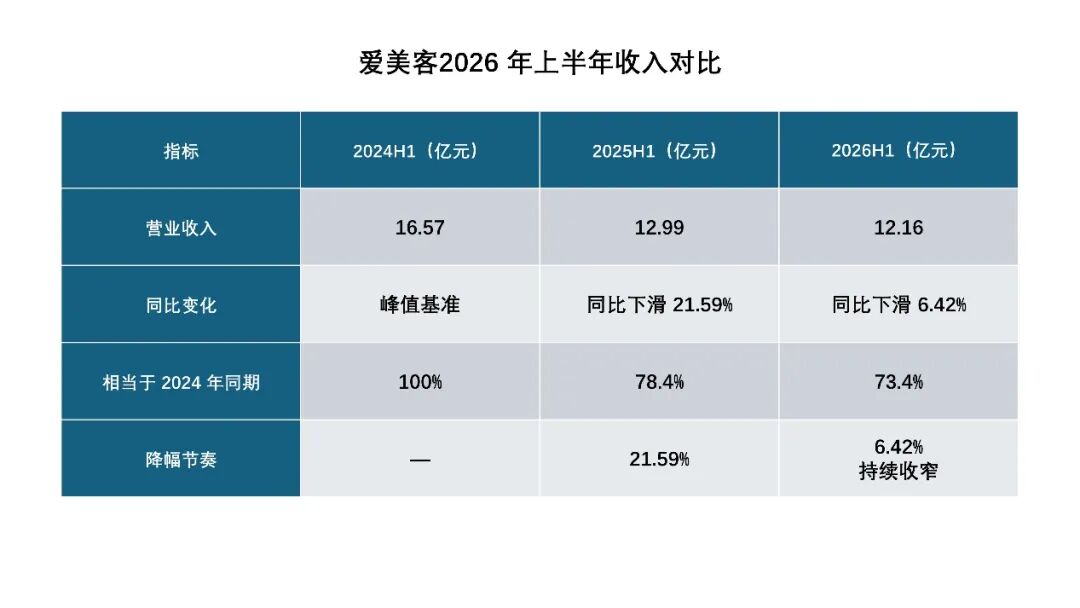
我们来具体看一下收入端的情况。上半年营业收入 12.16 亿元,如果把时间拉长来看,上半年的收入峰值出现在 2024 年上半年,为 16.57 亿元,2025 年就降到了 12.99 亿元,今年上半年是 12.16 亿元。换句话来讲,今年上半年的这个收入相当于 2024 年上半年的 73.4%,降幅的节奏是在收窄的。2025 年上半年同比下滑了 21.59%,现在目前是下滑了 6.42%,降幅还是处在收窄的过程中。
那我们再来看一下具体的产品,溶液类的代表产品就是嗨体系列,凝胶类的代表产品是濡白天使,这两类都是属于透明质酸跟再生材料路线的成熟产品。这两类产品同时出现了 20%以上的下滑,而且毛利率基本上持平,说明销量跟价格共同承压,并不是以价换量的问题。上半年的行业竞争明显是加剧的,爱美客在半年报里对于行业的表述,也是从单一的产品竞争向生态竞争纵深演进。产品上面的增量就全部都来自于冻干粉类,这个品类整合在韩国 REGEN 旗下的两款产品,毛利率其实还不如溶液类跟凝胶类,但是它自身的毛利率有所提升,说明规模效应已经有所显现。按照广发证券 2026 年 8 月份的点评来看,AestheFill 与 PowerFill 是分别获得了 39 个跟 25 个国家和地区的注册批准,所以这可能是爱美客走向国际化的一个起点。
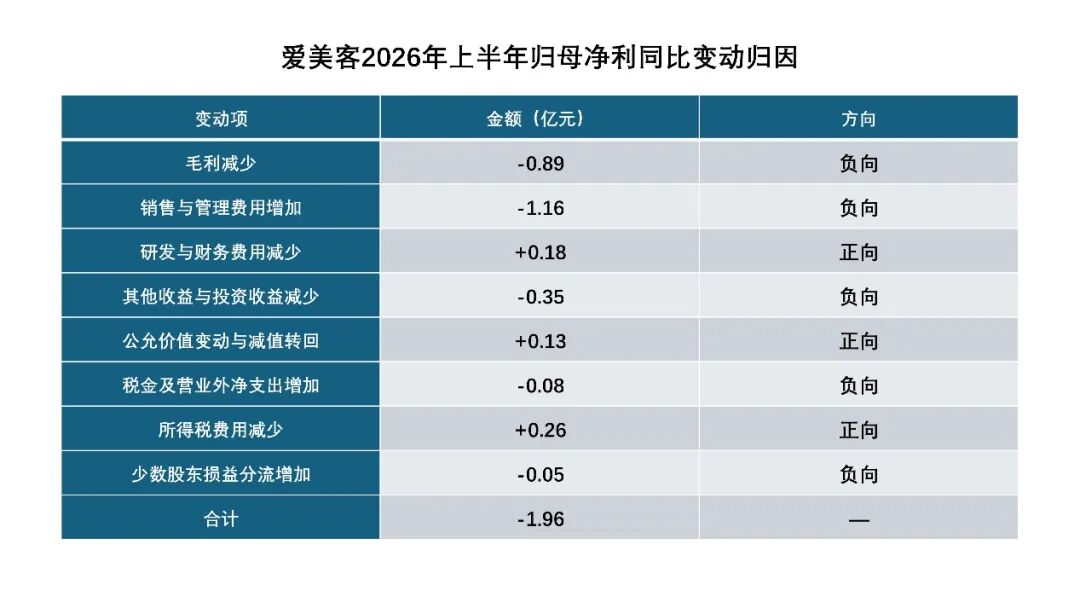
我们再来看一下利润的情况。上半年归母净利润同比减少了 1.96 亿元,把这个差额拆开来看,毛利减少了 0.89 亿元,销售跟管理费用多花了 1.16 亿,研发费用少花了 0.18 亿元,再加上其他的公允价值的变动、税金的支出,这些加起来就造成了 1.96 亿元的利润减少。那从量价的角度来判断,价盘应该还没有出现很大的崩溃,因为前两年已经下降很多了,今年上半年总体还好,但是量是在收缩的。
3类注册产品的毛利率变动幅度都比较小,溶液类是减少了 0.2%,凝胶类也是减少了 0.22%,只有新上量的冻干粉提升了 11.92 个百分点。整体毛利率下降 0.95%,主要是产品结构的变化,低毛利的品种占比提升。其实成熟产品这一期并没有太多降价,毛利率的绝对水平看上去还是比较高的。
现金流方面,上半年经营活动现金流净额是 5.35 亿元,同比下降了 18.32%,降幅比归母净利润要小。经营现金流上半年峰值出现在 2024 年的 11.5 亿元,2025 年降到了 6.55 亿元,2026 年上半年是 5.35 亿元,两年缩水了 53.5%,缩水幅度和收入的 22.6%相比更大,说明回款效率随收入规模一同在收缩。
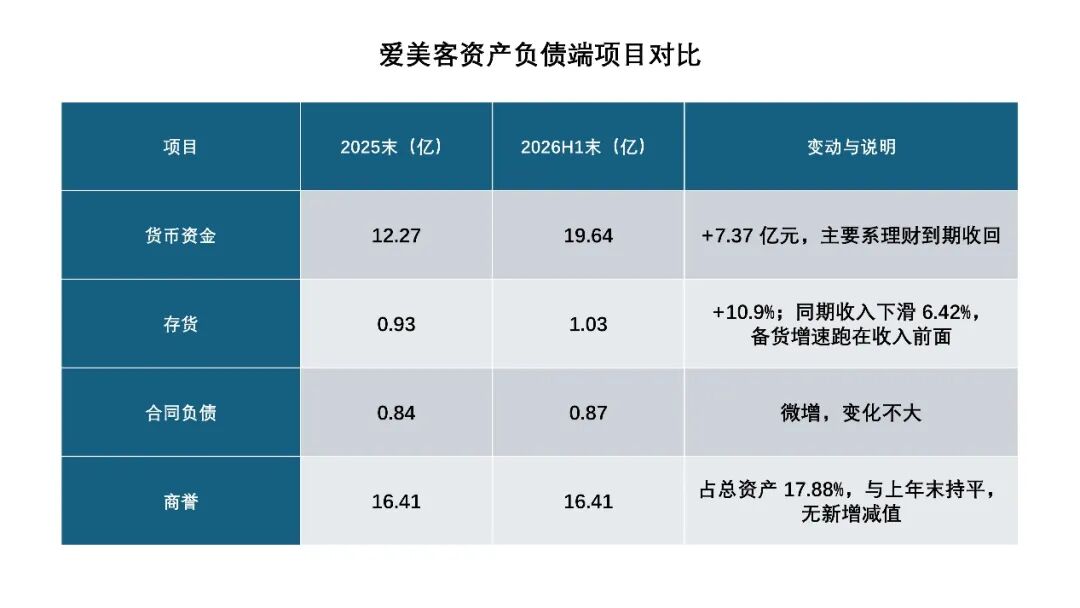
资产端的结构也出现一些变化,货币资金从期初的 12.27 亿元,增加到 6 月末的 19.64 亿元,主要是理财到期。再看存货,存货从 0.93 亿元增加到了 1.03 亿元,增幅 10.9%,同期收入下降了 6.42%,存货备货的增速跑在了收入的前面。合同负债从 0.84 亿元微增到 0.87 亿元,变化不大。商誉主要来自收购韩国这家公司,金额 16.41 亿元,占总资产 17.88%,跟上年持平,没有新的增减。
医美行业在上半年经历了一轮监管的收紧,可确认的政策,包括像药监局发布的整形美容方面的一些指导原则,其实都是之前一些政策的延续。往后看有几个点,可能要注意一下的。
第一个就是注射用的 A 型肉毒素,上市节奏比较关键。这个产品是爱美客独家经销,韩国的一家公司生产,报告期内是获得了药监局颁发的药品注册证,在 2026 年 8 月已经上市销售了。肉毒素是注射类医美中客单价跟复购频次都比较高的品类,而且爱美客此前在这个品类上是没有自有产品的。
第二个就是冻干粉类的产品,在境内外协同也是有一些看点,但要看国内的渠道能不能打开了。上半年的臻爱塑菲收入 2.09 亿元,收入占比 17.2%。在中报的交流里面,也有在推进境内外的团队协同合作,打通国内渠道,并且拓展海外的注册,可以关注一下三季报,这个品类的单季收入是不是持续在放大。管理层包括投资者对于这个品类还是寄予厚望的,后面的业绩,老的还在下滑,新的就看你能不能放量。
另外往后看销售费用率,是持续走高还是降低,这个跟当期利润有比较大的关系。上半年的销售费用率是接近 20%,提升了很多,主要就是配合肉毒素,还有射频治疗仪,还有嗨体的面部适应症这些产品新上市的配套投入。
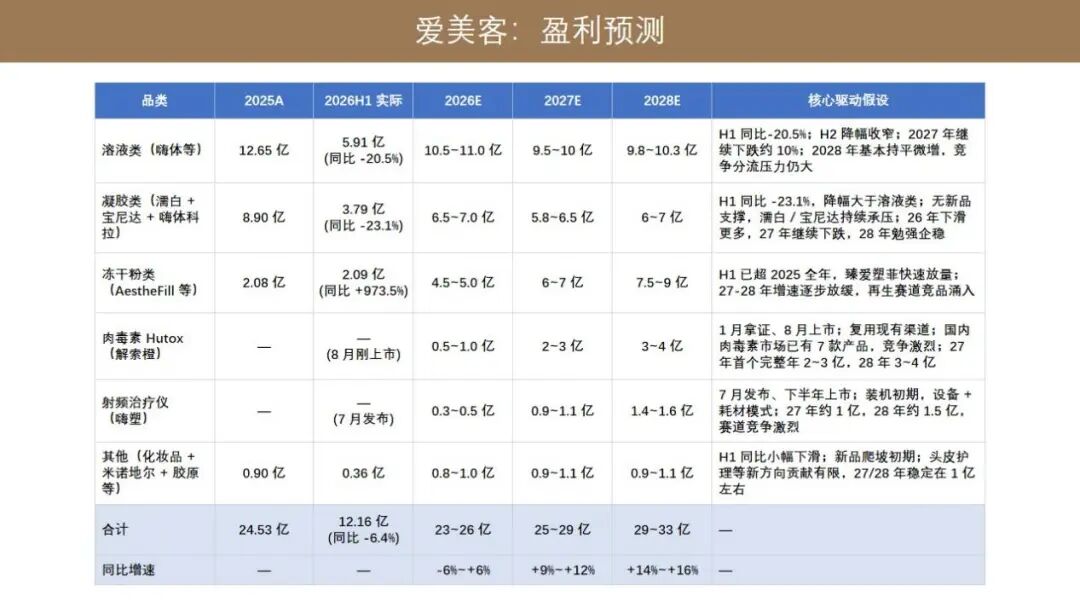
盈利预测这块,未来 2?3 年,增长结构可以从几个角度去看。第一个弹性比较高的肯定就是臻爱塑菲跟肉毒素这两个。预计冻干粉类 2026 年全年大概收入 4.5?5 亿左右,2027 年到 2028 年会增长到 7?9 亿,管理层是希望卖到 10 个亿的。肉毒素是 2026 年 8 月开始上市,今年肯定贡献有限,2027 年就会进入到完整的年份。
压舱石还是在溶液类跟凝胶类,预计 2026 年这两个品类合计会下降 18%?22%,2027 年降幅会收窄,2028 年希望它略微有一些增长跟复苏。毕竟行业竞争跟产品同质化,在今年上半年还是没有缓解的。还有一些能贡献增长的是在射频皮肤治疗仪等这些医美设备,还有其他业务,但这些业务基数还比较小,预计 2026 年贡献大概在 1 亿左右。
这几条线合并来看的话,2026 年全年收入大概会在 23 亿到 26 亿,我们更倾向于跟去年持平或者略微增长一些的。归母净利润大概是在 11 亿到 12 亿左右,同比下降 10%左右。2027 年收入顺利的话,会回升到 25 亿以上,成熟产品整体降幅在 2027 年收窄到 10%以内,同时还比较依赖新品的放量。
总体而言,未来两年,溶液类的产品,在跌了这么多年之后,还有一些新品,我们希望看到它会企稳。凝胶类的压力更大一些,冻干粉对它也有一些替代。新品当中的臻爱塑菲是被寄予厚望,肉毒素的竞争格局也相对稳定,也有一些挑战,毕竟是一个新进入者,关键还是要看销售能力怎么样。其他的产品目前还是难以提供更大的增量。
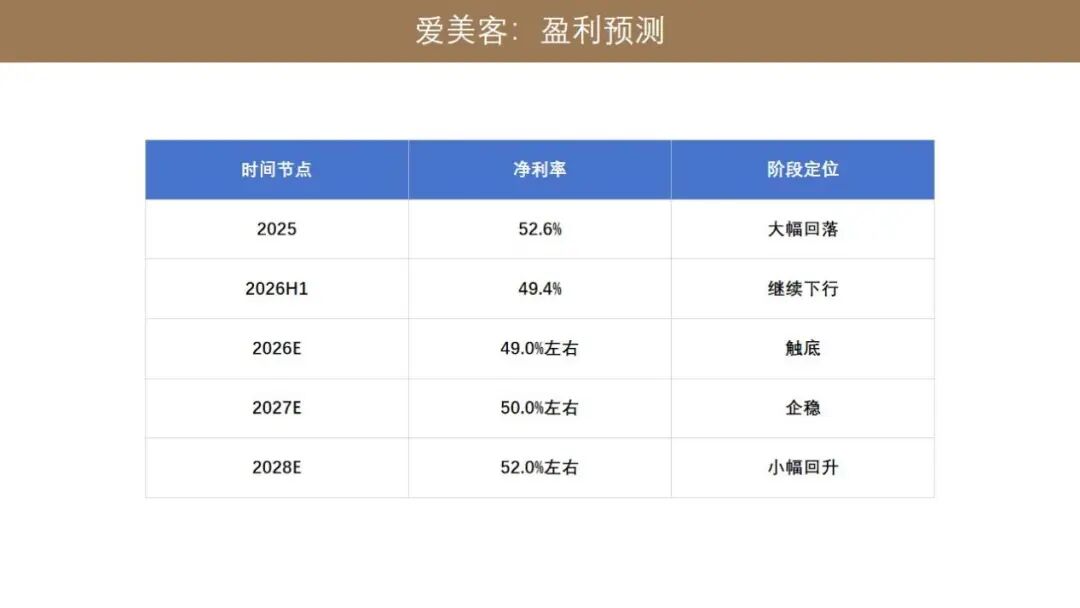
从净利率的角度来看,爱美客净利率从 66%的历史高点,也是大幅回落了。2025 年是降到了 52.6%,2026 年上半年是进一步下降到了 49.4%。2026 年是三大新品,肉毒素、还有射频、冻干粉同时推广的费用高峰,销售费用同比抬升挺多的。全年的净利率预计可能会是在 49%左右。2027 年新品进入到收获期,规模效应慢慢开始显现出来,净利率会企稳到 50%左右,2028 年能够回升一些,比如说到了 52%。但是再回到 60%以上的历史高位,这个是比较难的,因为它的产品结构已经从高毛利率的玻尿酸转向多元化的产品组合了,还有叠加行业竞争加剧,净利率中枢从 65%以上下降到 50%左右,应该是长期趋势了。
从利润的角度来看,爱美客 2024 年营收是 30.26 亿元,归母净利润是 19.58 亿元,后面连续两年都在下滑。按照目前我们判断的节奏来看,营收回升,并且创出新高,可能会是在 2028 年到 2029 年。2028 年预计到 29?33 亿,上限有可能会突破 30 亿的历史高点。但是归母净利润可能要往后拖一些,因为净利率从 65%下降到了 50%左右,即使收入回到 30 亿以上,归母净利润在 15 亿左右,距离原来 19.58 亿元的历史高点还是有差距的,需要收入进一步增长到 35 亿以上,而且净利率企稳后才能追上。简单来讲就是,收入可能会先恢复,利润后面再追上,这里可能会有 1?2 年左右的时滞。
从估值上面来看爱美客,目前对于 24 倍 PE,这 TTM 的角度来看,市场还是给了它一些纯医美上市公司的稀缺性溢价,同时它的产品确实是高毛利、高净利,所以也给了一些溢价。目前的估值逻辑,既包括了成熟产品的量价修复,也有新品矩阵的放量斜率跟费用投入的回收周期。目前最大的预期差就在于新品能卖多少。
爱美客的基本面客观来讲,随着成熟产品的老化,先发优势这几年肯定是逐渐消退的,不论是新品还是老品,或者说整个公司面临的竞争压力都比 5 年前大太多了。但是如果新品能够卖得出量来,市值现在 270 亿,当然就不会贵了。