冻干粉暴增973%!爱美客下一个“嗨体”真的来了?@公司分析
导语
爱美客2026年半年报里,最抢眼的数字不是营收下降6.42%,也不是净利润下降24.84%,而是冻干粉类注射产品收入达到2.09亿元,同比增长973.50%。但把这组数据拆开,故事就没有“973%”这么简单。REGEN在2025年4月底才进入爱美客合并范围,去年同期冻干粉收入基数只有约0.19亿元。按财报数据简单剔除冻干粉后,爱美客2026年上半年其他业务收入实际同比下降约21.3%。冻干粉增加的约1.89亿元收入,抵消了其他业务约2.73亿元收入下降中的69%。所以,这份半年报真正值得关注的,不是爱美客有没有找到“第二个嗨体”,而是公司过去依赖“稀缺注册证+超级单品”的增长模式正在结束。AestheFill、肉毒毒素、射频设备、嗨体新适应症、ECM等产品正在组成新的增长矩阵。爱美客正在从一家爆款产品公司,变成一家综合医美产品平台,这条路的收入天花板更高,竞争也更激烈,销售费用更高,对组织能力和资本配置能力的要求完全不同。2026年下半年,可能就是这次商业模式切换真正开始接受市场检验的时间点。
高禾投资|消费医疗产业研究
从资本市场研究,走向产业研究与公司研究,高禾团队重点关注医美、再生医学、宠物医疗、生物材料创新、中韩及全球产业协同创新发展,现已形成“研究+投行+投资”三位一体的消费医疗产业服务体系。高禾资本现为中国非公立医疗机构协会投融资分会会员单位,中国食品土畜进出口商会宠物分会发起单位及理事单位。
一、冻干粉暴增973%,为什么爱美客上半年还是没增长?
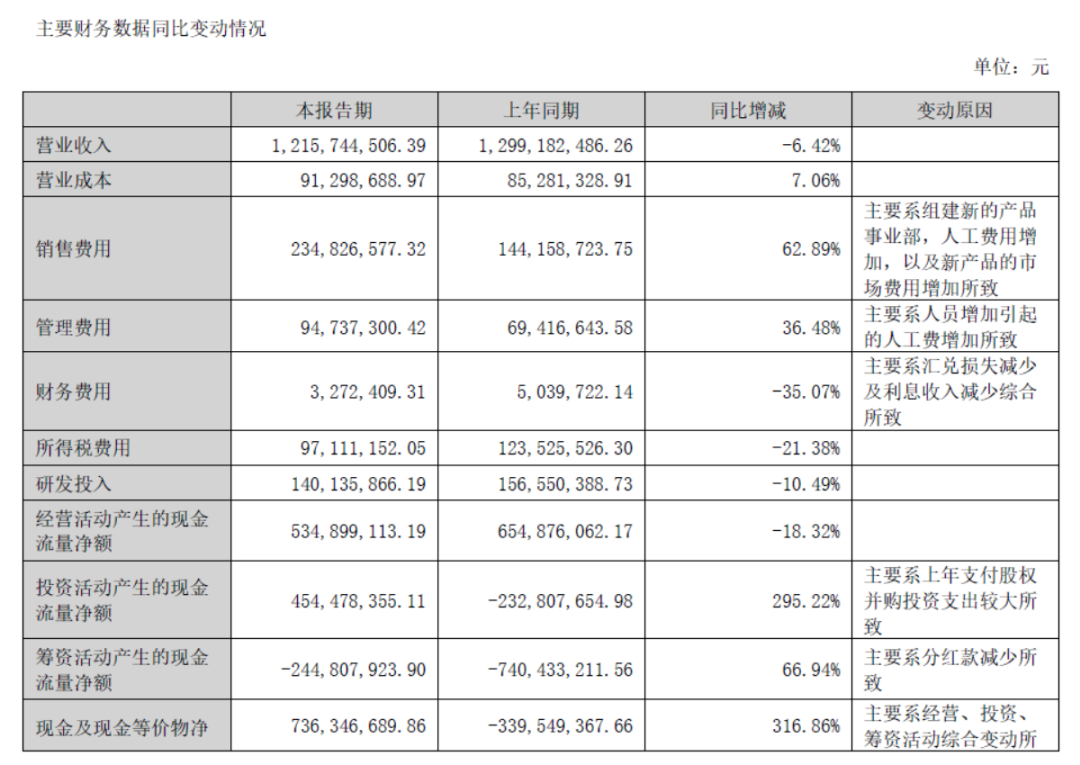
爱美客2026年半年报里,最抢眼的数字不是营收下降,也不是利润下滑,而是冻干粉类注射产品收入同比增长973.50%。2026年上半年,爱美客实现营业收入12.16亿元,同比下降6.42%;归母净利润5.93亿元,同比下降24.84%;扣非归母净利润5.31亿元,同比下降24.48%;经营活动产生的现金流量净额5.35亿元,同比下降18.32%。加权平均净资产收益率从去年同期的10.10%下降到7.62%。收入只下降6.42%,利润却下降接近25%,第一层压力来自原有核心产品。
2026年上半年,溶液类注射产品收入5.91亿元,同比下降20.51%,毛利率92.96%;凝胶类注射产品收入3.79亿元,同比下降23.08%,毛利率97.53%。冻干粉类注射产品收入2.09亿元,同比增长973.50%,毛利率86.91%。
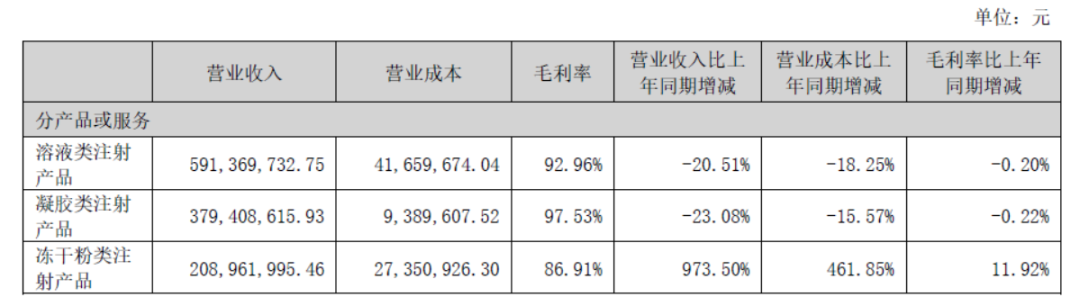
三个数字放在一起看,爱美客正在经历非常明显的新旧产品切换,973.50%的增长很高,但这个数字需要拆开。按照2026年上半年2.09亿元收入和973.50%的同比增速倒推,2025年同期冻干粉类产品收入只有约0.19亿元。也就是说,真正的变化是从约1900万元增长到2.09亿元,增加约1.89亿元。同时,REGEN在2025年4月底才进入爱美客合并报表。2025年同期只包含大约两个月的并表收入,2026年上半年则是完整六个月。2025年年报披露,REGEN于2025年4月底取得控制权,购买日至年末纳入合并范围的收入为9238万元。所以,973.50%并不能直接理解成AestheFill销量同比增长了近10倍。
这个增速同时包含低基数、并表周期变化和真实产品放量三个因素,但这并不意味着冻干粉增长没有意义。2025年全年,爱美客冻干粉类注射产品收入只有2.08亿元。2026年仅上半年就达到2.09亿元,半年收入已经基本追平上一年全年。AestheFill已经进入了一个新的收入量级,真正值得关注的数字还在后面。2026年上半年总收入12.16亿元,扣除2.09亿元冻干粉收入后,其他业务收入约10.07亿元。2025年上半年总收入12.99亿元,根据973.50%的增速倒推,当期冻干粉收入约0.19亿元,其他业务收入约12.80亿元。这意味着,剔除冻干粉以后,爱美客其他业务收入实际上从约12.80亿元下降到10.07亿元,同比下降约21.3%。换句话说,冻干粉增加约1.89亿元收入,抵消了其他业务约2.73亿元收入下降中的约69%。
这个数字比973.50%更重要,爱美客2026年上半年的真实状态并不是“整体业务只下降6%”,而是原有业务仍然以20%左右的速度收缩,新业务快速增长,把整体收入降幅压缩到了6.42%。
这种趋势也不是刚刚出现,2025年全年,爱美客溶液类注射产品收入12.65亿元,同比下降27.48%;凝胶类注射产品收入8.90亿元,同比下降26.82%。到了2026年上半年,两类产品仍分别下降20.51%和23.08%。
连续两个报告期超过20%的下降,意味着爱美客过去依靠少数核心产品驱动增长的阶段已经结束。现在最大的任务不是找到一个增长973%的数字,而是让新业务增长速度持续超过旧业务收缩速度。只有当这个关系稳定下来,爱美客的收入才会真正重新进入增长区间。
二、AestheFill不是第二个嗨体,爱美客正在告别“超级单品”模式
市场很容易把AestheFill理解成爱美客的“下一个嗨体”。
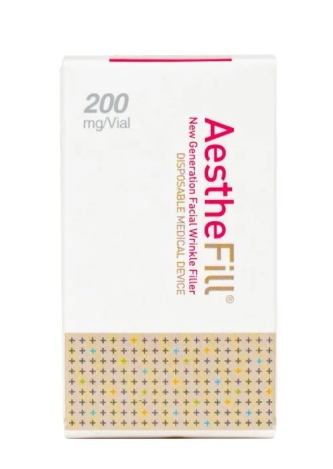
从收入规模看,这种期待并非毫无依据。2026年上半年,冻干粉类产品已经贡献2.09亿元收入,占公司收入比例提高到约17%。爱美客通过REGEN获得的AestheFill和PowerFill也已经分别取得39个和25个国家和地区的注册批准,REGEN同时为爱美客带来了海外研发、生产和销售渠道。但AestheFill很难复制嗨体早期的商业环境,嗨体当年最强的壁垒,不只是产品本身,而是产品稀缺性和适应症稀缺性。爱美客用一张明确的Ⅲ类医疗器械注册证切入颈纹治疗市场,在相当长时间里几乎没有直接的合规竞争产品。注册证、产品和治疗场景高度绑定,最终形成“颈纹治疗—嗨体”的品牌心智。
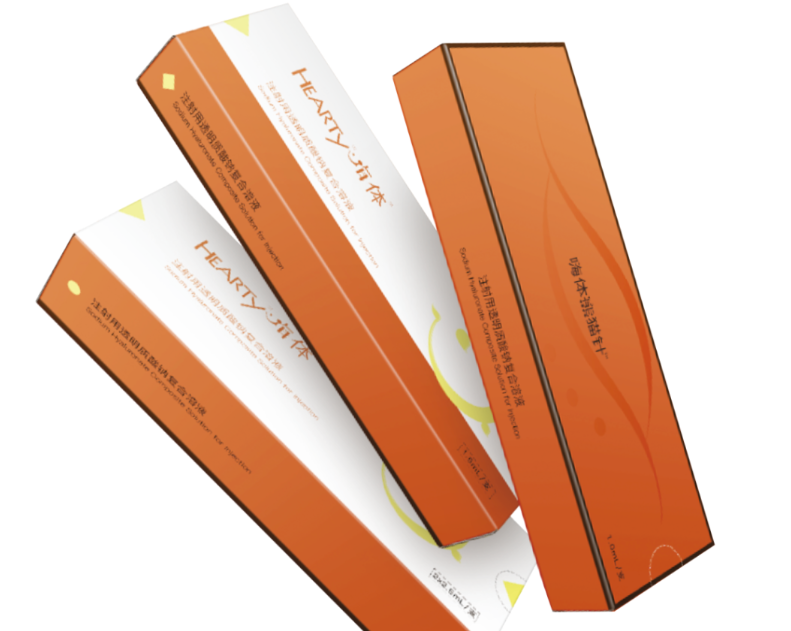
AestheFill进入的再生材料市场已经完全不同,PDLLA、PLLA、PCL、复合透明质酸等再生材料产品持续增加,医生和机构拥有更多选择。决定一款产品能否长期放量的因素,已经从“有没有注册证”,转向医生教育、治疗方案、临床证据、价格体系、品牌认知、渠道能力和终端动销效率。
这意味着爱美客的竞争方式正在变化。过去,公司可以依靠产品稀缺性获得很高的渠道议价能力。现在,公司需要花更多钱建立销售团队、事业部和医生教育体系。2026年上半年,爱美客销售费用达到2.35亿元,同比增长62.89%;管理费用同比增长36.48%。销售费用中,人工费从9381万元增加到1.45亿元,咨询服务费从532万元增加到2906万元。公司明确表示,费用增长主要来自新产品事业部组建、人员增加以及新产品市场投入。
爱美客正在从“产品自己推动渠道”,逐渐变成“组织推动产品”。利润表已经体现了这种变化,2026年上半年营业收入下降6.42%,营业成本却增长7.06%,销售费用增长62.89%,研发投入反而同比下降10.49%。毛利率结构也开始变化,溶液类产品毛利率92.96%,凝胶类产品毛利率97.53%,冻干粉类产品毛利率86.91%。冻干粉收入占比提高以后,即使收入增长,也会对整体毛利率形成一定结构性影响。未来肉毒毒素属于经销产品,能量源设备又是另一套成本结构,爱美客重新恢复增长,并不意味着过去的利润率可以同步恢复。
所以,AestheFill真正的意义不是成为“嗨体2.0”,更重要的是,AestheFill证明爱美客可以在原有产品之外,再建立一条亿元级收入曲线。这也是爱美客未来商业模式最重要的变化。过去,公司最理想的状态是研发一个产品,占据一个细分市场,再依靠稀缺性持续获得高毛利和高净利率。未来更可能变成多个5亿至10亿元级产品共同支撑收入。单个产品的垄断能力下降,但公司的收入来源更加分散,整体市场空间也更大。这种模式对组织能力的要求明显更高,爱美客以后真正需要证明的,不是还能不能复制一个嗨体,而是能不能持续把不同产品做成大单品。
三、肉毒、射频、ECM同时落地,爱美客开始从“产品公司”变成“平台公司”
如果只看2026年上半年的收入,爱美客还处于下降区间。如果看产品布局,公司已经和三年前明显不同。截至2026年上半年,爱美客及子公司已经拥有13项Ⅲ类医疗器械注册证、5项Ⅱ类医疗器械注册证以及2项药品注册证,公司产品已经覆盖透明质酸、PVA微球、PLLA、PDLLA、肉毒毒素、射频设备、组织修复和毛发管理等多个方向。
2026年下半年还有几条重要产品线开始进入商业化阶段。Huons BioPharma生产的注射用A型肉毒毒素已经取得药品注册证,并于2026年8月上市销售;上海维脉研发的射频皮肤治疗仪已经取得Ⅲ类医疗器械注册证;嗨体新增面部真皮浅层注射适用范围,也开始进入新的市场推广阶段。公司的产品边界还在继续向外扩,在研管线已经包括去氧胆酸注射液、重组人透明质酸酶注射液、司美格鲁肽注射液,以及多款痤疮治疗药物。2026年7月,爱美客又投资华夏生物,并取得其正在研发的注射用脱细胞羊膜基质产品未来在大中华区的独家经销权,进一步进入ECM赛道。
这些动作放在一起看,爱美客已经不是简单增加几个SKU,公司正在建立四种产品获取方式:
第一种是自主研发。嗨体、濡白天使以及多款透明质酸产品都来自长期自主研发和注册。
第二种是跨境并购。REGEN让爱美客直接获得AestheFill、PowerFill、韩国生产基地以及全球注册和渠道体系。
第三种是独家代理。HUTOX让爱美客不需要重新完成十年以上的肉毒毒素研发周期,就可以直接进入中国合规肉毒毒素市场。
第四种是产业投资。华夏生物代表另一种打法。爱美客通过股权投资提前进入ECM赛道,同时锁定未来产品的商业化权益。
真正的平台能力,就是这四种方式最终能够共用同一套商业基础设施。爱美客已经拥有覆盖全国31个省、市、自治区的销售网络,同时采用直销和经销结合的模式。如果一家合作机构过去只采购嗨体,未来可以同时采购再生材料、肉毒、射频设备和ECM,爱美客单个客户的收入贡献就会提高。如果同一批医生能够在一个治疗方案中使用多个爱美客产品,医生教育、学术推广和渠道维护的投入也可以被更多收入摊薄。这才是平台化真正成立的标志。平台不是产品多,平台是新增一项产品以后,不需要同比例增加一套销售体系。
所以接下来判断爱美客平台战略有没有跑通,一个很重要的指标就是销售费用率。2026年上半年销售费用率已经接近19.3%。如果未来新品放量以后,销售费用率逐步下降,说明已有医生和机构资源开始在不同产品之间复用。如果每增加一个产品,都需要重新组建一支销售队伍,重新支付大量市场费用,所谓平台效应就还没有真正形成。
爱美客还有一个很重要的优势:资金。截至2026年6月底,公司货币资金约19.64亿元,交易性金融资产约19.44亿元,其中大部分为结构性存款。再加上一年内到期的非流动资产约2.85亿元和债权投资约6.26亿元,“货币资金+交易性金融资产+一年内到期非流动资产+债权投资”合计约48亿元。公司同时没有短期借款和长期借款。
所以,爱美客下一阶段最大的约束并不是融资能力,真正的问题变成资本配置效率。过去市场关注爱美客能不能研发出第二个嗨体。现在更值得关注的是,爱美客能不能把几十亿元资产通过研发、并购、代理和投资配置出去,并最终转化成稳定的收入、利润和现金流。
REGEN只是第一次大规模考试。
四、2026年下半年才是真正的压力测试:新品能不能填平旧业务的坑?
2026年8月,与半年报同时出现的员工持股计划,实际上已经给出了一个很有价值的经营观察指标。公司员工持股计划覆盖董事、高级管理人员、中层管理人员和核心技术、业务人员,总人数不超过189人。
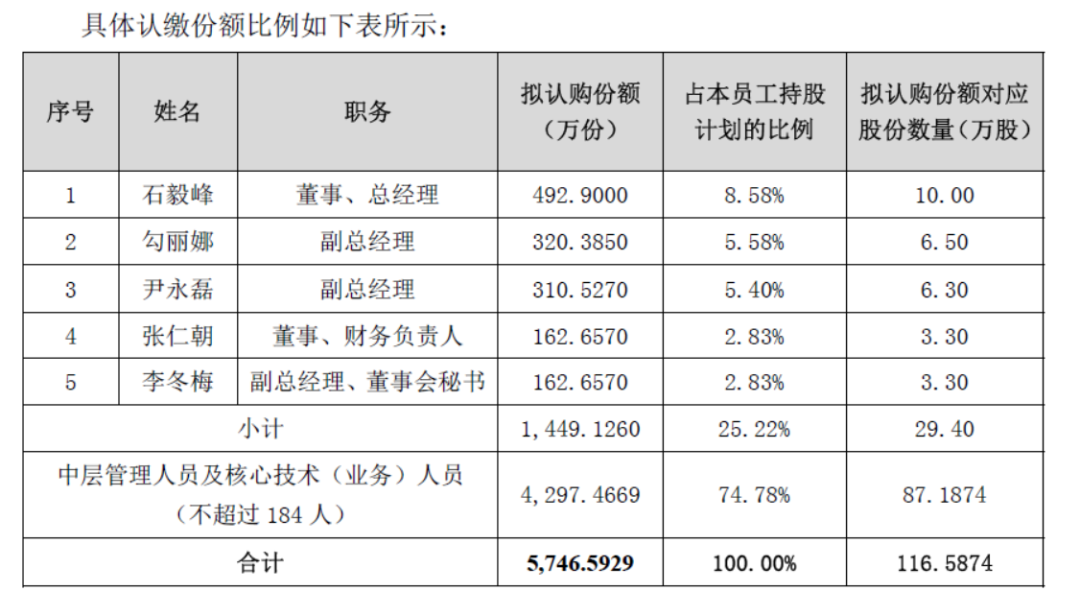
公司层面的第一期业绩考核目标是:2026年营业收入不低于25.75亿元;触发值为25.25亿元。
第二个解锁期要求2026年至2027年两年营业收入累计不低于54.09亿元,触发值为52.50亿元。
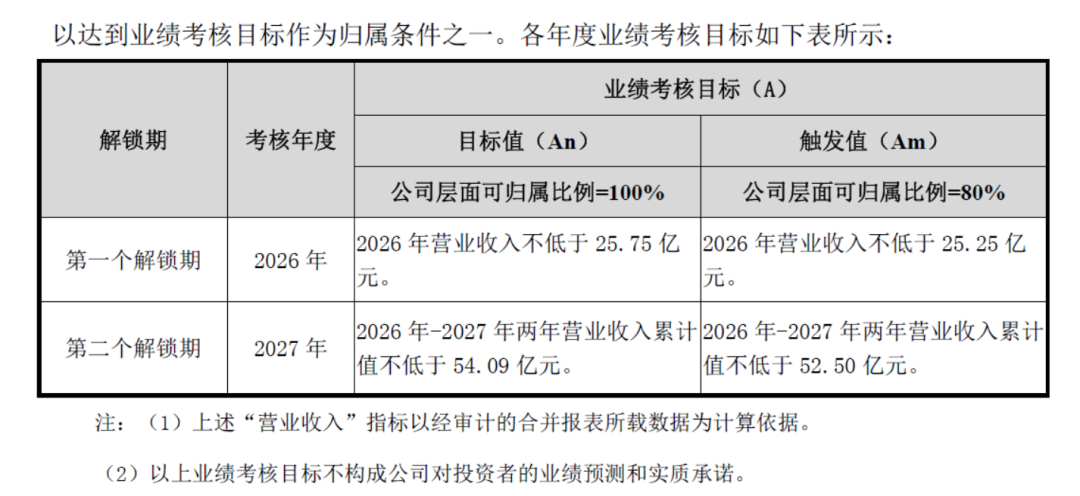
这个目标可以直接拆开。2026年上半年收入12.16亿元,如果全年达到25.25亿元触发值,下半年至少需要实现约13.09亿元收入,如果达到25.75亿元目标值,下半年需要实现约13.59亿元。2025年全年收入24.53亿元,上半年收入12.99亿元,由此计算2025年下半年收入约11.54亿元。也就是说,2026年下半年如果达到员工持股计划触发值,收入需要同比增长约13.5%;如果达到目标值,需要同比增长约17.8%。上半年收入还在下降6.42%,下半年却需要重新回到双位数增长,所以2026年下半年实际上是爱美客新增长模式第一次真正的压力测试。
AestheFill需要继续增长,解索橙需要开始贡献收入,射频设备需要完成商业化,嗨体新增适应症也需要重新打开增长空间。几条产品线至少要有两到三条同时产生明显增量,公司才有机会完成这次增长反转。
市场现在最大的分歧也在这里。光大证券预计爱美客2026年至2028年营业收入分别达到26.04亿元、29.83亿元和37.11亿元,归母净利润分别达到12.98亿元、16.16亿元和20.72亿元。国泰海通的预测明显更谨慎,预计同期营业收入分别为25.50亿元、27.38亿元和28.82亿元,归母净利润分别为12.76亿元、13.87亿元和14.52亿元。
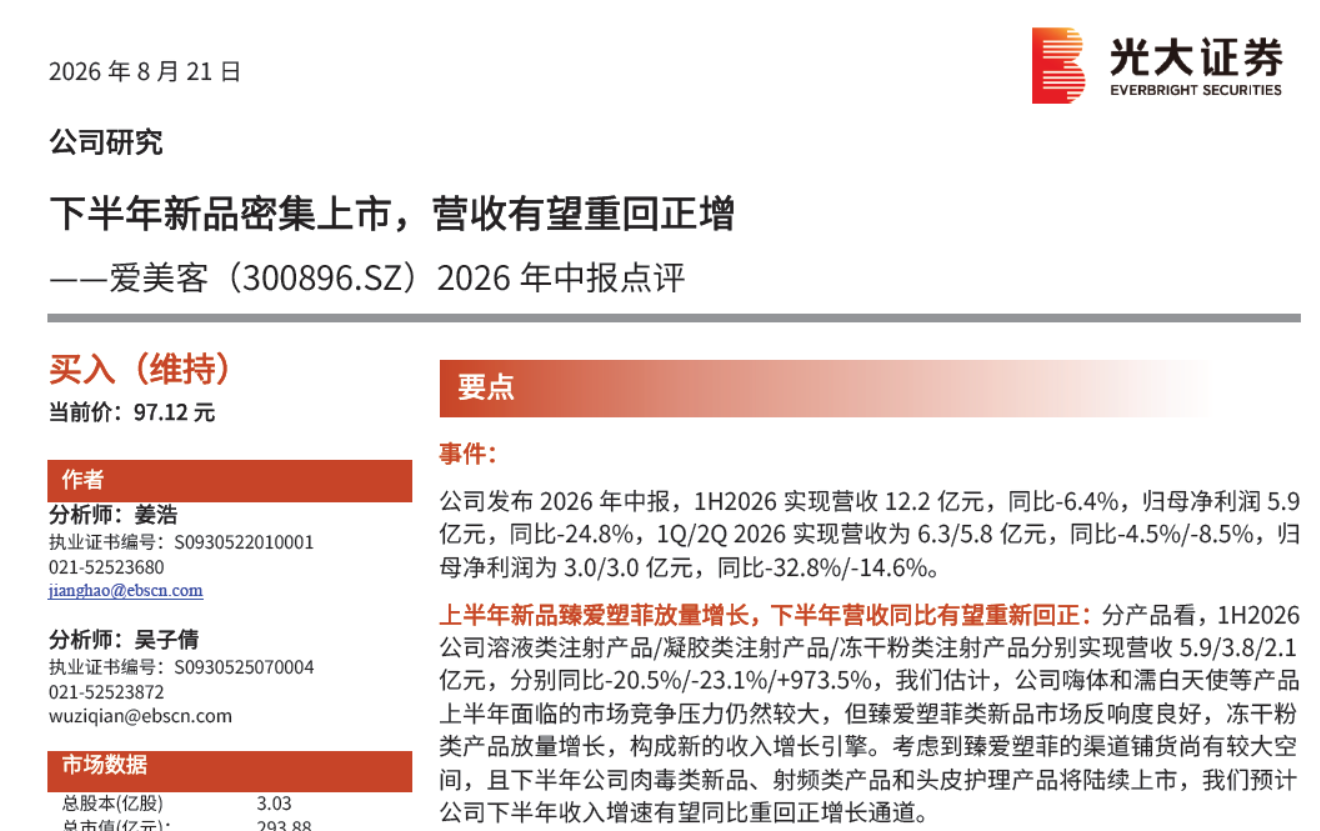
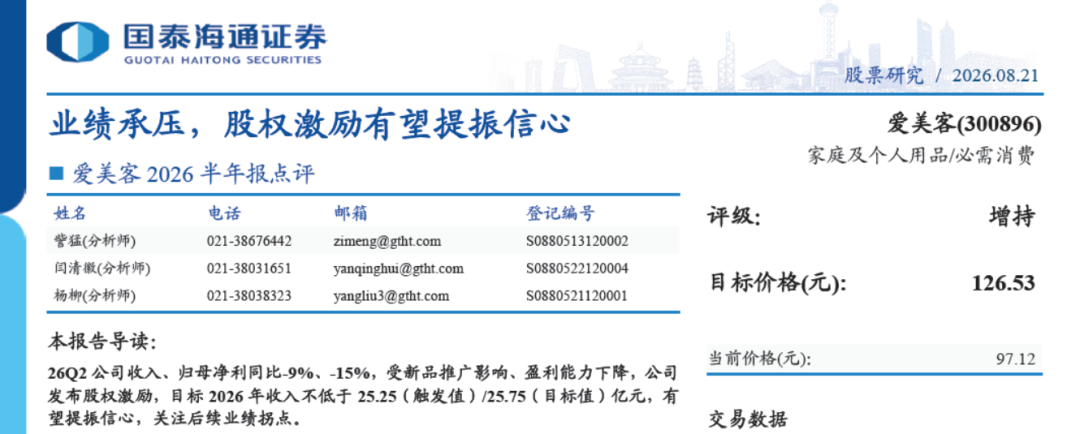
两家机构对2026年的判断差异并不大,真正的差距出现在2027年和2028年。到2028年,一家预计收入37.11亿元,一家预计28.82亿元,相差超过8亿元;归母净利润一个预计20.72亿元,一个只有14.52亿元。这个分歧本身就说明,目前市场并不缺爱美客的产品故事,市场缺的是平台模式能不能真正跑通的证据。接下来需要持续跟踪四个指标:
第一,原有溶液类和凝胶类产品什么时候止跌。如果旧业务继续保持20%左右的下降速度,新产品即使增长很快,也会长期处于填坑状态。
第二,冻干粉收入能不能继续向上突破。2026年上半年2.09亿元已经证明AestheFill具备形成大单品的基础。下一步真正重要的是年收入能不能稳定迈向5亿元甚至更高,而不是继续关注同比973%这种低基数数字。
第三,销售费用率能不能下来。2026年上半年销售费用同比增长62.89%,销售费用率接近20%。如果收入重新增长后费用率开始下降,说明渠道和医生资源产生了复用价值。如果收入增长仍然依赖销售费用同步高速增长,公司的利润率中枢就需要重新评估。
第四,REGEN这笔并购最终能不能证明资本回报。截至2026年6月底,爱美客商誉16.41亿元,其中REGEN形成的商誉约13.05亿元。公司半年报已经明确提示,如果REGEN经营不达预期,需要计提商誉减值。同时,REGEN与AestheFill原中国独家经销商之间的重大仲裁仍在审理,若败诉可能产生赔偿责任。
所以,REGEN未来两年的意义远远超过AestheFill卖了多少。这笔交易在验证爱美客另一项更重要的能力:能不能把海外成熟资产买进来,完成控制权整合,再利用中国渠道和全球网络持续放大价值?
爱美客已经不再需要等待另一个完全复制嗨体的产品,真正需要建立的是一套能够持续制造大单品的系统。2026年上半年,冻干粉新增约1.89亿元收入,已经填补旧业务收入缺口的大约69%。如果2026年下半年开始出现旧业务降幅收窄、新品持续放量、销售费用率回落三个信号,爱美客的第二增长阶段才算真正开始。到那个时候,市场讨论的重点也会从“谁是下一个嗨体”,转向另一个更重要的问题:
爱美客能不能从一家依靠超级单品成长起来的公司,真正变成一家能够连续推出大产品的医美平台?