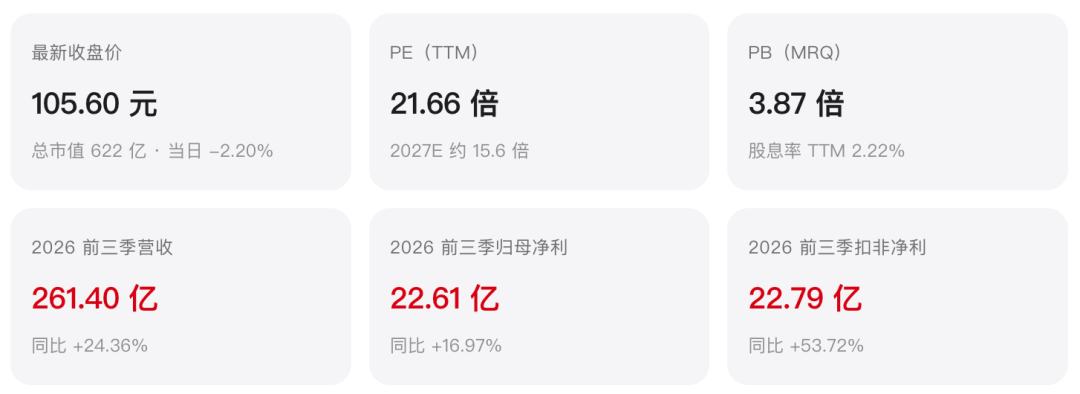
一句话判断安克创新依然是一家质地优秀的出海消费电子龙头,2026Q3 的"归母净利?27%"是一场"财务假摔",而非经营恶化——同期扣非净利+61.23%,是近几个季度最快。归母与扣非之间约 2.8 亿的差额,几乎全部来自三件非经营性的会计扰动:①持有的南芯科技(688484)股价回落,公允价值变动损失约?3.54 亿(非现金);②人民币升值带来的汇兑损失;③上半年 14.47 亿 IEEPA 关税退税红利在 Q3 基本出清。当前 105.60 元、PE(TTM) 21.66 倍(2027E 15.6 倍),处于自身历史中低位。结论:这是一只"被账面浮亏错杀"的优质白马,值得用"看扣非、看现金流、看存货消化"的视角重新审视——但真正的分歧不在 Q3 利润,而在83.9 亿存货能否在 Q4 旺季消化、以及剔除退税后毛利率的真实水平。买它,买的是"连续 8 年双增+品牌全渠道护城河"的复利,但要为"存货、汇率、竞争加剧"三点留好安全边际。
最需要留意的三处"不对劲"①存货激增,是当下最大的分歧点——期末存货 83.90 亿,较年初+67.91%,叠加资产减值损失 4.86 亿(+67.43%),Q3 单季经营现金流?3.45 亿。这是"应对关税+旺季备货"的主动行为,但若 Q4 海外需求不及预期,这批存货就是下一颗减值地雷。②汇率敞口对冲不足——境外收入占 94.84%,人民币升值下,财务费用暴增 936%(前三季 1.81 亿),而外汇远期合约投资收益反而?82.23%,说明套保比例与美元资产增量不匹配,汇率仍是利润表的持续扰动源。③关税退税是"一次性红利"——上半年 14.47 亿退税把毛利率抬到 49.82%,Q3 退税出清后毛利率回落 9pct(至 46.02%),剔除退税后毛利率同比基本持平微降。这三点共同指向:安克的主业(扣非+53.7%)是健康的,但利润表正被"存货、汇率、一次性红利消退"三个变量持续扰动,需要用"看扣非+看经营现金流"的长期视角,而非单季归母净利来判断它。
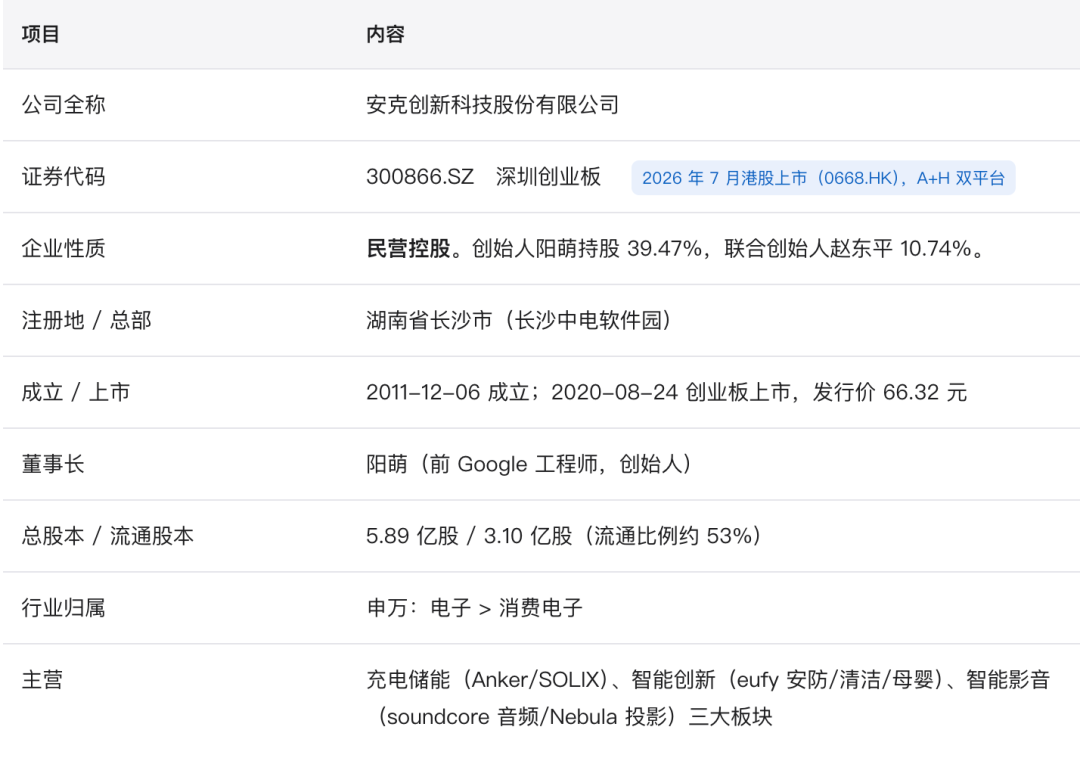
概况这是一家什么公司
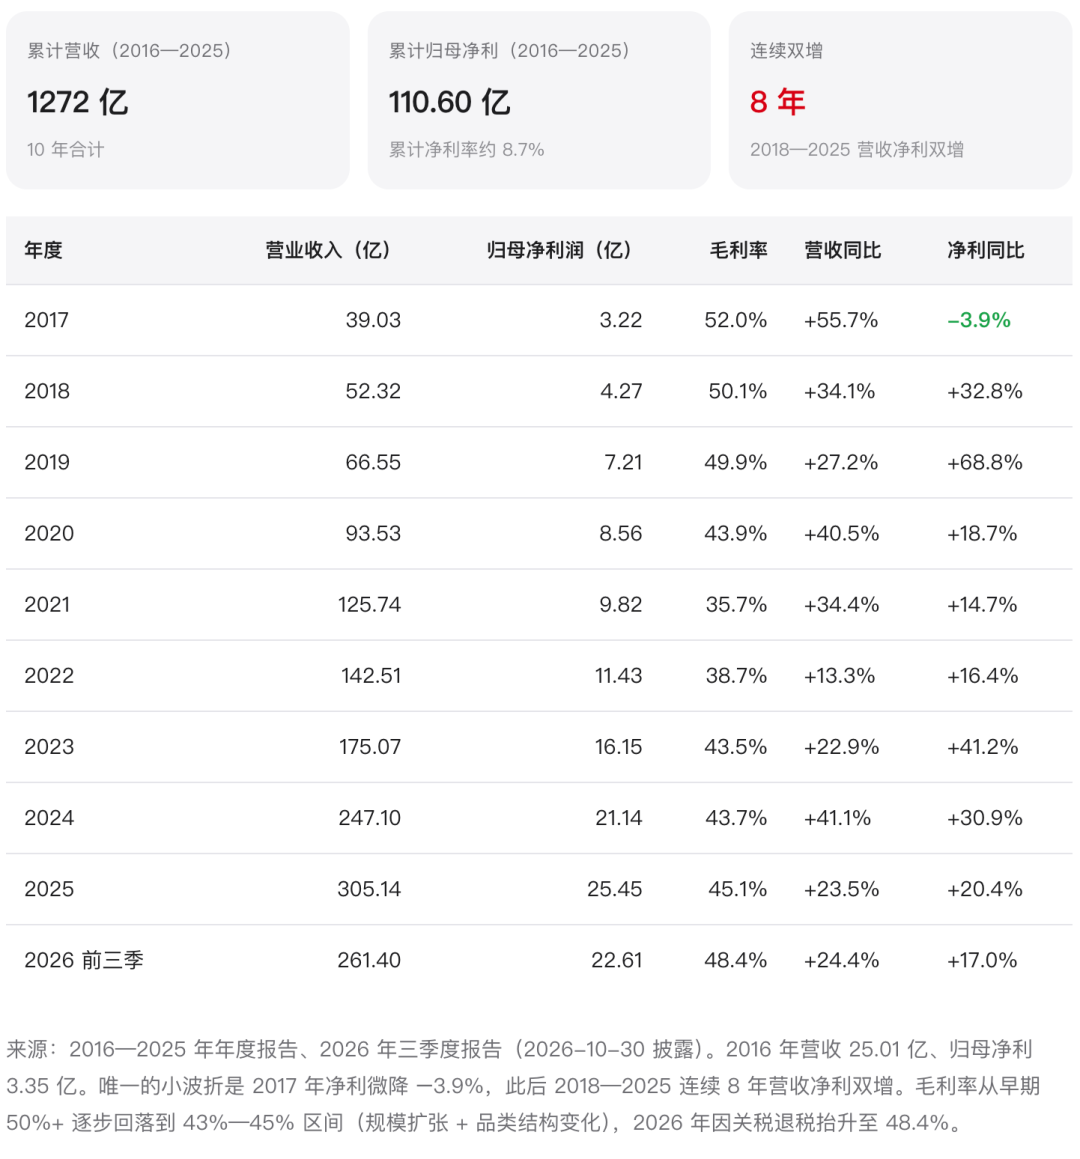
上市以来累计赚了多少
口径说明:2016 年至今(含上市前 4 年+上市后 6 年)的年度归母净利润。安克是 A 股极其稀缺的"复利成长"样本:2018—2025 年营收、净利连续 8 年双增,营收从 25 亿(2016)到 305 亿(2025),10 年约 12 倍;归母净利从 3.35 亿到 25.45 亿,10 年约 7.6 倍,中间几乎无波折。
全史发展历程:一个 Google 工程师的出海五幕戏
第一幕· 2011—2016
Google 工程师下海,从一根数据线起家
2011 年阳萌从 Google 辞职,创立安克(Anker),在亚马逊卖充电配件起家,主打"高质价比",2016 年营收 25 亿、净利 3.35 亿,成为亚马逊充电品类第一。
第二幕· 2017—2020
多品牌矩阵,登陆创业板
孵化 eufy(智能家居)、soundcore(音频)、Nebula(投影)多品牌,2020 年 8 月创业板上市(发行价 66.32 元),营收破 93 亿。
第三幕· 2021—2023
渠道多元化+储能第二曲线
线下(沃尔玛、百思买)+独立站+ Anker SOLIX 储能多点开花,2023 年营收 175 亿,全球化渠道网络成型。
第四幕· 2024—2025
储能爆发,营收破 300 亿
阳台光储全球出货第一,2025 年营收 305 亿、净利 25.45 亿,完成"连续 8 年双增"的里程碑。
第五幕· 2026(进行中)
A+H 上市+关税红利+ Q3 假摔
2026 年 7 月港股上市(A+H),收到 14.47 亿关税退税,但 Q3 南芯科技浮亏+汇兑+退税红利消退,归母净利单季?27%(扣非+61%),股价高位回落 24%。
来源:招股书、年度报告及公开报道。2026 年 9 月启动"One Anker"品牌归一,将 Anker、eufy、soundcore、AnkerWork、AnkerMake 五大子品牌统一为 Anker 主品牌。
第一刀主营业务:钱从哪来,哪块在涨
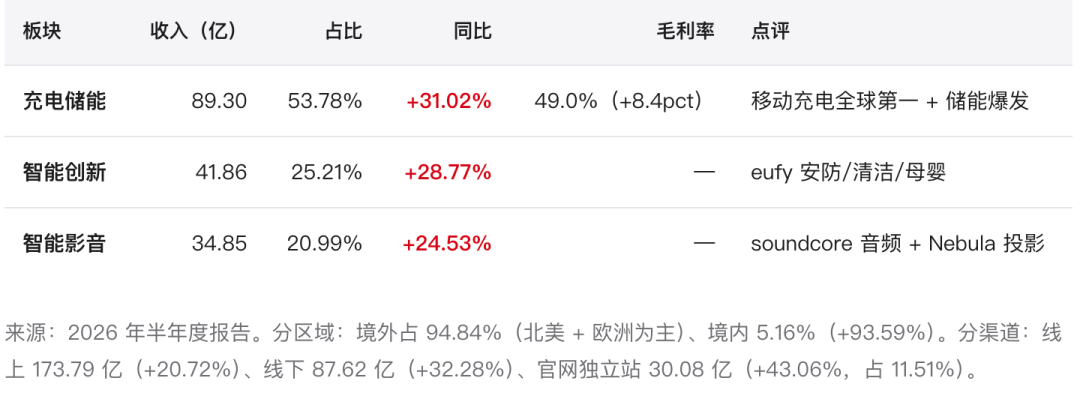
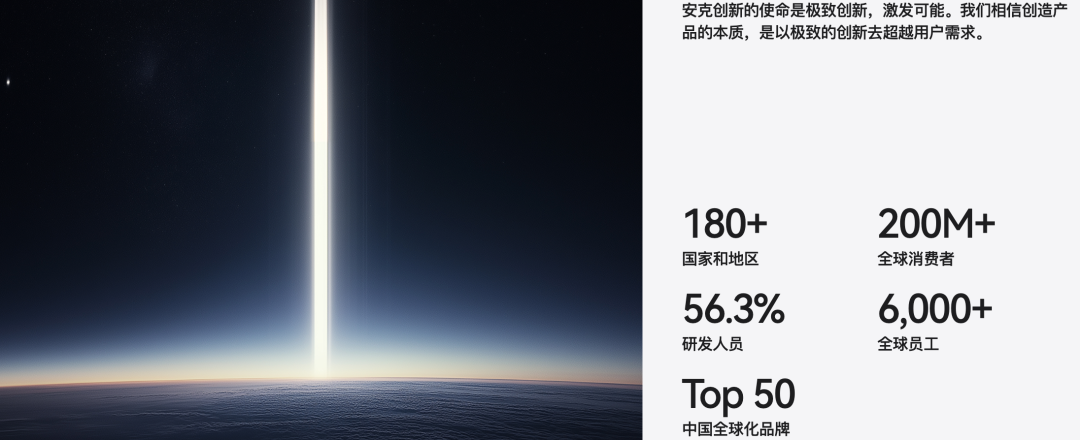
安克的生意一句话:做自有品牌的消费电子,卖到海外去——境外收入占 94.84%,靠"品牌+全渠道+技术平台化"三大引擎,而不是低价铺货。三大板块:充电储能(基本盘+最大弹性)、智能创新(第二曲线)、智能影音(稳健)。
图 1:主营构成(2026 中报,产品维度)
单位:占营业收入比重 充电储能 53.8%是绝对主力
三大板块2026H1 口径充电储能类53.8%智能创新类25.2%智能影音类21.0%
来源:2026 年半年度报告(2026-08-31 披露)。充电储能类 89.30 亿(53.78%)、智能创新类 41.86 亿(25.21%)、智能影音类 34.85 亿(20.99%)。注:2026 年三季报未披露分产品收入。各板块赚钱能力与增长趋势(2026H1)
核心竞争力(护城河在哪)安克的护城河不是单一爆款,而是"品牌+全渠道+技术平台化"的组合壁垒:①品牌壁垒——Anker 是全球移动充电第一品牌、SOLIX 阳台光储出货全球第一,品牌溢价支撑 48%毛利率,远超"亚马逊铺货型"同行;②全渠道壁垒——线上(亚马逊+官网独立站占 11.51%)+线下(沃尔玛、百思买等,+32.28%)+德国柏林首家直营店,渠道抗风险能力强;③技术平台化——自研 Thus A1 存算一体音频芯片、端侧 AI、全球 873 项发明专利,跨品类复用。这三点让它从"卖货的"升级为"做品牌的",增速虽慢于纯铺货型对手(绿联+44%),但护城河更深、更抗周期。
图 2:2016—2026Q3 营收与归母净利润趋势
单位:亿元 2026 为前三季度累计口径 连续 8 年双增的"复利曲线"
080160240320201620172018201920202021202220232024202526Q1-3营业收入(亿)归母净利润(亿)
来源:2016—2025 年报、2026 三季报。
营收 25.01/39.03/52.32/66.55/93.53/125.74/142.51/175.07/247.10/305.14/261.40 亿,
归母净利 3.35/3.22/4.27/7.21/8.56/9.82/11.43/16.15/21.14/25.45/22.61 亿。
图 3:2026 前三季度单季归母净利同比 vs 扣非净利同比(剪刀差)
单位:% 绿=归母净利,红=扣非净利,反映"财务假摔"
80%40%0%-40%-4.9%+24.4%2026Q1+83.3%+70.9%2026Q2-27.0%+61.2%2026Q3归母净利同比扣非净利同比
来源:2026 年一/二/三季报。Q1 归母-4.87%/扣非+24.39%;Q2 归母+83.33%/扣非+70.93%;Q3 归母-27.04%/扣非+61.23%。Q2 归母被南芯浮盈抬高、Q3 被南芯浮亏砸低,扣非则一路高增长。
读图:这张剪刀差图是理解安克 2026 年的钥匙。扣非净利(红柱)三个季度都稳定高增长(+24%→+71%→+61%),但归母净利(绿柱)在 Q2 被"南芯浮盈"推到+83%,又在 Q3 被"南芯浮亏"砸到?27%。主业一路在加速,利润表的起伏几乎全是"持有的南芯科技股价波动"这一个变量造成的——这就是典型的"财务事件"而非"经营事件"。
图 4:近 7 个季度毛利率走势
单位:% 纵轴 40%—58%,Q3 单季 46.02%(同比+1.42pct,环比-9.03pct)
40%44%48%52%56%
25Q125Q225Q325Q426Q126Q226Q346.0%
来源:单季财报测算(毛利率= 1 ?单季营业成本/单季营业收入)。25Q1 43.28%/25Q2 46.00%/25Q3 44.60%/25Q4 45.92%/26Q1 43.64%/26Q2 55.05%(关税退税抬升)/26Q3 46.02%(退税出清回落)。
读图:2026Q2 毛利率飙到 55.05%,是"14.47 亿 IEEPA 关税退税冲减成本"的一次性抬升;Q3 退税基本出清,毛利率回落到 46.02%。关键结论:剔除退税后,Q3 毛利率同比基本持平微降(管理层口径前三季剔除退税后仍+0.5—1pct)——主业盈利质量并未恶化,只是"一次性红利"退潮。
第二刀三张报表:逐项拆,找出那个"不对劲"的科目
利润表:增收不增利,元凶是"公允价值变动+汇兑"
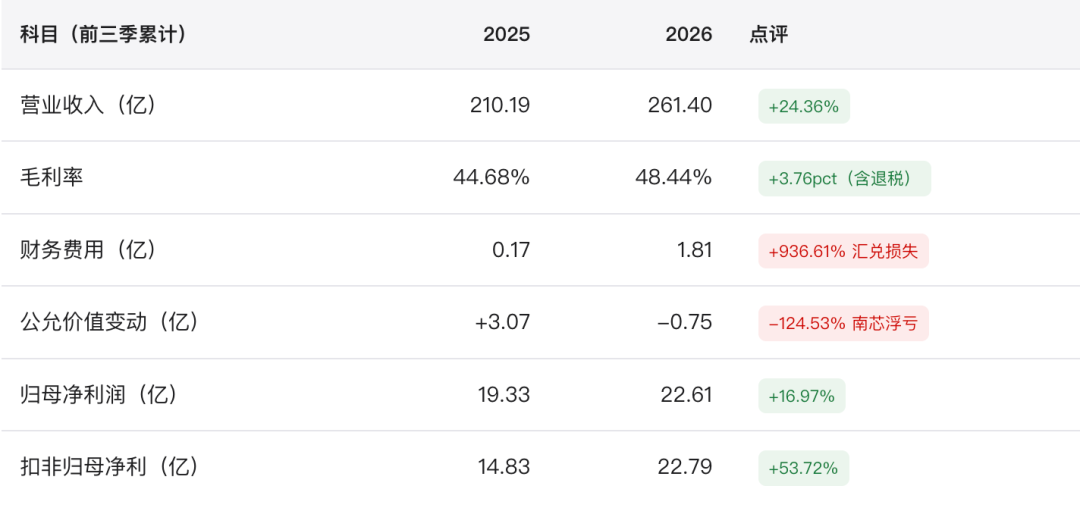
异常科目:公允价值变动-124.53%+财务费用+936.61%安克 2026 年"增收不增利"的真相,拆开利润表一目了然:①公允价值变动从+3.07 亿反转为?0.75 亿(Q3 单季?3.54 亿),几乎全部来自持有的南芯科技(688484.SH)股价回落——这是非现金、非经营性的账面浮亏;②财务费用从 0.17 亿暴增到 1.81 亿(+936.61%),是人民币升值下的汇兑损失+可转债利息增加;③资产减值损失 4.86 亿(+67.43%),主因存货跌价(Q3 单季已收敛到 0.42 亿)。这三项合计拖累约 6 亿,恰好对应"归母+16.97% vs 扣非+53.72%"的巨大差额。用肖星的话——这是典型的"利润质量受公允价值波动+汇率扰动"的扰动,而非经营恶化。看安克,必须用"扣非"这根准绳。
资产负债表:干净,但"存货+交易性金融资产"要盯住
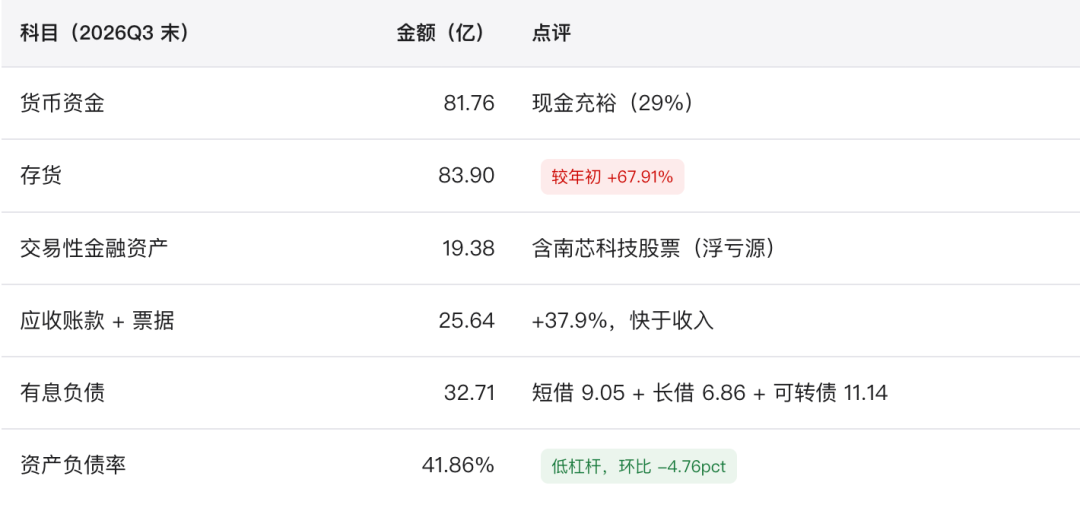
资产虚实+有息负债结构安克的资产负债表整体"轻、且干净"——货币资金 81.76 亿、资产负债率仅 41.86%、流动比率 2.57,是典型的轻资产品牌公司底色,有息负债仅 32.71 亿(含 11.14 亿可转债),财务风险低。但"虚"和"需警惕"的部分集中在两处:①存货 83.90 亿(+67.91%)——这是"应对关税+旺季备货"的主动堆积,但存货周转天数已升至 134 天(+25 天),若 Q4 需求不及预期,减值会继续侵蚀利润(前三季已计提 4.86 亿);②交易性金融资产 19.38 亿——其中含南芯科技股票,这块"以公允价值计量"的资产是 2026 年利润表最大的"不稳定源"。杜邦拆解(估算):ROE(加权) 17.84%≈净利率 9.01%×总资产周转 1.09 次×权益乘数约 1.72 倍(负债率 41.86%),属于"中净利率+高周转+低杠杆"的健康模型,与松发股份(高杠杆)形成鲜明对比。
现金流量表:转正,但 Q3 单季为负,是存货的代价
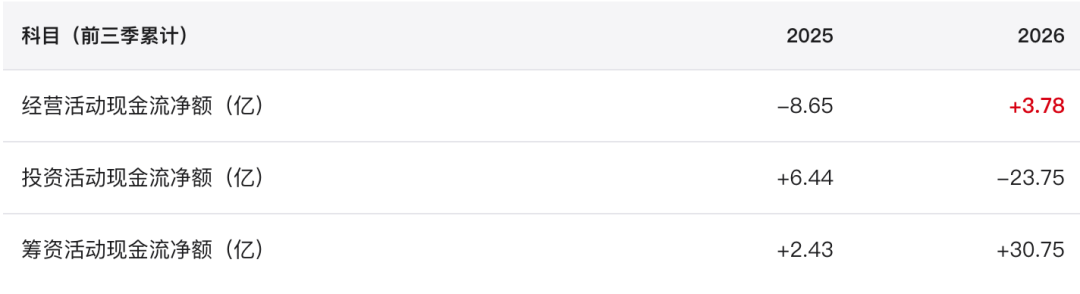
经营现金流前三季+3.78 亿(同比+143.68%),是"业务现金净流入+关税退税"的共同结果,但 Q3 单季?3.45 亿——核心是旺季备货(存货+22.4 亿)占用了现金。投资现金流?23.75 亿是"理财到期减少+扩产",筹资现金流+30.75 亿主要来自港股上市募资。一句话:主业在赚钱,但 2026 年的钱被"备货"和"投资"吃掉了,现金流的验证要等到 Q4 旺季回款。
第三刀公司治理:谁说了算,靠不靠谱
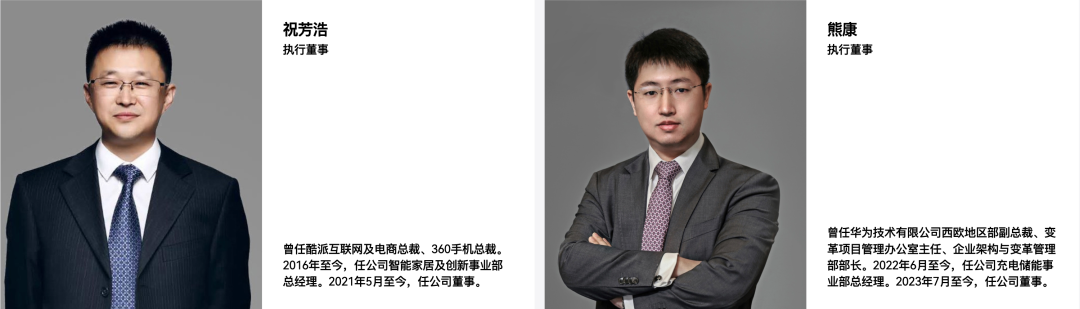
股权结构:创始人控股+顶级机构+社保基金
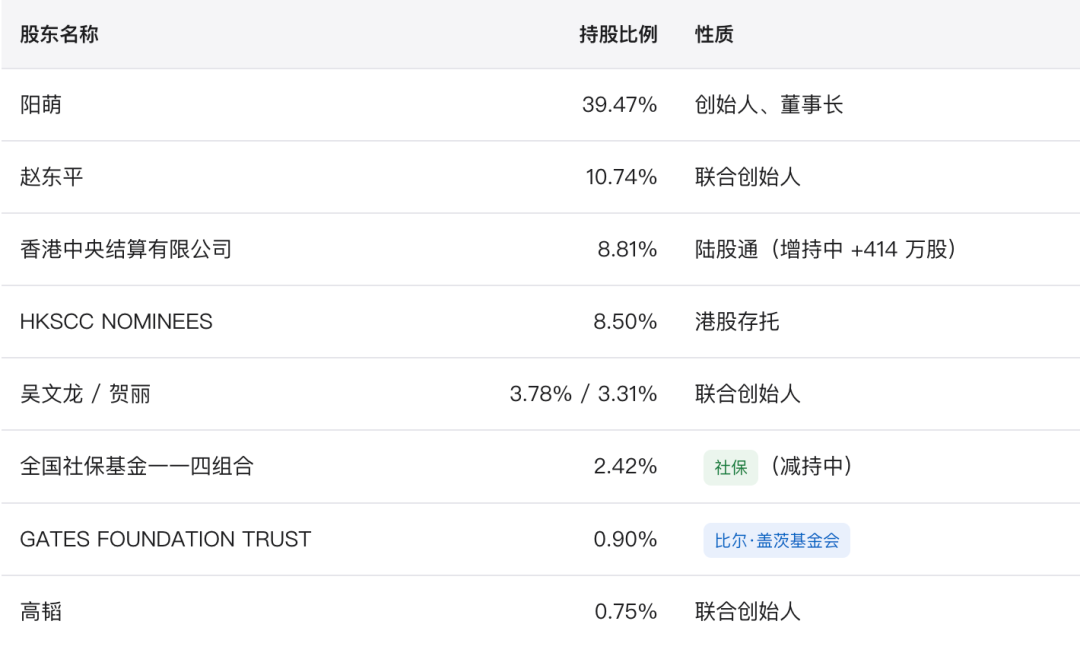
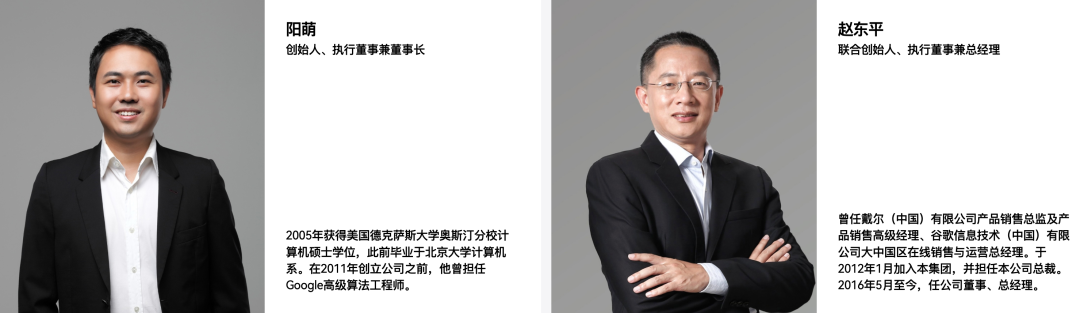
治理要点①创始人团队高度控股——阳萌(39.47%)+赵东平、吴文龙、贺丽、高韬等联合创始人,合计持股约 60%,控制权稳定、利益绑定深;②顶级长线机构背书——社保基金一一四组合(2.42%)、比尔·盖茨基金会(0.9%)现身十大股东,是国际资本对这家"中国出海品牌"的用脚投票;③治理干净——无重大信披违规、无高质押,A+H 双平台治理规范。整体看,安克的治理是"加分项",与"一股独大但扩张激进"的松发、"大股东减持"的巨人形成对比。唯一要留意的是社保基金一一四组合近期有小幅减持(?50.9 万股),需观察是否持续。
第四刀分红与回购:真金白银给了多少
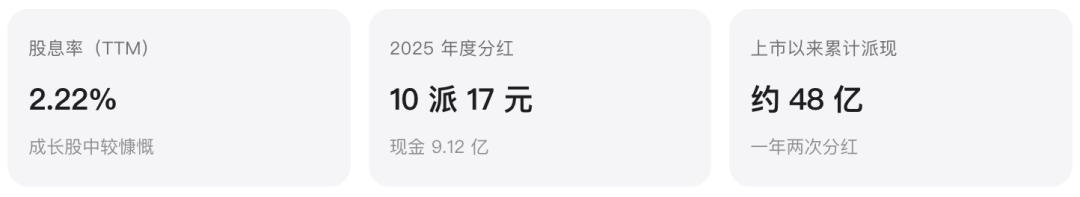
安克是"成长+分红"兼顾的稀缺样本:自 2023 年起一年两次分红,2025 年度 10 派 17 元(9.12 亿)+ 2025 中期 10 派 7 元(3.75 亿),全年合计 12.87 亿,对应 2025 年归母净利 25.45 亿的分红率约 51%;2026 中期继续 10 派 8 元(4.72 亿)。股息率 2.22%虽不算高,但对一家仍处高增长期(营收+24%)的成长股而言,能拿出过半利润分红,既体现了现金流的真实,也体现了回报股东的诚意——这一点显著优于不分红的松发、低分红的巨人和巨星。
第五刀研发投入:这家公司到底"硬"在哪
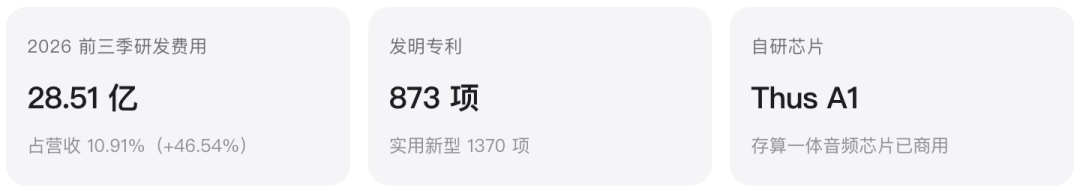
安克的研发费用率约 11%(消费电子里属中上),但它的"硬"在于"技术平台化"而非单一爆款:
自研芯片(最硬的技术资产):Thus A1 存算一体 AI 音频芯片已落地耳机、助听器,是"根技术"路线的样板。
跨品类复用:把充电的电源管理、储能的电池管理、安防的 AI 视觉等技术做成"模块化研发体系",多品类共享底层能力。
端侧 AI:与香港理工大学成立联合实验室,聚焦端侧模型与芯片优化。
但需客观看待:2025 年销售费用 68.26 亿是研发 28.92 亿的 2.36 倍——支撑收入的核心引擎仍是"营销"而非"技术",这是"科技标签"与财务现实之间的落差,也是它区别于真正"技术驱动"公司的关键。
第六刀估值:现在到底贵不贵
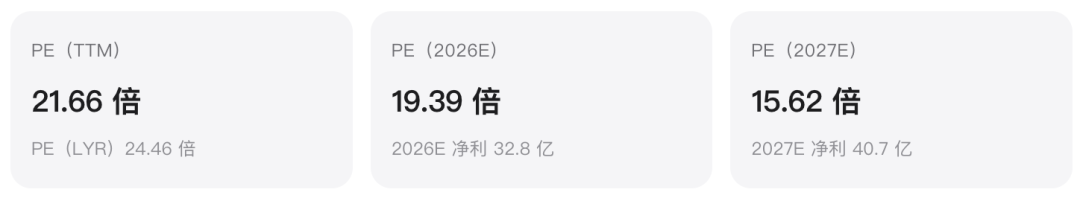
图 5:PE / PB / PS 估值位置
单位:倍 PE(TTM) 21.66 / PB(MRQ) 3.87 / PS(TTM) 1.75
当前估值(倍)PE(TTM)21.66PB(MRQ)3.87PS(TTM)1.75对标:绿联科技 PE(TTM)约 45×,安克增速慢于绿联但品牌与全渠道护城河更深
来源:行情快照(2026-11-12)。PS(TTM)=市值 622 亿÷营收 TTM 356.35 亿≈ 1.75 倍。股价年内-5.62%,52 周区间 88.71—138.37 元,较 9 月高点 138.37 回撤约 24%。H 股 96.80 港元,PE 17.05 倍。
估值判断:历史中低位,不贵但也不算极端便宜安克 PE(TTM) 21.66 倍、前瞻 2027E 仅 15.62 倍,处于自身历史中低位(其历史 PE 中枢在 25—40 倍,当前已从 9 月高点回撤 24%)。对一家连续 8 年双增、ROE 20%+、低杠杆、分红率 51%的消费电子龙头而言,这个估值不贵。但"便宜"有两面性:①它反映了市场对"增速放缓(从 40%+降到 24%)+存货风险+汇率扰动"的担忧;②相比之下,同行绿联科技 PE 约 45 倍(增速 44%更快),市场正在为"高增速"付出更高溢价,而安克是"增速换挡的守成者"。机构一致预期 2026—2028 归母净利 32.82/40.73/49.86 亿(+29%/+24%/+22%),对应 2027E PE 15.6 倍、2028E PE 12.8 倍,中长期"复利成长"的性价比已经显现。机构综合目标价 146.73 元,隐含约 39%上行空间,7 家覆盖机构全部给出买入/增持。
第七刀四类风险:什么情况下会亏钱
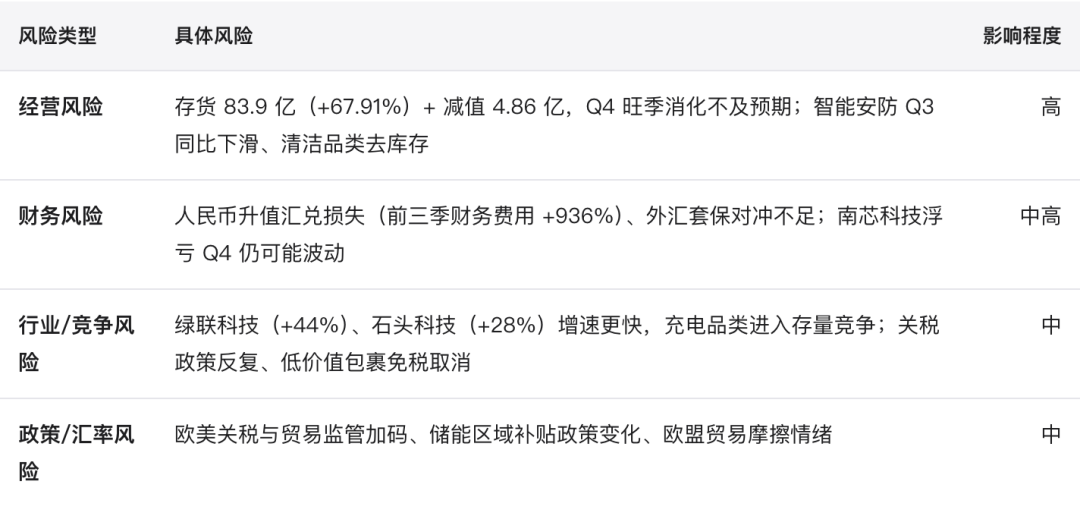
最需要警惕的"亏钱场景"①存货变"地雷"——这是安克当下最大的变量。83.9 亿存货(+67.91%)是"赌 Q4 旺季+赌关税"的主动加仓,若海外圣诞季需求不及预期,存货跌价会继续放大(前三季已计提 4.86 亿),利润和现金流双杀;②汇率持续逆风——境外收入占 94.84%,人民币若继续升值,汇兑损失会持续侵蚀利润(财务费用已+936%),且公司套保比例不足;③"一次性红利"退潮的裸泳——关税退税 14.47 亿在 Q3 基本出清,市场正在重新定价"剔除退税后"的真实盈利,若 Q4 毛利率继续回落,会引发估值下修。这三点共同指向:安克的长期逻辑(出海品牌+复利成长)没问题,但 2026 年的短期利润表被"存货、汇率、一次性红利"三个变量绑架,买它的时点比买它的方向更重要。
第八刀行业空间与竞争格局
行业空间:出海消费电子,储能是最大增量
全球消费电子出海是一个数万亿级的赛道,安克卡位的三个细分都在增长:移动充电(全球稳定刚需,安克 2025 年收入全球第一)、消费级储能(便携储能+阳台光储+户储,是增速最快的第二曲线,安克阳台光储出货全球第一,2026 年储能增速回升至"大几十")、智能家居(安防、清洁、投影、母婴)。其中储能是决定安克下一阶段天花板的关键——2025 年储能收入突破 45 亿,2026 年 9 月发布 Anker SOLIX Solarbank Max 家庭光储(7kWh 起可扩 42kWh)、澳洲户储一体机、美国便携新品,正从"消费电子"向"绿色能源"延伸。
竞争格局:出海大卖分层,安克是"品牌型"第一梯队
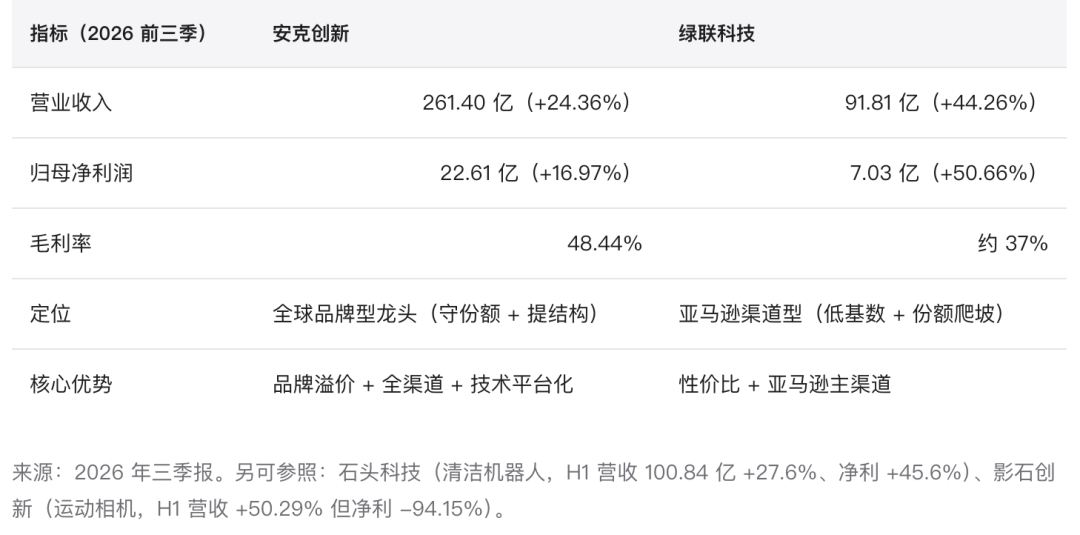
对标结论:增速慢,但护城河深安克与绿联,是出海消费电子的两种典型路径:绿联是"亚马逊铺货型"——增速快(+44%)、毛利率低(约 37%)、以亚马逊为主渠道,正处于"低基数+份额爬坡"的进攻期;安克是"品牌全渠道型"——增速慢(+24%)、毛利率高(48.44%)、官网+线下+直营店多渠道,是"守份额+提结构"的守成者。市场短期用"增速"投票(绿联股价+18%、安克?9%),但长期看,安克的品牌溢价、全渠道抗风险能力和技术平台化,是比"高增速"更可持续的护城河。真正的变量是:安克能否靠储能(第二曲线)和母婴/健康(第三曲线)把增速重新拉起来,摆脱"守成者"的估值压制。
测算三档情景:悲观、中性、乐观
以下三档测算基于 2027 年归母净利润的关键假设,均为估算,测算公式与依据列明,不构成投资建议。总股本 5.89 亿股。
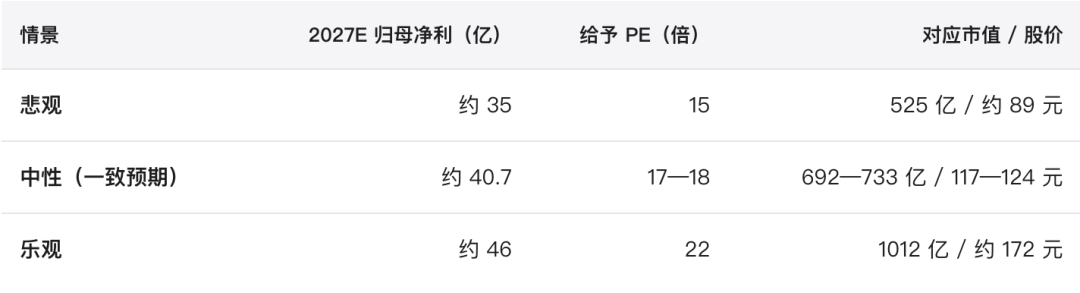
关键假设与测算依据①悲观情景:储能增速回落+存货减值扩大+汇率持续逆风,2027 年净利仅 35 亿(较一致预期下修 14%),给 15 倍 PE(增速换挡的合理折价),约 525 亿、89 元。②中性情景(基准):储能维持"大几十"增速+安防新品放量+母婴/健康增量,2027 年净利 40.7 亿(券商一致预期),给 17—18 倍 PE,对应 692—733 亿、117—124 元。③乐观情景:储能爆发+品牌溢价+机器人/端侧 AI 期权兑现,2027 年净利 46 亿,给 22 倍 PE(回归成长股历史中枢),约 1012 亿、172 元。测算公式:市值=归母净利× PE;股价=市值÷总股本 5.89 亿股。给予 PE 参照安克历史估值中枢(25—40 倍,当前已回落至 21.66 倍)及机构目标价 146.73 元。
图 6:三档情景估值区间
单位:元/股 当前价 105.60 元
三档情景对应估值区间(元/股)0 元89 元178 元悲观 89 元中性 115—125 元乐观 172 元当前 105.60 元
来源:估算测算,公式"股价=归母净利×PE÷总股本"。总股本 5.89 亿股。净利取券商一致预期与情景假设,PE 取可比区间。
读图:当前 105.60 元,介于悲观(89 元)与中性(117—124 元)之间、偏中性下方约 85%位置。也就是说,现价已经部分反映了"增速换挡+存货风险"的悲观预期,但尚未完全定价 2027 年的修复。若储能/安防如期放量、Q4 存货顺利消化,估值有向中性甚至乐观修复的空间;反之若存货暴雷、汇率持续逆风,也有向 89 元附近回落的风险。
结论多少钱值得买,怎么买
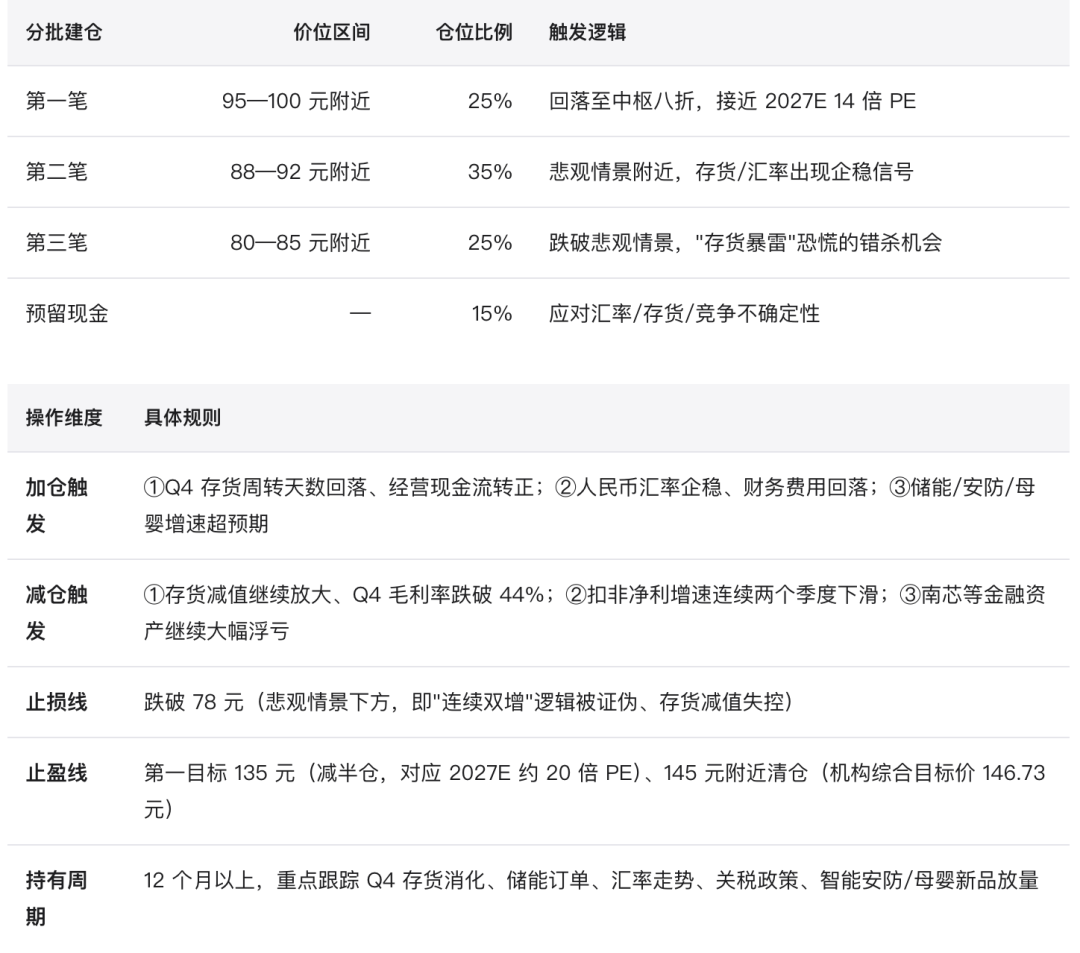
建仓成本价建议当前 105.60 元,估值处历史中低位、不算贵但也不极端便宜。合理价值中枢约 120 元(对应 2027 年净利 40.7 亿、17.5 倍 PE)。按"中枢打八折留安全边际"的原则,建议建仓成本控制在 95—100 元附近及以下(≈中性中枢的 80%,对应 2027E PE 约 14 倍)。依据:①悲观情景 89 元提供约 10%缓冲;②股价已从 9 月高点回撤 24%,接近 52 周区间(88.71—138.37 元)中下部;③连续 8 年双增+ ROE 20%++分红率 51%的质地,提供了扎实的下行保护;④Q3 是"财务假摔"而非经营恶化,扣非+61%反而加速。但必须等待"Q4 存货消化+汇率企稳"的信号,不宜在"存货悬顶"时一次性重仓。
量价近 60 个交易日量价全景
图 7:近 60 个交易日收盘价走势
单位:元 区间 2026-08-13 至 2026-11-12
100110120130140
08-1309-0109-2210-1511-12105.60 元
来源:日K线数据(前复权)。近 60 日股价从 8 月中旬 117 元附近震荡上行,9-03 触及 136.36 元阶段高点(接近 52 周高 138.37 元),随后一路回调,10-30 三季报后加速下跌,11-03 触及 101.65 元低点,11-12 回落至 105.60 元。60 日区间最大回撤约 25%。
图 8:近 60 个交易日成交额与换手率(阶段示意)
成交额单位:亿元 换手率单位:%
量价特征(近 60 日,按阶段示意)8月底部企稳9月冲高 136 元10月三季报后回落11月缩量震荡单日成交额 1.8—11.3 亿元
来源:日K线数据。近 60 日成交额单日多在 1.8—11.3 亿元,换手率极低(常态 0.5%—1.9%),反映筹码稳定、机构持仓为主。9 月冲高放量、10 月三季报后放量下跌、11 月缩量企稳,整体是"低换手+事件驱动脉冲"的量价特征,符合"优质白马"的低波动底色。
最后一句大白话安克创新干的是一桩"把中国制造做成全球品牌"的漂亮生意——充电宝、储能电池、扫地机,卖到 180 个国家,连续 8 年营收利润双双增长,还能拿出过半利润分红。它 2026 年三季报那个"净利跌 27%",不是货卖不动了,而是被"手里攥着的南芯股票跌了+人民币升值+去年那笔关税退税花完了"三件事联手"冤枉"了——真正的主业利润其实涨了 61%。所以你要做的,不是盯着那个吓人的?27%慌神,而是问自己一句话:当它这 80 多亿存货在圣诞季变成现金、当汇率这根弦松下来的时候,这家连续 8 年双增的公司,值不值得你现在 105 块钱的位置,先买一小口、再慢慢加?

2026年度计划完成《财报八刀·实战篇》【48/100篇】,深度剖析、长期跟踪中国优秀企业直至成为全球优秀企业。
《财报八刀·实战篇》往期内容:
《财报八刀·实战篇》-第1篇: 吉利汽车
《财报八刀·实战篇》-第2篇: 方寸镜·无限远:全球蜂窝物联网模组龙头·从"模组硬件"向"端侧 AI +解决方案"的第二次曲线
《财报八刀·实战篇》-第3篇: 建发股份除了建大门它还是什么公司?一份不需要任何投资基础的拆解
《财报八刀·实战篇》-第4篇: 特宝生物:一家靠一支乙肝针剂,撑起八成收入的公司
《财报八刀·实战篇》-第5篇: 这是一家赚钱能力很强、账上很干净、但正被政策和换老板这两件事压着的好公司,市场因为短期坏消息把它打到了历史最便宜的位置。
《财报八刀·实战篇》-第6篇: 一家靠卖「开会设备」赚钱的公司现在算不算便宜货?
《财报八刀·实战篇》-第7篇: 用"卖打印机+卖墨盒"的逻辑,3分钟看懂「安图生物」
《财报八刀·实战篇》-第8篇: 2.4 亿人打喷嚏,只有不到 1%知道:这家公司的药能「根治」过敏
《财报八刀·实战篇》-第9篇: 一家挖金子又挖铜的公司,凭什么被说成"印钞机"?
《财报八刀·实战篇》-第10篇: 西部矿业:一家靠「玉龙铜矿」撑起大半家底、利润跟着铜价走的青海国企
《财报八刀·实战篇》-第11篇: 卖一克金子赚 848 元:这家公司利润涨 51%,收入只涨 4.5%
《财报八刀·实战篇》-第12篇: 火锅丸子龙头安井食品:卖得越来越多,为什么利润反而少了?
《财报八刀·实战篇》-第13篇: 你家药箱里的「999」,现在便宜得有点反常
《财报八刀·实战篇》-第14篇: 一门「一滴水发六次电」的类债券生意:29.99 元创新高之后,还能不能买?
《财报八刀·实战篇》-第15篇: 一家「包租全国高速公路」的红利龙头,值不值得现在买?
《财报八刀·实战篇》-第16篇: 泸州老窖利润砍半,股息率却冲上7.5%:拆完八刀,多少钱值得买
《财报八刀·实战篇》-第17篇: 净利润暴跌15.6%,股价却创52周新高:伊利三季报里的“两本账”
《财报八刀·实战篇》-第18篇: 炒股亏过25亿、窝案未判,这家中药龙头凭什么连续四年把九成利润分给股东?
《财报八刀·实战篇》-第19篇: 电梯天天见的广告,5.26 元的分众传媒:收入四连降,13 家券商为何全票看多?
《财报八刀·实战篇》-第20篇: 三年跌掉四成市值,股息率却飙到 6.3%:被集采打残的济川药业,翻身了?
《财报八刀·实战篇》-第21篇: 海天味业(603288.SH / 03288.HK):酱油龙头的"高分红重估",撞上了业绩下台阶
《财报八刀·实战篇》-第22篇: 累了困了喝东鹏特饮!2026Q3单季利润上市以来首次负增长,那更要喝东鹏特饮!
《财报八刀·实战篇》-第23篇: 从 208 元跌到 65 元:阳光电源蒸发 3000 亿,是黄金坑还是价值陷阱?
《财报八刀·实战篇》-第24篇:海康威视(002415.SZ):从"安防龙头"到"高分红现金牛"的一次重估
《财报八刀·实战篇》-第25篇:自研管线全球第二、年砸 87 亿研发,恒瑞的护城河到底有多深?
《财报八刀·实战篇》-第26篇:全球卖水人药明康德:一年赚 194 亿,比同业便宜一半,为什么大家还是不敢买?
《财报八刀·实战篇》-第27篇:器械一哥的"第一次双降",是黄金坑还是价值陷阱?
《财报八刀·实战篇》-第28篇:不借钱、不扩产、账上 20 亿现金:美亚光电把一台色选机卖成了"现金奶牛"
《财报八刀·实战篇》-第29篇:一年利润翻 1.6 倍,这家卖光纤的公司凭什么跌了 68%还不敢抄底?
《财报八刀·实战篇》-第30篇:「第30篇」洽洽食品(002557.SZ):从"瓜子大王"到"坚果新引擎",一次正在兑现的翻身
《财报八刀·实战篇》-第31篇:「第31篇」白云山(600332.SH):一只被低估的"现金奶牛",为什么现在值得看?
《财报八刀·实战篇》-第32篇:「第32篇」马应龙(600993.SH):一把"痔疮膏"卖了四百年,24 块到底值不值?
《财报八刀·实战篇》-第33篇:「第33篇」兴齐眼药(300573.SZ):毛利率 82%的眼科药龙头,从"高增长"切换到"稳健白马"的十字路口
《财报八刀·实战篇》-第34篇:「第34篇」广汇能源(600256.SH):一台"煤炭+天然气+LNG"的周期发动机,正在从底部点火
《财报八刀·实战篇》-第35篇:「第35篇」上海机场(600009.SH):疫情砸出的坑,还差最后一步没填平
《财报八刀·实战篇》-第36篇:「第36篇」一只"周期印钞机":涨价时一年印出十年利润,跌的时候全吐回去
《财报八刀·实战篇》-第37篇:「第37篇」东阿阿胶(000423.SZ):从"存货爆雷"到"现金奶牛"的一次翻身
《财报八刀·实战篇》-第38篇:「第38篇」茅台最诚实的那个数字,藏在一张没人看的表里
《财报八刀·实战篇》-第39篇:「第39篇」新和成(002001.SZ): 11 倍 PE 的全球维生素龙头,到底便不便宜?
《财报八刀·实战篇》-第40篇:「第40篇」浙江医药:破净的维生素龙头,是便宜,还是便宜没好货?
《财报八刀·实战篇》-第41篇:「第41篇」万华化学(600309.SH):全球化工之王,从"周期王者"切换到"成长白马"的分水岭
《财报八刀·实战篇》-第42篇:「第42篇」净利暴增977%,商誉却挂账18.89亿:晶丰明源这份"漂亮"财报,到底值不值得追?
《财报八刀·实战篇》-第43篇:「第43篇」陕西煤业,中国成本最低的煤炭龙头,现在还能不能买?
《财报八刀·实战篇》-第44篇:「第44篇」巨人网络(002558.SZ):业绩翻倍、股价腰斩,这只"越赚钱越跌"的游戏股现在能抄底吗?
《财报八刀·实战篇》-第45篇:「第45篇」三七互娱(002555.SZ): Q3 净亏 2.96 亿,到底亏在哪?
《财报八刀·实战篇》-第46篇:「第46篇」宏发股份(600885.SH):营收连续 9 年增长的"继电器隐形冠军"
《财报八刀·实战篇》-第47篇:「第47篇」巨星科技(002444.SZ):手工具全球第二,为何"越赚钱越不增利"?
特别鸣谢:
内容大纲:施傅
数据收集:德厚、阿萌
资料分析:施傅、柯神
文字排版:阿萌、山楂
内容校验:阿萌、山楂
施傅:没有头衔,也没有漂亮的履历,只是一个对数字上瘾的普通人。读书、上班、创业、生活——坑踩过,学费交过,钱也亏过。后来明白:世上许多说不清的乱,未必是复杂,只是还没找到那个可以计算的量。把账摊开算一遍,至少清楚一半。数学给不了答案,只给一把尺:能量出轻重,也能量出该不该较真。于是我把生意、投资、生活的糊涂账一遍遍算清楚,写成文章。不预测,不站队,每篇都亲手算过。写过财富源自生活整本书,正在编写《财报八刀·实战篇》共100篇、《家乡的上市公司》、《儿童股商》共16篇和后来才懂(不定篇数,有些事要过几年才写得出来,硬写就成了矫情),希望您可以在生活中发现财富。
行文至此,落笔为终。能在字里行间与您相遇,是偶然,也是缘分。我们以审慎之心对待每一组数据、每一个判断;若有疏漏,欢迎您私信指正。市场的喧嚣终会退去,唯有长期主义值得托付。愿您在财富路上,既有清醒的头脑,也有从容的心。下期见!
加入我们:市场很大,我们很小。我们不会假装自己掌握所有答案,也不会用宏大叙事掩盖判断的粗糙。我们只想把每一篇研究、每一次分析、每一个结论,都做得更扎实一点。如果你愿意和我们一起,在喧嚣里保持冷静,在变化中寻找规律,在平凡中坚持长期主义,那我们就在路上见。少年的肩,应该担起草长莺飞和清风明月。传送门:少年与海
数据来源与口径说明
①财务数据:安克创新 2016—2025 年年报、2026 年三季报(2026-10-30 披露),来自交易所公告及公开财报;②行情数据:截至 2026-11-12 收盘,前复权日 K 线;③股权结构:2026 年三季报十大股东明细;④估值:行情快照 PE(TTM)/PB(MRQ)/PS(TTM);⑤券商一致预期:2026—2028 年归母净利 32.82/40.73/49.86 亿元(机构汇总),目标价 146.73 元(11 月 7 家覆盖机构全部买入/增持)。
未披露说明:2026 年三季报未披露分产品收入,正文主营构成采用 2026 年中报口径并已标注;机器人(机器狗/人形)尚无规模化落地收入,均未纳入测算。
估算说明:三档情景测算、建仓价位、杜邦三因子、累计利润、单季毛利率(由单季营收/成本测算)等均为估算,公式与依据已在正文列明。