三只松鼠当前面临主业盈利能力大幅下滑的困境。2026年第三季度,公司扣除非经常性损益后的归母净利润仅为76.41万元,按该季度92天计算,日均扣非净利润约8300元。
数据揭示了公司主营业务的盈利能力已接近枯竭,尽管前三季度累计净利润同比增长59.71%至2.57亿元,但增长主要依靠第一季度的高基数(2.73亿元)和销售费用大幅缩减(前三季度减少约2.85亿元),而非主业盈利能力的实质性改善。
 利润下滑的真相
三只松鼠"日赚不足9000元"指2026年第三季度主营业务的扣非净利润,而非累计净利润或包含非经常性收益的净利润。反映了公司核心业务盈利能力的严重衰退。
前三季度实现营收73.22亿元,同比下降5.63%;归母净利润2.57亿元,同比增长59.71%;扣非归母净利润1.92亿元,同比增长236.66%;第三季度营收20.42亿元,同比下降10.48%;归母净利润757.44万元,同比下降65.99%;扣非归母净利润76.41万元,同比下降87.89%。
利润增长的三大支柱中,主营业务贡献最弱。前三季度销售费用从去年同期的16.05亿元降至13.20亿元,减少了约2.85亿元;前三季度非经常性损益合计6425万元,其中政府补助5118.78万元,占比近八成;2025年前三季度归母净利润仅1.61亿元,处于利润谷底。
2026年第三季度利润下滑的关键因素包括:毛利率同比下滑1.7个百分点至23.97%,毛利减少约9706万元;管理费用逆势增长,同比增加约19.16%;非经常性损益占比高达89.91%,扣非净利润几乎被费用挤压殆尽。
 线上渠道收缩与成本压力的因果关系
三只松鼠的利润困境与线上渠道策略调整密切相关。公司近年来主动缩减线上流量投放,试图通过"省钱"换取利润空间,但已触及天花板。
线上渠道依赖与流量成本攀升。三只松鼠起家于电商,长期依赖线上渠道,但随着流量红利消退,平台服务费与推广费持续攀升。
2025年,公司平台服务及推广费达13.12亿元,占全年营收的12.9%,是当年扣非净利润的26倍以上;2026年上半年,第三方电商平台收入占比从2025年的78.42%降至63%,抖音渠道收入占比从47%降至38%;2026年Q3,抖音渠道收入同比大幅下滑35.99%,天猫和京东分别下滑11.68%和10.52%。
流量成本已成为线上渠道的致命负担。抖音平台自播投流费率约20%,达人带货佣金近30%,每100元线上收入约有25元被流量成本吞噬。2026年Q3,公司销售费用同比减少约9900万元,但毛利同步减少约9700万元,两者几乎完全对冲。公司被迫陷入"两难":继续投流,利润被吞噬;削减投流,收入快速下滑。
坚果原料成本上涨与价格转嫁失败。三只松鼠的核心产品坚果面临原料成本上涨压力,但公司未能成功将成本转嫁给消费者。
2026年Q3,部分坚果原料成本同比上涨8%-10%,其中进口坚果(如伊朗开心果)因运输限制和关税上涨,价格同比涨幅达10%-50%。公司在2026年1月和18月三次调高出厂价,但强调"终端价格不一定会涨",表明其品牌溢价不足,无法将成本上涨完全转嫁给消费者。代工模式导致公司缺乏原料锁价能力,而洽洽食品等竞争对手通过自控供应链锁定低价原料,毛利率提升2.06pct。
 线下新业态探索
面对线上渠道收缩带来的业绩压力,三只松鼠积极布局线下新业态,但成效有限,挑战明显。
社区生活馆模式的探索。公司重点打造"松鼠捞新鲜生活馆",试图从零食品牌向社区超市转型。
2026年上半年,生活馆从9家扩张至35家,但期间关闭7家,净增26家。上半年35家门店实现收入1.32亿元,占公司总营收的2.5%,日均单店收入约1.16万元。
8月首家新鲜零食店落地芜湖,9月进一步拓展至山东市场,10月下旬升级为"松鼠捞新鲜生活馆":聚焦坚果主业,产品品质与包装升级,提升水果、新鲜零食和短保烘焙等品类占比;但是门店数量少(仅35家),收入贡献有限,单店模型尚未完全跑通,扩张速度缓慢。
公司分销业务实现高速增长,但增长质量引发市场担忧。2026年上半年,分销业务收入15.45亿元,同比增长64.71%,但增量不足以弥补线上渠道的下滑。
截至2026年Q3,合同负债1.99亿元,较年初减少75.24%,反映预收款项减少,应收账款4.19亿元,较年初增长34.31%,表明经销商回款周期延长;截至2026年Q3,存货8.90亿元,较年初下降50.13%,反映公司在淡季前积极控制库存。
与零食量贩行业龙头相比,三只松鼠的线下新业态仍存在明显差距。量贩零食渠道门店数量已达数万家,而三只松鼠生活馆仅30余家;2026年上半年,零食很忙单店月均GMV约43万元,而三只松鼠生活馆单店月均收入约75万元,规模效应不足;零食量贩龙头主要依靠供应链效率和规模效应,而三只松鼠仍处于新渠道模式的探索期,盈利模式尚未成熟。
 行业环境变化的影响
三只松鼠的利润困境不只是企业自身战略调整的结果,更是行业环境深刻变化的缩影。
休闲零食行业竞争格局重塑。2026年Q3,休闲零食行业收入同比下滑12.63%,是所有食品大类中下滑最严重的;新兴量贩零食品牌以"极致性价比"策略迅速崛起,门店数量已达数万家;传统零食品牌也面临业绩下滑压力,2026年上半年均出现不同程度亏损。
消费者偏好转向极致性价比。消费者对价格的敏感度显著提升,"性价比"成为零食消费的核心考量。
新晋量贩零食店以"1元怡宝矿泉水""1.8元百事可乐"等低价策略迅速吸引消费者;传统零食品牌的高端定位受到挑战,良品铺子启动成立以来最大规模调价,会员价平均降幅达22%;消费者从"品牌消费"转向"价格消费",在货架上直接比较价格,自有品牌门店原有的品类丰富性、购买便利性和品牌溢价均被削弱。
供应链效率成为竞争关键。行业竞争已从流量争夺转向供应链效率比拼:零食量贩龙头通过直采、集中议价、仓配到店等集约扁平的供应链,实现低终端价格与高周转。
2026年上半年,零食很忙毛利率同比提升约2.20个百分点至11.53%,显示规模效应带来的成本优势;三只松鼠虽推进自主制造,但自产规模效应尚未完全释放,毛利率反而下滑1.7个百分点。
 可能的解决方案与战略调整方向
面对当前困境,三只松鼠需要从产品、渠道、供应链三方面进行系统性调整,重塑主业盈利能力。
产品策略调整:双线并行,聚焦核心。建议拆分产品线,实现差异化定位:保留"三只松鼠"主品牌,聚焦坚果主业,通过产品品质与包装升级,强化品牌调性;开发大众化零食产品,承接价格敏感型消费者,降低品牌溢价预期。
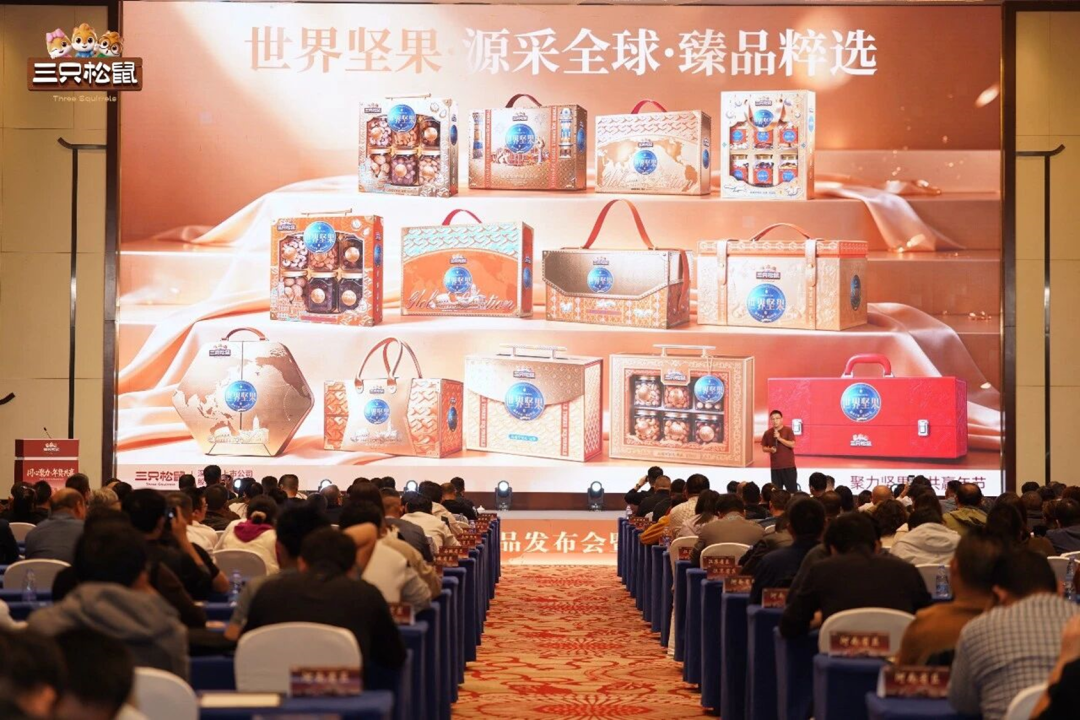
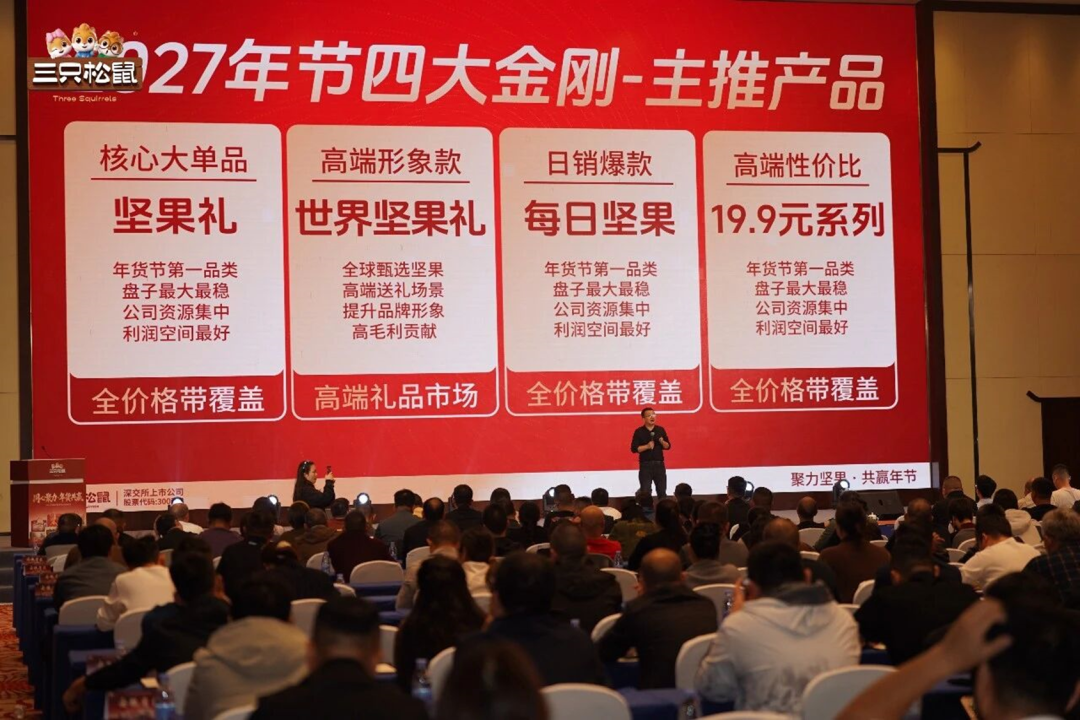
聚焦核心品类,优化SKU结构:2026年10月召开的年货节分销大会上,公司已宣布将精简非核心品类,将资源聚焦坚果主业。进一步优化SKU结构,减少长尾产品,提升核心单品的销售占比和毛利率。
渠道策略优化:聚焦盈利,减少试错。停止多模式试错,选定盈利最好的店型,跑通单店模型后再复制扩张;与大润发等商超合作开设六平方米左右的新鲜零食专柜,利用商超客流和货架资源,降低获客成本;优化线上渠道结构,减少高流量成本平台的依赖,增加天猫、京东等货架电商的投入;提升投流效率,通过AI算法优化投放策略,降低单客获客成本。
供应链重构:自控成本,提升效率。从代工模式向"制造+品牌+零售"一体化转型:加速自建工厂和供应链集约基地建设,掌握坚果的烘焙、分装、品控等环节,提升毛利率;建立区域工厂、冷链配送和门店管理系统,降低损耗率,保障货品新鲜度,支撑门店低加价、高周转、稳毛利的经营结构。
提升坚果原料锁价能力:参考洽洽食品的订单农业模式,与上游原料供应商建立长期合作关系,锁定低价原料;建立原料价格波动预警机制,提前锁定主要原料采购成本,保障供应链稳定性。
子品牌战略:精简聚焦,协同发展。精简子品牌,只保留与供应链客群匹配的少数项目;其余子品牌及时关停或转型,避免持续消耗公司资源。将小鹿蓝蓝等子品牌纳入生活馆业态,提升自有品牌占比;通过子品牌拓展消费场景,吸引不同年龄段的消费者。
三只松鼠当前面临的"日赚不足9000元"困境,实质上是其长期依赖线上流量红利、缺乏供应链自控能力的结构性问题在当前行业环境下的集中爆发。公司试图通过削减销售费用和调整渠道结构来改善利润表现,但这些措施未能解决根本矛盾,反而导致主业盈利能力进一步弱化。
公司需要完成从"渠道型"向"制造型"企业的转型,建立自控供应链和产品差异化优势,才能在零食行业存量竞争中实现可持续增长。转型过程将面临诸多挑战,包括线下门店扩张速度、供应链投资回报周期、消费者品牌认知重塑等,短期内主业盈利能力难以大幅回升。
三只松鼠200亿的营收目标(2026年线上线下各100亿)已成往事,公司战略已从规模优先转向质量优先。未来两年,公司能否在2026年102亿元、2027年109亿元的营收预测下实现净利润的稳定增长,将是检验其战略调整成效的关键指标。