三只松鼠Q3扣非净利仅76万!92天日均不到1万,曾经的“国民零食第一股”怎么了?
谁能想到曾经的国民零食第一股、互联网零食神话,三只松鼠在今年第三季度交出的主营业务成绩单居然是这样的。
前三季度总营收明明有70多个亿,怎么分摊到三季度的92天里面,扣非净利润每天就只剩下点苍蝇肉了呢?
今天上午三只松鼠发布了2026年的三季度财报,数据还是蛮唬人的,营收73.2亿元,数据虽然有所下滑,但是归母净利润却有2.57亿,同比还涨了快60%,扣非净利润更是飙升到了236%。
大红喜报一拉,高管们估计也能松口气了。
可是如果你把第三季度单季的数据拿出来看,就简直是大型的翻车现场了。
第三季度营收20.42亿,跌了10.48%,归母净利润757.44万,缩水了三分之二,最惨的还是扣非归母净利润,只剩下可怜的76.41万元,同比暴跌近88%。
76万多除以三季度的92天,一天可能连1万块钱都没有赚到啊!
前三季度那所谓的利润暴涨,懂行人都知道是因为2025年同期基数太低,纯属低谷反弹,根本不解渴。
到了第三季度毛利率直接掉到了24%,净利润更是惨到只有区区的0.4%,辛苦大半年,最后却给别人打工了。
那么钱到底被谁赚走了呢?
其实之所以赚不到钱,主要有几个大坑。
第一个坑就是高端性价比。
名字听起来挺高级,其实就是降价促销。
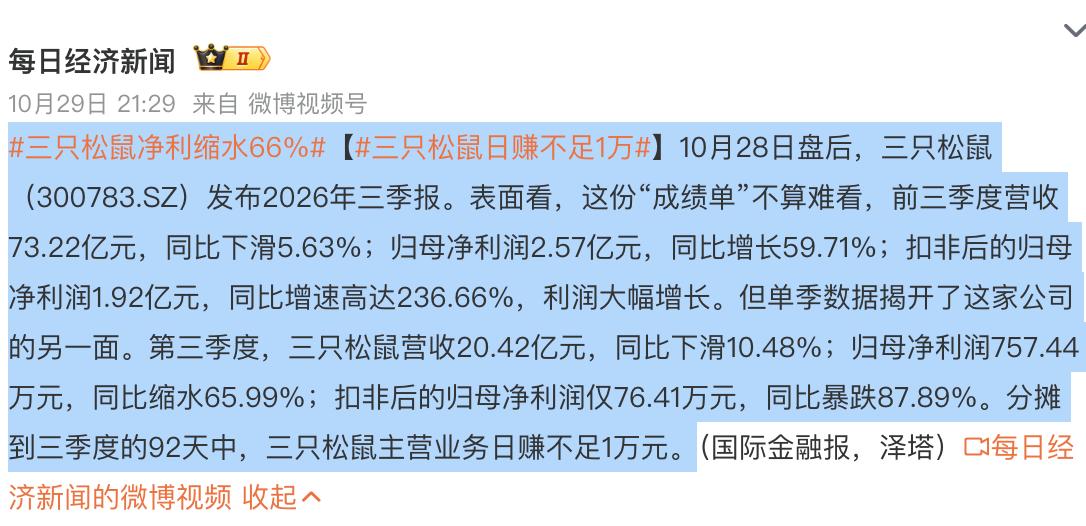
这几年三只松鼠拼命想打低价流,结果价格是降下来了,毛利率跟三年前比,直接蒸发了快10个百分点,净利润连盐津铺子、洽洽的一半都不到。
最要命的还是成本问题。
零食这一行坚果是成本的大头,占了约60%左右,原料价格只要一涨,那点利润就会立刻被吃得一干二净。
没办法,公司就只能硬着头皮涨价。
听说2025年底给35款核心产品都提了供货价,有的直接涨了20%以上,
但这招简直就是自相矛盾。
一边喊着低价性价比,一边又悄悄涨价,消费者能不懵逼吗?
而且坚果礼盒这种东西大家对价格敏感得很,你一涨,隔壁竞品要是不跟,你的市场份额就得拱手让人。
第二个坑就是流量越来越贵了。
大家别忘了三只松鼠是踩着淘宝系电商红利飞起来的,但现在时代的风已经停了,线上平台的流量就跟奢侈品一样,费率高得吓人。
目前三只松鼠已经把抖音当成了第一大渠道,推广费和平台服务费占了销售费用的近70%。
卖得越多,给平台爸爸交的过路费也就越多,而所谓的爆款最后都变成了给平台买流量的燃料。
再加上公司现在正在搞转型,疯狂地在线下烧钱,建供应链、开社区店,折旧和管理费用多得吓人。
甚至在半年报看起来最光鲜的时候,还突然终止了港股的上市计划,种种迹象都透露出了焦虑这两个字。
而从这一次三只松鼠的三季度财报里,似乎也看到了初代互联网品牌的宿命。
当年他们靠着轻资产模式躺赢,自己不生产,只做零食的搬运工,品控全靠外部的代工厂。
这种打法在流量便宜的时候确实能够迅速做大做强,但却有一个致命的软肋,那就是没有定价权。
因为门槛低,你能找代工厂别人也能找。
一旦流量红利见顶,大家就开始刺刀见红了。
拼到最后就是看谁能压低成本。
可是你连工厂都没有,又拿什么跟那些有自己基地的传统巨头拼成本呢?
更别提代工模式带来的食品安全隐患了。
从霉菌超标到各种乱七八糟的投诉,这些年三只松鼠的黑料就没有断过。
虽然说这些旧账不是今年三季度利润塌房的直接导火索,可是就像慢性毒药一样,彻底毁掉了品牌的溢价。
消费者一旦觉得你的产品不靠谱,你就只能跪在低价的泥潭里,永远也抬不起头来了。
如今的时代真的变了。
靠着讲故事、买流量就能躺赚的时代早就一去不复返。
而那些曾经不可一世的互联网大厂,如果不把根扎进供应链里面,这一点京东就做得很好。
最后的结局大概率就是看着几十亿的流水,手中却只能数着几千块的利润了。