逛商场、超市或者社区零食店时,很多人可能都有一个很直观的感受:零食货架越来越长,能选的品牌越来越多,可曾经那个存在感很强的"三只松鼠",在线下街头反而没有以前那么常见了。
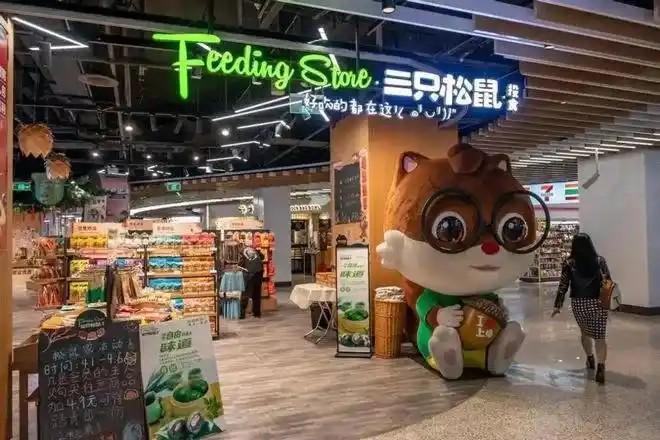
几年前,一家三只松鼠门店开进商场,门口的大松鼠 IP、满墙的坚果礼包,很容易让年轻人停下来逛一圈。如今再去看,这家公司并没有消失,甚至还在赚钱,只是它赖以成名的那套生意,已经换了模样。
2021 年末,三只松鼠的投食店和联盟店合计达到 1065 家。到了 2026 年 6 月底,公司披露的线下门店合计只剩 262 家。几年时间,门店规模缩掉 800 家左右,远不只是少开几个店这么简单。
更有意思的是,那个曾经希望借助资本快速补上线下渠道的品牌,原计划不超过 2 亿元收购"爱零食",后来交易也停了下来。
一家靠互联网起家的零食明星,为什么在线下反复折腾这么多年?
一、从 1000 多家店到 262 家,关掉的其实是一种老打法
把时间拉回 2020 年前后,三只松鼠在线下扩张得非常快。
2020 年末,公司线下门店已经达到 1043 家,其中包括 171 家投食店和 872 家联盟小店。到了 2021 年末,两类门店合计进一步达到 1065 家。
那个阶段的逻辑很好理解。
线上流量越来越贵,品牌如果只守着电商平台,就等于把大量客流入口交给别人。把店开到街边、商场、社区,不光能卖货,还能把品牌直接摆到消费者眼前。
一家店就是一个广告牌,也是一个销售终端。
电商仓库里放 100 种零食,订单来了统一发货;线下店却要承担房租、人工、水电、装修、损耗,还要面对周围同行抢客。
店开得越多,这些固定成本就越难藏。
一间店一天少卖几千元,放到一家店里可能不起眼;如果几百家店长期效率偏低,数字叠在一起,就像水龙头没有关严,看起来只是往下滴,月底一算却是一大桶。
2021 年,三只松鼠已经明确把门店策略从规模化扩张转向可持续经营,并开始主动优化门店。此后线下数量迅速下降。
零售最残酷的地方就在这里。
门店数量能用钱堆出来,单店利润却只能靠一单一单生意挣出来。
二、消费者没消失,只是买零食的地方变了
如果单纯把关店理解为大家不吃三只松鼠了,也解释不了今天的情况。
2026 年上半年,三只松鼠实现营业收入 52.80 亿元,归母净利润 2.49 亿元。收入同比下降 3.61%,净利润却同比增长 79.94%。
也就是说,门店少了,公司照样卖出了几十亿元的商品。
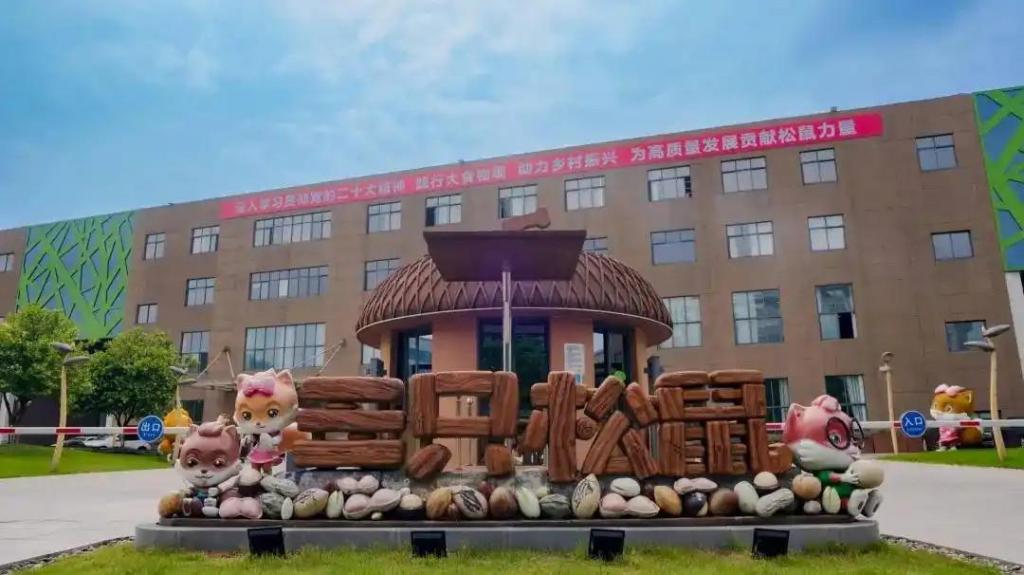
2026 年上半年,三只松鼠第三方电商平台收入达到 33.26 亿元,占总营收 63%。其中抖音、淘天和京东依然是主要平台。
线下也没有真正退出,而是换了入口。
过去消费者想买品牌零食,可能专门去一家品牌店。现在便利店、社区超市、会员店、量贩零食店甚至外卖平台,都能完成同样的购买。
对于普通消费者而言,选择逻辑越来越直接。
一包坚果摆在货架上,很少有人还会因为门店装修漂亮就多付一大截钱。大家会看克重、价格、日期、口味,顺手比较旁边另外几个品牌。
零食行业从"品牌告诉你买什么",逐渐变成"货架让你现场比较"。
这对靠互联网营销迅速走红的品牌,是完全不同的一场比赛。
过去一个可爱的 IP、一句让人记住的广告、一个精致礼包,就可能带来大量订单。
现在摆到同一个货架上之后,消费者几秒钟就能比较价格。
品牌光环还在,但价格表也摆在旁边。
三、2 亿元收购停下,暴露的是线下扩张有多难
2024 年 10 月,三只松鼠曾计划以不超过 2 亿元收购湖南爱零食科技有限公司的控制权或相关业务及资产。
如果交易顺利完成,它可以直接借助一个已经铺开的零食连锁体系,加快进入量贩零食市场。
2025 年 6 月,这笔交易终止。
双方给出的原因很明确:部分核心交易条款没有达成一致。这笔交易当时仍处于意向阶段,并没有签署正式投资协议,所以这里的"2 亿元"是原计划交易金额上限,并不是已经花出去又全部损失掉的钱。
这件事本身很能说明零食市场正在发生什么。
自己从头开店,慢。
大量加盟,管理难度会上升。
收购成熟连锁品牌,速度快,但价格、资产、经营方式和整合条件又很复杂。
过去互联网品牌最擅长的是把一款产品迅速卖给全国消费者;线下零售考验的却是另一套基本功——选址、房租、周转、坪效、供应链、加盟商利润。
少了任何一环,门店数量都可能从优势变成负担。
四、262 家店背后,三只松鼠又开始换店型了
2026 年 6 月底,三只松鼠线下门店合计 262 家,其中直营 43 家、加盟 219 家。
按品牌和业态看,国民零食店剩 193 家,生活馆达到 35 家。更有意思的是,2026 年上半年国民零食店新增 16 家,却关闭 121 家;生活馆新增 33 家,关闭 7 家。
一边大量关,一边继续开。
看起来矛盾,其实非常符合零售企业转型时的状态。
关掉的是效率不合适的旧店型,测试的是新的社区零售模式。
三只松鼠生活馆已经不只是卖坚果、肉脯和礼盒,它想进入更高频的社区消费场景。
坚果一个家庭可能几周买一次,米面、生鲜、日常食品的消费频率完全不同。
品牌真正想争的,也就不再只是"过年买哪盒坚果",而是消费者平时下楼买东西时,会不会走进这家店。
2026 年上半年,公司线下门店收入为 2.62 亿元。其中,传统国民零食店收入 1.08 亿元,生活馆已经贡献 1.32 亿元。
这个数字不算巨大,却能看出方向已经发生变化。
以前是一只松鼠站在货架前卖零食。
现在,它更想拥有整张货架。
五、谁还在为三只松鼠买单?答案和以前不一样了
今天仍然买三只松鼠的人并不少,否则 52.80 亿元的半年收入无法形成。
变化在于购买它的人,未必还需要走进一家"三只松鼠专卖店"。
有人在直播间买年货。
有人在电商平台凑单。
有人在超市顺手拿一袋坚果。
有人通过经销渠道看到它的产品。
还有人走进新的生活馆,买的可能已经不只是过去熟悉的零食。
2026 年上半年,公司的整体分销业务收入达到 15.45 亿元。线下正在从"自己开很多品牌店",变成"产品进入更多销售终端"。
这是我认为三只松鼠这几年最值得观察的地方。
一个消费品牌真正难的,从来不是红一次。
红一次,可以靠产品、营销、流量和时代机会。
难的是 10 多年以后,消费者的购物习惯已经换了一轮,货架换了,渠道换了,竞争者换了,品牌还能找到自己的位置。
三只松鼠最辉煌的阶段,赶上的是互联网电商高速增长。今天它面对的却是完全不一样的零食市场:线上流量更加分散,线下折扣业态快速发展,消费者比过去更看价格,也更看产品本身。
曾经那套成功经验,不能直接当成下一张船票。
可从 2026 年上半年的数据看,它也远没有走到"没人买单"的程度。
收入有所下降,利润却明显回升;传统门店继续收缩,新的生活馆正在测试;线上仍然贡献大头,线下分销又承担起越来越多销量。
这更像一家曾经跑得太快的企业,正在重新学习怎么走路。
关掉 800 家左右的门店当然疼,2 亿元级别的收购计划中止也意味着捷径没有走通。可商业世界从来不按"曾经成功,所以一直成功"的剧本运行。
消费者记得一个品牌,是情怀;真正掏钱的时候,看的还是东西值不值。
曾经陪着一代年轻人网购长大的三只松鼠,如今又站到了新的货架前。下一次你买坚果、零食或者年货时,还会不会把三只松鼠放进购物车?你现在买零食,最看重的到底是品牌、价格,还是品质?