2026年8月25日,国产射频芯片龙头卓胜微(300782)交出了一份“冰火两重天”的半年报:营收增长,亏损扩大,同时宣布正式进军光互联领域。
次日,公司即接受了诺安基金、华泰证券、广发证券等数十家机构的密集调研。市场的关注点高度一致:亏损的底在哪里?光互联这一步棋,是战略转型还是概念炒作?
一、财报拆解:营收还在涨,钱却越亏越多
先看数据。
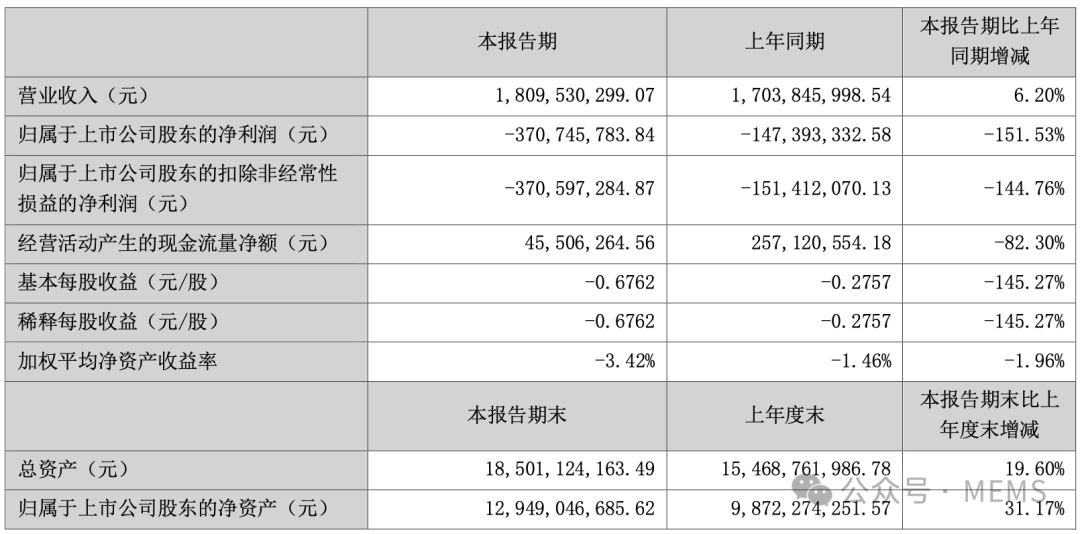
2026年上半年,卓胜微实现营业收入18.10亿元,同比增长6.20%。但归属于上市公司股东的净利润为亏损3.71亿元,亏损同比扩大151.53%。扣非后归母净利润亏损3.71亿元,同比扩大144.76%。
单看二季度,情况也没有好转。营收9.82亿元,同比增长3.6%;但归母净亏损达到2.26亿元,亏损规模进一步加大。
现金流也在收紧。上半年经营活动产生的现金流量净额仅4550.63万元,同比大幅下滑82.30%。
不过资产负债表还算稳健。截至6月末,公司总资产185.01亿元,较上年末增长19.60%;净资产129.49亿元,较上年末增长31.20%。
二、亏损的“三座大山”:折旧、竞争与复苏不及预期
为什么营收在涨,亏损却在扩大?公司在半年报中给出了三个层面的解释。
第一,自建产线的折旧压力。卓胜微从Fabless向Fab-Lite模式转型,自建芯卓半导体产线。6英寸滤波器晶圆生产线已具备完整制造能力,12英寸产线已形成每月9000片晶圆的量产能力。但产能爬坡阶段,设备折旧和制造相关成本高企,直接吞噬利润。
第二,行业竞争持续激烈。射频前端赛道国产化大趋势不变,但短期行业仍处于阵痛调整周期。消费电子终端复苏节奏不及预期,供给侧部分原材料交付紧张,价格战挤压了盈利空间。
第三,下游景气度不足。智能手机等终端市场复苏缓慢,直接影响了射频器件的出货规模与节奏。
三、拐点信号:L-PAMiD渗透加速,Wi-Fi 7/8率先卡位
亏损之下,并非全是坏消息。
L-PAMiD系列产品正处于加速市场渗透阶段,已取得关键商业化成果。L-PAMiD是高集成度射频前端模组的技术制高点,其放量意味着卓胜微在高端模组领域的竞争力正在兑现。
Wi-Fi 7模组产品已实现规模化量产,Wi-Fi 8射频模组产品已率先完成部分客户导入并开始小批量出货。在Wi-Fi 8标准尚未正式落地的背景下率先卡位,体现了公司在产品迭代节奏上的前瞻性。
产能利用率方面,一季度相对较低,二季度已有所上升,预计三、四季度将保持稳定。以BCD工艺为代表的功率电源方向,被公司视为特色工艺平台能力的重要延伸。
四、战略转折:正式进军光互联领域
如果说L-PAMiD和Wi-Fi模组是“守城”,那光互联就是卓胜微真正意义上的“开疆”。
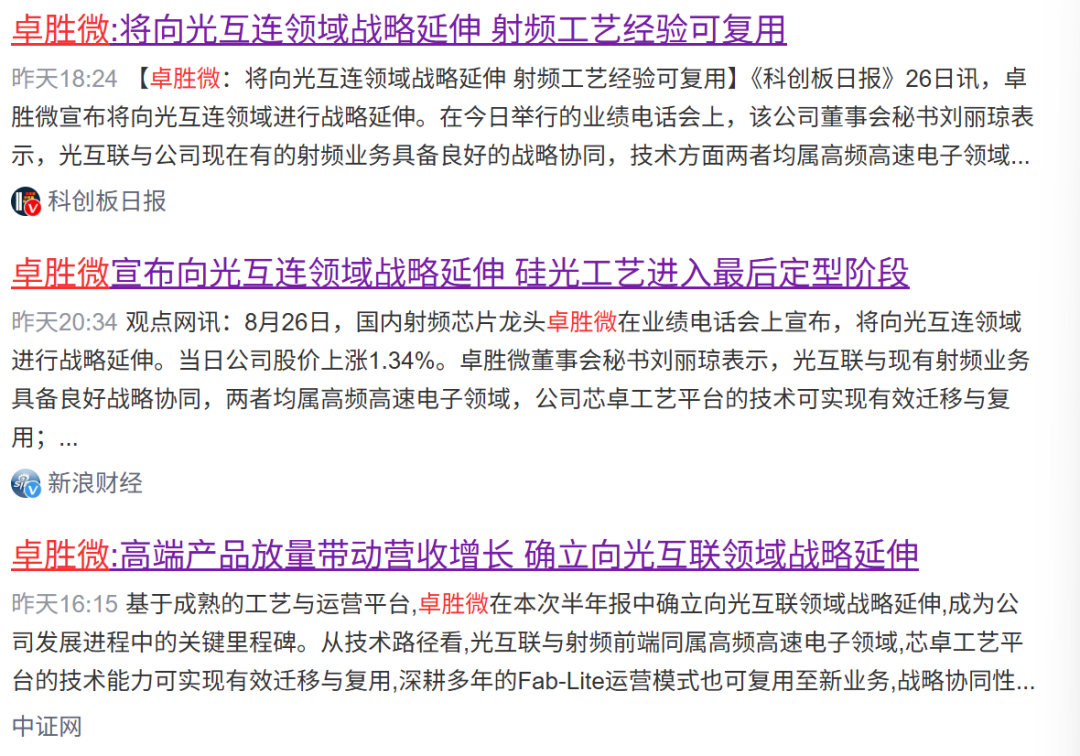
2026年上半年,公司正式确立向光互联领域战略延伸的重大决策。这被公司定义为发展进程中的关键里程碑。
为什么是光互联?
技术上,与射频业务具备良好的战略协同——二者同属高频高速电子领域,公司芯卓工艺平台的技术能力可实现有效迁移与复用。
运营上,Fab-Lite模式在光互联领域同样适用且价值突出。公司已在射频领域建立起从设计、工艺到制造的综合能力,这套“设计+工艺”双轮驱动的经验可以复制到光芯片领域。
在具体产能布局上,公司以6英寸滤波器晶圆生产线为基础,针对特种材料化合物工艺进行平台建设,围绕压电晶体、GaAs等化合物工艺已具备完整制造实力。12英寸产线已覆盖SOI、IPD、BCD、SiGe等特色工艺。
公司表示,光芯片与电芯片业务将并行推进。
五、阵痛期的选择题
卓胜微当前的处境,本质上是射频前端行业从“低端替代”走向“高端突破”的必经阵痛。
从营收看,公司基本面没有崩塌——18.1亿的半年营收,6.20%的同比增速,说明市场需求仍在。从战略看,L-PAMiD渗透加速、Wi-Fi 7/8率先卡位、光互联正式落子,三条线都在推进。
但亏损的规模也确实不容忽视——3.71亿的半年亏损,对任何一家上市公司都是不小的压力。自建产线的折旧高峰何时过去、高端模组放量能否跑赢成本增速,是未来12个月最需要关注的两个变量。
卓胜微正在从一家纯粹的射频设计公司,走向覆盖“射频+光互联”的多元化平台。这条路如果走通,天花板将远高于单纯的射频前端赛道;但走通的代价,是眼下这份“营收增长、利润亏损”的半年报,以及接下来可能还要持续一段时间的阵痛期。
卓胜微(300782)于2026年8月26日接受多家机构调研。公司L-PMiD系列产品正处于加速市场渗透阶段,已取得关键商业化成果。WiFi7模组产品已实现规模化量产,WiFi8射频模组产品已率先完成部分客户导入并开始小批量出货,以下是详细问答记录:
问:请公司 L-PAMiD 系列产品的市场进展及收入贡献情况如何
答:尊敬的投资者,您好!公司 L-PMiD 系列产品正处于加速市场渗透阶段,并已取得关键商业化成果。公司已推出覆盖多种主流架构的解决方案,可灵活满足不同品牌客户的前端设计需求,并已在多家品牌客户实现导入和大规模出货,验证了产品的高可靠性与交付能力。报告期内,该系列产品出货增速持续强劲,预计未来几个季度仍可保持较高增速,并在国内市场已形成良好的竞争势头。感谢您的关注!
问:请公司在 WiFi 领域的产品布局及进展如何?
答:尊敬的投资者,您好!在无线连接领域,公司已成功卡位技术前沿。WiFi 7模组产品已实现规模化量产,凭借性能优势在客户端保持快速增长,是公司重要的增量产品之一。WiFi 8射频模组产品已率先完成部分客户导入并开始小批量出货,公司是市场上率先实现WiFi 8射频产品出货的厂商之一,先发优势明显。在应用结构上,公司WiFi产品目前以手机端市场为主,后续将逐步向路由器等网通类产品拓展。感谢您的关注!
问:请公司向光互联领域战略延伸的考量、自我定位及目前进展?
答:尊敬的投资者,您好!光互联是公司基于长期战略研判作出的重大战略决策,与公司现有射频业务具备良好的协同效应。技术层面,光互联与射频同属高频高速电子领域,公司自建的芯卓工艺平台(SOI、锗硅等特色工艺)可实现有效迁移与复用;运营层面,公司Fab-lite(LITE)模式在光互联领域同样适用且价值突出。相较于标准工艺代工厂,公司工艺更关注定制化、更关注对性能的追求,选择好的合作伙伴来共同推动好的产品。目前,公司光芯片与电芯片业务并行推进。工艺层面,基于射频前端产品的工艺技术积累,公司在锗硅工艺上已具备丰富的量产能力,为推动该工艺在电芯片业务复用夯实基础;硅光工艺目前正进入最后的定型阶段。
在光通信等新兴应用领域,公司12英寸晶圆生产线所构建的SOI、SiGe等特色工艺,在底层技术逻辑与平台架构上与射频前端所需工艺具备高度的共通性与协同基础。上述工艺均根植于同一硅基异质集成体系,共享制造集成等多种核心能力,可在统一平台上实现多种特色器件的兼容与集成,展现出对新兴应用场景良好的适用性与延展性。相较当前行业普遍量产的8英寸产线,12英寸产线在晶圆尺寸上具备显著的规模优势,单片可承载的有效芯片面积更大,有利于摊薄单位制造成本、提升产出效率;同时更大尺寸的平台能够承接更先进的制造装备与更优的工艺均匀性控制,在良率、一致性与器件性能等方面形成系统性优势,使公司在面向未来技术演进的特色工艺布局上建立起更具前瞻性的先进性与规模壁垒。感谢您的关注!
问:请公司整体产能利用率情况如何?基于对消费电子(881124)行业需求情况的判断,对后续季度的产能利用率趋势该如何预期?
答:尊敬的投资者,您好!受消费电子(881124)行业周期(883436)波动影响,公司一季度产能利用率相对较低,二季度已有所升,预计三、四季度将保持稳定。全年产能利用率水平仍受下游需求节奏影响,存在一定不确定性。产能布局方面,公司12英寸产线现有SOI工艺产能约9,000片/月,现有洁净室资源可支撑产能进一步扩充;同时公司将持续根据新产品、新工艺的推进节奏,逐步补充关键设备,并灵活调配资源以匹配市场需求。感谢您的关注!
问:请公司在BCD工艺的商业化将采用怎么样的模式,从中期维度来看,公司对该工艺有什么样的考量?
答:尊敬的投资者,您好!以BCD工艺为代表的功率电源方向,是公司特色工艺平台能力的重要延伸,也是公司服务算力中心等新兴领域的重要布局。公司在该方向坚持差异化发展策略,依托自身特色工艺与创新设计能力,聚焦高价值应用场景。公司持续保持高强度的研发投入,研发人员占比保持较高水平,人员结构等研发资源在射频主业与光芯片、电芯片、高性能电源等新方向的布局并行推进、相互协同并不冲突,为公司未来增长曲线奠定坚实基础。感谢您的关注!
问:请公司毛利率的变动趋势及影响因素?
答:尊敬的投资者,您好!公司毛利率阶段性的波动主要受两方面因素影响一是产能利用率阶段性偏低,对成本结构产生阶段性影响;二是新产品在早期阶段成本相对较高。对此,公司已采取多项措施加以改善一方面,随着高端模组等新产品出货量的持续增加,公司将逐步优化工(850102)艺、提升良率、改善成本结构;另一方面,公司近期就供应链供需情况提出了合理的价格调整诉求。感谢您的关注!
问:请介绍公司存货减值的计情况及当前库存健康度。
答:尊敬的投资者,您好!公司一贯严格遵守企业会计准则及信息披露的相关规定,执行较为审慎的存货减值政策。报告期内,公司存货减值与冲并存,其中冲主要来源于部分前期计提的产品实现销售。当前,公司产成品、半成品及原材料的库存结构总体健康合理,公司将持续加强存货管理,推动呆滞库存的消化与变现,保障资产质量。感谢您的关注!
问:公司自上市以来在工艺上做了很多的储备,也打磨深耕多年。请公司在工艺上有哪些进展和壁垒突破?
答:尊敬的投资者,您好!公司以6英寸滤波器晶圆生产线为基础,针对特种材料化合物工艺进行平台建设,围绕压电晶体、Gas等化合物工艺,以及基于SW的覆膜封装工艺,已具备较为完整的产品生产制造实力。同时,以12英寸硅基技术平台生产线为基础,致力于特色异质材料及特种工艺的能力拓(RIO)展,工艺布局覆盖SOI、IPD、BCD、SiGe等特色异质材料及特种工艺。并以前瞻性视野重点投资并构建了封装工艺技术平台,先进集成工艺已实现技术落地和闭环,为未来光电共封等高集成度产品提供核心支撑。展望未来,随着资源平台效能持续释放、客户协同不断深化,公司有望依托“设计+工艺”双轮驱动的核心优势,在巩固成熟业务的同时,加速向I端侧、汽车电子(885545)等高增长市场拓展,同时前瞻性地储备了面向光通信、卫星通信、低空经济(886067)等新兴领域的基础技术底蕴,以稳健的经营韧性迎接产业机遇。感谢您的关注!