来源 :MEMS2026-08-27
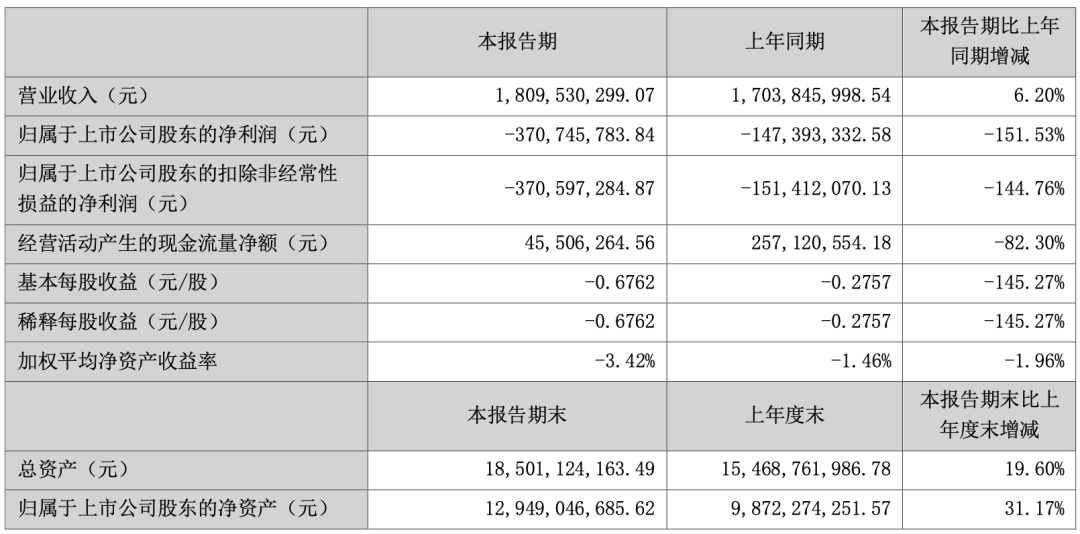
据麦姆斯咨询报道,卓胜微近日披露半年报:2026年上半年,公司实现营业收入18.1亿元,同比增长6.20%;归属于上市公司股东的净利润为亏损3.71亿元,较去年同期下降151.53%,亏损同比扩大。卓胜微表示,公司业绩主要受到下游消费电子市场景气度不佳、行业竞争持续激烈、供给侧部分原材料产品交付环节紧张以及持续能力建设带来固定资产累计折旧不断叠加等因素的影响,导致公司部分产品出货节奏与规模承压。
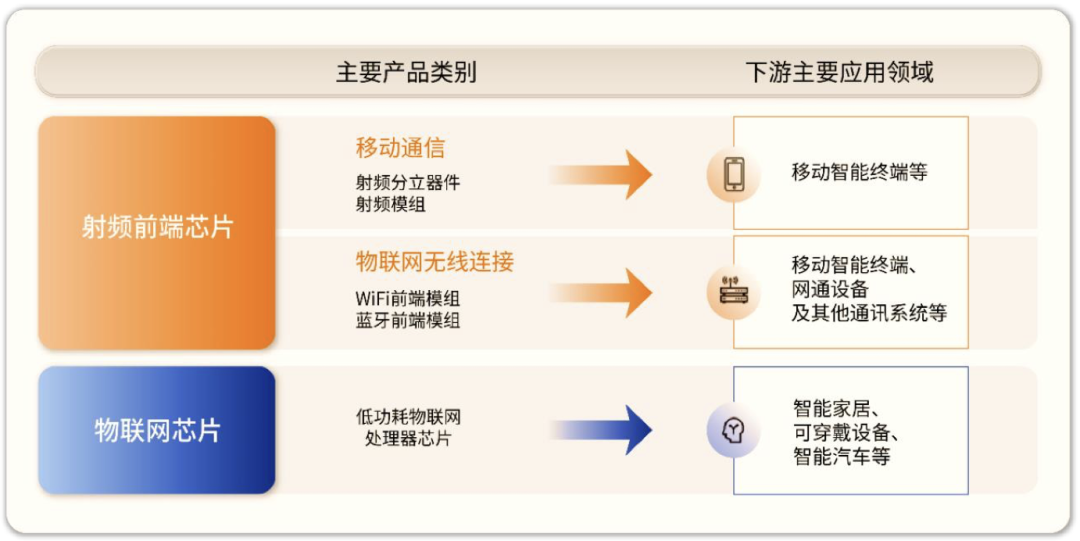
卓胜微专注于射频集成电路(RF IC)领域的研发、生产与销售,主要提供射频开关(Switch)、低噪声放大器(LNA)、滤波器(Filter)、功率放大器(PA)等射频前端分立器件及模组解决方案,产品广泛应用于移动智能终端、智能穿戴、通信基站、汽车电子、蓝牙耳机、VR/AR设备及网通组网设备等领域。此外,卓胜微对外供应低功耗物联网处理器芯片,主要应用于智能家居、可穿戴设备及智能汽车等电子产品。
作为国内射频芯片领域的龙头企业,卓胜微始终走在行业技术革新的前沿。历经多年深耕,公司在本土率先采用Fab-Lite经营模式,通过自建产线统筹布局射频前端产品的垂直整合,凭借自主研发的高性能滤波器及相关高端模组产品,成功突破国际头部企业的市场垄断,在国内外的竞争中脱颖而出,成为射频行业的主要竞争者之一。基于此模式,卓胜微正稳步推动从射频前端芯片领域的领先企业向覆盖多元化产品矩阵、构建广泛市场影响力的一体化平台企业的战略演进。凭借射频全栈产品线、特色工艺技术以及稳定的供应链体系,市场份额持续领跑国内同业,综合实力已跻身全球前列。
2026年上半年,卓胜微正式确立向光互联领域战略延伸的重大决策,这是公司发展进程中的关键里程碑。该决策建立在对行业趋势的深刻洞察、对自身能力的客观评估,以及对未来发展前景的科学研判之上。光互联与公司现有射频业务具备良好的战略协同:技术上,二者同属高频高速电子领域,公司芯卓工艺平台的技术能力可实现有效迁移与复用;运营上,Fab-Lite模式在光互联领域同样适用且价值突出。
在推进光互联战略转型的同时,卓胜微始终将射频业务作为核心基本盘持续夯实。公司深耕射频集成电路领域多年,在射频开关、低噪声放大器、滤波器、功率放大器等射频前端分立器件及模组领域形成了完整的技术与产品布局,产品广泛应用于移动智能终端、通信基站、汽车电子、智能穿戴及网通组网等场景;依托芯卓工艺平台与Fab-Lite运营模式,公司已在射频领域建立起从设计、工艺到制造的综合能力,并逐步成长为国内少数具备国际竞争力的射频解决方案提供商。射频业务的稳健经营与能力沉淀,为本次向光互联领域的战略延伸提供了坚实支撑。
在自建产线方面,卓胜微以6英寸滤波器晶圆生产线为基础,针对特种材料化合物工艺进行平台建设,围绕压电晶体、GaAs等化合物工艺,以及基于SAW的覆膜封装工艺,已具备较为完整的产品生产制造实力。卓胜微12英寸产线进入稳定生产阶段,目前已形成每月9000片晶圆量产能力,工艺布局覆盖SOI、IPD、BCD、SiGe等特色异质材料及特种工艺。
展望未来,随着资源平台效能持续释放、客户协同不断深化,公司有望依托“设计+工艺”双轮驱动的核心优势,在巩固成熟业务的同时,加速向 AI端侧、汽车电子等高增长市场拓展,同时前瞻性地储备了面向光通信、卫星通信、低空经济等新兴领域的基础技术底蕴,以稳健的经营韧性迎接产业机遇。