来源 :电新邓永康团队2026-08-30
点击蓝字关注我们
点评
■事件:
2026年8月28日,公司发布2026年半年报。2026年上半年,公司实现营业收入38.82亿元,同比+2.32%;实现归母净利润4.23亿元,同比-29.74%;实现扣非净利润4.12亿元,同比-24.90%。2026Q2,公司实现营业收入24.63亿元,同比+8.21%,环比+73.62%;实现归母净利润3.62亿元,同比-11.18%,环比+491.68%;实现扣非归母净利润3.63亿元,同比-8.22%,环比+640.93%。2026H1,公司归母净利润同比有所下降,主要因为:1)2026H1美元等币种的汇率持续下行,公司账面形成了约4883万元的汇兑损失,较上年同期汇兑损失增加约7703万元;2)公司于2026年5月26日完成了2026年限制性股票激励计划的首次授予,在报告期内形成了2352万元的股权激励费用;3)受天气等因素的变化影响,2026H1公司的新能源电力生产及户用光伏发电系统业务的发电小时数同比有所下降。
■储能逆变器高增长,毛利率稳步提升
2026H1,公司逆变器销售量为39.28万台,同比-15.74%;实现收入26.96亿元,同比+3.15%;毛利率为32.10%,同比+4.72pct。其中,并网逆变器实现收入10.56亿元,同比-41.99%,毛利率为30.45%,同比+4.33pct;储能逆变器实现收入16.40亿元,同比+106.70%,毛利率为33.16%,同比+2.89pct。2026H1,公司逆变器出货结构持续优化,大功率并网逆变器及储能逆变器的接单量持续向好,海外出货占比提升,带动毛利率稳步提升。
■积极布局储能系统,有望贡献新增量
公司积极布局储能系统领域,依托在光伏逆变器领域积累的技术优势与市场经验,针对多元化应用场景开发系列化储能产品,进一步丰富公司产品矩阵。储能系统业务的放量有望为公司业绩增长提供新增量。
■户用光伏发电系统和新能源电力生产业务收入和盈利有所下降
2026H1,受天气等因素的变化影响,公司的新能源电力生产及户用光伏发电系统业务的发电效率出现季节性波动,2026H1发电小时数同比有所下降。2026H1,公司户用光伏发电系统业务实现收入6.64亿元,同比-17.79%,毛利率为50.22%,同比-7.80pct;公司新能源电力生产业务实现收入2.55亿元,同比-16.04%,毛利率为42.91%,同比-9.87pct。
■投资建议
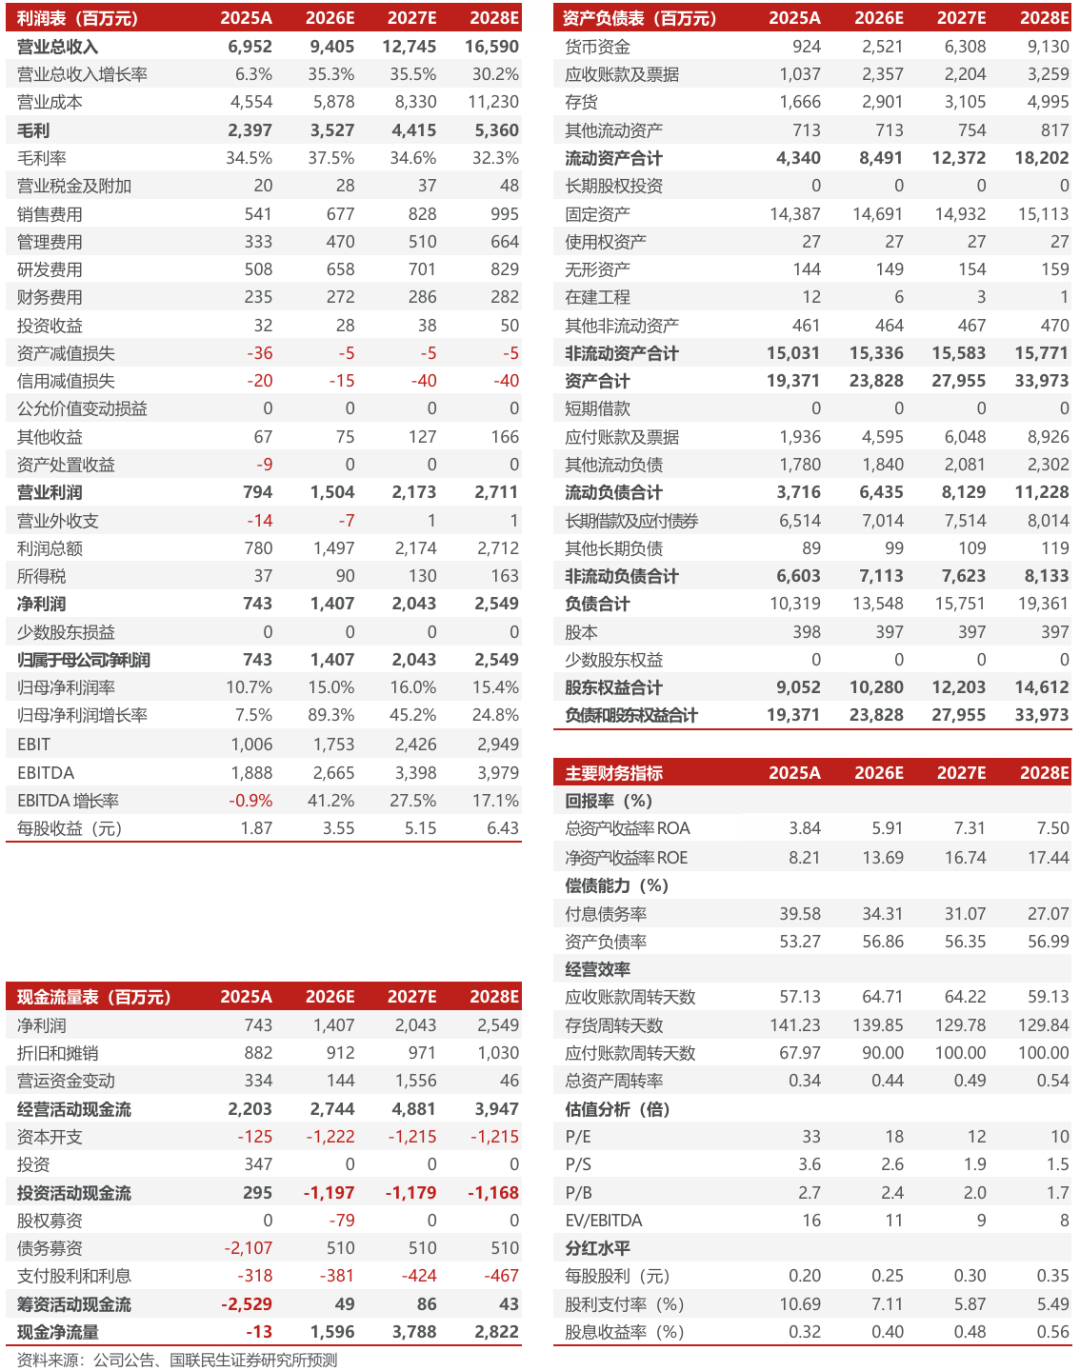
受益于需求高景气,公司储能业务有望高增,我们预计公司2026-2028年营收分别为94.05、127.45、165.90亿元;归母净利润分别为14.07、20.43、25.49亿元;2026-2028年EPS分别为3.55、5.15、6.43元,以8月28日收盘价为基准,对应2026-2028年PE为18X、12X、10X,维持“推荐”评级。
■风险提示:
下游需求不及预期,市场竞争加剧等。
■盈利预测与财务指标:
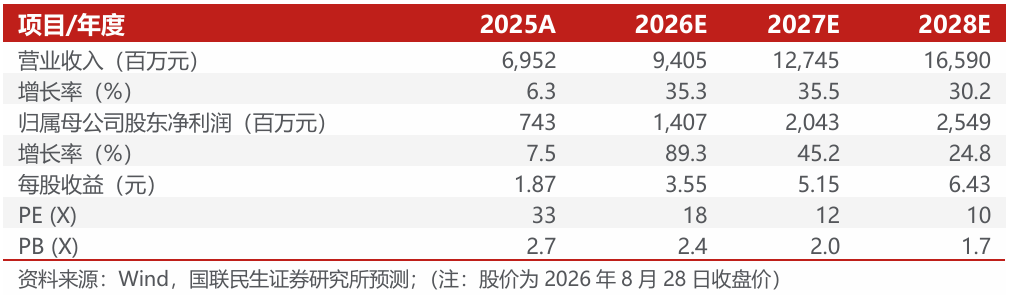
公司财务报表数据预测汇总
研究报告信息
锦浪科技(300763.SZ)2026年半年报点评:储能逆变器高增长,储能系统有望贡献新增量
对外发布时间:2026年8月30日
邓永康 SAC编号 S0590525120002
朱碧野 SAC编号 S0590525110045
梁丰铄 SAC编号 S0590523040002