近日,迈瑞医疗(300760.SZ)披露2026年三季报。
前三季度,公司实现营业收入270.97亿元,同比增长4.89%。归属于上市公司股东的净利润为71.84亿元,同比下降5.10%。
第三季度,迈瑞医疗营收93.50亿元,同比增长2.85%,增速低于第二季度的10.45%。单季归母净利润为23.87亿元,同比下降4.55%。
第二季度,公司的归母净利润同比增长约1.10%。无论是前三季还是第三季度,都出现了“增收不增利”的状况。
▲关注药财社 聚焦医药界▲
01 毛利率下滑,财务费用上升
2025年,迈瑞医疗营收332.82亿元,同比下降9.38%。归母净利润81.36亿元,同比下降30.28%。
今年前三季度,迈瑞医疗扣除非经常性损益后的归母净利润为72.57亿元,同比下降2.75%。非经常性损益包括资产处置等项目。
同期营业成本为105.61亿元,同比增长约7.44%,高于营收增速。毛利率由上年同期的61.95%降至61.03%,相当于每100元收入扣除成本后,毛利减少约0.9元。前三季度毛利总额仍随收入增长而增加约5.32亿元。
前三季度财务费用由上年同期的负2.93亿元升至5.41亿元,增加约8.34亿元。管理层在业绩说明会上表示,第三季度汇兑损失约2.79亿元,上年同期约1.47亿元。芯片、印制电路板等电子元器件涨价,预计给该季度增加约1.1亿元成本。
前三季度,迈瑞医疗合并净利润为75.64亿元,同比下降3.19%。按公司测算,剔除汇兑损益后,合并净利润同比增长6.29%,其中第三季度同比增长1.79%。合并净利润还包括子公司其他股东享有的利润。
前三季度,迈瑞医疗经营活动现金流净额为82.97亿元,同比增长14.08%。其中第二季度为34.96亿元,同比增长44.00%,第三季度为34.20亿元,同比增长2.07%。
前三季度,迈瑞医疗销售商品、提供劳务收到的现金同比增加约21.60亿元,购买商品和接受劳务支付的现金增加约10.06亿元。
02 国内收入下滑,海外增速放缓
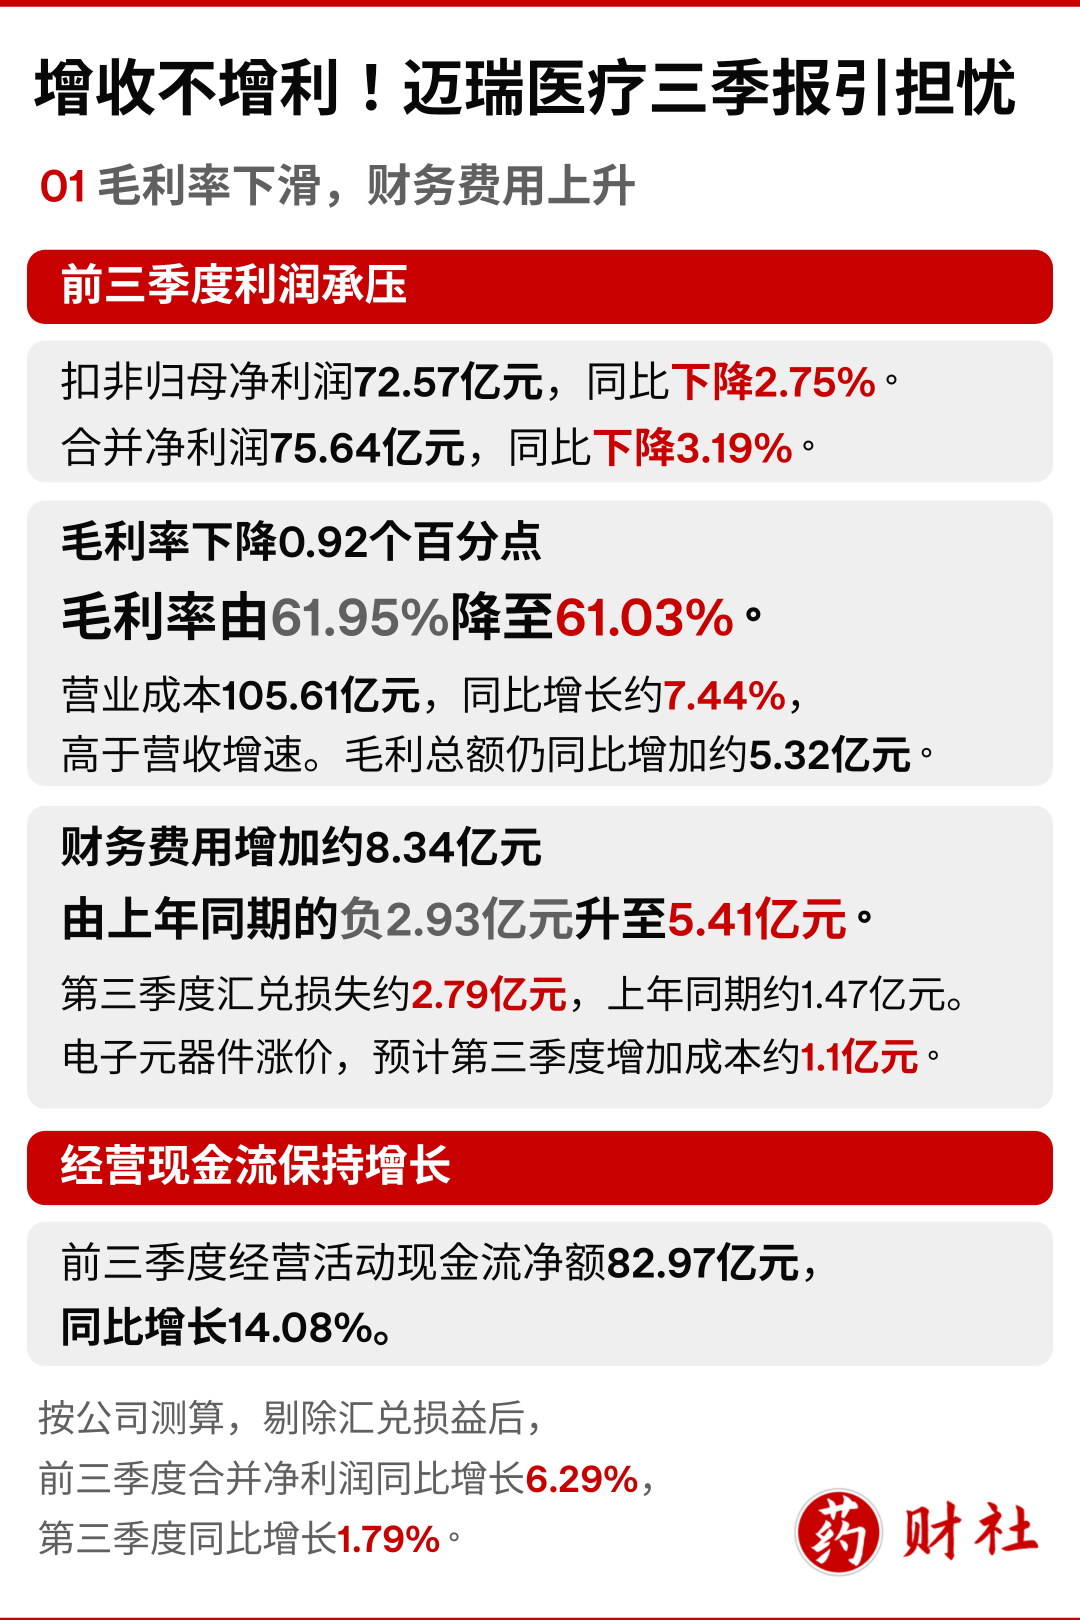
从地区看,迈瑞医疗前三季度国际业务收入143.64亿元,同比增长11.04%,占总营收的约53%。国内业务收入127.33亿元,同比下降1.28%。国际业务较上年同期增加约14.28亿元,国内业务减少约1.65亿元。
根据定期报告数据倒推,以人民币计价,迈瑞医疗国际业务同比增速由第二季度约11.9%降至第三季度约6.3%。
管理层称,部分较大市场受到地缘冲突和经济环境恶化影响,美元对人民币贬值也拖累了换算后的收入增速。以美元计价,第三季度国际业务收入同比增长近12%,上半年的增速为18.42%。
半年报显示,迈瑞在13个国家布局本地化生产项目,已有10个国家启动生产。在美国,迈瑞与一家大型医疗网络签下监护仪、麻醉机和床旁超声设备的多年供应协议。公司预计,这三类产品的年采购规模合计超过5000万美元。迈瑞提出,长期将国际业务收入占比提高到70%。
国内方面,迈瑞医疗在三季报中表示,医疗机构经营承压,采购预算收紧。众成数科统计显示,今年第三季度国内医疗器械公开招采中标金额同比增长7.83%,结束了前两个季度的下滑。根据定期报告数据倒推,迈瑞第三季度国内收入同比下降约0.7%,环比增长约1.95%。
体外诊断通过检测血液等样本,为疾病诊断提供信息。迈瑞医疗披露,免疫、生化、凝血三项核心业务国内平均市占率由2025年上半年的10%升至今年第三季度的15%。前三季度,国内体外诊断整体收入同比增长约2%。
迈瑞医疗预计,今年国内体外诊断市场仍将收缩,降幅较上年收窄。公司表示,第四季度将继续拓展国内重点客户,推进区域医学检验中心建设。
03 两条传统产线收入下降,新兴业务放量
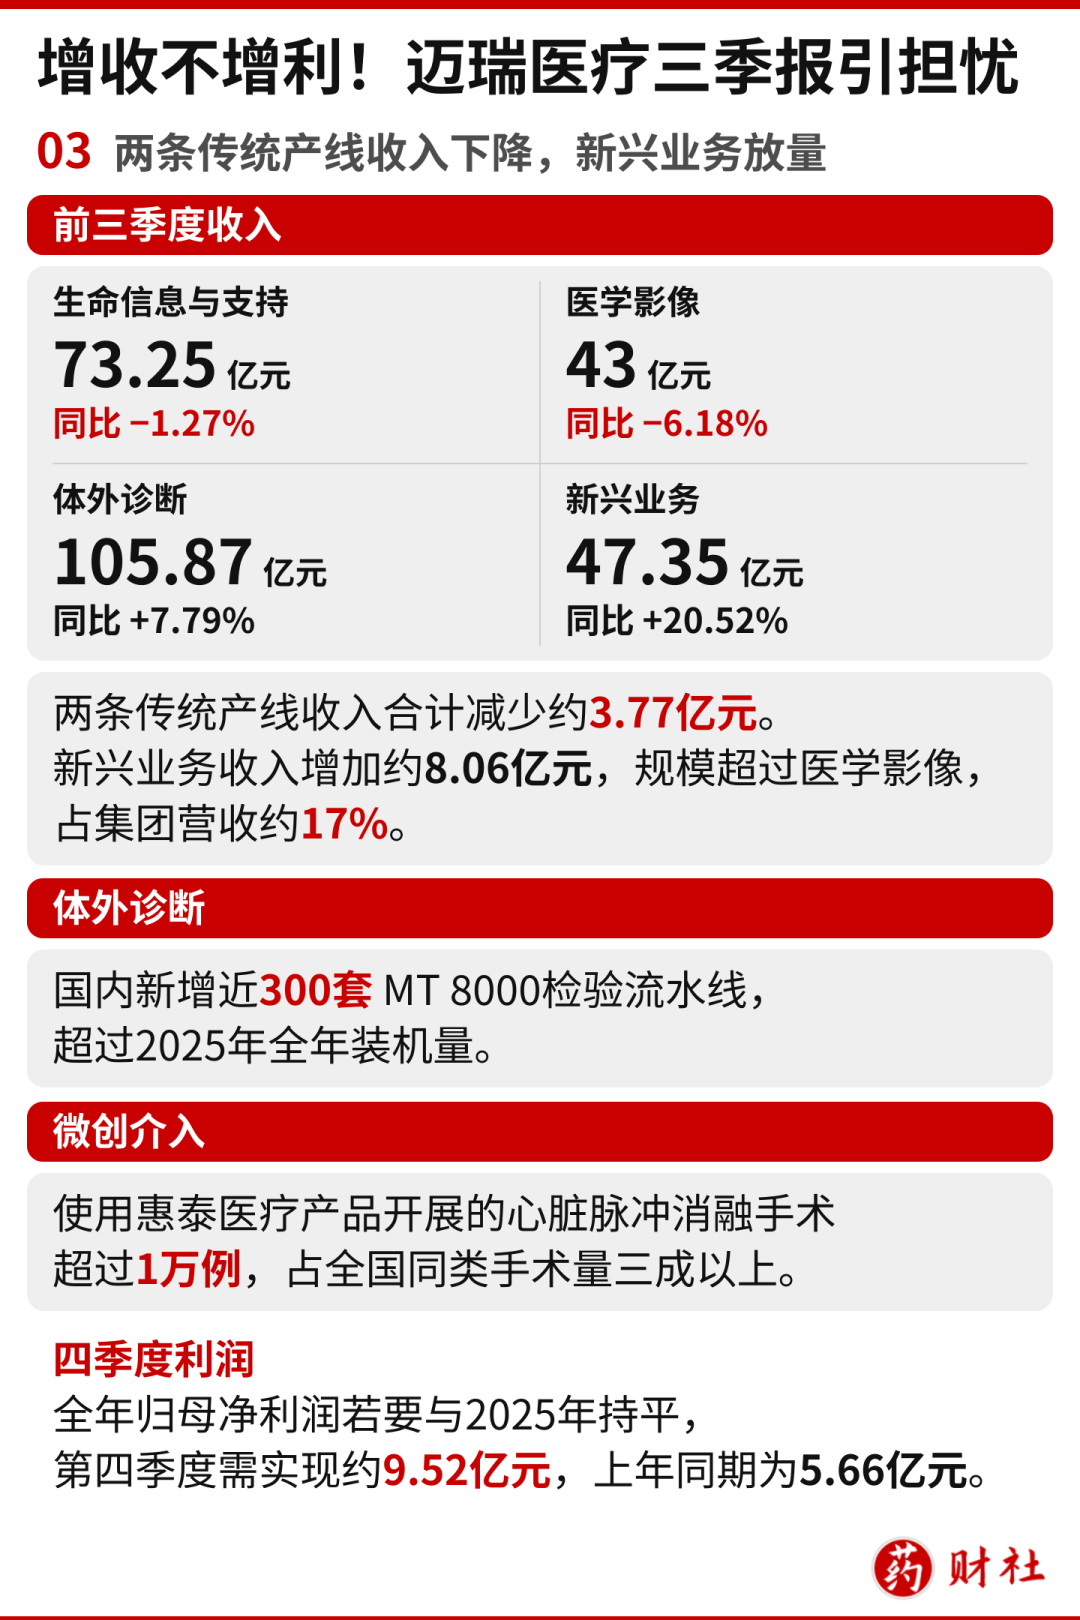
前三季度,包括监护仪、麻醉机等产品的生命信息与支持业务收入73.25亿元,同比下降1.27%。以超声设备为主的医学影像业务收入43亿元,同比下降6.18%。两条产线收入合计较上年同期减少约3.77亿元。
迈瑞的瑞智联设备互联系统在海外累计签单超过1050个项目,其中前三季度新增近200个。
同期,迈瑞医疗体外诊断业务收入105.87亿元,同比增长7.79%。包括微创外科、微创介入和动物医疗的新兴业务收入47.35亿元,同比增长20.52%,占集团营收约17%。该板块收入超过医学影像,较上年同期增加约8.06亿元。
前三季度,迈瑞在国内新增近300套MT 8000检验流水线装机,超过去年全年装机量。海外全实验室自动化流水线装机20套,接近上年同期的两倍。医院和实验室使用流水线批量开展检测,需要持续消耗配套试剂。
迈瑞医疗披露,重点大客户对国内体外诊断试剂收入的贡献,由2024年的41%升至今年前三季度的48%。
微创介入方面,迈瑞医疗披露,前三季度使用子公司惠泰医疗产品开展的心脏脉冲消融手术超过1万例,占全国同类手术量的三成以上。惠泰医疗三季报显示,其前三季度营收23.58亿元,同比增长26.27%,归母净利润8.18亿元,同比增长31.27%。
迈瑞医疗半年报显示,新兴业务上半年毛利率为65.03%,同比提高0.87个百分点。三季报披露了各产线收入,前三季度的分产线毛利率尚未披露。
迈瑞医疗预计,全年国内业务有望实现正增长。按2025年全年归母净利润81.36亿元计算,公司今年第四季度需要实现约9.52亿元归母净利润,全年才能与上年持平。2025年第四季度,这一数字为5.66亿元。