来源 :搜狐号2026-11-02
“国内医疗器械一哥”迈瑞医疗的2026年三季报,给出了一组耐人寻味的数字。
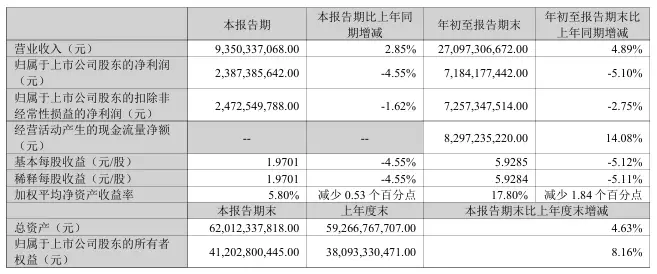
前三季度,公司实现营业收入270.97亿元,同比增长4.89%;归母净利润71.84亿元,同比下降5.10%;扣非后归母净利润72.57亿元,同比下降2.75%。
增收不增利是事实,哪些是周期性的阵痛,哪些是结构性的变化,答案并不一样。
国际业务占比过半,汇兑损失吞噬利润
迈瑞的收入已经过半来自海外,但财报以人民币记账。
2026年以来人民币对美元走强,意味着每一笔以美元结算的海外收入,折算成人民币时都会“缩水”——这笔缩水直接体现在财务费用和利润表上,而非等到货款真正回笼才兑现。
公司自己在财报里给出了剔除汇率影响的口径:汇率中性情况下,前三季度营业收入同比增长7.38%;剔除汇兑损益影响后,净利润同比增长6.29%,扣非后净利润同比增长8.83%。
单看第三季度,这个情况同样明显。Q3营收93.50亿元,同比增长2.85%;归母净利润23.87亿元,同比下降4.55%。但剔除汇兑损益后,扣非后净利润同比增长4.71%。
从金额看,今年前三季度,迈瑞医疗财务费用支出5.41亿,而去年同期该数据是收入2.93亿。迈瑞财务费用变动主要原因为汇兑损失,一来一回,净侵蚀利润约 8.3 亿元。
现金流量表"汇率变动对现金影响"更是直接显示,今年前三季度流出6.77 亿,去年仅流出0.56 亿。
 (图片来源:迈瑞医疗2026年第三季度报告)
迈瑞国际业务占比越高,汇兑波动对报表的扰动就越大。
前三季度,迈瑞国际业务实现收入143.64亿元,同比增长11.04%,美元口径下同比增长16.02%,占公司整体收入的比重已攀升至53%。
迈瑞披露:公司预计2026年全年国际业务有望延续较快增长的趋势,占整体收入的比重也将进一步提升。
分区来看,增速并不平庸。在连续两年高增长的基数上,欧洲市场今年前三季度仍实现了近20%的增长;拉美和亚太市场分别增长近18%和14%。分产线来看,生命信息与支持产线前三季度收入73.25亿元,其中国际收入在该产线占比已提升至76%;医学影像产线收入43亿元,国际占比68%。
 (图片来源:迈瑞医疗)
迈瑞前三季度国内收入127.33亿元,同比下降1.28%,财报的表述相当直白:医疗机构普遍面临经营承压、采购预算收紧的现状,医疗设备行业整体仍处于弱复苏周期。受多项医改政策影响,体外诊断行业持续调整收缩,试剂使用量与产品价格均出现下行,预计本年度体外诊断市场规模延续萎缩,只是降幅较去年收窄。
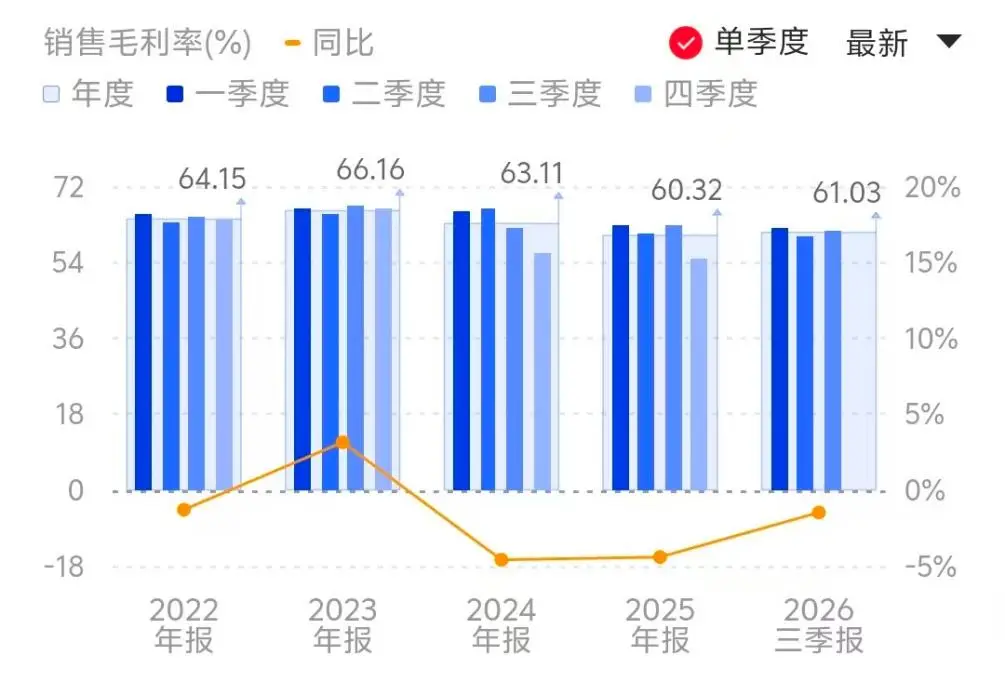
价格下行的压力实实在在地反映在了毛利率上,这与汇兑一起构成了利润端的两大拖累。2023年,迈瑞季度销售毛利率一度高达66.16%,如今则稳定在60%左右。
 (数据来源:同花顺)
单季分红近16亿
利润下滑的年份里,迈瑞的分红依然大方。
据公司2026年第三次中期权益分派方案,拟每10股派发13元,合计派发现金红利15.75亿元。加上前两次已实施的中期分红,今年以来累计现金分红已经达到47亿元,是前三季度归母净利润的六成还多。
敢这么分的底气来自现金流,公司前三季度经营性现金流净额82.97亿元,同比增长14.08%。截至9月末,迈瑞账上货币资金达到193.6亿元。
不过,分红能稳住股东,稳不住估值尽管近7月至今,迈瑞股价涨了超30%,但相距其474.97元的历史高点股价相比,目前股价仍跌了60%。
市场真正想问的是:什么时候利润增速能回到两位数?
迈瑞给出的预测路线图是:2026年国际业务有望延续较快增长,国内业务有望实现正增长;2027年及以后,国内业务有望迈入持续快速增长通道。翻译一下就是:2026年是筑底之年,真正的拐点要再等一等。