一家市值逼近千亿的公司,2026年二季度赚了大概4500万,2026年以来头部订单累计超17亿。但就在一年前,它的归母净利润亏了6644万,再往前看,营收连续三年下滑。
罗博特科在行业里的竞争地位,核心答案一句话:它是国内CPO/硅光封测设备赛道的第一梯队,核心子公司ficonTEC手里攥着全球少数能批量交付硅光耦合整线的能力,但这个地位的兑现完全押注在CPO产业的规模化速度上。
营收结构彻底重构,光电子已取代光伏成为绝对主业
罗博特科2011年成立,起家是做光伏自动化设备的。但过去两年光伏行业产能过剩,直接把它的传统主业拖进了泥潭。2025年,公司光伏业务收入同比骤降56%,总营收跌到9.5亿元,归母净利润由盈转亏,亏损6644万元。2026年一季度,亏损还在扩大,单季亏了3882万元。
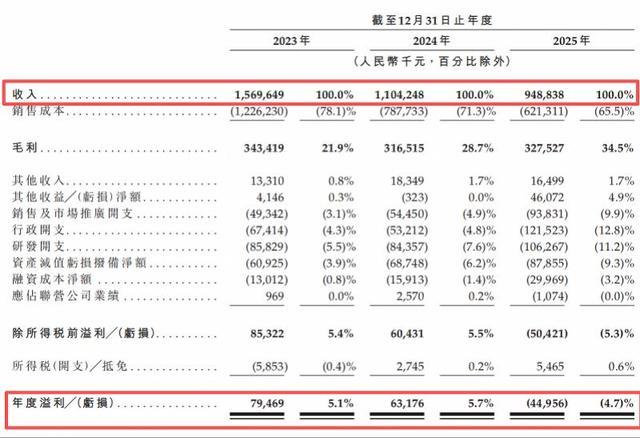
罗博特科近三年年度经营损益财务报表
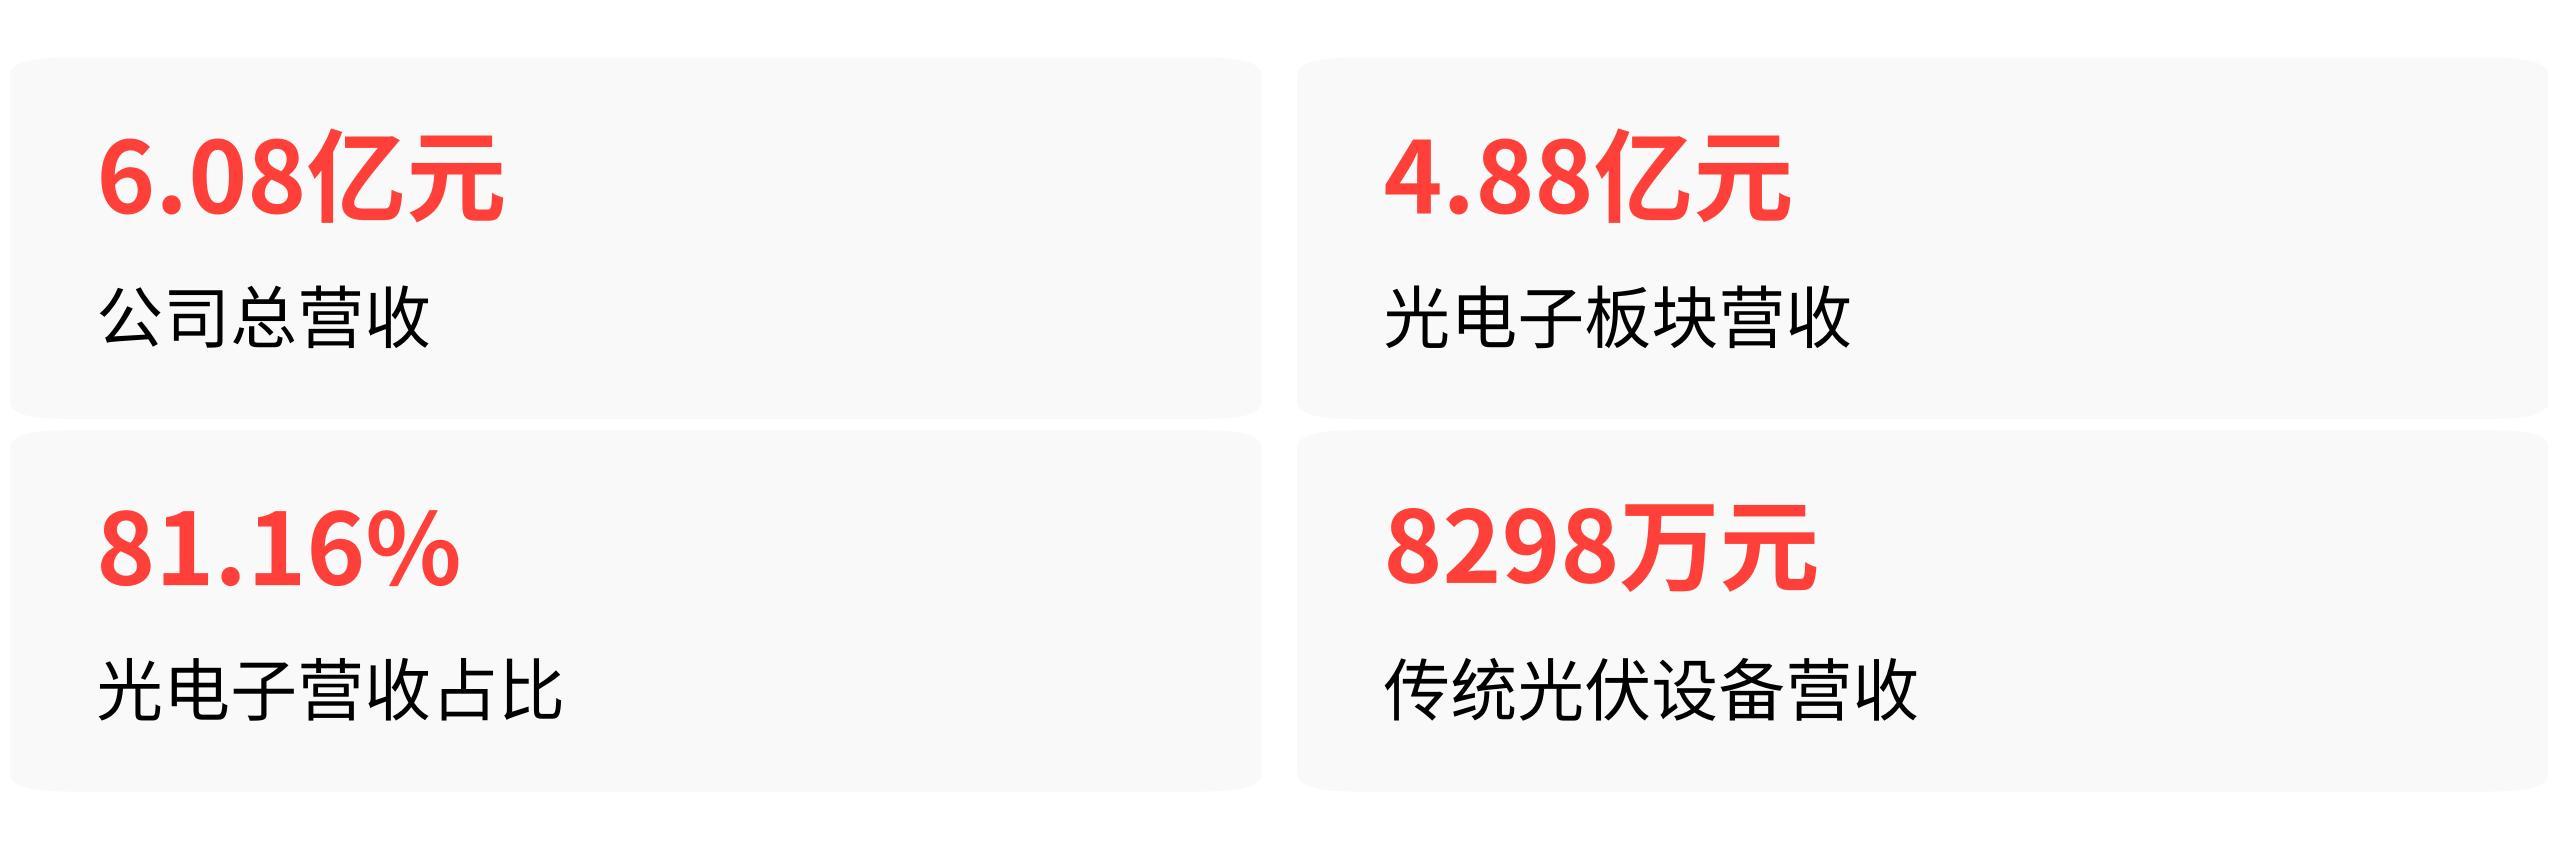
转折发生在2026年上半年。公司总营收6.08亿元,同比增长144.82%,归母净利润655.68万元,扭亏为盈。真正撑起这轮增长的,是2025年花了10.12亿元收购来的德国子公司ficonTEC。
上半年,光电子及半导体封测设备板块贡献营收4.88亿元,同比暴涨952.17%,占公司总营收的81.16%,彻底取代光伏成为第一主业。而传统光伏设备收入只剩8298.49万元,同比又跌了53.93%。这家公司已经不再是光伏设备商了,它现在本质上是一家光电子封装测试设备公司。
国内第一梯队,但同行分属不同环节,不存在直接替代竞争
在同赛道的国内厂商里,罗博特科通过ficonTEC卡住的位置,是CPO制造流程中最核心的两个环节——Insertion 2和Insertion 3测试,以及硅光芯片的耦合封装。这两个环节直接决定CPO产品的良率,是量产路上绕不过去的关卡。
华源证券2026年8月的研报明确指出,ficonTEC已向台积电交付适用于CPO封装技术的微组装设备,是当前向台积电批量交付CPO封装微组装设备的国内设备商。
在客户覆盖上,2026年以来披露的累计超17亿元重大订单,交易对手方全部是纳斯达克或纽交所上市的全球头部科技公司,且多家客户持续追加订单。
国内其他几家同赛道厂商,分的是不同的环节。联讯仪器2025年营收11.94亿元,体量比罗博特科大,但切的是光芯片KGD分选测试和光通信测试仪器,在2024年中国光通信测试仪器市场占有率约9.9%,位列第三。
快克智能做的是CPO的TCB热压键合,凌云光做3D光子引线键合,燕麦科技和杰普特切硅光晶圆测试。这些厂商和罗博特科分属CPO产业链的不同核心环节,各方之间不存在直接的同环节替代竞争关系。
需要说明的是,截至当前,全球CPO/硅光耦合设备市场的权威第三方份额统计并未公开,海外竞争对手的可比营收数据也未公开。当前全球CPO设备产业链的主导者仍然是海外企业。
这批订单把公司送上第一梯队,但业绩兑现全靠后续交付
行业地位能不能坐稳,最终要看订单有没有变成真金白银。截至2026年8月半年报披露日,罗博特科未确认收入的在手订单合计33.86亿元,其中光电子及半导体业务订单24.52亿元,创历史新高。
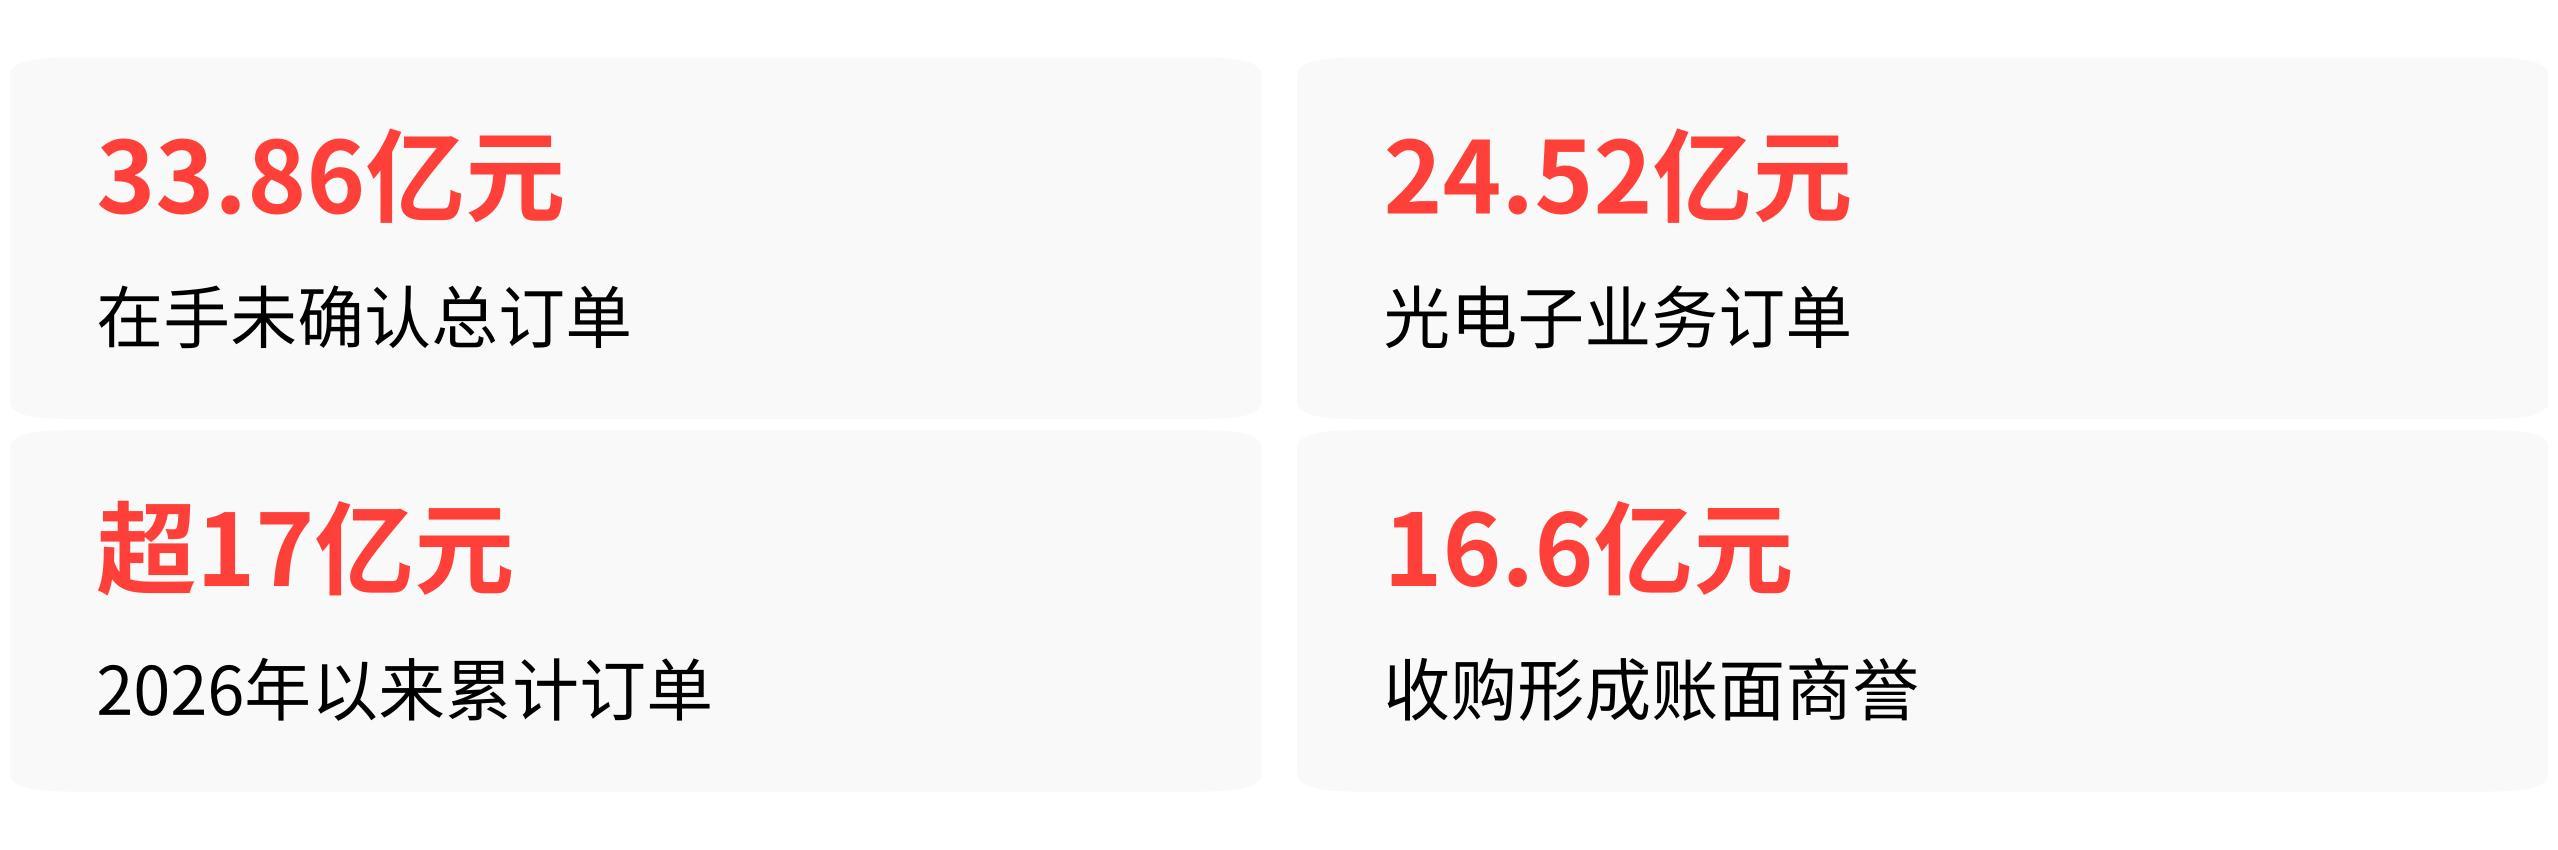
2026年以来披露的重大合同金额累计已超过17亿元,接近公司2025年全年营收的两倍。
但财务上的压力并没有消失。2025年全年,公司期间费用合计3.44亿元,同比增长约75.5%,光电子业务处在前期高投入阶段,大额订单尚未集中交付,导致“增收不增利”持续了多个季度。
收购ficonTEC形成的账面商誉高达16.6亿元,而该标的2025年扣非净利润是亏损21.71万欧元,与收购时承诺的当年盈利1078.4万欧元差距巨大。2026年二季度,随着大规模批量化订单开始交付验收,单季度净利润约4500万元,环比大幅扭亏,才释放出盈利拐点的信号。
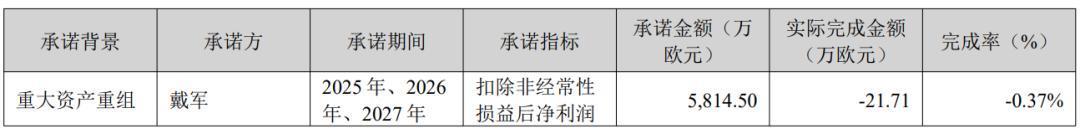
重大资产重组业绩承诺完成情况统计表
一个绕不开的争议:订单透明度与产能瓶颈
罗博特科2026年以来披露的所有大额光电子订单,交易对手方全部以“公司F”“公司I”“公司B”等代称匿名,没有披露具体名称。公司给出的理由是保护商业秘密、避免不当竞争,已履行内部涉密信息披露豁免流程。
第三方媒体对此提出质疑,认为匿名披露增加了投资者判断履约真实性的难度。
此外,ficonTEC的德国工厂原有扩产周期长达18至24个月,面对今年爆发的订单需求,产能不足是明确的短板。公司目前依赖多基地扩产和OEM合作来爬坡,但完全匹配客户需求节奏仍需时间。
跨境资产管控风险同样存在,ficonTEC的核心研发与生产团队仍在德国,地缘政治波动可能对境外资产稳定性带来不确定性。
监管层面,2025年4月,深交所对罗博特科及实控人戴军出具书面警示,原因是收购ficonTEC过程中未及时披露相关方签署的股权回购与收益补偿协议。
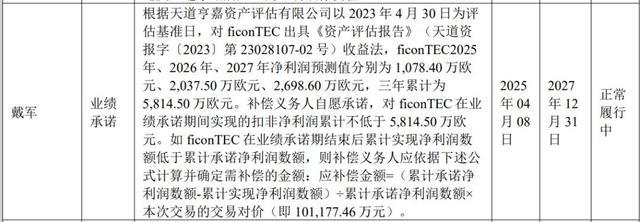
业绩承诺相关协议内容公告摘录
H股上市方面,首次递表因满6个月自动失效,2026年5月二次递表,目前已收到中国证监会备案通知书,但最终审批仍存不确定性。
罗博特科在行业里的竞争地位,本质上是一个典型的技术卡位型选手——在CPO封测的核心环节占据了不可替代的生态位,客户覆盖全球头部厂商,在手订单充沛。但这个地位能否持续,取决于CPO产业化的实际速度、德国产能的爬坡进度,以及那一批匿名订单的真实验收情况。
它的千亿市值,纯靠CPO预期支撑。