8月29日,华致酒行(300755.SZ)发布2026年半年度报告。作为国内头部精品酒水连锁服务商,华致酒行半年报呈现出d“数据分化、真假背离”特征,表面业绩大幅变脸、由盈转亏,实则主业经营韧性犹存、内生盈利能力逆势提升。但穿透报表表象来看,公司核心主业扣非净利润实现同比正增长,经营性现金流大幅爆发、库存规模大幅去化、资产结构持续优化,经营质量显著改善。
一、业绩总览:账面由盈转亏
从整体业绩来看,华致酒行呈现出“营收下滑、账面大亏、主业盈利、质量改善”的分化格局。财报显示,2026年上半年公司实现营业收入32.49亿元,同比下降17.72%,营收两位数下滑,直接反映白酒终端消费需求疲软、渠道拿货意愿低迷、行业流通规模收缩的真实现状;归属于上市公司股东的净利润为-7344.60万元,同比大幅下降230.67%,相较于2025年同期盈利5620.55万元,正式由盈转亏,账面业绩出现断崖式下滑,也是公司近年同期首次出现半年度亏损。
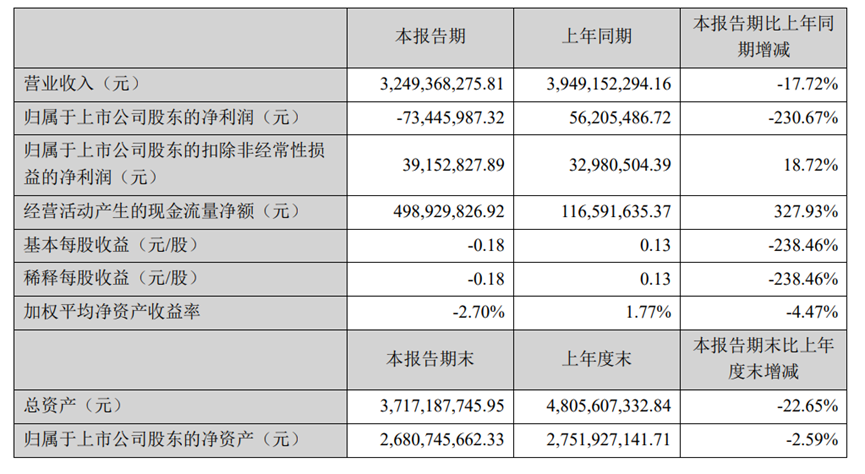
相较于账面业绩的大幅恶化,代表公司真实主业经营能力的扣除非经常性损益净利润表现亮眼,成为本次财报最大亮点。2026年上半年公司扣非归母净利润3915.28万元,同比逆势增长18.72%,在行业整体承压、营收大幅下滑的背景下,主业经营性利润实现双位数增长,充分验证公司核心经营基本面并未恶化,反而通过精细化运营、结构优化、低效业务出清,实现内生盈利能力稳步提升。
从季度业绩来看,一季度稳健盈利,二季度亏损集中爆发。一季度公司实现营业收入22.13亿元,贡献上半年近七成营收规模,业绩基数稳固;实现归母净利润5304.86万元,实现正向盈利,主业经营节奏平稳,为上半年业绩托底。一季度的稳健表现,充分体现公司作为头部名酒流通商的渠道壁垒、品牌资源优势与终端抗风险能力。二季度公司实现营业收入10.36亿元,同比下降5.64%,相较于一季度双位数降幅,规模端压力有所缓解,经营规模逐步企稳。但利润端呈现断崖式恶化,单季归母净利润亏损1.26亿元,相较于2025年同期亏损2919万元,亏损规模大幅翻倍,盈利压力彻底集中释放。
二、补税“砸穿”账本:1.27亿元的一次性冲击
根据公司半年报披露的详细数据,本次税费补缴涉及两家核心子公司,合计一次性支出高达1.27亿元,直接决定了公司上半年账面业绩走势。其中子公司华致精品需补缴税款4290.51万元、滞纳金2878.28万元,两项合计7168.79万元;子公司西藏中糖需补缴税款3556.77万元、滞纳金1983.46万元,两项合计5540.23万元。汇总计算,两家子公司累计补缴税款7847.28万元、滞纳金4861.74万元,整体一次性合计支出1.27亿元。
值得注意的是,本次自查补税属于企业主动合规整改,无任何行政处罚,且截至2026年半年报报告期末,所有税款及滞纳金已全部足额缴纳完毕,后续无后续支出、无持续财务压力,属于彻底的一次性历史问题整改,不会对下半年及未来年度经营产生持续性影响。
通过精准剔除一次性损益影响,可还原公司真实主业盈利水平。2026年上半年公司账面归母净利润亏损7344.60万元,叠加1.27亿元一次性税费支出后,公司上半年真实经营性归母净利润约为盈利5355万元。对比2025年同期归母净利润5620.55万元,公司主业净利润仅微降约4.7%,在行业深度调整、终端需求大幅收缩、渠道价差持续压缩的严峻背景下,主业盈利基本保持平稳,展现出极强的经营韧性,彻底打破市场对公司业绩崩塌的负面预期。
三、产品结构:白酒独大
从产品结构来看,华致酒行高度聚焦白酒核心赛道,产品结构单一且集中,白酒业务构成公司绝对营收基本盘,也成为公司营收下滑、毛利率走低的核心诱因。2026年上半年,公司白酒产品实现销售收入29.51亿元,占公司全部营业收入的比重高达90.83%,产品结构高度集中,白酒业务的景气度直接决定公司整体经营走势。报告期内白酒销售收入同比下降18.74%,降幅高于公司整体营收降幅,是拖累整体业绩的核心因素。其余品类中,进口葡萄酒实现收入2.29亿元,烈性酒实现收入2309万元,两类非白酒品类体量偏小、占比不足10%,难以对冲白酒主业的下滑压力,公司营收完全绑定白酒流通行业周期。
更值得注意的是,白酒业务毛利率仅6.53%,较上年同期下降2.17个百分点。“名酒批价倒挂、渠道价差被压缩”是核心拖累。在2017-2021年名酒批价年线上行周期里,华致酒行以经销价拿货、靠批零差价和定制酒毛利的打法,让公司营收复合增速达到32.7%。而近两年白酒行业进入转折周期,名酒批价下行态势尤为明显,白酒业务毛利率从2022年的12.97%滑落到如今的6.53%。过去行业内依赖的盈利模式,如今已难以为继。
四、财务状况:库存出清与现金流大幅改善
去库存成效显著。存货从2025年末的23.83亿元降至16.33亿元,下降31.48%,占总资产的比例从49.60%降至43.94%。公司上半年新增门店173家,终端布局稳步推进。合同负债约0.3亿元,同比下降约25%,也佐证了渠道库存压力的缓解。
经营现金流大幅改善。经营活动产生的现金流量净额为4.99亿元,同比大幅增长327.93%,财报指出是“经营策略调整,加大力度去库存所致”。在营收收缩的背景下,现金流转为大幅净流入,说明回款效率显著提升,盈利质量持续夯实。
资产负债结构优化。资产负债率从年初的41.26%降至25.88%,下降15.38个百分点,财务杠杆进一步降低,抗风险能力显著增强。销售费用、管理费用、财务费用同比分别下降27.42%、17.79%、78.56%,费用率持续优化,经营成本得到有效控制。
五、结束语
2026年上半年,国内名酒流通行业正式告别黄金增长周期,彻底结束“涨价躺赚、价差套利”的粗放式发展阶段,进入存量竞争、精细化运营、价值竞争的全新发展时代。对于华致酒行而言,本次半年报的账面亏损是阶段性、一次性扰动,不改变企业核心经营韧性与长期成长逻辑。
您对此有何看法,欢迎下面评论区留言分享。
【免责声明】文中图片、素材来源官方媒体/网络新闻,如若涉及版权等问题,请立即与我们联系,我们将迅速采取适当措施。
*本文仅代表作者观点,不代表本号立场