来源 :国酒财经2026-09-13
曾经风光无限的酒类流通“A股第一股”,如今彻底陷入经营困境。
靠着茅台、五粮液等高端名酒红利起飞的华致酒行,曾是白酒渠道圈的标杆,凭借稀缺的上市身份、稳定的名酒货源,赚得盆满钵满。但短短几年时间,这家行业头部企业风光不再,从盈利标杆沦为亏损大户。
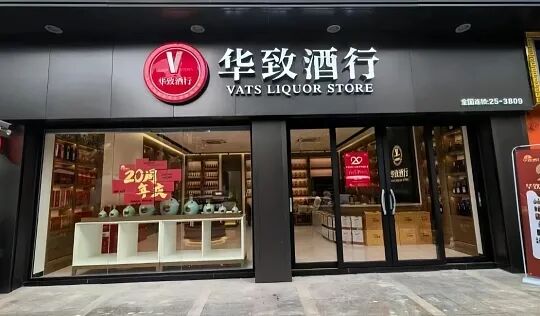
2019年登陆深交所的华致酒行,自带耀眼光环,是国内唯一以酒类流通为主业的A股上市公司,被市场称作“酒类流通第一股”。
在白酒行业的黄金周期里,高端名酒身价逐年上涨,“囤酒即赚钱”成为行业共识。华致酒行手握头部名酒核心供货渠道,依托线下连锁门店网络,主打正品保真优势,快速抢占市场份额,营收一路飙升,顺利突破百亿规模。
彼时的酒水生意逻辑简单粗暴:提前打款囤货、坐等名酒涨价、转手赚取高额价差。无需复杂运营,仅凭渠道优势和库存增值,华致酒行就能稳住漂亮财报,成为资本市场和行业公认的优质标的。
但行业风口转瞬即逝,白酒深度调整之下,曾经的赚钱逻辑彻底失效。
最新财报数据堪称“断崖式下滑”:2025年华致酒行营收同比大跌37.71%,仅为58.95亿元,上市以来首次出现全年亏损,归母净亏损高达3.69亿元,同比暴跌超929%。
导致巨亏的核心原因,正是行业红利消退后的库存反噬。随着高端白酒消费降温、市场价格持续下行,名酒终端价格倒挂现象频发,曾经的“增值库存”彻底变成烫手包袱。公司为适配市场行情,计提大额存货跌价准备,仅资产减值损失就超3亿元,直接掏空企业利润。
进入2026年,经营压力依旧未减。上半年公司营收持续下滑,再度录得亏损,叠加子公司补税、滞纳金等额外支出,企业经营压力进一步加剧。
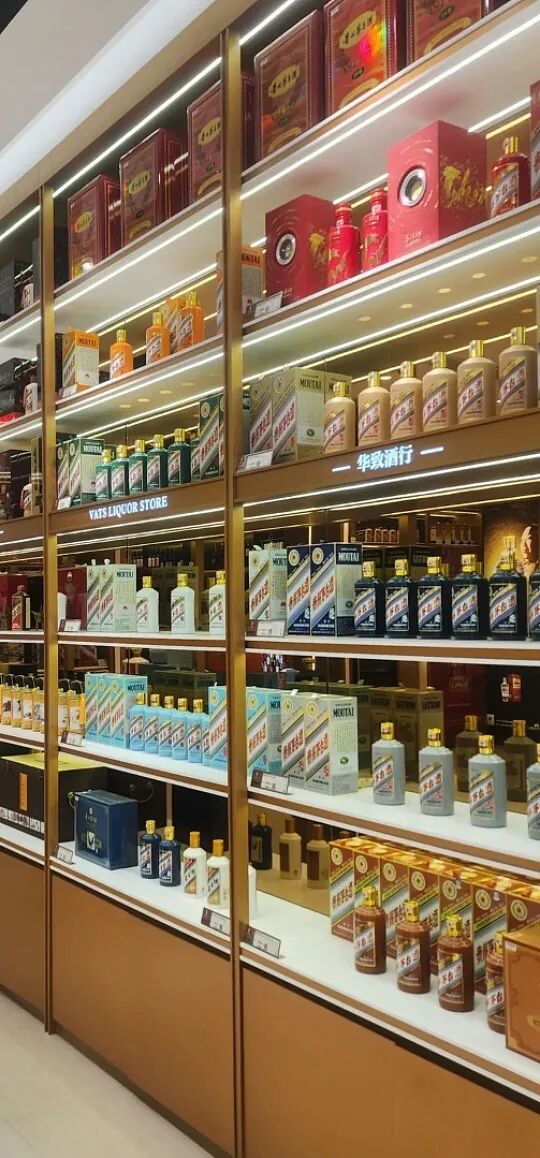
市场消费心态的转变,成为压垮传统酒商的关键。过去经销商疯狂囤货、赌行情涨价的模式彻底退出市场,如今下游终端谨慎拿货、按需进货,市场流通速度放缓,酒水经销的中间价差被持续压缩,行业暴利空间彻底消失。
面对困境,华致酒行已然开启自救模式,通过缩减库存、降低杠杆、优化门店布局、调整产品结构,减少对高端名酒的依赖,布局大众酒水赛道,试图摆脱周期束缚。
业内人士分析表示,过去白酒渠道商的高额利润,大多来自行业周期红利带来的库存增值,而非精细化经营能力。如今白酒彻底回归消费品本质,价格不再只涨不跌,靠囤货赌行情的时代已经一去不复返。
华致酒行的跌落,是行业转型的真实缩影。未来,酒水流通行业将彻底告别粗放式高利发展模式,只有深耕供应链、精细化运营、做优质服务的企业,才能穿越行业寒冬,站稳市场脚跟。