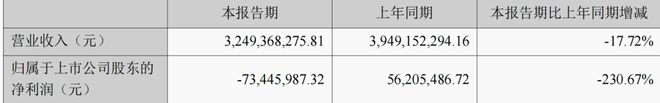
截至今日,2家酒类流通上市/挂牌企业2026年半年报已披露完毕。华致酒行营收32.49亿元,同比下降17.72%,归母净利润亏损7344.60万元,同比下滑230.67%;酒便利营收4.30亿元,同比下降28.11%,归母净利润亏损3326.11万元,亏损收窄。
两家公司的业绩,成为酒类流通行业寒冬的缩影。上半年,白酒消费需求持续萎缩,终端动销近乎停滞,渠道库存高企,名酒价格倒挂,酒商普遍面临艰难的生存困境。
01
华致酒行营收下滑17.72%,因补税利润大跌230.67%
财报显示,华致酒行2026年上半年实现营业收入32.49亿元,同比下滑17.72%;归属于上市公司股东的净利润为-7344.60万元,同比大幅下降230.67%,由盈转亏。华致酒行在半年报中表示,营收下滑主要系经济形势的影响及政策的变化,白酒市场消费需求下降所致。
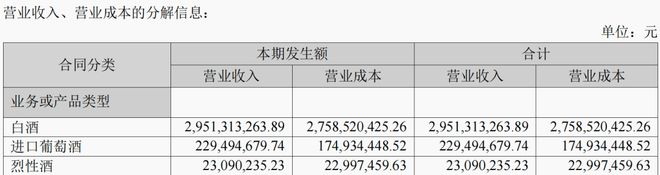
具体从产品结构来看,白酒仍是绝对主力,上半年白酒销售收入达到29.51亿元,占全部营收的90.83%,同比下滑18.74%;进口葡萄酒收入2.29亿元,烈性酒收入为2309万元。
一位长期关注酒类流通领域的券商分析师对烈酒商业表示:“华致酒行的营收下滑本质上还是白酒大盘的问题。其收入结构中白酒占比超过九成,而高端白酒批价持续承压,终端零售价下探,直接影响了渠道商的拿货意愿和销售规模。”
另外,在库存方面,华致酒行上半年加大了去库存力度,存货由上年末的23.83亿元降至16.33亿元,降幅超过31%,占总资产的比例也从49.60%降至43.94%。
值得关注的是华致酒行在净利润方面的亏损。其财报指出,这一亏损主要由一次性因素导致。半年报显示,华致酒行全资子公司华致精品和西藏中糖对涉税事项开展了自查并补缴税款及滞纳金,截至报告期末,税款及滞纳金已全部缴纳完毕,本次补缴税款事项不涉及行政处罚。
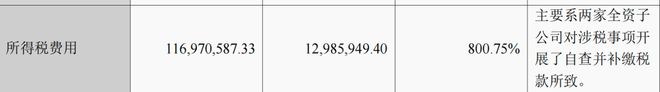
受此影响,华致酒行上半年所得税费用达到1.17亿元,同比激增800.75%;营业外支出4928.79万元,主要为自查补税滞纳金支出;非经常性损益合计为-1.13亿元。若剔除这一一次性因素,华致酒行扣除非经常性损益后的净利润约为3915万元,实际主营业务仍保持盈利,但扣非净利率仅约1.21%,盈利能力同样微薄。
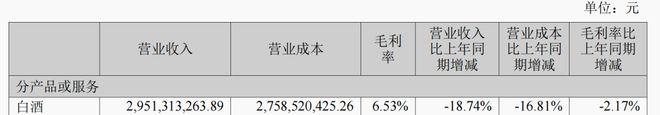
实际上,从毛利率来看,华致酒行白酒销售的毛利率仅为6.53%,相较上年同期下降2.17个百分点,利润空间持续被摊薄。进口葡萄酒的毛利率相对较高,约为23.78%,但收入占比仅为7%左右,难以对整体盈利形成支撑。烈性酒的毛利率更是低至0.40%,几乎不赚钱。
经营活动现金流方面,华致酒行上半年经营活动产生的现金流量净额为4.99亿元,同比大幅增长327.93%,财报指出是“经营策略调整,加大力度去库存所致”。
另外,在主业承压的背景下,华致酒行今年也正式入局即时零售赛道,推出“华致优选”业态,并同步推进自有品牌华致优选自有产品上市。然而,从半年报披露的信息来看,华致优选目前仍处于布局和投入阶段,公司并未在财报中单列其营业收入、门店数量或利润贡献,即时零售和自有品牌业务尚未形成足以改变整体业绩的规模。
02
酒便利营收下滑28.11%,亏损收窄但资产负债率超100%
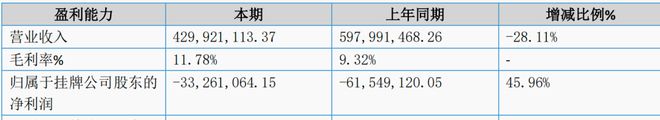
酒便利2026年上半年实现营业收入4.30亿元,同比大幅下滑28.11%;上半年归属于挂牌公司股东的净利润为-3326.11万元,减亏幅度达45.96%。酒便利在半年报中明确指出,营收下降的主要原因是报告期内门店优化调整,营业收入减少。
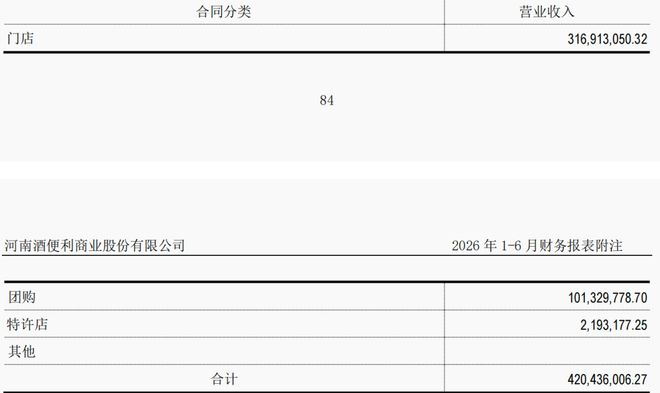
从其收入结构来看,门店渠道仍是核心,上半年门店销售收入3.17亿元,占主营业务收入的75.38%;团购渠道收入1.01亿元,占比24.10%;特许店收入仅219.32万元。
具体从净利润来看,酒便利的情况艰难。上半年归属于挂牌公司股东的净利润为-3326.11万元,虽较上年同期亏损6154.91万元有所收窄,减亏幅度达45.96%,但仍处于持续亏损状态。扣除非经常性损益后的净利润为-3316.32万元,与归母净利润基本持平,说明其亏损全部来自主营业务。
更为值得关注的是,截至2026年6月末,酒便利归属于挂牌公司股东的净资产为-1806.52万元,同比下降218.88%;合并资产负债率高达107.52%,较上年末的95.55%进一步攀升。
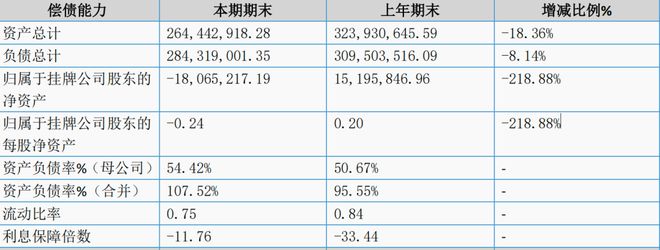
一位不愿具名的酒类行业人士对烈酒商业表示:“酒便利净资产为负、资产负债率超过100%,这意味着公司的负债已经超过了资产,虽然上半年通过关店收缩、削减费用让亏损收窄了,但如果营收继续下滑、现金流跟不上,风险会进一步加剧。”
不过,有业内人士透露,酒便利新入股的国资股东可能会在资金周转上提供支持,或许能让酒便利缓解资金压力。
费用端来看,酒便利上半年确实在大力降本。销售费用为5653.85万元,同比大幅下降37.18%,主要系门店优化调整后人员及租赁费用下降,同时缩减了三方配送费用。其中使用权资产折旧从2785.77万元降至1596.80万元,配送服务费从796.42万元降至281.96万元,职工薪酬从3762.16万元降至2753.27万元。但管理费用却同比增加14.41%,达到2145.96万元,主要系第三方服务咨询费用增加,以及部分区域优化调整后装修费用加速摊销所致。
毛利率来看,酒便利上半年毛利率为11.78%,相较上年同期的9.32%有所提升。财报指出,主要原因是前期已计提跌价准备的存货于本期实现销售,对应的存货跌价准备结转冲减当期营业成本。
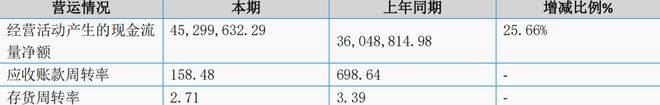
经营活动现金流方面,酒便利上半年经营活动产生的现金流量净额为4529.96万元,同比增长25.66%,主要系收到其他与经营活动有关的现金增加。
从存货周转率来看,酒便利由2025年上半年的3.39下降至2026年上半年的2.71,库存动销速度有所放缓。
对于酒类流通企业处境,四川酒商张涛表示:“现在酒类流通从业者,谁都不容易。名酒利润空间越来越薄,靠搬砖赚钱的时代已经过去。未来要么往上走做自有品牌运营,要么往下沉做终端服务,没有自己的核心竞争力,光靠倒货差价迟早被淘汰。”
当前,酒类行业已然进入深度存量竞争时代,酒类流通行业的竞争更为惨烈。在市场需求萎缩与上游名酒企业的双重挤压下,渠道商的利润空间被不断压缩,营收下滑、盈利堪忧似乎已成为酒类流通企业的普遍写照。
华致酒行凭借其规模优势和全渠道布局,虽因一次性补税因素出现账面亏损,但主营业务仍保持盈利,且通过主动去库存改善了现金流状况,抗风险能力相对较强。而酒便利则在持续亏损中面临更加的严峻局面,门店收缩虽在短期内降低了费用,但营收的大幅下滑也使其规模优势进一步削弱,未来走向仍存变数。