来源 :研界有逻辑2026-11-06
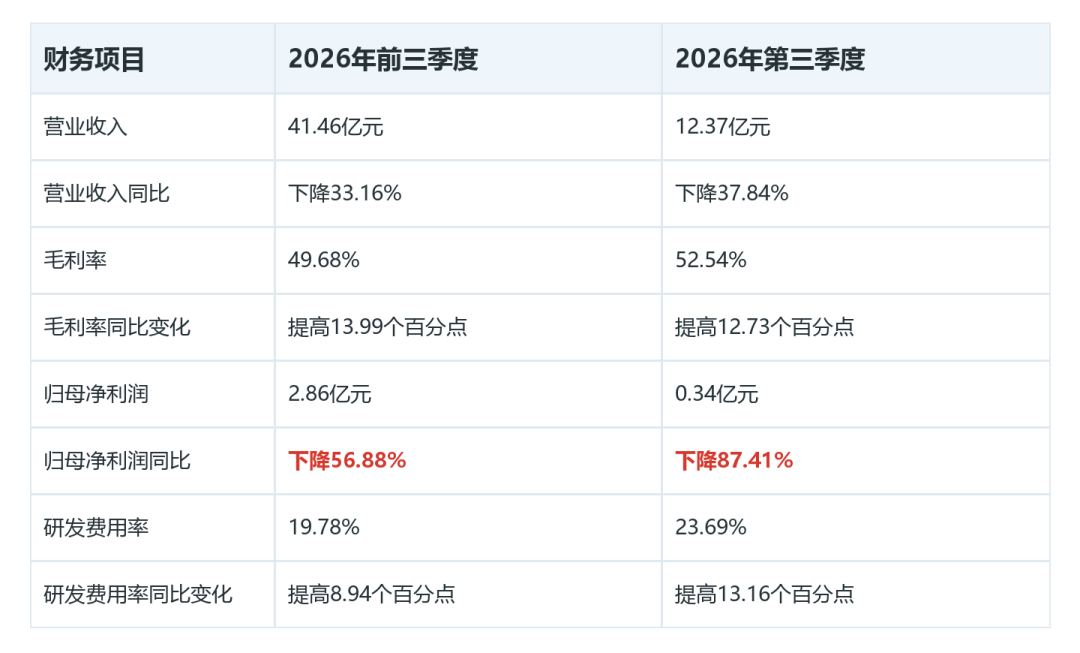
迈为股份2026年前三季度毛利率达到49.68%,但同期公司营业收入同比下降33.16%,归母净利润同比下降56.88%。通常毛利率改善意味着每单位收入扣除直接成本后留下的空间更大,毛利率上升和净利润下滑却同时出现在公司的利润表里。
第三季度的差异更突出:单季毛利率52.54%,归母净利润却只有0.34亿元,同比下降87.41%。理解这组反差,要把收入规模、费用投入和信用减值放在一起看;单凭毛利率,无法解释最终留下多少利润。
一句话判断:迈为股份毛利率提高反映收入结构变化,但光伏业务收入下滑、研发费用率抬升和信用减值计提,使净利润仍明显承压。
毛利率提高,利润却没有同步增长
前三季度公司实现营业收入41.46亿元、归母净利润2.86亿元,分别同比下降33.16%和56.88%。第三季度收入和利润也同步下滑,且利润下降更快。收入缩小的幅度与利润下滑的幅度并不相同,这说明仅看设备销售的毛利空间,仍不足以判断当期盈利。
毛利率描述的是收入扣除营业成本后的比例,不包含研发、销售、管理等期间费用,也不包含信用减值对利润的影响。公司光伏业务受下游需求影响,收入持续承压;在收入基数收缩时,即使销售组合带来更高毛利率,可用于覆盖后续费用的毛利总量也要结合实际收入规模判断。收入下降与费用率上升同时发生,是毛利率改善未能转成净利增长的关键。
前三季度毛利率49.68%,第三季度达到52.54%,分别比上年同期提高13.99和12.73个百分点。对于毛利率提高,海外收入占比提升、海外业务毛利率较高是已有分析给出的解释;这反映的是当期已确认收入的结构,而不是全部业务需求同步改善。光伏业务收入下滑与部分收入毛利率较高可以并存,二者作用在利润表的不同层面。
顺着前面的内容继续看,迈为股份后续的变化不能只看公司自身,还要看它所在方向有没有新的驱动和市场反馈。我每天会在开盘前重新筛一遍市场,留下2—3条更值得观察的方向。明天优先看什么,可以滑到文末,从【阅读原文】继续看。
研发费用和信用减值怎样影响净利
前三季度研发费用率为19.78%,同比提高8.94个百分点;合计期间费用率为33.93%,同比提高15.65个百分点。第三季度研发费用率和合计期间费用率继续处于较高水平。毛利率上升的同时,期间费用占收入的比例也明显提高,净利润自然不能只沿着毛利率的方向变化。
迈为股份在光伏领域保持研发投入,同时增加半导体和显示设备领域的研发。研发涉及不同产品方向,当期投入先进入费用,产品技术和设备推进则处于另一时间阶段。因此,较高研发费用率既呈现投入强度,也直接影响当期利润;不能把研发项目的存在直接折算为已经实现的收入。
信用减值是另一项当期压力。公司基于谨慎原则计提较多信用减值损失,这与收入规模收缩、研发投入增加一起作用,使前三季度净利率降至5.23%,同比下滑5.49个百分点。毛利率与净利率一升一降,显示从销售毛利到最终净利润之间的费用和减值负担加重。公开数字没有拆出各项因素对净利润下降的独立贡献,因而不能把净利润减少全部归于其中任何一项。
合同负债和新设备处在哪个阶段
截至第三季度末,公司合同负债为52.07亿元,较年初的43.16亿元增长20.6%。合同负债对应公司在履行相关合同义务前形成的负债余额,提示仍有待履行的合同内容;它与当期已经确认的营业收入并非同一个口径。前三季度收入下降的事实,也不会因期末合同负债较年初增加而改变。
研发投入所涉及的产品同样需要按当前进展理解。公司已经布局异质结钙钛矿叠层电池技术,披露的进展是稳定性指标持续提升;半导体后道设备已有国内市场业务基础,键合、解键合等设备仍在推进。这些是技术和产品推进的状态,与2026年前三季度已经实现的收入、利润不能混为一谈。它们说明研发资金投向何处,却没有给出可直接计入当期业绩的金额。
迈为股份最鲜明的经营差异,是销售组合带来的毛利率提高,与光伏收入收缩、研发费用和信用减值造成的净利压力并存。合同负债余额和设备研发进展提供了业务活动的另一面,但前三季度利润表已经表明:更高的毛利率尚未抵消收入规模与费用负担的变化。
最后,现在市场每天的消息很多变化也很快,大家盘前未必有时间逐条梳理。我会在每个交易日开盘前,整理2—3条重点观察方向,其中的逻辑我会梳理清楚告诉你。