迈为股份(300751.SZ):2Q26 因订单确认放缓不及预期
高盛Goldman Sachs · Mengwen Wang(王梦雯), Jacqueline Du · 2026-08-26 ·摘自高盛研报
观点·摘要
1.迈为 2Q26 EBITDA 为 Rmb327mn,环比-14%、同比-29%,低于高盛预期(Rmb780mn),主因海外订单确认放缓。
2. 2Q26 毛利率环比降 5pp 至 46%,因国内订单确认占比提升(1H26 国内 GPM 31% vs 海外 56%)。
3.管理层上调 FY26 半导体设备订单指引至 Rmb2-2.5bn(原 Rmb1.5-2bn),同比增长超 200%,预计 2027E 延续。
4.高盛下调 2026E-2027E EBITDA 平均 35%,上调 2028E-2030E 平均 18%;目标价 Rmb270(原 Rmb278),重申 Buy。
迈为 2Q26 因海外订单确认放缓不及预期。管理层指引:上调半导体设备订单、加大研发投入、毛利率维持高位。高盛将 2027E 目标 EV/EBITDA 升至 29x(核心 20x +新应用 85x),目标价微调至 Rmb270,维持买入,认为 2026E-2027E trial HJT 订单将改善订单与盈利前景。
2Q26 业绩回顾:订单确认放缓导致不及预期
迈为股份公布了 2Q26 EBITDA 为 Rmb327mn,环比下降 14%,同比下降 29%。业绩低于高盛预期(Rmb780mn),原因是海外订单确认节奏放缓。同时,2Q26 毛利率(GPM)环比下降 5pp 至 46%(低于高盛预期 5pp),原因是订单确认结构中国内占比更高——1H26 国内订单 GPM 为 31%,而海外订单 GPM 为 56%。
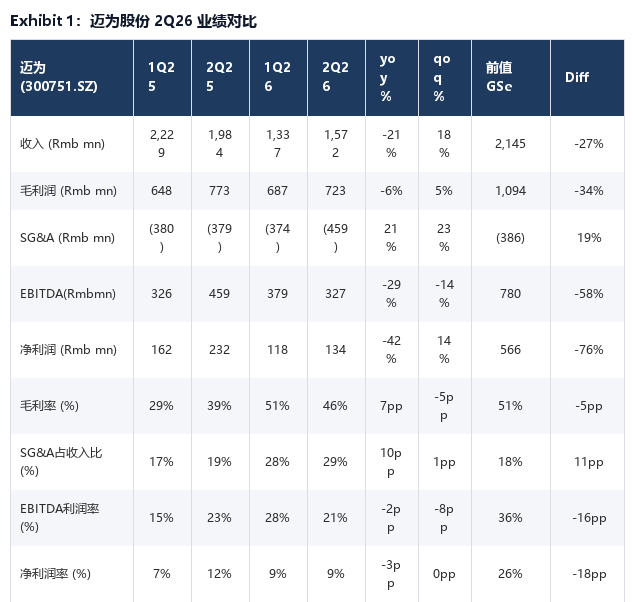
Source: Company data, Goldman Sachs Global Investment Research。注:为适配版面,省略 3Q25、4Q25 两列;yoy/qoq 指 2Q26 同比/环比变化,Diff 为实际值相对高盛前值的偏差。
管理层指引:三大关键方向
展望未来,管理层在三个关键方面给出了指引:
上调 FY26 前沿半导体设备订单指引至 Rmb2-2.5bn(原为 Rmb1.5-2bn),对应超过 200%的同比增长。此外,管理层预计凭借下游资本开支的强劲动能以及两款新产品预计于 2027E 量产,强劲增长将在 2027E 延续。
加大研发投入(1H26 研发占销售额 18%,而 2024-25 年约为 10%),重点投向高端半导体设备、多结 HJT 钙钛矿太阳能设备(目标 2028E 商业化)以及 GaAs 太阳能设备(目标 2026 年底完成样机)。
未来数年毛利率有望维持高位,受益于尚未确认的海外订单及半导体行业订单——两者均具备更高的毛利率水平。
盈利预测调整
业绩公布后,我们将迈为 2026E-2027E EBITDA 平均下调 35%,以反映海外订单确认节奏的推迟以及研发支出的增加。相应地,我们将 2028E-2030E EBITDA 平均上调 18%,以反映 2027E 更高的半导体订单指引。
估值与目标价
我们将 2027E 目标 EV/EBITDA 上调至 29x(原为 22x)。该倍数基于调整后的 EBITDA 构成——85%核心业务(20x)与 15%新应用(85x),并按 8.3%的股权成本(CoE)折现至 2026E。具体而言,我们将核心业务倍数上调至 20x(原为 15x),以反映改善后的增长前景(2027E-2030E EBITDA CAGR 为+15%,而此前高盛预期为-11%)。据此,我们的 12 个月目标价调整至 Rmb270(原为 Rmb278),重申 Buy 评级。
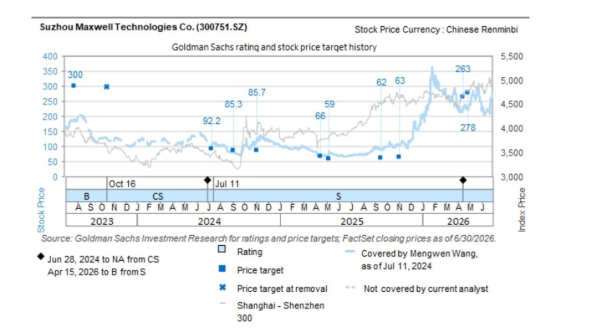
图1:迈为股份股价与高盛目标价/评级调整历史(2023年4月-2026年8月)
投资逻辑、目标价方法与风险
投资逻辑:苏州迈为是全球最大的丝网印刷设备制造商,自 2018 年以来市占率超过 80%,同时也是 HJT 太阳能电池技术领域的领先者,市占率超过 70%。我们给予迈为 Buy 评级,因为凭借其在 HJT 技术上的主导地位,我们认为其在新应用背景下的风险回报具有吸引力。尽管我们对反内卷背景下中国太阳能资本开支长期低迷的担忧仍然存在,但我们认为 2026E-2027E 已公布的 trial HJT 订单将有助于显著改善迈为的订单和盈利前景。
目标价方法:我们的 12 个月目标价 Rmb270 基于 29x 2027E EV/EBITDA(核心业务/新应用订单按 85%/15%的 EBITDA 构成分别给予 20x/85x EV/EBITDA),并按 8.3%的 CoE 折现回 2026E。
主要风险
1)新应用需求低于预期,可能冷却 trial 资本开支的投资情绪,进而给迈为带来订单取消风险。
2)太阳能设备出口管制收紧,可能显著削弱迈为的盈利前景。我们预计海外制造业回迁带来的太阳能设备需求将贡献迈为大部分太阳能订单价值及利润率扩张。
3)半导体行业发展慢于预期:如果迈为无法继续赢得订单或暂停新兴业务拓展,我们的预测存在潜在下行风险。
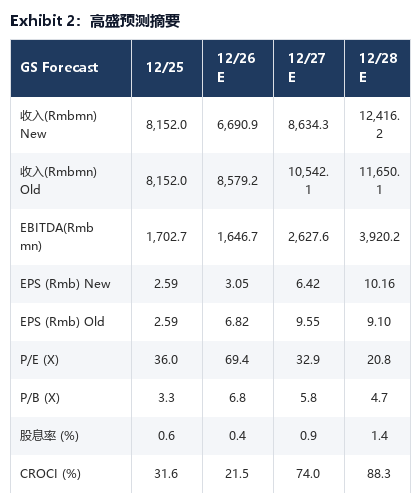
Source: Company data, Goldman Sachs Research estimates, FactSet。股价为 2026 年 8 月 25 日收盘价 Rmb211.5;12 个月目标价 Rmb270,上行空间 27.7%,评级 Buy。市值 Rmb58.9bn /$8.8bn,企业价值 Rmb54.1bn /$8.0bn,3 个月日均成交额 Rmb2.3bn /$333.6mn;所属分类:China / China Clean Energy & Technology,M&A Rank: 3;租赁未计入净债务与 EV。