2026年11月初,蓝点触控完成数亿元D3轮融资,洪泰基金、弘毅投资、中关村科学城、浙创投、厦门海投集团、厦门海沧产投、奥普特等14家机构联合投资。
近半年内,蓝点触控融资额已超过10亿元,2026年4月以来连续完成C+轮、C++轮、D轮和D3轮四轮亿元级融资。
股东名单覆盖红杉、高瓴、宁德时代、上汽、广汽、智元机器人、银河通用,其中智元与银河通用兼具客户与股东双重身份。
在人形机器人从千台级向十万台级跨越的节点上,这家成立七年的公司正在把力觉感知从“可选件”推入“必配清单”。
航天背景的创始人,
用四年时间把客户变成股东
蓝点触控成立于2019年,创始人兼CEO刘吴月2013年硕士毕业于西北工业大学,此后进入中国航天空气动力技术研究院,担任型号总设计师及总指挥,负责飞行器结构、电气系统与算法的总体技术研究。
2019年创业时,刘吴月判断机器人行业存在一个结构性缺口:传统位置控制机器人做的是搬运、上下料等非接触动作,所有涉及接触的场景——装配、打磨、抓取——机器人几乎不参与,原因是没有力控,“接触就是碰撞”。
蓝点触控从六维力传感器和关节力矩传感器切入,最初的市场空间有限,但方向指向一个后来被验证的刚需:机器人要走出围栏,力觉是绕不开的感知层。
融资节奏在2025年至2026年显著加速。
2025年11月,蓝点触控完成C轮超亿元融资,红杉中国领投,珠海科技产业集团参与。
2026年4月,C+轮超亿元落地,领投方为宁德时代旗下溥泉资本,智元机器人、银河通用、奥普特等产业资本同步进入,智元和银河通用从客户变为股东。
2026年6月蓝点触控完成工商变更,新增智元机器人关联公司、宁德时代参投的福建时代泽远基金等为股东,注册资本由约500.3万元增至约525.5万元。
此后C++轮、D轮和D3轮在半年内密集完成,IT桔子数据显示四轮融资单轮规模均在亿元以上。
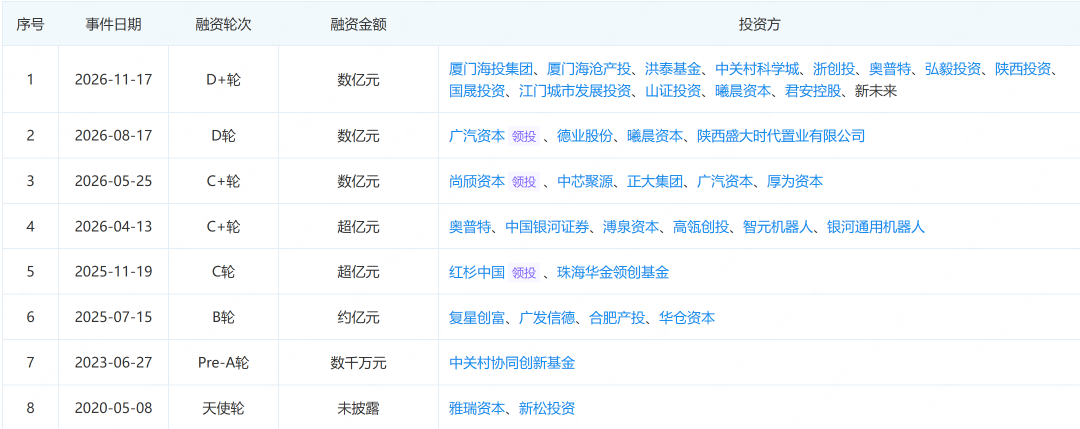
本轮D3轮的14家投资方可分为三类。
地方产业平台包括中关村科学城、厦门海投集团、厦门海沧产投、浙创投、江门金控、秦创投,进入路径与蓝点触控的物理布局重合:总部在北京海淀上地,中关村科学城为海淀区属国企;生产基地在广东江门江海区,江门金控为江门市国有平台。
市场化机构包括洪泰基金、弘毅投资、山证投资、新未来、君安控股、陕西国晟。
产业资本中,奥普特自C+轮已入股,D3轮继续加注,曦晨资本自D轮进入后跟投。
奥普特是机器视觉企业,刘吴月对此的表述是“视觉和力觉相伴而生,就像人的手眼配合”。
洪泰基金此前因投资张雪机车而被市场熟知,此次出现在力传感器股东名单中,对应的是同一类逻辑:在硬件创业公司尚未形成收入规模之前,押注关键环节的头部位置。
一台人形机器人装32颗传感器,
力觉从“可选”变成“必配”
蓝点触控的产品线按场景切分。
人形机器人方面,LA系列六维力传感器用于手腕和脚踝,LC系列关节扭矩传感器嵌入关节;协作机器人方面,LB系列通用六维力传感器和LD系列关节扭矩传感器覆盖工业场景。
按公司披露的典型配置,一台人形机器人搭载4颗六维力传感器(双手腕、双脚踝各一)和约28颗关节力矩传感器,合计32颗,约占整机BOM成本的15%。
赛迪报告的估算口径不同:具备力控能力的人形机器人多配2至4颗六维力传感器,单这一项即约占整机BOM的15%。
两种算法指向同一个结论:力传感器在整机成本中的分量已经不可忽略。
价格结构解释了国产替代为何在此时发生。
外资高端六维力传感器单价7万至8万元,国产主流产品已降至数千元至3万元,同一位置价差最高可达20倍以上。
按双手腕、双脚踝各一颗配置,外资方案仅四颗六维力传感器就需要28万至32万元,国产方案从一两万元到12万元不等。
对整机厂而言,力控能否从旗舰样机下沉到批量机型,首先是一道成本题。
蓝点触控在这一价格带中的位置,由产能和交付能力支撑:江门生产基地超过一万平方米,公司称落地了国内首条机器人力传感器全自动产线,设计年产能为关节力传感器100万套、末端六维力传感器20万套,交付周期从海外头部厂商的8至12周压缩至2至3周。
性能参数方面,公司披露精度0.1%FS、响应频率10kHz以上、抗过载500%。
出货数据提供了更直接的验证。
2025年蓝点触控六维力传感器出货量突破一万套,占国内人形机器人出货量的80%以上;关节力矩传感器出货量超过10万套,市占率超过95%。
刘吴月在接受上海证券报专访时给出的2026年关节力传感器出货目标为40万套以上。
客户名单覆盖智元机器人、银河通用、小米机器人、优必选、众擎、星海图等头部整机厂,多个单一客户实现万台级出货。
商业模式上,蓝点触控正在从传感器硬件销售向“硬件+算法+场景数据”延伸。
公司与智元机器人成立合资公司,专攻工业具身领域的力觉数据采集与模型训练,训练数据来自客户真实产线,涉及航空叶片精加工、汽车零部件装配、人工关节打磨等场景。
这一模式的关键不在于传感器本身,而在于力觉数据在真实工艺环节中的积累能否转化为可复用的力控模型,进而拉高单客户价值。
六维力传感器的“第一股”之争,
和一场尚未统一口径的份额竞赛
力传感器赛道的竞争格局在2026年快速成形,但“谁是第一”尚未形成单一答案。
赛迪与《中国电子报》2026年8月发布的《2026年中国人形机器人六维力传感器市场调研报告》显示,2025年国内人形机器人六维力传感器总用量约1.32万颗,首次突破万颗,市场规模约3.3亿元;
行业前三厂商合计占据92.8%份额,蓝点触控以80.3%位居首位,坤维科技、宇立仪器分别占9.2%和3.3%。
两个多月后,弗若斯特沙利文在2026高工年会上发布的《2026H1中国具身传感器市场研究报告》给出了不同的口径:
按机器人应用场景装机量统计,2026年上半年坤维科技在中国六维力传感器市场综合份额为58%,宇立仪器13%,蓝点触控11%,海外厂商ATI占7%。
差异源于统计范围与时间窗口的不同——赛迪聚焦“人形机器人”单一品类且覆盖2025年全年,沙利文覆盖“机器人整体应用场景”并以2026年上半年装机量为准。
两份报告并列存在,本身说明这个赛道尚处于口径建立阶段,头部公司的座次并未固化到可以只用一组数字概括。
竞争主体的资本化进度正在提速。
坤维科技于2026年数月内连续完成B+轮和B++轮超亿元融资,投资方包括京国瑞、中银资产、亦庄国投、国投、中金资本、富士康、华泰紫金投资等,六维标定产能从2025年底的1.5万台/年扩至2026年上半年的6万台/年,年底目标12万台/年。
坤维科技创始人熊琳对上市的表态是“水到渠成的事,并非终极目标”,但富士康等产业方的进入和产能扩张节奏,指向的是同一方向:争取成为首家六维力传感器上市公司。
鑫精诚传感器2026年9月完成数亿元B轮融资,上海电科基金领投,深创投、聚合资本追投,其释放的信息更为直接——有望成为A股“多维力传感器第一股”。
宇树仪器在沙利文口径中位列第二,但公开融资与上市信息较少,更多以工业传感存量业务参与竞争。
海外阵营中,ATI仍在高端六维力传感器市场占据一席之地,但7万至8万元的单价使其在中国人形机器人量产场景中的份额受到国产价格的持续挤压。
将视角拉远,力传感器公司的估值逻辑并不独立于下游整机厂的资本周期。
蓝点触控并未披露本轮融资后的估值,但半年内四轮亿元级融资的密度、14家机构联合出资的结构,以及地方产投“跟着产能走”的进入方式,共同指向一个阶段性判断:在力觉感知从“样品验证”转入“规模化交付”的窗口期,资本优先选择的是已经在产能、客户和成本上跑出可见数据的头部标的。
至于80.3%还是11%更能代表真实份额,要等到整机出货量从十万台级继续向上、统计口径随产业成熟而收敛之后,才会有更清晰的答案。